Qué significan las elecciones de mitad de mandato para los rendimientos del Tesoro, el Dólar y el Oro

Se da por descontado que los demócratas se harán con la Cámara de Representantes, por lo que el 3 de noviembre se decidirá en el Senado y en cuánto puede endeudarse Washington sin el otro partido. Los rendimientos del Tesoro mostrarán primero la respuesta, seguidos por el Dólar y el Oro.
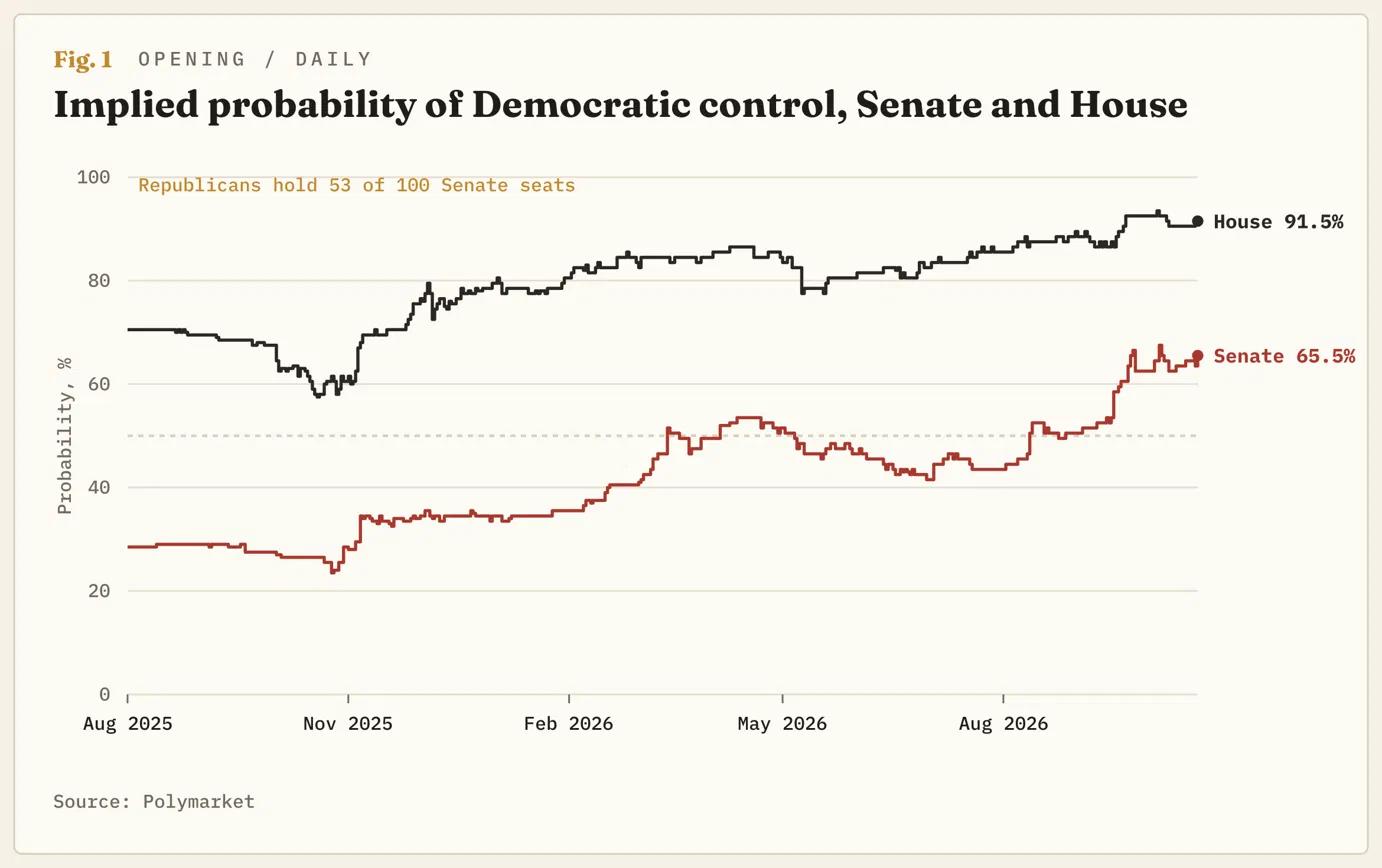
El 3 de noviembre, los estadounidenses votan para elegir los 435 escaños de la Cámara de Representantes y 35 escaños del Senado. Para los precios de los bonos, el resultado se reduce a una cuestión: cuánto pedirá prestado el Gobierno durante los próximos dos años. Solo cuando el partido que ocupa la Casa Blanca controla ambas cámaras puede aprobar proyectos de ley fiscales y de gasto sin el otro bando. Los operadores de Kalshi daban a los demócratas una probabilidad del 91% de ganar la Cámara de Representantes al 21 de octubre, por lo que esta ya se da por perdida para los republicanos, y una probabilidad del 64% de ganar el Senado. El resultado del Senado decidirá si los republicanos pueden aprobar por su cuenta otro proyecto de ley de endeudamiento en 2027 o si cada decisión de gasto necesita votos demócratas.
El resultado de unas elecciones llega al Dólar a través del endeudamiento. Si los inversores esperan que el Gobierno pida prestado más dinero, los rendimientos de los bonos del Tesoro a largo plazo, los bonos a 10 y 30 años, suben. Unos rendimientos más altos suelen impulsar el Dólar, elevar las tasas hipotecarias y aumentar lo que los bancos cobran por el crédito. Eso ya está ocurriendo: el Índice del Dólar, que mide el Dólar frente a otras seis divisas, subió aproximadamente un 2% en septiembre mientras aumentaban los rendimientos. Los rendimientos del Tesoro reaccionarán al resultado antes que el Dólar, y la dirección del Dólar dependerá del motivo por el que se muevan los rendimientos. Unos rendimientos más altos debido a un crecimiento más sólido tienden a impulsar el Dólar; unos rendimientos más altos debido a un déficit mayor tienden a debilitarlo.
El atajo para endeudarse está bloqueado en el Senado
La mayoría de los proyectos de ley necesitan 60 votos en el Senado para superar el filibusterismo, la norma que permite a una minoría prolongar el debate de un proyecto de ley hasta bloquearlo. La reconciliación, el procedimiento presupuestario que se utiliza una vez al año, permite aprobar un proyecto de ley sobre impuestos, gasto o el límite de deuda con 51 votos. Los recortes fiscales de 2017 y la ley fiscal y de gasto de 2025 se aprobaron mediante este procedimiento, y ambos aumentaron la deuda que el Tesoro tuvo que vender. El procedimiento solo funciona cuando ambas cámaras adoptan el mismo plan presupuestario.
La Cámara de Representantes aprobó su plan, H.Con.Res. 113, el 22 de julio por 216 votos frente a 214. Permite hasta 95 mil millones $ de nuevo endeudamiento, principalmente para el Pentágono, sin nada que compense el coste. El líder de la mayoría del Senado, John Thune, dijo el 23 de julio que no contaba con 50 votos. Desde entonces, ha dicho que el Senado no actuará al respecto antes de las elecciones y que lo mantiene en reserva por si fuera necesaria la reconciliación para evitar un cierre del Gobierno, convirtiendo un plan de financiación militar en tiempos de guerra en el recurso del Senado para mantener abierto el Gobierno en diciembre. Para los rendimientos del Tesoro, el riesgo es limitado: solo una victoria republicana en ambas cámaras, que los operadores de Kalshi sitúan en el 11%, permitiría aprobar esos 95 mil millones $ mediante una votación partidista.
Tres resultados, y solo uno aumenta la deuda
Una victoria republicana en ambas cámaras mantiene el atajo y probablemente amplía el plan, ya que el proyecto de la Cámara de Representantes podría crecer hasta acercarse a la solicitud de 350 mil millones $ para defensa, y una mayor emisión del Tesoro impulsaría los rendimientos a largo plazo. Un Congreso dividido, con una probabilidad del 28%, aprobaría poco en cualquier dirección. Una victoria demócrata en ambas cámaras, con una probabilidad del 64%, supondría el mismo bloqueo, además de enfrentamientos por la financiación del Gobierno y el límite de deuda.
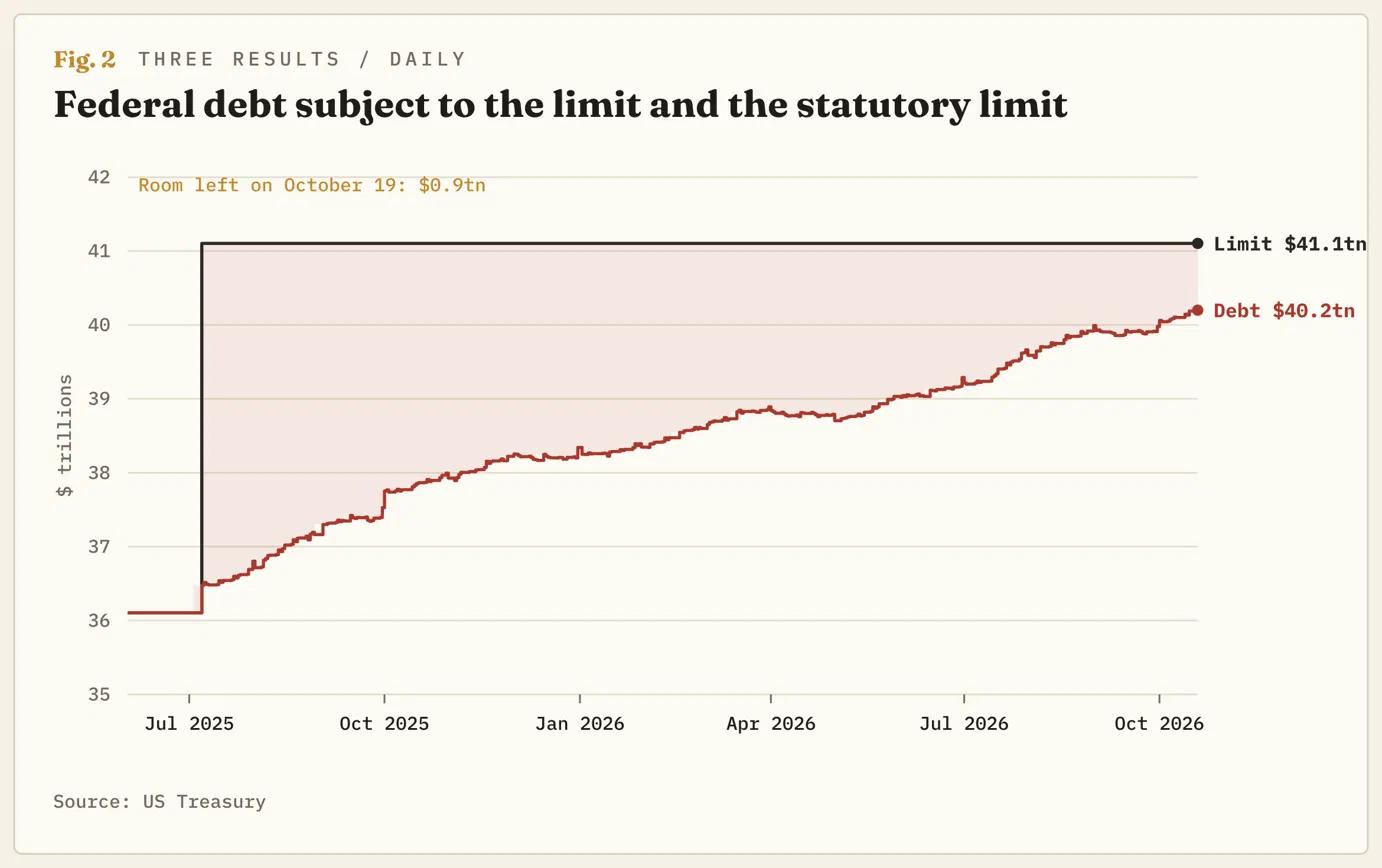
Esos enfrentamientos comenzarán el 11 de diciembre, cuando expire la ley de financiación provisional firmada el 2 de septiembre. Eso ocurrirá dos días después de la reunión de diciembre de la Fed y cinco semanas después de unas elecciones que algunos de los miembros que votarán sobre el asunto habrán perdido. El límite de lo que el Tesoro puede pedir prestado es de 41,1 billones $, tras elevarse en 5 billones $ en julio de 2025. La National Taxpayers Union espera que se alcance el límite alrededor de mayo de 2027 y que el dinero se agote alrededor de febrero de 2028, por lo que el nuevo Congreso pasará la mayor parte de 2027 discutiendo sobre un plazo que vence en 2028. Las dos últimas disputas sobre la financiación terminaron con un cierre de 43 días en otoño de 2025 y un cierre parcial de 76 días del Departamento de Seguridad Nacional a principios de 2026.
Los rendimientos se mueven primero y el Dólar puede ir en cualquier dirección
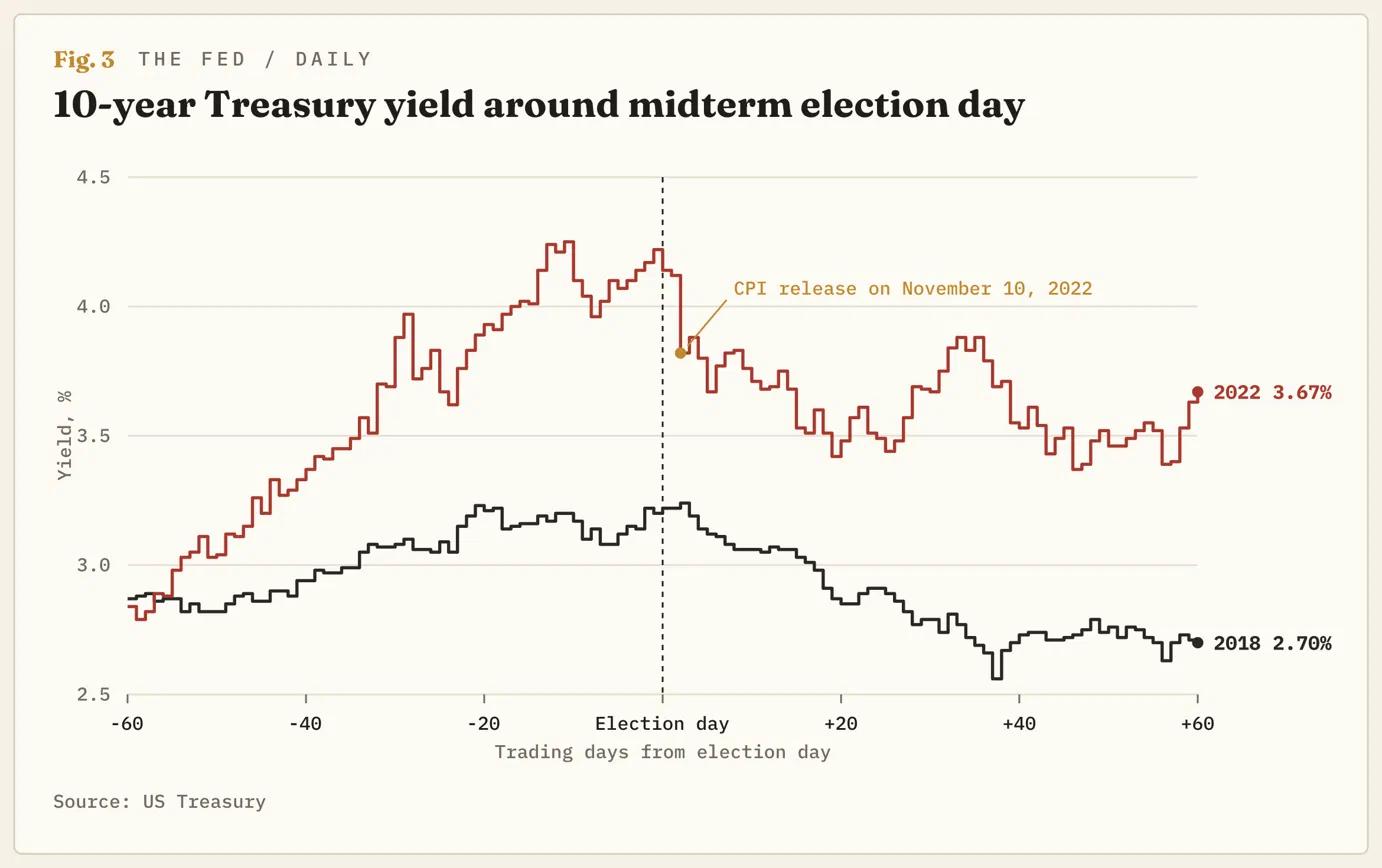
Las investigaciones bancarias publicadas desde mediados de septiembre coinciden en los escenarios. Una victoria republicana total es el resultado con más probabilidades de fortalecer al Dólar, con los rendimientos y el Dólar al alza inicialmente. Una victoria demócrata total funciona en la dirección contraria, porque un menor gasto público implica un crecimiento más lento y una brecha menor entre las tasas de interés de EE.UU. y las extranjeras. Los datos de Lombard Odier muestran que los rendimientos del Tesoro suelen haber caído en los meses posteriores a unas elecciones de mitad de mandato, independientemente de quién ganara, y ninguno de los escenarios sigue ese patrón.
La complicación está en el motivo por el que suben los rendimientos. Brown Brothers Harriman sostiene que, si los rendimientos suben porque los inversores dudan de las finanzas del Gobierno y no porque el crecimiento haya mejorado, el Dólar cae en lugar de subir. El estratega de Bank of America, Michael Hartnett, hace la misma apuesta desde el otro lado: sus operaciones para una victoria demócrata total son apuestas contra las acciones bancarias y contra el Dólar, y califica a un Congreso dividido como "el bloqueo político es Ricitos de Oro".
Las acciones se han comportado mejor después de un Congreso dividido
La interpretación de T. Rowe Price es que un Congreso dividido podría ayudar al Dólar y pesar sobre el Oro, porque el riesgo político ya descontado en el Oro disminuiría. Desde 1874, el S&P 500 ha promediado una ganancia del 14% en los 12 meses posteriores a unas elecciones de mitad de mandato y ha subido el 84% de las veces. El control republicano unificado es la única configuración con un promedio negativo, por lo que el único resultado que mantiene la vía rápida de endeudamiento es también el que presenta el peor historial bursátil. El escenario bajista de Hartnett contempla que una victoria demócrata total reste un 10% o más a las acciones estadounidenses, y el estudio de US Bank sobre 31 elecciones de mitad de mandato concluyó que el resultado partidista no marcó ninguna diferencia medible en el año siguiente.
La Fed vota una semana antes que el país
La Fed se reúne los días 27 y 28 de octubre, seis días antes de la apertura de las urnas, después de haber elevado su tasa al 3.75%-4.00% el 16 de septiembre. El Índice de Precios al Consumo (IPC) de septiembre se situó en el 3.7% el 14 de octubre, una décima por encima de la previsión, y los operadores de futuros que apostaban por las decisiones de la Fed posteriores descontaron una subida en diciembre con una probabilidad superior al 90% y una subida en octubre con una probabilidad aproximada de uno entre tres. El presidente de la Fed, Warsh, dijo el 16 de octubre que no cree en decir lo que podría hacer en las reuniones del resto de 2026, y en esas mismas declaraciones mencionó octubre y diciembre como las reuniones en las que se tomarán las decisiones.
Las elecciones se celebran en una semana repleta de acontecimientos. El Banco de Japón (BoJ) se reúne los días 29 y 30 de octubre, el informe de empleo de octubre se publicará el 6 de noviembre, el IPC de octubre el 10 de noviembre, la Fed volverá a reunirse los días 8 y 9 de diciembre, y la fecha límite de financiación es el 11 de diciembre. En 2022, el Dólar cayó más ante el informe de inflación dos días después de las elecciones de mitad de mandato que ante las propias elecciones. Independientemente de lo que hagan los rendimientos durante la primera semana de noviembre, deberán más a la Fed y a los datos que a la votación, y el efecto propio de las elecciones será lo que quede una vez publicado el dato de inflación del 10 de noviembre.
Siete estados y una fecha límite
La decisión es el control del Senado, y se reduce a siete estados: Texas, Maine, Michigan, Ohio, Iowa, Kansas y Nebraska. Una victoria republicana total es el único resultado que aumenta el endeudamiento, por lo que implica mayores rendimientos a largo plazo, un Dólar más fuerte y un Oro más débil, y con un 11% es el más barato de los tres resultados contra los que asegurarse. Después de un Congreso dividido, las acciones han subido en 13 de los 14 casos bajo un presidente republicano, y los rendimientos suelen haber descendido gradualmente. Una victoria demócrata total supone el mismo bloqueo político, además de una disputa por el techo de deuda en 2027, lo que tiende a mover las letras del Tesoro, la deuda pública a más corto plazo, y el Oro más que el Dólar. Los aranceles están en su mayoría fuera del alcance del Congreso: la Corte Suprema anuló en febrero los aranceles impuestos bajo poderes de emergencia y su sustituto expiró en julio. Lo que elimina el 3 de noviembre es la razón política para posponer nuevos aranceles, y el sobreprecio que el Cobre de Comex para enero de 2027 mantiene frente al precio de Londres es la estimación continua del mercado sobre si se impondrá uno.
Esta previsión será errónea si los rendimientos a largo plazo suben tras una victoria demócrata total. Eso significaría que los inversores están preocupados por si el Gobierno puede gestionar sus finanzas, no por cuánto se endeuda, y en ese caso el Dólar cae mientras suben los rendimientos. Las previsiones sobre los rendimientos mencionadas anteriormente seguirían vigentes, y las previsiones sobre el Dólar se invertirían. La votación decide cuánto pide prestado Washington, y el rendimiento del Tesoro a 10 años durante la semana siguiente será la primera señal del coste.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.