Ingresos en perspectiva
Este blog surgió a raíz de conversaciones que mantuve con amigos, después de los sorprendentes informes de ganancias del tercer trimestre de las empresas petroleras y gasistas. Estos son algunos ejemplos de las ganancias declaradas para el trimestre finalizado el 30 de septiembre de 2026 y sus variaciones porcentuales respecto al mismo trimestre del año anterior:
- ExxonMobil — 15.4 mil millones$; +105%
- Chevron — 9.9 mil millones$; +183%
- ConocoPhillips — 4.0 mil millones$; +135%
- Valero — 6.8 mil millones$; +518%
Mis amigos expresaron cierto grado de condena hacia estas compañías, pues consideraban impropio que generaran ganancias tan generosas mientras tantas personas tienen dificultades para pagar sus productos. ¿Se trataba de un caso de empresas que obtenían beneficios excesivos o que incurrían en una subida abusiva de precios? Pensé que la cuestión merecía un análisis más detallado. Comienzo reconociendo que, por sí solas, las cifras de ganancias anteriores son engañosas. Las ganancias deben considerarse en relación con algo más antes de que podamos evaluar legítimamente cómo deberían clasificarse.
Consideremos tres métricas diferentes que nos permiten evaluar las ganancias de estas empresas en un contexto más significativo que el de limitarse a observar las cifras de ganancias por sí solas: el margen bruto, la rentabilidad sobre recursos propios y la rentabilidad sobre activos. La tabla siguiente recoge estas cifras para las empresas mencionadas anteriormente. Los datos proceden de informes publicados en el sitio web de Fidelity y reflejan las ganancias declaradas correspondientes a los últimos 12 meses. El margen bruto mide la diferencia entre los ingresos y el coste de los bienes vendidos en relación con los ingresos. La rentabilidad sobre recursos propios mide las ganancias en relación con el valor contable (es decir, los recursos propios). Por último, la rentabilidad sobre activos mide las ganancias en relación con los activos totales.
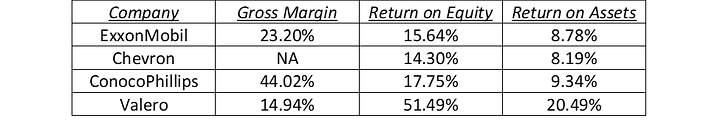
Todas estas medidas están sujetas a importantes consideraciones idiosincrásicas, lo que dificulta las comparaciones directas. No obstante, estos son los datos disponibles y, teniendo en cuenta las preocupaciones sobre estas ganancias, resulta apropiado analizar estas estadísticas en relación con las de otras empresas y otros sectores. Mi análisis dista mucho de ser exhaustivo, pero aun así… He elegido arbitrariamente examinar las mismas estadísticas para otras cuatro empresas de sectores muy diferentes: Walmart, Bank of America, Coca-Cola y Apple.
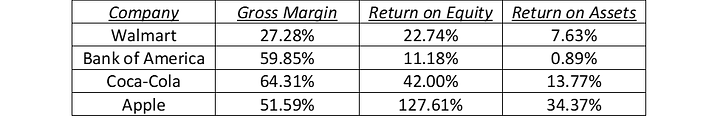
Comparación de los márgenes brutos: Salvo Valero, los márgenes brutos de las empresas no energéticas que he analizado superan a los de las empresas energéticas.
Comparación de la rentabilidad sobre el capital: La rentabilidad sobre el capital varía considerablemente entre las empresas. El rango de las empresas energéticas mencionadas anteriormente va del 14.30% al 51.49%. En el caso de las empresas no energéticas, el rango va del 11.18% al 127.61%. (He descubierto que la rentabilidad sobre el capital de Apple estaba exagerada como consecuencia de las grandes recompras de acciones, que redujeron su capital contable y, por tanto, elevaron esta estadística.)
Comparación de la rentabilidad sobre los activos: Esta estadística está muy influida por la estructura de capital de una empresa, ya que la rentabilidad sobre los activos es especialmente sensible al apalancamiento. Es característico que los bancos tengan rentabilidades sobre los activos considerablemente menores debido a este factor. Si ignoramos ese valor atípico, la rentabilidad sobre los activos de las empresas no energéticas parece ser, en términos generales, comparable a la de las empresas energéticas.
La conclusión es que, aunque las ganancias recientes comunicadas por estas empresas de petróleo y gas son elevadas, en general deberíamos esperar ganancias elevadas de las grandes empresas. Sin embargo, no parece sostenerse el argumento de que sus ganancias sean inusualmente elevadas en relación con las de otras grandes empresas. Estas estadísticas varían considerablemente no solo entre empresas, sino también entre sectores; y las métricas financieras disponibles ofrecen pocas pruebas convincentes de que estas empresas de petróleo y gas estén obteniendo rentabilidades extraordinarias en relación con otras grandes corporaciones. Dicho de otro modo, basándonos en las pocas empresas no energéticas que he analizado, el desempeño del sector del petróleo y el gas parece poco destacable. ¿Podrían estas empresas haberse abstenido de subir tanto los precios de sus productos? Probablemente sí, al menos hasta cierto punto; pero ¿se ha demostrado que incurrieran en prácticas abusivas de fijación de precios? No está claro que así sea.
Por otro lado, otra posible conclusión a la que he llegado —posiblemente mucho más trascendental— es lo precario que resulta el uso de estas métricas comunes. Y, sin embargo, constituyen la base sobre la que innumerables inversores fundamentan sus decisiones. Me maravilla la firmeza de las convicciones que presentan muchos analistas, dadas las ambigüedades de los datos en los que basan sus valoraciones.
Autor

Equipo FXStreet
FXStreet
El equipo de FXStreet está compuesto por un grupo de periodistas que seleccionan cuidadosamente las publicaciones de mercado publicadas por expertos de renombre.