Por qué el repunte del Dólar estadounidense no es tan fuerte como parece

El Índice del Dólar estadounidense (DXY) vuelve a situarse en máximos de 18 meses, pero la mayor parte de su subida desde agosto se debe a la caída del Euro (EUR). Frente a un grupo más amplio de socios comerciales, el Dólar ha ganado la mitad, y la Reserva Federal (Fed) ha subido las tasas una vez este año.
El Índice del Dólar estadounidense, que mide el Dólar frente a otras seis divisas, cotiza cerca de 103. Ese es el mismo nivel que su máximo del 14 de octubre, el más alto desde abril de 2025, y alrededor de un 4% por encima de su mínimo de finales de agosto. Parece que todo el mundo está pagando más por los Dólares, pero en su mayor parte es un registro de lo que ha salido mal con el Euro.
Las ponderaciones explican por qué. Se modificaron por última vez en 1999, cuando se creó el Euro, y el Euro representa el 57.6% del índice. El Yen representa el 13.6% y la Libra esterlina el 11.9%, mientras que el Dólar canadiense, la Corona sueca y el Franco suizo se reparten el resto. El Yuan y el Peso mexicano, las divisas de dos de los mayores socios comerciales de EE.UU., no están incluidos, por lo que Suecia forma parte del Índice del Dólar y China no.
La mayor parte de la subida corresponde a una sola divisa
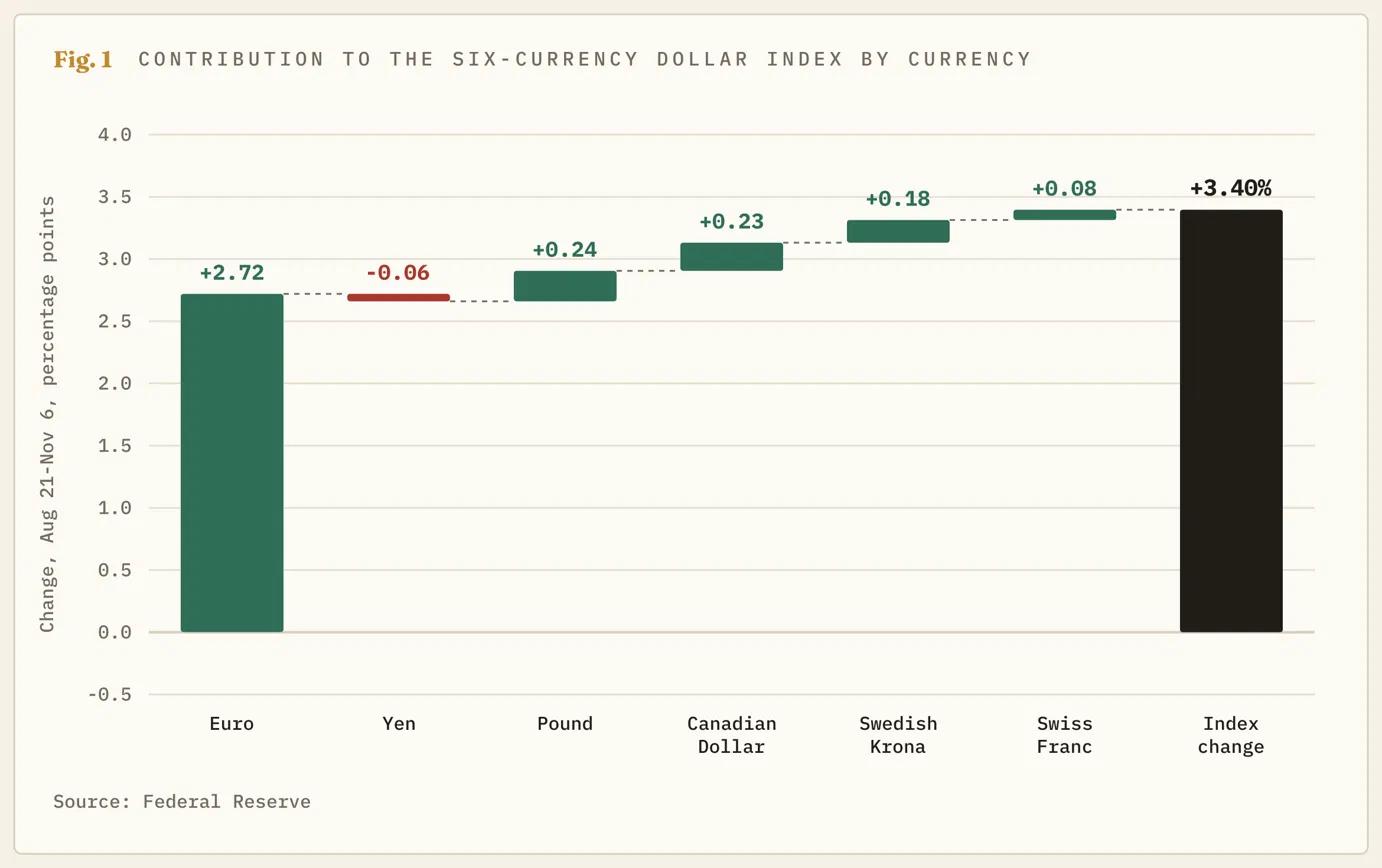
El Euro ha perdido alrededor de un 5% frente al Dólar estadounidense desde finales de agosto y ha caído por debajo de 1.1100 por primera vez desde mayo de 2025. Utilizando las ponderaciones del índice y los datos sobre tipos de cambio de la Reserva Federal, esa caída explica aproximadamente 2.7 de los 3.4 puntos porcentuales que ganó el índice entre su mínimo de agosto y el 6 de noviembre. Si todos los componentes se hubieran movido en la misma magnitud, la participación del Euro sería de aproximadamente 2.
Las razones son europeas. El Banco Central Europeo (BCE) dejó su tasa de depósito en el 2.5% el 29 de octubre, después de dos subidas a principios de este año, y la presidenta del BCE, Christine Lagarde, anunció ese mismo día que dejará el cargo el 7 de febrero de 2027, unos ocho meses antes de que termine su mandato. Francia se encamina hacia unas elecciones presidenciales en abril con su presupuesto y su panorama político sin resolver. Esas son razones para vender Euros, y en el Índice del Dólar un Euro vendido y un Dólar comprado son el mismo número.
La segunda mayor ponderación se acerca a un límite
El Yen es el siguiente componente más importante del índice y apenas ha contribuido. El USD/JPY cotiza justo por debajo de 160.00, a menos de un 1% del nivel en el que se encontraba en el mínimo de agosto del índice. El Ministerio de Finanzas de Japón gastó un récord de 11,73 billones de yenes en abril y mayo vendiendo Dólares después de que el par superara 160.00, y cada movimiento hacia ese nivel desde entonces ha suscitado la misma amenaza.
Para el índice, eso significa que el Yen solo puede contribuir a la recuperación si Tokio lo permite. El Euro y el Yen representan juntos el 71% del Índice del Dólar. Uno está cayendo por razones europeas y el otro está siendo vigilado por un ministerio de Finanzas que tiene un historial de vender Dólares a este precio.
El resto del mundo no se ha sumado
La Reserva Federal publica su propio índice amplio del Dólar, que abarca 26 divisas ponderadas según el volumen de comercio de EE.UU. con cada una de ellas. Hasta el 6 de noviembre, había subido alrededor de un 2% este año. El índice de seis divisas había subido alrededor de un 4% durante el mismo periodo, por lo que el indicador que la mayoría de la gente cita ha ganado el doble que el indicador que refleja lo que EE.UU. compra y vende.
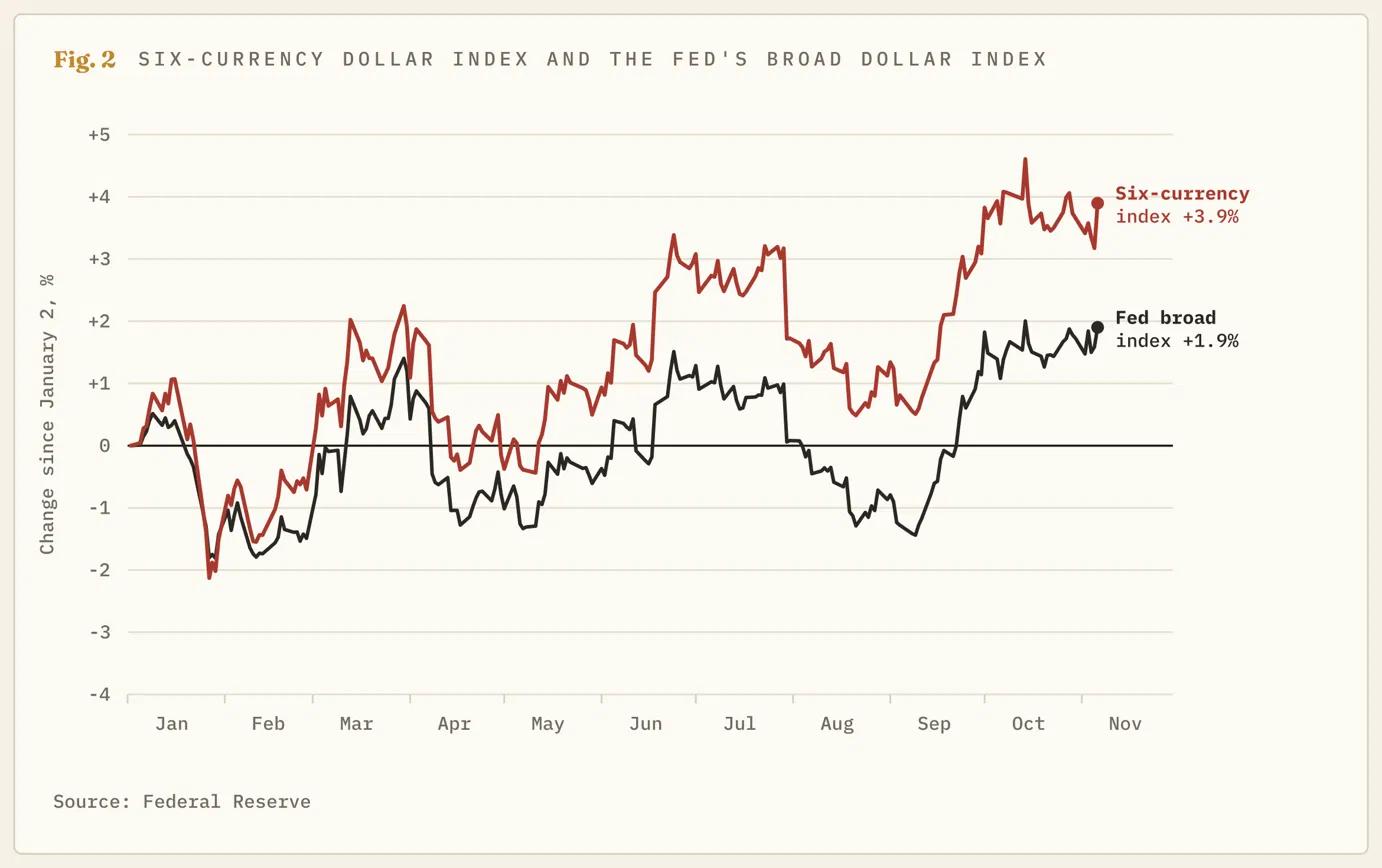
El Yuan es el caso más claro. El Dólar ha perdido más de un 4% frente a él este año y a principios de noviembre se encontraba en su nivel más bajo de 2026. Entre los componentes del índice, la Libra, el Franco suizo y la Corona sueca se encontraban el miércoles en niveles más fuertes frente al Dólar que en el máximo del 14 de octubre. El índice ha vuelto a su máximo y la mitad de sus componentes no ha regresado a sus mínimos.
Una subida de la Fed en un año de subidas
El argumento a favor del Dólar son las tasas de interés y, basándose únicamente en las noticias, es sólido. El informe de empleo de octubre mostró 165K nuevos puestos de trabajo frente a una previsión de 65K. El Índice de Precios al Consumo (IPC) del martes mostró que los precios, excluidos los alimentos y la energía, subieron un 0.3% por tercer mes consecutivo. El gobernador de la Fed, Christopher Waller, dijo antes de la publicación que una cifra así significaría que debería considerarse una subida de medio punto. Los futuros consideran ahora segura una subida de un cuarto de punto el 9 de diciembre y asignan aproximadamente una probabilidad entre diez a una subida de medio punto.
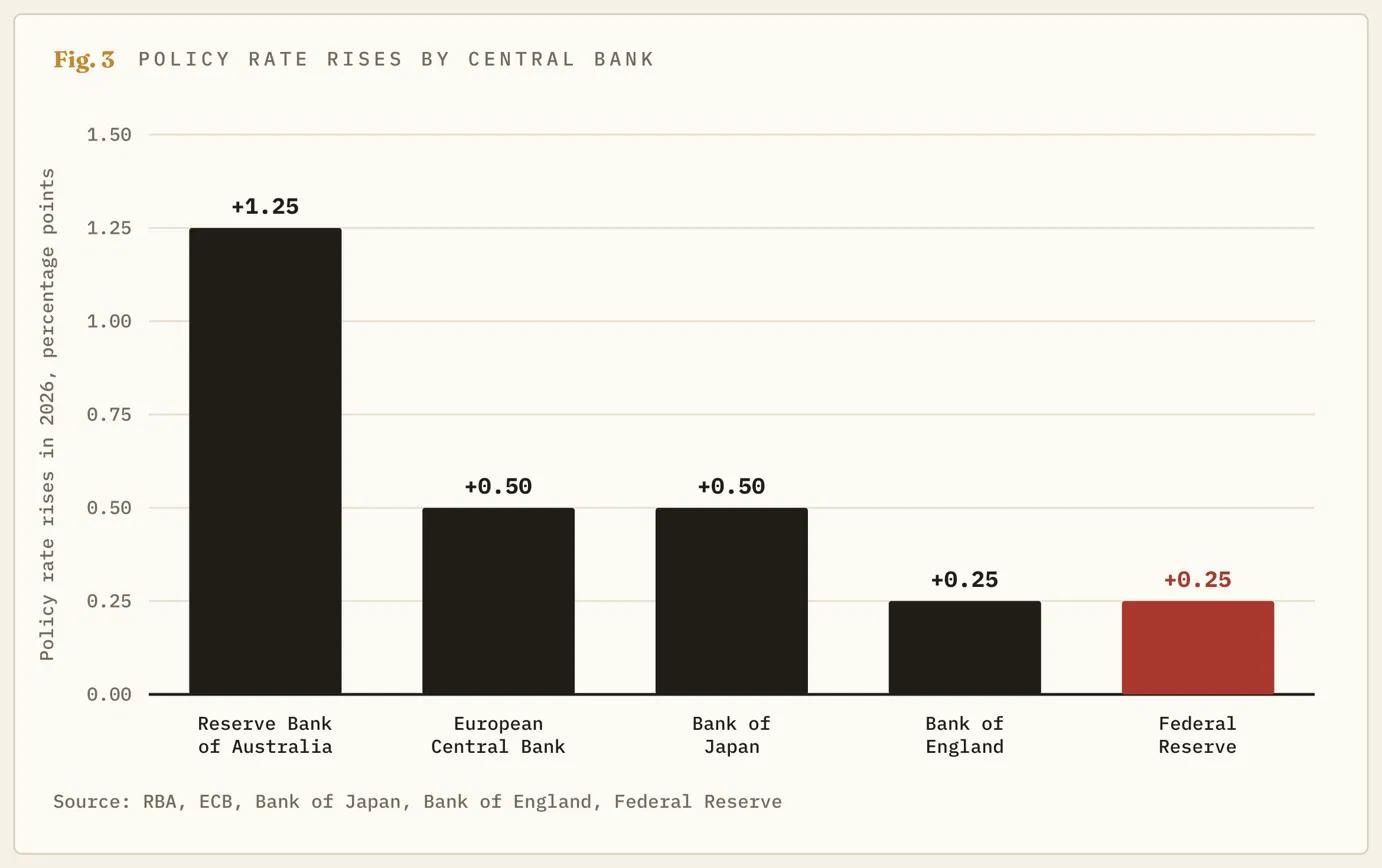
Unas tasas más altas impulsan una divisa cuando se alejan de las de todos los demás, porque el dinero se mueve hacia donde obtiene mayores rendimientos. La Fed ha subido sus tasas una vez en 2026, hasta el 3.75%-4.00% en septiembre. El Banco de la Reserva de Australia (RBA) ha subido las tasas cinco veces, el BCE dos veces y el Banco de Inglaterra (BoE) las elevó hasta el 4% el 5 de noviembre. El rendimiento de los bonos del Tesoro a dos años, que se mueve en función de lo que los operadores esperan de la Fed, saltó hasta aproximadamente el 4.74% el martes y se mantiene por debajo de su máximo de finales de septiembre del 4.92%.
Eso se refleja en lo que las noticias han comprado. Desde el 14 de octubre, el Dólar ha recibido un informe de empleo con una cifra más del doble de la prevista, otro mes con una inflación subyacente del 0.3% y un gobernador de la Fed planteando la posibilidad de un movimiento de medio punto, y el índice ha vuelto al nivel en el que se encontraba hace cuatro semanas.
Cómo se vería un Dólar fuerte
La bifurcación está en diciembre. La Fed decidirá el 9 de diciembre entre una subida de un cuarto de punto y una de medio punto, y el BCE se reunirá ese mismo mes, cuando los operadores esperan su propia subida. Si la Fed sube medio punto y el BCE vuelve a mantener las tasas, el diferencial de tasas se amplía a favor del Dólar y el Euro tiene más margen para caer.
Tres cosas demostrarían que el repunte es tan fuerte como parece, y cada una puede comprobarse. El Dólar estaría ganando frente a divisas que no están en problemas, siendo la Libra, el Franco y el Yuan las que habría que vigilar. El rendimiento a dos años estaría por encima del 4.92%. El USD/JPY se mantendría por encima de 160.00 sin ventas de Tokio. Si se cumplen dos de esas condiciones, el argumento expuesto aquí sería erróneo.
Sin ellas, la tendencia desde aquí apunta a la baja. El índice giró a la baja desde este nivel el 14 de octubre en el plazo de un día, y la mayor parte de lo que lo ha llevado de vuelta hasta aquí se debe a las ventas de Euros. Una subida del BCE en diciembre o un sucesor de Lagarde cuyo nombre se haya anunciado eliminarían la parte del repunte que ha realizado la mayor parte del trabajo, y ningún otro componente del índice ha demostrado que pueda reemplazarla.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.