Finalmente, el mercado laboral del Reino Unido se está estabilizando
Después de un par de años turbulentos para el empleo en el Reino Unido, hay crecientes señales de que lo peor ya quedó atrás y de que la contratación empieza a estabilizarse. Pero eso no es lo mismo que un mercado laboral que se esté recalentando. El crecimiento salarial es moderado y, hasta ahora, hay escasas pruebas de efectos de segunda ronda derivados del shock energético.
Por fin, parece que el mercado laboral británico podría estar estabilizándose.
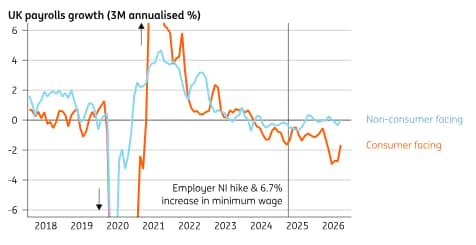
Tras un largo periodo de desgaste, hay indicios preliminares de que el empleo se está estabilizando. Las nóminas del sector privado crecieron en septiembre por primera vez desde enero, aunque solo en unos modestos 8.000. La hostelería –un área clave de debilidad– también registró un pequeño aumento por primera vez en meses, después de haber sido golpeada por la combinación del año pasado de una fuerte subida del salario mínimo y aumentos de impuestos (aunque el comercio minorista sigue destruyendo empleo).
Estas cifras están sujetas a bastantes revisiones, pero sí coinciden con señales de algunas encuestas de contratación de que el empleo está empezando a dar un giro. A primera vista, también refleja la caída de la tasa de desempleo –del 4.9% al 4.7%–, aunque una buena parte de ello puede explicarse por un aumento de la inactividad. Y, en cualquier caso, estas cifras siguen rodeadas de escepticismo debido a problemas de muestreo de larga data.
El empleo orientado al consumidor cae con menor rapidez
Sin embargo, lo crucial es que un mercado laboral que se estabiliza no es lo mismo que un mercado laboral que se está recalentando. Y eso importa para el crecimiento salarial. Con un 3.4% en el sector privado, ajustado por los llamados efectos composicionales, el crecimiento de los salarios sigue siendo coherente con un objetivo de inflación del 2% a mediano plazo, según el propio cálculo del Banco de Inglaterra. Y aunque los datos han sido bastante volátiles en los últimos meses, el aumento anualizado de un mes del crecimiento salarial regular del sector privado se situó en apenas 1.7% en la lectura más reciente. Las encuestas del BoE sobre crecimiento salarial se han mantenido prácticamente sin cambios durante todo el año, en torno al 3.5%.
Así que cuando el Banco de Inglaterra suba las tasas en noviembre, como parece cada vez más probable, no será por nada que aparezca en los datos económicos. Aún tendremos datos de inflación mañana, pero hasta ahora hay escasas pruebas de que el shock energético se esté extendiendo a través de efectos de segunda ronda. En cambio, una subida en noviembre –junto con el movimiento de seguimiento que esperamos tentativamente en febrero– será enteramente una medida de precaución. Eso significa que, suponiendo que no aparezcan grandes efectos de segunda ronda durante el invierno, el Banco debería estar en condiciones de empezar a recortar las tasas de nuevo a partir de finales de 2027, cuando haya pasado la tormenta.
Autor

James Smith
ING Economic and Financial Analysis
James es economista de mercados desarrollados y su principal responsabilidad es la cobertura de la economía del Reino Unido y del Banco de Inglaterra.