Fed vs BoJ: Ambos subieron las tasas. El mercado solo cree en uno de ellos, y el gráfico muestra cuál

La Reserva Federal (Fed) y el Banco de Japón (BoJ) acaban de hacer algo notablemente similar. Ambos bancos centrales subieron las tasas de interés en 25 puntos básicos (pbs) la semana pasada, ambos se enfrentan a riesgos inflacionarios y ambos señalan que las decisiones futuras dependerán de los datos económicos entrantes.
Sobre el papel, las dos decisiones parecen contar la misma historia: La política monetaria se está volviendo más restrictiva a ambos lados del Pacífico. Sin embargo, los mercados rara vez operan basándose únicamente en los titulares.
Lo que los inversores creen que sucederá después puede importar mucho más que lo que acaba de hacer un banco central. Y una vez que la reacción del mercado tras las dos decisiones entra en escena, la aparente similitud entre la Fed y el BoJ comienza a desaparecer.
El gráfico del USD/JPY hace que esa divergencia sea difícil de ignorar.
El gráfico del USD/JPY revela en qué subida de tasas creen los mercados
La Fed subió las tasas de interés en 25 pbs el miércoles 16 de septiembre, llevando su rango objetivo al 3.75%-4.00%. Dos días después, el viernes 18 de septiembre, el BoJ siguió sus pasos con su propio aumento de 25 puntos básicos, elevando su tasa de política monetaria al 1.25%, el nivel más alto en 31 años.
Sin embargo, el USD/JPY subió tras las decisiones de los dos bancos centrales, lo que indica claramente cómo las interpretaron los inversores.
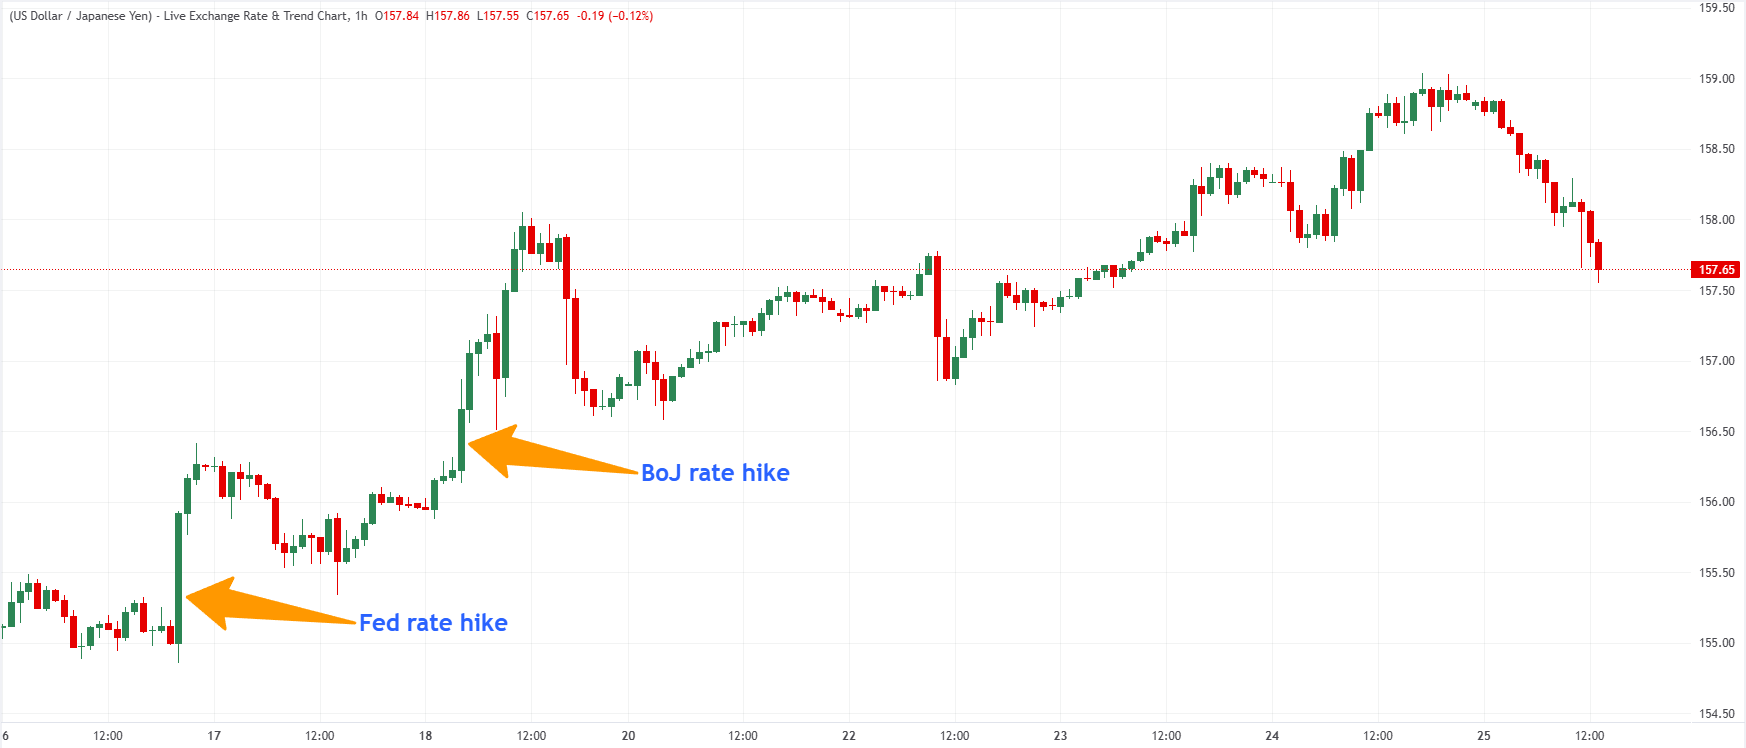
Un USD/JPY al alza significa que el Dólar estadounidense (USD) se está apreciando frente al Yen japonés (JPY) y que el JPY se está debilitando. En otras palabras, aunque ambos bancos centrales endurecieron la política en los mismos 25 pbs, el mercado de divisas trató las dos decisiones de manera muy diferente.
Esa reacción es particularmente llamativa en el lado japonés. El BoJ elevó su tasa de política monetaria al 1.25%, su nivel más alto en 31 años. Normalmente, se esperaría que unas tasas de interés más altas hicieran que una moneda fuera más atractiva al aumentar los rendimientos de los activos denominados en esa moneda. Sin embargo, el Yen japonés se debilitó tras la decisión.
La explicación radica menos en la subida de tasas en sí que en lo que la acompañó.
El BoJ aprobó el aumento por una votación de 7-2, con los miembros del consejo Toichiro Asada y Ayano Sato oponiéndose a la medida. El gobernador Kazuo Ueda tampoco proporcionó un calendario claro para otra subida, dejando a los inversores sin certeza sobre la rapidez con la que el banco central está preparado para continuar normalizando la política monetaria.
Ray Attrill, responsable de estrategia de divisas en National Australia Bank, declaró a Reuters que el BoJ había "decepcionado claramente frente a las expectativas", señalando que los dos votos discrepantes planteaban dudas adicionales sobre la solidez del consenso del banco central a favor del endurecimiento.
Por lo tanto, el mercado recibió una subida de tasas, pero no necesariamente la promesa de un ciclo de subidas contundente.
La Fed aplicó la misma subida, pero transmitió una señal muy diferente
La Fed también subió las tasas de interés en 25 pbs, llevando el rango objetivo de la tasa de los fondos federales al 3.75%-4.00%. El tamaño del movimiento fue idéntico al del BoJ. El mensaje que lo acompañó no lo fue.
Dieciséis de los 18 responsables de la política monetaria de la Fed esperan al menos un aumento adicional de 25 pbs antes de finales de año. Las proyecciones actualizadas sitúan la tasa de política monetaria en el 4.10% a finales de 2026, frente al 3.80% de las proyecciones anteriores. Para los inversores, eso cambió el significado de la subida.
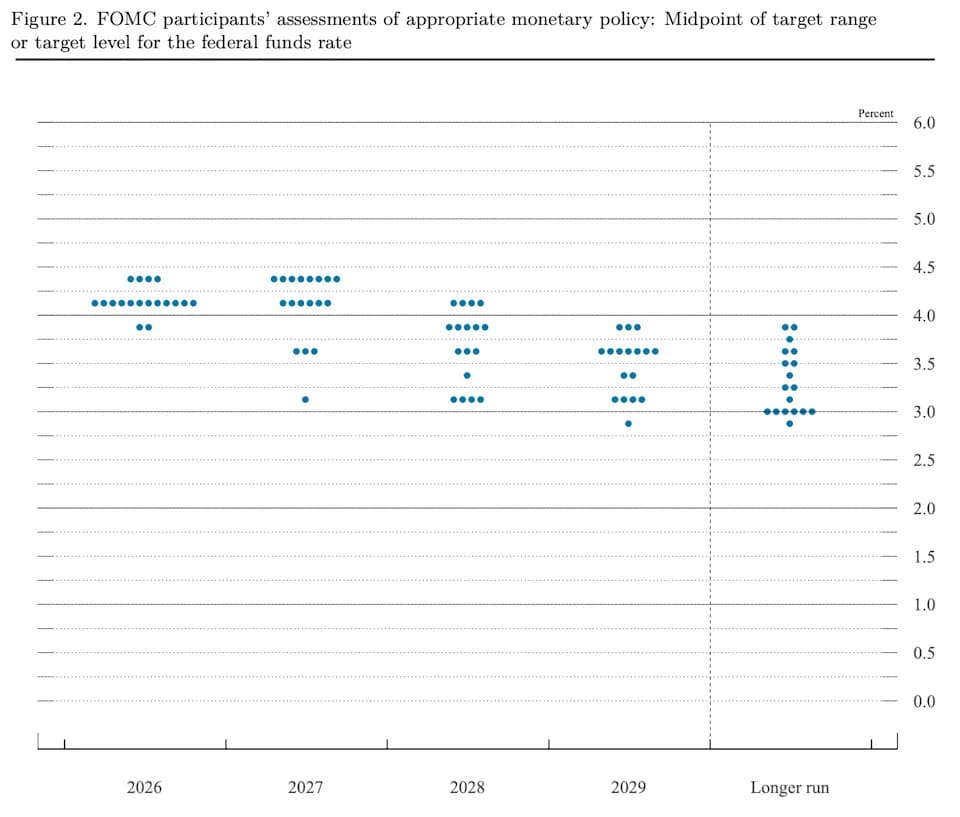
En lugar de interpretarse como un aumento aislado seguido de una trayectoria incierta, la decisión reforzó las expectativas de que la política monetaria estadounidense podría seguir siendo restrictiva y de que es posible un mayor endurecimiento.
Karl Schamotta, estratega jefe de mercados de Corpay, afirmó que la subida unánime de la Fed y la revisión al alza de las proyecciones de tasas de los responsables de la política monetaria deberían ayudar a "restaurar la confianza en el compromiso de la Fed con la lucha contra la inflación".
Ahí es donde el contraste con el BoJ se vuelve más claro. Los mercados no están comparando simplemente dos subidas de 25 pbs. Están comparando lo que cada aumento implica sobre el siguiente.
La brecha de tasas explica por qué las dos subidas no son iguales
Hay otra razón por la que movimientos idénticos de las tasas producen reacciones cambiarias muy diferentes: los dos bancos centrales parten de posiciones muy distintas. Tras las últimas decisiones, el rango objetivo de la Fed se sitúa en el 3.75%-4.00%, frente a solo el 1.25% del BoJ. Por lo tanto, la brecha sigue siendo de alrededor de 250-275 puntos básicos.
Dado que ambos bancos centrales suben las tasas en la misma magnitud, ninguna de las dos decisiones reduce materialmente ese diferencial de política monetaria. Los costes de endeudamiento de Japón aumentan, pero los de Estados Unidos también.
La misma dinámica puede observarse en los mercados de bonos gubernamentales. El rendimiento de referencia del bono del Tesoro estadounidense a 10 años cotiza alrededor del 5.17%, su nivel más alto desde 2006, mientras que el rendimiento del bono gubernamental japonés a 10 años alcanza alrededor del 3.08%, su nivel más alto desde 1996.
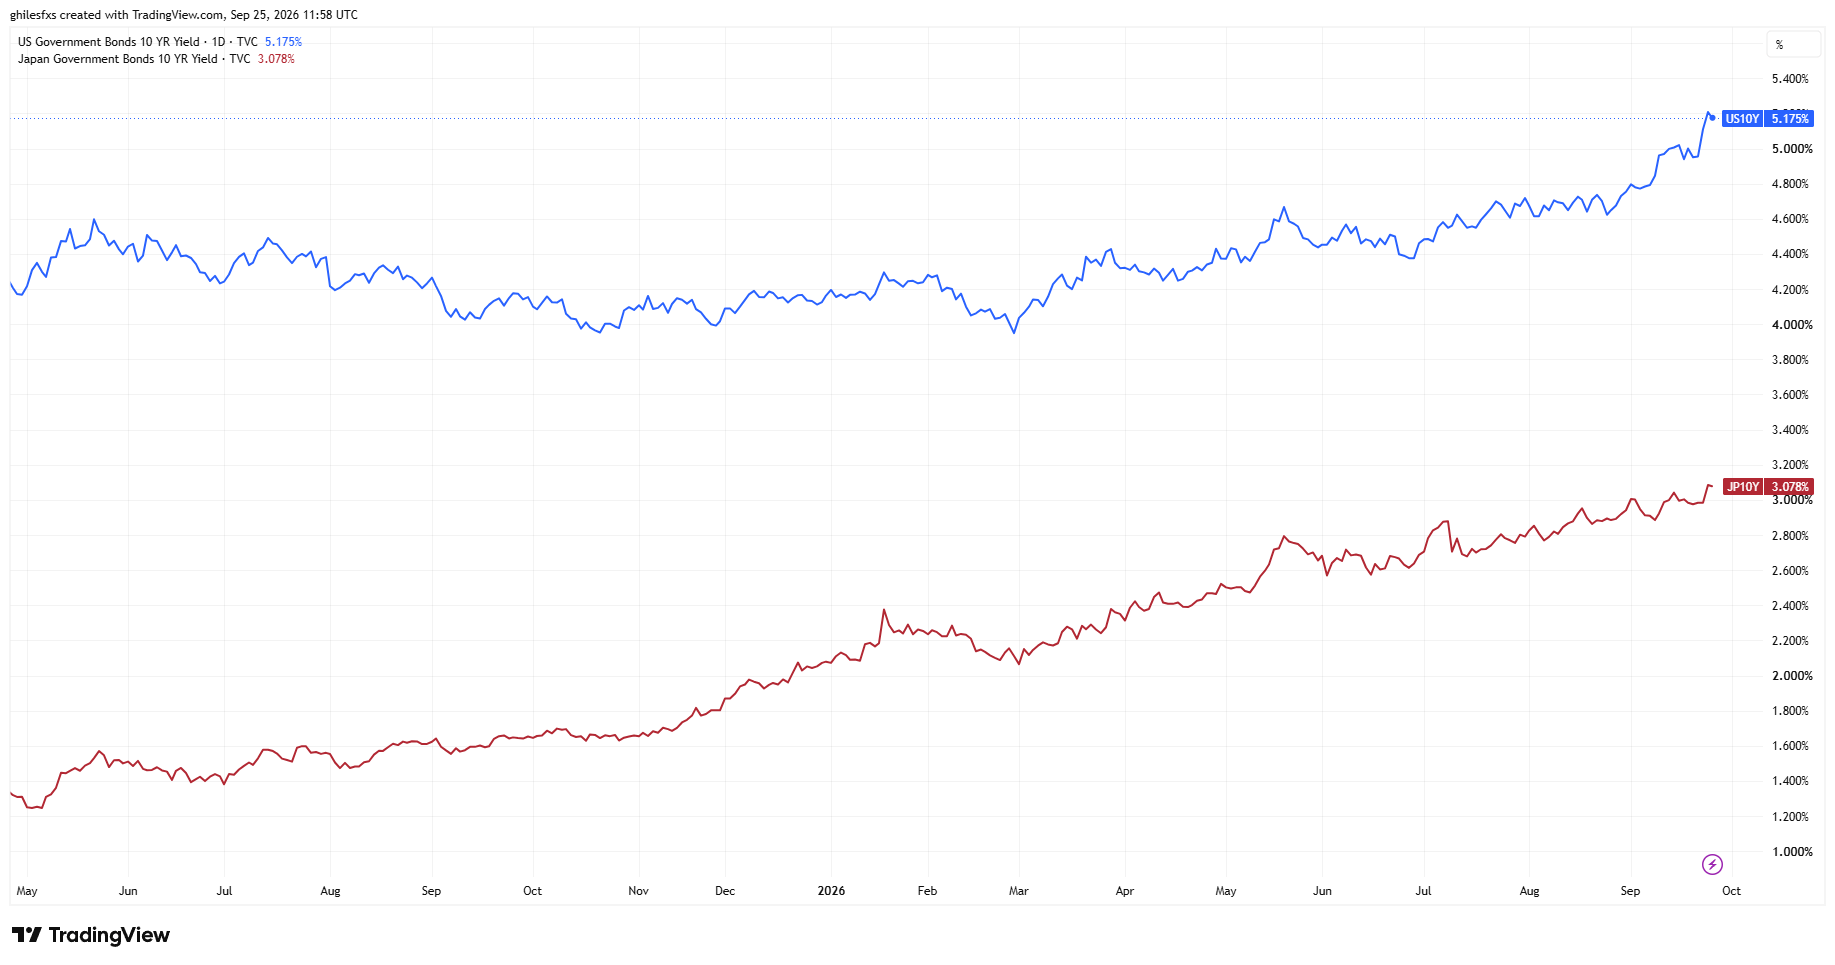
Los rendimientos japoneses están subiendo claramente. Simplemente siguen muy por debajo de sus equivalentes estadounidenses. Esa diferencia sigue siendo relevante para el carry trade, en el que los inversores toman préstamos en una moneda con un rendimiento relativamente bajo para invertir en activos con mayor rendimiento en otros lugares.
El proceso de normalización del BoJ hace que pedir préstamos en Yenes japoneses sea más caro que antes, pero el diferencial de rendimiento positivo disponible en los activos estadounidenses sigue siendo considerable.
El resultado es visible en el gráfico del USD/JPY, ya que los dos bancos centrales están moviendo las tasas en la misma dirección, pero no han cambiado la ecuación relativa lo suficiente como para generar el mismo nivel de convicción en los mercados de divisas.
El mercado opera en función de la próxima subida, no de la última
La divergencia también pone de relieve un principio más amplio de los mercados de divisas: las monedas miran hacia el futuro.
Un banco central puede subir las tasas de interés y aun así ver caer su moneda si los inversores esperaban una decisión aún más agresiva. Por el contrario, una subida ampliamente anticipada puede respaldar a una moneda si las proyecciones que la acompañan sugieren que se avecina un endurecimiento adicional.
Esto ayuda a explicar por qué la tasa de política monetaria del BoJ, en máximos de 31 años, ha fracasado a la hora de generar un rally sostenido del Yen. La cifra absoluta parece significativa en el contexto japonés, pero los inversores comparan Japón no solo con su propia historia monetaria, sino también con los rendimientos disponibles en otros lugares.
Actualmente, la Fed combina una tasa de política monetaria más alta con una señal más clara de que podría seguir otra subida. El BoJ está endureciendo su política desde un punto de partida excepcionalmente bajo, al tiempo que enfrenta un desacuerdo visible dentro de su propio consejo de política monetaria.
Por lo tanto, las dos subidas de 25 puntos básicos son matemáticamente idénticas, pero financieramente muy diferentes.
La amenaza de intervención de Japón pone a prueba hasta dónde llevará el mercado al Yen
Hay una fuerza capaz de complicar esta divergencia: las autoridades japonesas. Después de que el USD/JPY subiera por encima de 158 tras la decisión del BoJ, las autoridades japonesas realizaron una verificación de tasas, según Nikkei. El procedimiento consiste en ponerse en contacto con operadores de divisas para obtener cotizaciones actuales de los tipos de cambio y se sigue de cerca porque puede preceder a una intervención directa en el mercado de divisas.
La verificación de tasas fue suficiente para desencadenar un fuerte rebote del Yen japonés. El Ministerio de Finanzas de Japón (MoF) decide si se interviene en el mercado de divisas, mientras que el BoJ suele ejecutar la operación. La ministra de Finanzas, Satsuki Katayama, también ha indicado que Tokio está preparado para tomar nuevas medidas coordinadas si fuera necesario.
Kevin Ford, estratega de divisas y macroeconomía de Convera, declaró a Reuters que "una subida que debilita la moneda es un resultado incómodo para los responsables de la política monetaria", lo que da a las autoridades japonesas un argumento más sólido para responder a una acción unilateral de los precios.
Esto hace que el área alrededor de 160 sea cada vez más importante para los operadores, aunque los funcionarios japoneses no identifican un tipo de cambio específico como umbral automático de intervención. La velocidad y la naturaleza desordenada de los movimientos cambiarios pueden ser tan importantes como el propio nivel.
Por lo tanto, el riesgo de intervención puede ralentizar el movimiento mostrado en el gráfico del USD/JPY o desencadenar reversiones abruptas. Lo que no cambia automáticamente es la divergencia de política monetaria que lo sustenta.
Y eso devuelve la historia a la paradoja original. La Fed y el BoJ subieron las tasas en 25 puntos básicos. Pero los mercados no están votando sobre lo que los bancos centrales ya han hecho. Se están posicionando en función de lo que creen que cada banco central puede hacer de forma creíble a continuación.
Por ahora, el gráfico del USD/JPY es su papeleta.
Autor

Ghiles Guezout
FXStreet
Ghiles Guezout es analista de mercado con una sólida trayectoria en inversiones bursátiles, trading y criptomonedas. Combina habilidades de análisis fundamental y técnico para identificar oportunidades de mercado.