Está en marcha una histórica liquidación de bonos del Tesoro. Los inversores los están comprando en volúmenes récord
Los rendimientos de los bonos del Tesoro a largo plazo subieron a su nivel más alto desde 2002 a principios de octubre, y los inversores están adquiriendo en las subastas una proporción récord de la nueva deuda del Gobierno. Las ventas provienen de inversores que protegen otras apuestas, no de compradores que se retiran. El rendimiento a 10 años alcanzó el 5.31% el 5 de octubre y el rendimiento a 30 años llegó al 5.67% el 7 de octubre.
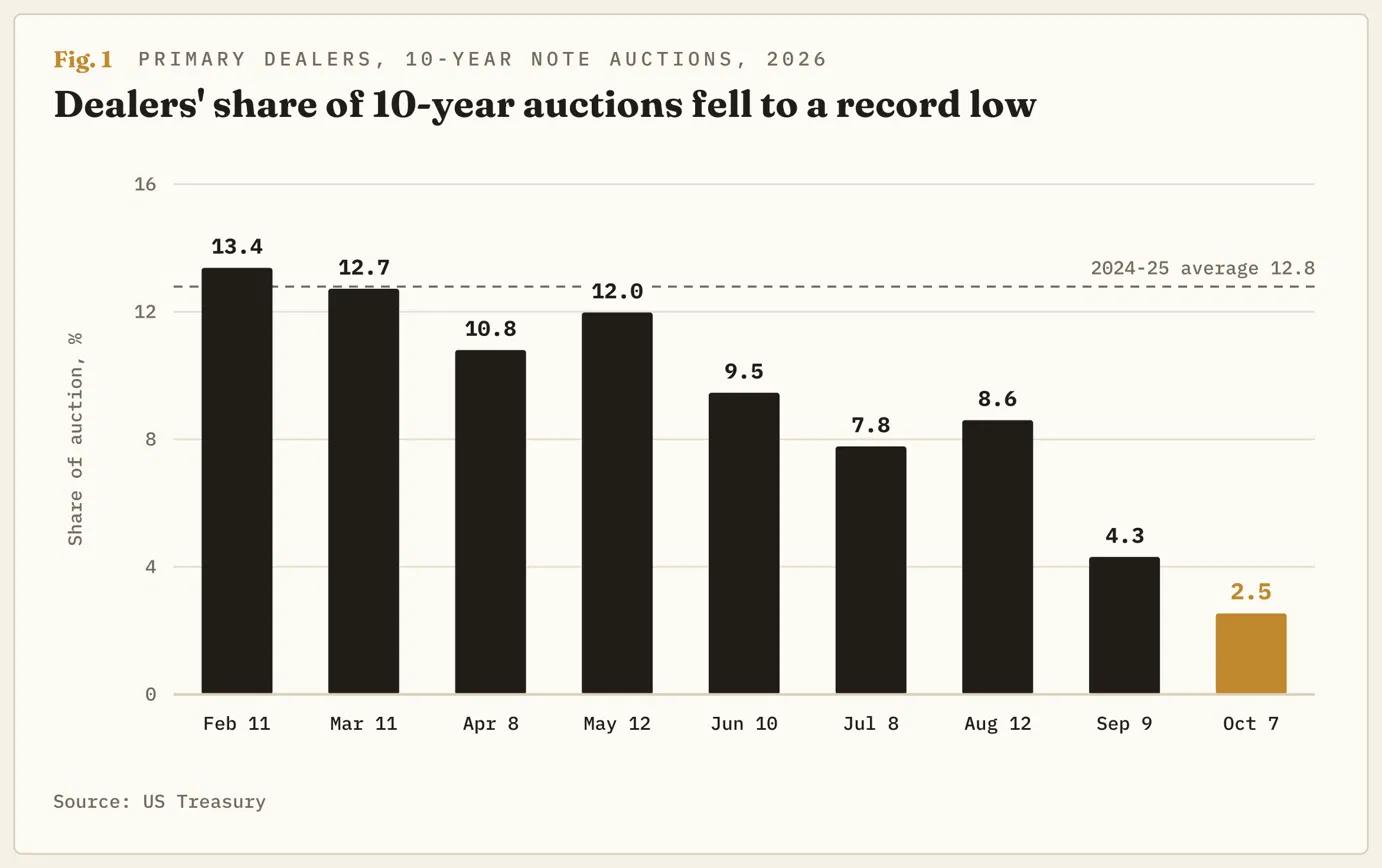
El Tesoro vendió 39.000 millones de dólares en bonos a 10 años el 7 de octubre al 5.300%. Los operadores primarios, los bancos obligados a pujar en cada subasta y a quedarse con lo que no adquieran los demás compradores, se quedaron con el 2.5%. Esa es la proporción más pequeña en una venta a 10 años en los registros que se remontan a 2003. La última vez que el Gobierno pagó tanto para endeudarse a diez años fue en noviembre de 2000, cuando recaudó 8.000 millones de dólares, aproximadamente una quinta parte de esa cantidad.
Cuanto mayor era el rendimiento, menos bonos se quedaban los bancos
En febrero, los operadores se quedaron con el 13.4% de una subasta a 10 años con un rendimiento del 4.18%, cerca del 13% que promediaron en 2024 y 2025. Su participación ha caído en seis de las ocho subastas a 10 años desde entonces, hasta el 2.5% el 7 de octubre. Cada aumento del rendimiento ha atraído a suficientes compradores adicionales como para que los bancos se queden con menos bonos, que es la forma en que se comportan los inversores centrados en el precio.
En la subasta de bonos a 30 años del 10 de septiembre, los operadores se quedaron con el 2.2%, la proporción más baja en cualquier subasta regular de bonos del Tesoro a tasa fija desde 2003. Ese fue el mes en que los rendimientos a 30 años alcanzaron su nivel más alto desde 2002.
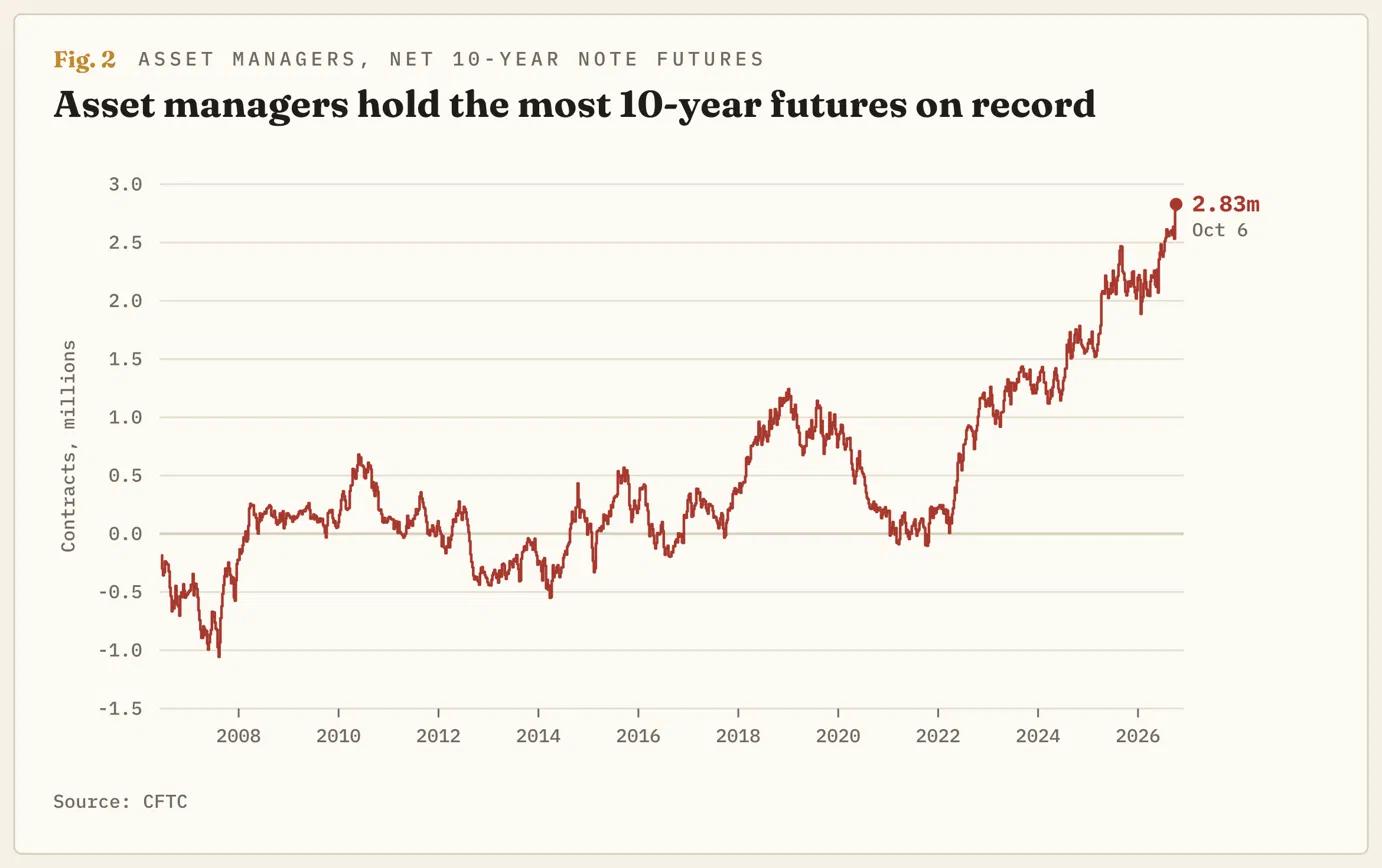
Las cantidades también son récord. Los inversores distintos de los operadores compraron 38.200 millones de dólares de los 42.000 millones de dólares en bonos a 10 años vendidos el 12 de agosto, la mayor cantidad en cualquier venta a 10 años desde 2003. La semana pasada, los gestores de activos mantenían 2,83 millones de futuros del Tesoro a 10 años, contratos que fijan ahora un precio para bonos que se entregarán posteriormente, después de restar los que vendieron. A 100.000$ en bonos por contrato, eso equivale a 283.000 millones de dólares, la mayor cantidad en los datos de la Commodity Futures Trading Commission (CFTC), que se remontan a 2006.
Las subastas sólidas no impiden que los rendimientos suban
En sus Perspectivas Cíclicas del 6 de octubre, PIMCO dijo que se estaba inclinando hacia los bonos a más largo plazo a medida que aumentaban sus rendimientos. Tres días después, el Director de Inversiones del Grupo PIMCO, Dan Ivascyn, declaró al Financial Times que un rendimiento del 6% para los bonos a 10 años era posible a corto plazo. Los inversores que compran más a medida que aumentan los rendimientos mantienen fuertes las subastas sin limitar los rendimientos. Unas subastas sólidas al 5.3% significan que los compradores están dispuestos a pagar un 5.3%, y que los rendimientos se detengan ahí depende de cuánto volumen de ventas forzadas llegue
Los vendedores están protegiendo otras apuestas
Un bono hipotecario pierde valor más rápidamente que otros bonos cuando suben las tasas, ya que menos propietarios refinancian y los préstamos se amortizan más lentamente. Sus propietarios compensan esto vendiendo bonos del Tesoro o futuros sobre bonos del Tesoro, lo que contribuye al aumento de los rendimientos de los bonos del Tesoro y de las tasas hipotecarias. Reuters contabilizó nueve grandes operaciones de cobertura hipotecaria a principios de octubre
Eris Innovations, una empresa de Chicago que desarrolla productos de futuros, declaró a Reuters que muchas de las hipotecas concedidas en los últimos tres años tienen tasas cercanas a las tasas hipotecarias actuales. La sensibilidad de un bono hipotecario a las tasas cambia más rápidamente cuando las tasas del mercado están cerca de la propia tasa del préstamo, por lo que esos préstamos necesitan la mayor cobertura de riesgos
Las mayores empresas de computación en la nube están pidiendo préstamos para construir centros de datos. Los compradores de sus bonos a largo plazo se cubren vendiendo futuros sobre bonos del Tesoro el día en que fijan el precio de una emisión, según declaró RBC BlueBay Asset Management a Reuters. Goldman Sachs (GS) estima que podrían vender un récord de 420.000 millones de dólares en bonos en 2027, y es probable que cada uno llegue acompañado de una venta de bonos del Tesoro
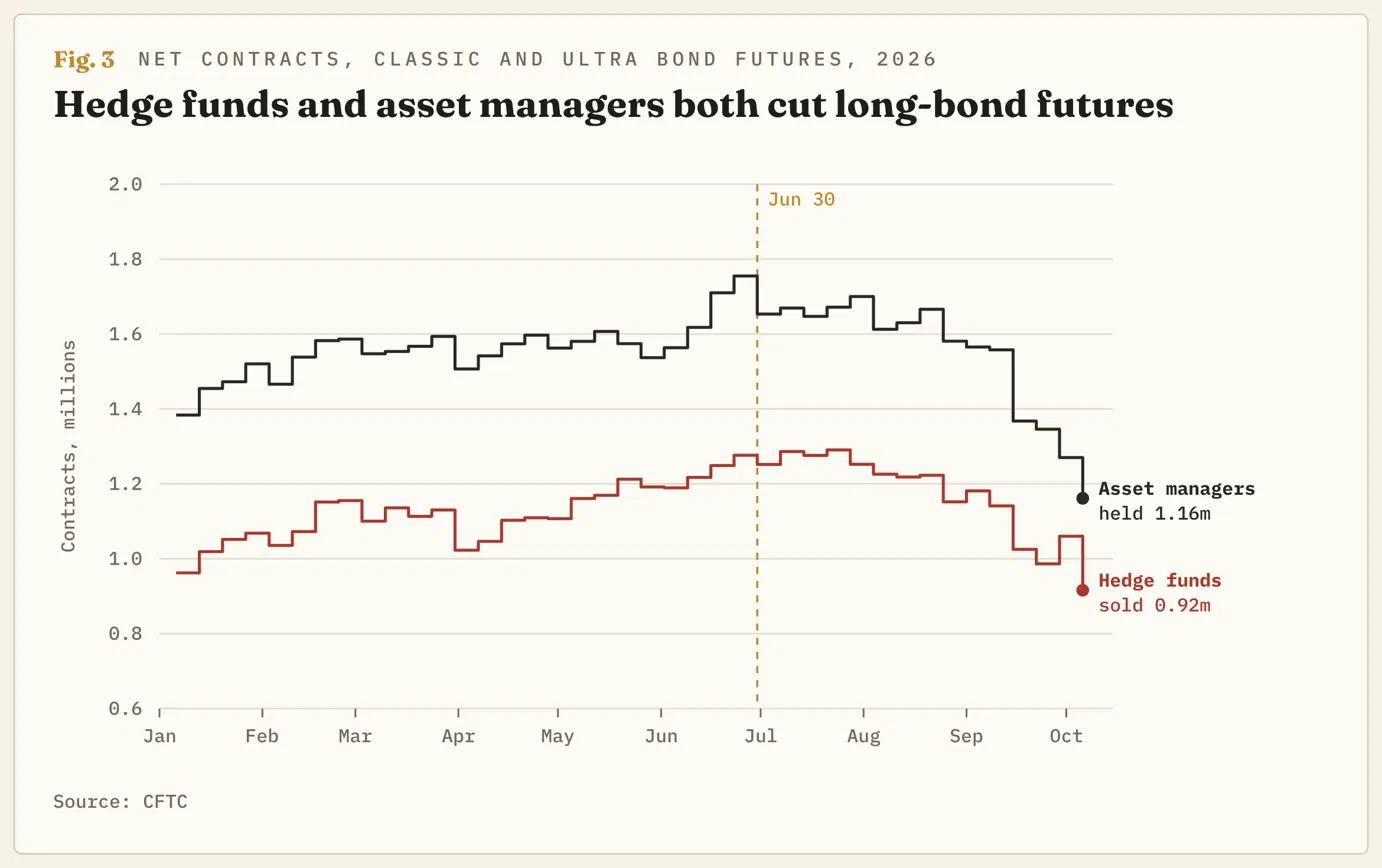
Los fondos de cobertura son el tercer grupo vendedor. Una operación popular entre los fondos de cobertura consiste en comprar bonos del Tesoro con dinero prestado y vender futuros contra ellos, obteniendo la pequeña diferencia entre ambos precios. Ponerle fin significa vender los bonos del Tesoro. Entre el 30 de junio y el 6 de octubre, los fondos de cobertura redujeron en más de una cuarta parte sus posiciones vendidas en futuros de bonos del Tesoro a largo plazo, principalmente durante las últimas cuatro semanas
Los gestores de activos, que normalmente se encuentran al otro lado de esa operación, redujeron sus posiciones en futuros de bonos a largo plazo en una proporción similar. Ivascyn declaró al Financial Times que parte de la reciente subida se debió a que los fondos de cobertura y otros inversores que piden dinero prestado para operar se vieron obligados a cerrar posiciones perdedoras
Las subastas de noviembre mostrarán qué lado se queda sin fuerzas primero
El tamaño de las subastas de letras y bonos del Tesoro no ha cambiado desde abril de 2024, por lo que esta liquidación se ha producido sin que se haya puesto a la venta una sola letra o bono adicional. El 5 de agosto, el Tesoro dijo que esperaba mantenerlos sin cambios durante al menos los próximos varios trimestres. Su próximo anuncio trimestral de endeudamiento está previsto para el 4 de noviembre. La participación de los operadores primarios en las siguientes subastas de bonos del Tesoro a 10 y 30 años mostrará si los compradores siguen presentes con estos rendimientos
Un tamaño sin cambios y una participación de los operadores primarios de un solo dígito significarían que los compradores siguen absorbiendo todo lo que se ofrece. Las nuevas subidas dependerían entonces de los vendedores forzados. La cobertura hipotecaria se relaja a medida que las tasas se alejan de las tasas de los préstamos recientes, y las salidas de los fondos de cobertura suelen producirse en oleadas, por lo que la subida se ralentizaría una vez que ambas hayan terminado. Es poco probable que la cobertura de riesgos de los bonos de las empresas de IA desaparezca, ya que crece con cada nueva emisión
Un mayor tamaño de las subastas, o una participación de los operadores primarios cercana de nuevo al 13% que promediaron en 2024 y 2025, significaría que los compradores han dado un paso atrás con estos rendimientos. Esto podría poner al bono a 10 años en camino hacia el 5.5%, el nivel por encima del cual Ivascyn espera que las acciones y los bonos corporativos se debiliten. Ambas partes de la cuestión figuran en el calendario: la del Tesoro, el 4 de noviembre, y la de los compradores, en las subastas posteriores
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.