Qué sucede después de un desplome del mercado de bonos del Tesoro de EE.UU.

El mercado mundial de bonos se encuentra bajo una fuerte presión, ya que los rendimientos de los bonos del Tesoro estadounidense alcanzan máximos de varias décadas, impulsados por el persistente riesgo de inflación, la intensa emisión de deuda pública y corporativa y el aumento de las primas por plazo. El aumento de los rendimientos eleva los costes de endeudamiento y endurece las condiciones financieras, pero una fuerte liquidación de bonos puede acabar desplazando la atención de los inversores de la inflación al crecimiento y la estabilidad financiera. Este mecanismo puede desencadenar paradójicamente un repunte de los bonos del Tesoro estadounidense, al tiempo que modifica la trayectoria del Oro, dependiendo de si los rendimientos reales se mantienen elevados o se produce un episodio de aversión al riesgo.
Los factores detrás del aumento de los rendimientos mundiales
Esto no es simplemente una cuestión de que la Reserva Federal (Fed) mantenga los tipos de interés más altos durante más tiempo. La liquidación actual del mercado de bonos es mucho mayor. Reuters informó recientemente de que los costes de endeudamiento público en EE.UU., Europa y Japón habían alcanzado máximos de varias décadas. La presión no se limita a EE.UU. Los mercados de bonos de Europa y Japón también están bajo presión, lo que demuestra que esto se está convirtiendo en una cuestión más amplia del mercado mundial de bonos.
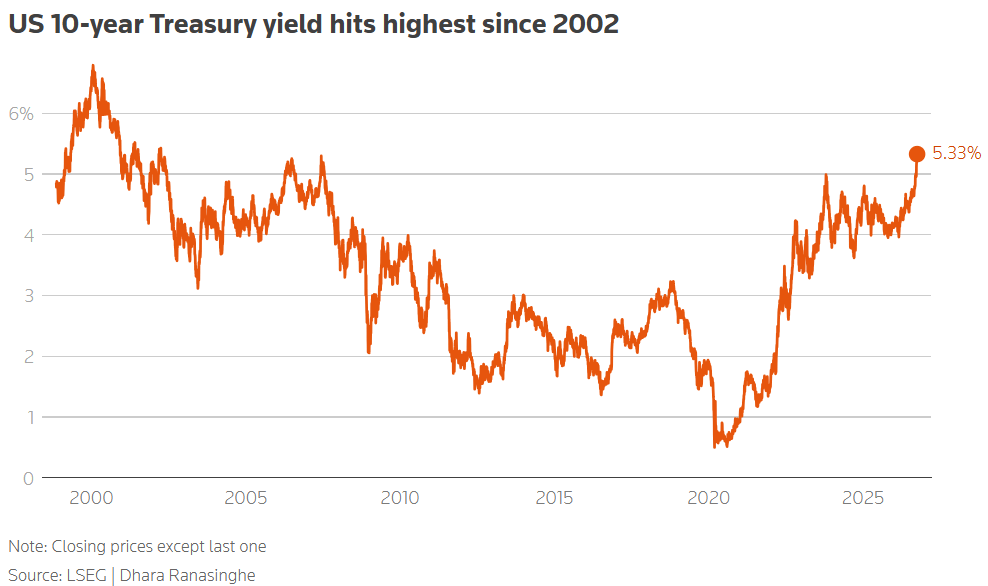
El rendimiento del Tesoro estadounidense a 10 años alcanzó alrededor del 5.34% en octubre, su nivel más alto desde 2002. El rendimiento de referencia también subió con fuerza en el tercer trimestre.
Hay varias fuerzas que afectan al mercado de bonos al mismo tiempo:
- Riesgo de inflación: Los precios de la energía y la incertidumbre geopolítica mantienen vivas las preocupaciones sobre la inflación.
- Endeudamiento público: Los gobiernos registran grandes déficits y emiten cantidades enormes de deuda.
- Endeudamiento corporativo: El auge de la inversión en inteligencia artificial (IA) está creando otra enorme fuente de demanda de capital. Reuters informó de que cinco grandes empresas de IA, entre ellas Alphabet, Amazon, Meta, Microsoft y Oracle, ya habían emitido alrededor de 220.000 millones de dólares de deuda en 2026, más del doble que el año anterior.
- La prima por plazo: Los inversores están exigiendo una mayor compensación para inmovilizar su dinero en bonos a largo plazo, porque ha aumentado la incertidumbre en torno a la inflación, la política fiscal, las emisiones y los tipos de interés futuros.
Fidelity describe esto como parte de un cambio más amplio que se aleja de la era del dinero fácil hacia un nuevo régimen en el que el coste del capital y la volatilidad de los tipos podrían mantenerse estructuralmente más elevados. Y esa es la verdadera historia.
Revaloración del régimen de tipos de interés
El mercado no se limita a revalorar la próxima reunión de la Fed; está revalorando todo el régimen de tipos de interés. Durante aproximadamente una década después de la crisis financiera, la hipótesis dominante era relativamente sencilla: baja inflación, débil crecimiento, flexibilización cuantitativa, abundantes ahorros mundiales y tipos de interés bajos. Ese entorno favorecía a los inversores que poseían bonos de larga duración.
Pero las hipótesis están cambiando. El mercado se enfrenta cada vez más a un riesgo persistente de inflación, enormes déficits fiscales, inversiones masivas en IA e infraestructuras, grandes emisiones de deuda pública, un menor apoyo monetario y una incertidumbre geopolítica. Esto crea un entorno completamente diferente.
Por tanto, el aumento de los rendimientos no indica automáticamente una crisis. Unos rendimientos más elevados pueden reflejar un crecimiento económico más sólido, incertidumbre sobre la inflación, endeudamiento público y gasto de capital relacionado con la IA. No toda liquidación de bonos puede calificarse de crisis financiera.
Cómo repercute el aumento de los rendimientos en la economía
El aumento de los rendimientos no es necesariamente la crisis. El verdadero peligro es lo que esos rendimientos empiezan a provocar en el sistema financiero. Cuanto más suben los rendimientos, más caro se vuelve todo el sistema financiero. Aumentan los tipos hipotecarios. Suben los costes de endeudamiento corporativo. Aumentan los gastos por intereses de los gobiernos. La refinanciación se encarece. Y los inversores empiezan a exigir mayores rendimientos a casi todos los activos.
Ahí es donde la liquidación de bonos puede empezar a repercutir en la economía. Un gobierno que emite deuda tiene que pagar más para financiarla. Una empresa que refinancia deuda antigua tiene que pagar más. Las acciones también pueden verse presionadas, ya que el aumento de los rendimientos incrementa la tasa de descuento aplicada a las ganancias futuras, especialmente cuando las valoraciones ya son elevadas.
El mercado de bonos no existe de forma aislada. El rendimiento de los bonos gubernamentales se convierte en parte del coste del capital para el resto del sistema financiero.
Qué ocurre después de un desplome del mercado de bonos
No ocurre un único resultado cada vez. Pero, ante un shock suficientemente grave en el mercado de bonos, existe un mecanismo recurrente al que vale la pena prestar atención.
Al principio, los rendimientos suben porque los inversores exigen una mayor compensación. Las condiciones financieras se endurecen. Los prestatarios más arriesgados comienzan a sentir la presión. Las posiciones muy apalancadas se vuelven más difíciles de mantener.
Finalmente, si el estrés se extiende lo suficiente, los inversores pueden pasar de preocuparse por la inflación a preocuparse por el crecimiento y la estabilidad financiera. Y ese es el posible punto de inflexión. De repente, la pregunta cambia de: "¿Hasta dónde pueden subir los rendimientos?" a "¿Cuánto daño económico están causando estos rendimientos?"
Es entonces cuando el mecanismo tradicional de refugio seguro puede volver a entrar en juego. La misma fuerza que impulsa los rendimientos al alza puede acabar impulsándolos de nuevo a la baja. Si los inversores reducen el riesgo de forma agresiva, pueden buscar los mercados de bonos gubernamentales más profundos y líquidos. Eso puede impulsar al alza los precios de los bonos del Tesoro estadounidense. Y como los precios de los bonos y los rendimientos se mueven de forma inversa, los rendimientos pueden caer repentinamente.
Esta es la paradoja: la propia venta masiva de bonos puede acabar creando las condiciones para el repunte de los bonos que le pone fin. GoldBroker sostiene que un auténtico evento de aversión al riesgo, un desapalancamiento o un shock crediticio podrían acabar provocando una renovada demanda de bonos del Tesoro e impulsar los rendimientos a largo plazo fuertemente a la baja.
El impacto sobre el Oro
Si los rendimientos finalmente se revierten, la siguiente pregunta es: ¿qué ocurre con el Oro?
En circunstancias normales, el aumento de los rendimientos de los bonos es una mala noticia para el Oro porque, si los rendimientos de los bonos del Tesoro estadounidense suben significativamente, aumenta el coste de oportunidad de mantener Oro. Esa es la relación tradicional. Pero el Oro no ha caído con fuerza pese a que los rendimientos estadounidenses a largo plazo han subido drásticamente. Esto podría reflejar que los inversores están mirando más allá de los niveles absolutos de las tasas de interés y centrándose, en cambio, en lo que las tasas más altas nos dicen sobre la deuda soberana, las presiones fiscales y la prima por plazo.
Esto crea dos escenarios muy diferentes para el Oro:
- Los rendimientos siguen subiendo sin que se produzca una ruptura financiera: Esto podría ser potencialmente bajista para el Oro. Unos rendimientos reales más altos y un Dólar estadounidense (USD) más fuerte pueden seguir presionando al metal. En este escenario, la relación tradicional entre el Oro y los rendimientos reales sigue dominando. El mercado de bonos está bajo presión, pero el sistema financiero está absorbiendo esa presión.
- Los rendimientos suben de forma tan agresiva que desencadenan un evento de aversión al riesgo: Este es un entorno completamente diferente. Si el crecimiento se deteriora, los diferenciales de crédito se amplían, el apalancamiento se deshace y los rendimientos a largo plazo finalmente se desploman, el Oro podría beneficiarse tanto de la caída de los rendimientos reales como de las expectativas de un renovado apoyo monetario.
Y hay otro factor: la credibilidad fiscal. Si los inversores se preocupan cada vez más por la deuda y los déficits públicos, el Oro puede volverse atractivo no simplemente como cobertura contra la inflación, sino como un activo alternativo fuera del sistema de deuda pública. En una auténtica crisis de liquidez, el Oro también puede sufrir ventas forzadas, pero las consecuencias a medio plazo pueden ser muy diferentes.
Cinco señales clave a las que prestar atención
Nadie sabe exactamente cuándo una reevaluación se convierte en una crisis. Por eso, en lugar de intentar predecir el máximo de los rendimientos, hay que observar las señales que indican que el mercado está cambiando de régimen:
- Rendimientos del Tesoro: Si los rendimientos a largo plazo siguen marcando nuevos máximos, las condiciones financieras se están endureciendo. Pero no hay que asumir simplemente que otro nuevo máximo significa que una crisis es inminente. Lo importante es cómo reaccionan la economía y los mercados financieros ante esos rendimientos más altos.
- Volatilidad de los bonos: La estimación de volatilidad de opciones de Merrill Lynch, o índice MOVE, es especialmente importante. Este índice refleja la volatilidad implícita del mercado de opciones de los bonos del Tesoro estadounidense. Un aumento sostenido del MOVE indica que el problema no es simplemente de valoración; se está convirtiendo en un problema de volatilidad.
- Demanda en las subastas del Tesoro: Reuters informó recientemente de una demanda inusualmente débil en una subasta de bonos del Tesoro a cinco años celebrada en septiembre, incluido un amplio "tail" y el ratio de cobertura más bajo en nueve años. Eso no significa que el Tesoro estadounidense vaya a fracasar en la venta de su deuda; la cuestión es el precio que necesita ofrecer para atraer a los compradores.
- Diferenciales de crédito: Si los diferenciales del crédito corporativo y de menor calidad comienzan a ampliarse bruscamente, eso constituye una advertencia de que el aumento de los rendimientos gubernamentales se está extendiendo al sistema de crédito privado. Esta puede ser una de las confirmaciones más importantes de que el problema se está volviendo sistémico.
- Oro frente a los rendimientos reales: Si los rendimientos reales siguen subiendo y el Oro se desploma, la relación tradicional sigue dominando. Pero si los rendimientos reales suben mientras el Oro se niega a caer, o si el Oro comienza a subir pese a unas tasas reales más altas, eso podría indicar que los inversores están cada vez más preocupados por la razón subyacente del aumento de los rendimientos.
El mayor error en este momento es asumir que los rendimientos de los bonos más altos son automáticamente el punto máximo del ciclo. Una inflación estructuralmente más alta, los déficits fiscales, la inversión en IA y una elevada emisión pueden mantener los rendimientos elevados durante un periodo prolongado. Fidelity advierte específicamente de que las tasas elevadas y la volatilidad de las tasas podrían seguir siendo una característica del panorama de inversión, en lugar de ser un fenómeno temporal.
No intentes predecir el máximo exacto de los rendimientos — observa la reacción ante unos rendimientos más altos. Si los rendimientos suben y la economía lo absorbe, la venta masiva de bonos puede continuar. Si los rendimientos suben y el estrés financiero comienza a extenderse, la historia cambia. Una venta masiva de bonos grave puede endurecer las condiciones financieras de forma tan agresiva que finalmente cree las condiciones para que los rendimientos vuelvan a caer y cambie potencialmente las perspectivas del Oro. Sigue observando los rendimientos del Tesoro, la volatilidad de los bonos, la demanda en las subastas, los diferenciales de crédito y la reacción del Oro ante las tasas reales.
(Este artículo se elaboró con la ayuda de una herramienta de Inteligencia Artificial y fue revisado por un editor. Más información.)
Autor

Dhwani Mehta
FXStreet
Dhwani Mehta, Editora y Analista, cuenta con diez años de experiencia analizando y cubriendo los mercados globales. Está especializada en Forex y Materias Primas.