El pánico en torno a los bonos franceses es exagerado: Esto es lo que el mercado está interpretando mal

El rendimiento de los bonos gubernamentales franceses a 10 años ha subido por encima del 5%, reavivando los temores a una crisis de deuda soberana en la Eurozona. Con una deuda pública superior a 3.5 billones de euros, déficits presupuestarios persistentes y un panorama político fragmentado, los inversores cuestionan cada vez más la capacidad del Gobierno francés para estabilizar sus finanzas.
Sin embargo, el deterioro del sentimiento del mercado no significa necesariamente que Francia se dirija hacia una crisis de deuda al estilo griego. Detrás de los titulares alarmantes, varios factores sugieren que la situación sigue siendo manejable, siempre que los responsables de la política económica puedan recuperar la credibilidad fiscal antes de que la presión del mercado se vuelva autosostenible.
Los mercados de bonos están enviando una advertencia, no necesariamente prediciendo un impago
Los bonos gubernamentales franceses han sufrido una intensa presión vendedora, llevando el rendimiento a 10 años por encima del 5% y ampliando el diferencial frente a los bonos alemanes equivalentes hasta aproximadamente 175 puntos básicos.
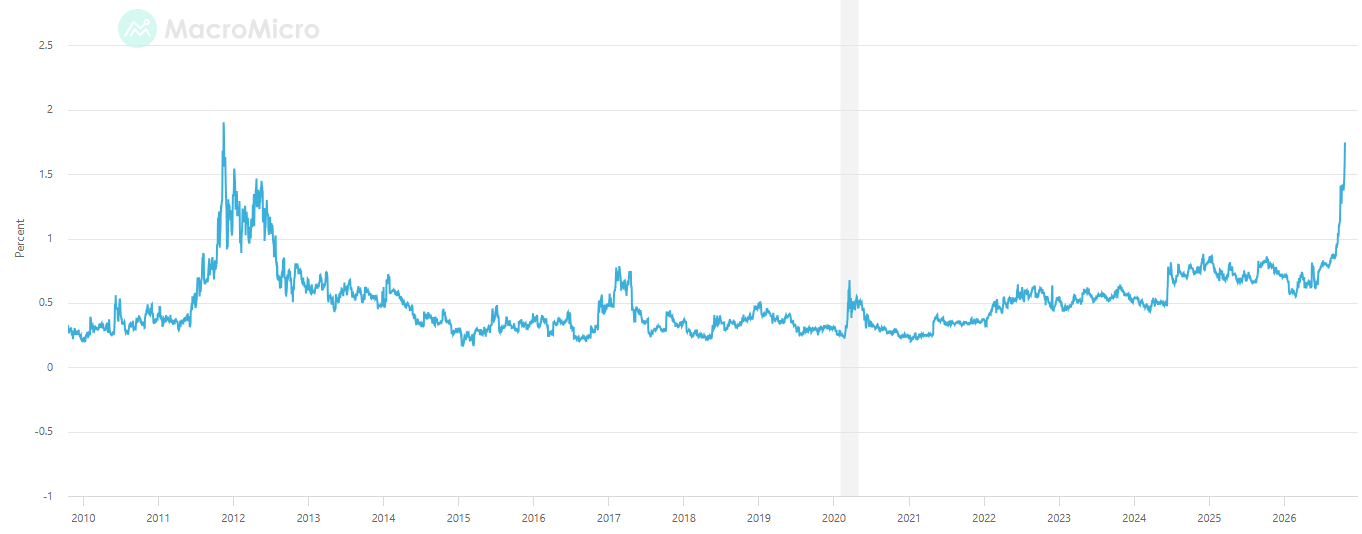
La venta masiva refleja preocupaciones reales sobre la trayectoria fiscal de Francia. Se estima que el déficit presupuestario rondará el 5.4% del Producto Interior Bruto (PIB) este año, mientras que la deuda pública podría alcanzar el 121.7% del PIB en 2027, según Oddo BHF. Los inversores también están descontando la dificultad de aprobar reformas fiscales significativas antes de las elecciones presidenciales de 2027. Sin una mayoría parlamentaria estable, incluso los ajustes presupuestarios modestos se han vuelto políticamente controvertidos.
Sin embargo, el aumento de los rendimientos no indica automáticamente que un país esté perdiendo el acceso a los mercados financieros. Francia sigue emitiendo bonos gubernamentales y las recientes subastas de deuda se han desarrollado sin grandes alteraciones. Esta distinción es importante: un mercado que exige una mayor compensación por el riesgo no es lo mismo que un mercado que se niega a financiar al Gobierno por completo.
La dinámica técnica del mercado también puede haber amplificado el descenso de los precios de los bonos. El desmantelamiento de posiciones apalancadas y las ventas forzadas por parte de algunos inversores pueden acelerar los movimientos más allá de lo que justificarían por sí solas las variaciones de los fundamentos económicos.
Esto no significa que la venta masiva sea inofensiva, pero sugiere que los rendimientos actuales pueden reflejar una combinación de preocupaciones estructurales, incertidumbre política y una dislocación temporal del mercado.
El rendimiento del 5% no se aplica a todo el stock de deuda de Francia
Una de las distinciones más importantes al evaluar la carga de deuda de Francia es la diferencia entre el tipo de interés de los bonos recién emitidos y el coste medio de financiación de la deuda en circulación. Aunque el Gobierno francés afronta ahora costes de endeudamiento superiores al 5% en los bonos a 10 años, su deuda existente se emitió a lo largo de muchos años, a menudo con tipos considerablemente más bajos.
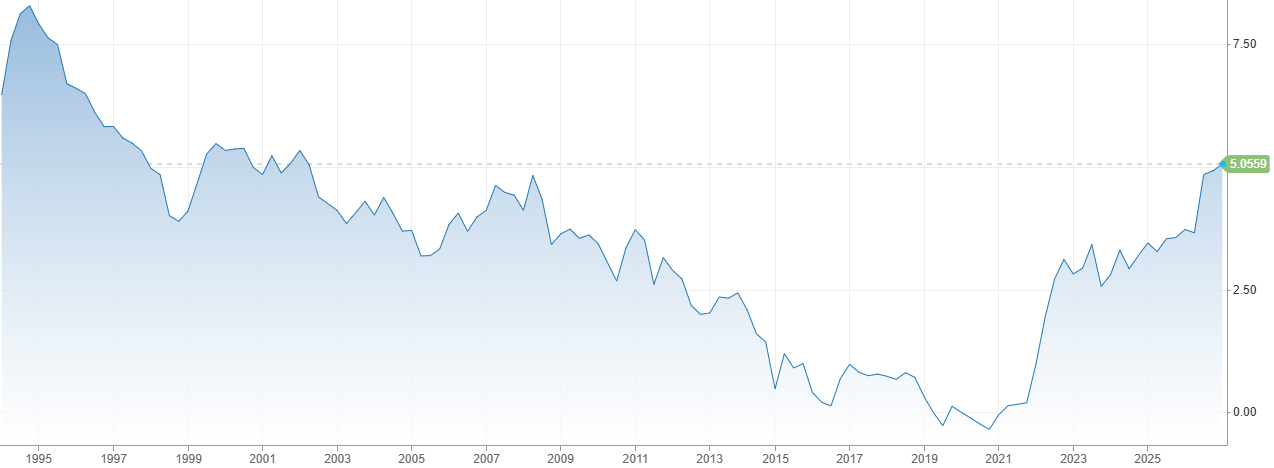
Según el economista jefe de AXA, Gilles Moëc, el tipo de interés medio de la deuda pública francesa en circulación es de aproximadamente el 2.2% en 2026. Esto se compara con el 6.5% de 1994 y el 3.1% de 2011. Por tanto, los mayores rendimientos del mercado afectan gradualmente a las finanzas públicas, a medida que los bonos que vencen se refinancian y se emite nueva deuda. Esto proporciona tiempo a los responsables de la política económica, aunque no un tiempo ilimitado, para corregir la trayectoria fiscal.
Moëc también señala la importancia del crecimiento económico nominal, estimado anualmente en torno al 3%. En estas condiciones, una mejora del saldo fiscal primario de aproximadamente dos puntos porcentuales del PIB podría ayudar a estabilizar la ratio de deuda.
Dicho ajuste sería políticamente difícil, pero no es económicamente inconcebible. Francia ha llevado a cabo importantes ajustes fiscales anteriormente, especialmente en la década de 1990 y después de la crisis financiera mundial.
El desafío no consiste tanto en una incapacidad inmediata para pagar la deuda como en demostrar una trayectoria creíble hacia su estabilización.
Francia no es Grecia en 2010
Las comparaciones con la crisis de deuda soberana de la Eurozona son comprensibles, pero pasan por alto diferencias importantes. Francia cuenta con una economía grande y diversificada, una base sustancial de ahorro interno y una posición exterior ampliamente equilibrada. Su sistema bancario opera en un entorno de regulación europea más sólido que durante la crisis anterior.
A diferencia de Grecia a comienzos de la década de 2010, Francia no se enfrenta simultáneamente a un colapso del acceso a los mercados, una grave crisis bancaria y un importante desequilibrio de financiación exterior.
El contexto económico europeo más amplio también es diferente. Alemania está adoptando una postura fiscal más expansiva, lo que podría proporcionar apoyo a la actividad económica regional en lugar de reforzar un periodo sincronizado de austeridad.
El Fondo Monetario Internacional (FMI) ha reconocido estas diferencias. En declaraciones a CNBC, la directora gerente del FMI, Kristalina Georgieva, subrayó que la arquitectura financiera europea está ahora mejor preparada para soportar las tensiones de la deuda soberana: "Y creo que debemos recordar que, [en comparación] con la ocasión anterior, ahora tenemos un sistema mucho más maduro en Europa. Contamos con la fortaleza del Banco Central Europeo. Tenemos otros instrumentos que Europa ha desarrollado para protegerse frente a los riesgos para la estabilidad financiera."
Esta evaluación no descarta los problemas fiscales de Francia. En cambio, sugiere que la Eurozona está mejor preparada para contener las consecuencias de una pérdida de confianza de los inversores. Como señaló el economista jefe de ING, Carsten Brzeski: "La credibilidad de Grecia fue destruida por estadísticas falsas; la de Francia está siendo erosionada por falsas promesas."
La distinción es significativa. La credibilidad fiscal de Francia se ha debilitado, pero reconstruir la confianza sigue siendo posible si los compromisos políticos se traducen en medidas concretas.
El Banco Central Europeo tiene herramientas para evitar una crisis más amplia
El Banco Central Europeo (BCE) representa otra diferencia importante respecto a las crisis de deuda soberana anteriores. Desde la crisis de la Eurozona, las instituciones europeas han desarrollado mecanismos diseñados para evitar una fragmentación financiera injustificada y contener los movimientos desestabilizadores en los mercados de bonos gubernamentales.
Inicialmente, el BCE podría responder mediante la comunicación, ajustes en su orientación de política monetaria o cambios en el ritmo al que reduce sus tenencias de bonos. Una intervención más directa podría implicar el Instrumento de Protección de la Transmisión (TPI), que permite al banco central comprar bonos gubernamentales cuando la dinámica del mercado amenaza la transmisión efectiva de la política monetaria.
El Mecanismo Europeo de Estabilidad (MEDE), por su parte, cuenta con aproximadamente 433.000 millones de euros de capacidad de préstamo disponible, lo que ofrece otra posible fuente de apoyo financiero bajo las condiciones adecuadas.
Estos mecanismos no proporcionan a Francia una red de seguridad incondicional. El TPI está sujeto a criterios de elegibilidad, incluido el cumplimiento del marco fiscal de la Unión Europea. Por lo tanto, no aprobar un presupuesto creíble podría complicar el acceso a los mismos instrumentos que podrían tranquilizar a los inversores.También existe una distinción fundamental entre una disfunción del mercado y una reevaluación justificada del riesgo crediticio soberano. El BCE podría mostrarse reacio a intervenir si los mayores rendimientos franceses reflejan principalmente la preocupación por las propias decisiones fiscales y políticas del país. No obstante, la existencia de estos instrumentos puede ayudar por sí misma a estabilizar las expectativas.
Un presupuesto creíble podría cambiar la narrativa del mercado
En última instancia, la solución más sostenible debe proceder de la propia Francia. El proyecto de presupuesto del Gobierno para 2027 incluye aproximadamente 43.000 millones de euros en ahorros fiscales propuestos, aunque también han circulado cifras alternativas de ajuste en el debate político. Aprobar un presupuesto creíble ofrecería una señal inmediata de que las instituciones francesas siguen siendo capaces de responder a la presión del mercado.
Pero la consolidación fiscal no tiene necesariamente que depender exclusivamente de recortes abruptos del gasto o de una mayor tributación. Las medidas para mejorar las tasas de empleo, aumentar la productividad, incrementar la eficiencia del gasto público y fortalecer el crecimiento económico a largo plazo podrían hacer más alcanzable la estabilización de la deuda.
Portugal ofrece una comparación europea útil, aunque imperfecta. Tras años de ajustes fiscales y reformas, su ratio de deuda ha adoptado una trayectoria considerablemente más favorable, lo que ilustra cómo pueden mejorar las percepciones del mercado cuando se fortalecen las finanzas públicas y las perspectivas de crecimiento.
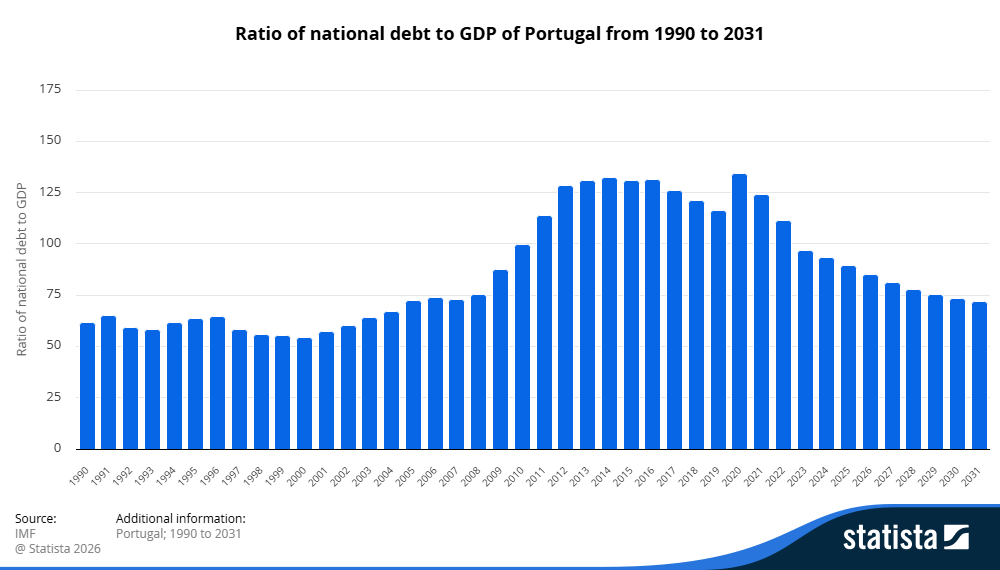
La economía mucho más grande de Francia, su estructura política diferente y sus mayores necesidades de financiación implican que la experiencia portuguesa no puede replicarse sin más. Aun así, demuestra que un nivel elevado de deuda pública no es necesariamente irreversible. Un marco fiscal creíble a medio plazo, respaldado por supuestos realistas y objetivos claros de implementación, podría reducir la prima de riesgo que los inversores exigen por los bonos franceses.
Como escribió el economista de Goldman Sachs Alexandre Stott en un informe: "Abordar el problema subyacente requiere una solución presupuestaria, no al BCE." Las instituciones europeas pueden ayudar a contener una crisis, pero no pueden sustituir a una estrategia fiscal nacional sostenible.
¿Qué podría descarrilar una recuperación de la confianza?
El argumento más sólido contra un pesimismo excesivo es que Francia aún cuenta con los recursos económicos, el apoyo institucional y las opciones de política necesarios para estabilizar su deuda. El argumento más sólido para la cautela es que estas ventajas solo son útiles si los líderes políticos pueden actuar.
La fragmentación parlamentaria podría impedir la aprobación de un presupuesto creíble. La proximidad de las elecciones presidenciales de 2027 podría alentar a los partidos a posponer las decisiones difíciles en lugar de asumir los costes políticos del ajuste fiscal.
Un bloqueo institucional prolongado podría reforzar entonces las presiones del mercado que dificultan el ajuste. Unos costes de endeudamiento más elevados aumentarían gradualmente los gastos del servicio de la deuda, reduciendo la flexibilidad fiscal del Gobierno. Una menor confianza podría pesar sobre la inversión y el crecimiento económico, mientras que nuevas rebajas de la calificación crediticia podrían desalentar aún más a algunos inversores.
Un deterioro más pronunciado de los bonos franceses también podría extenderse a otros mercados soberanos de la Eurozona, complicando la respuesta del BCE. Y aunque los mecanismos de apoyo europeos son considerablemente más sólidos que hace quince años, sus condiciones y limitaciones políticas implican que no puede darse por segura una intervención.
La cuestión central, por tanto, no es si Francia tiene capacidad para estabilizar su deuda, sino si su sistema político puede tomar las decisiones necesarias con la suficiente rapidez.
La crisis de deuda de Francia es grave, pero no está necesariamente destinada a convertirse en una catástrofe financiera. El país aún tiene tiempo, fortalezas económicas y salvaguardas europeas de su lado. Que esas ventajas sean suficientes dependerá menos del próximo titular del mercado de bonos que de la credibilidad de las decisiones fiscales adoptadas en París.
Autor

Ghiles Guezout
FXStreet
Ghiles Guezout es analista de mercado con una sólida trayectoria en inversiones bursátiles, trading y criptomonedas. Combina habilidades de análisis fundamental y técnico para identificar oportunidades de mercado.