El Gobierno de Francia podría caer por el presupuesto. Esto es lo que realmente significaría para el Euro
El Euro (EUR) cotiza en su nivel más bajo desde mayo de 2025, casi un 7% por debajo de su máximo de enero, y el Gobierno francés podría caer por su presupuesto de 2027 antes de que termine noviembre. La caída de un gobierno francés no ha movido mucho al Euro por sí sola, por lo que el riesgo para el precio es más limitado: que Francia pierda su lugar en la red de seguridad de emergencia que el Banco Central Europeo (BCE) mantiene para los bonos gubernamentales.
Esa red de seguridad, el Instrumento de Protección de la Transmisión (TPI), permite al BCE comprar los bonos de un país cuando sus costes de endeudamiento se disparan por razones que no son culpa suya. Francia mantiene el acceso mientras la Unión Europea (UE) no haya dictaminado que está incumpliendo la obligación de corregir su déficit, y un gobierno que no puede aprobar un presupuesto es la vía más rápida hacia ese dictamen. El BCE nunca ha utilizado el TPI, y su primera prueba podría ser un país que ya está sujeto a las reglas de déficit de la UE.
Los gobiernos franceses han caído dos veces sin perjudicar al Euro
El Gobierno de Michel Barnier perdió una votación de censura, la votación que derroca a un gobierno francés cuando una mayoría la respalda, el 4 de diciembre de 2024. Francia perdió su primer gobierno mediante una votación de censura desde 1962 y el Euro subió un 0.4% al día siguiente. El Gobierno de François Bayrou perdió una votación de confianza el 8 de septiembre de 2025, y en las cinco jornadas comerciales posteriores a cada caída el EUR/USD nunca se movió más de medio punto porcentual.
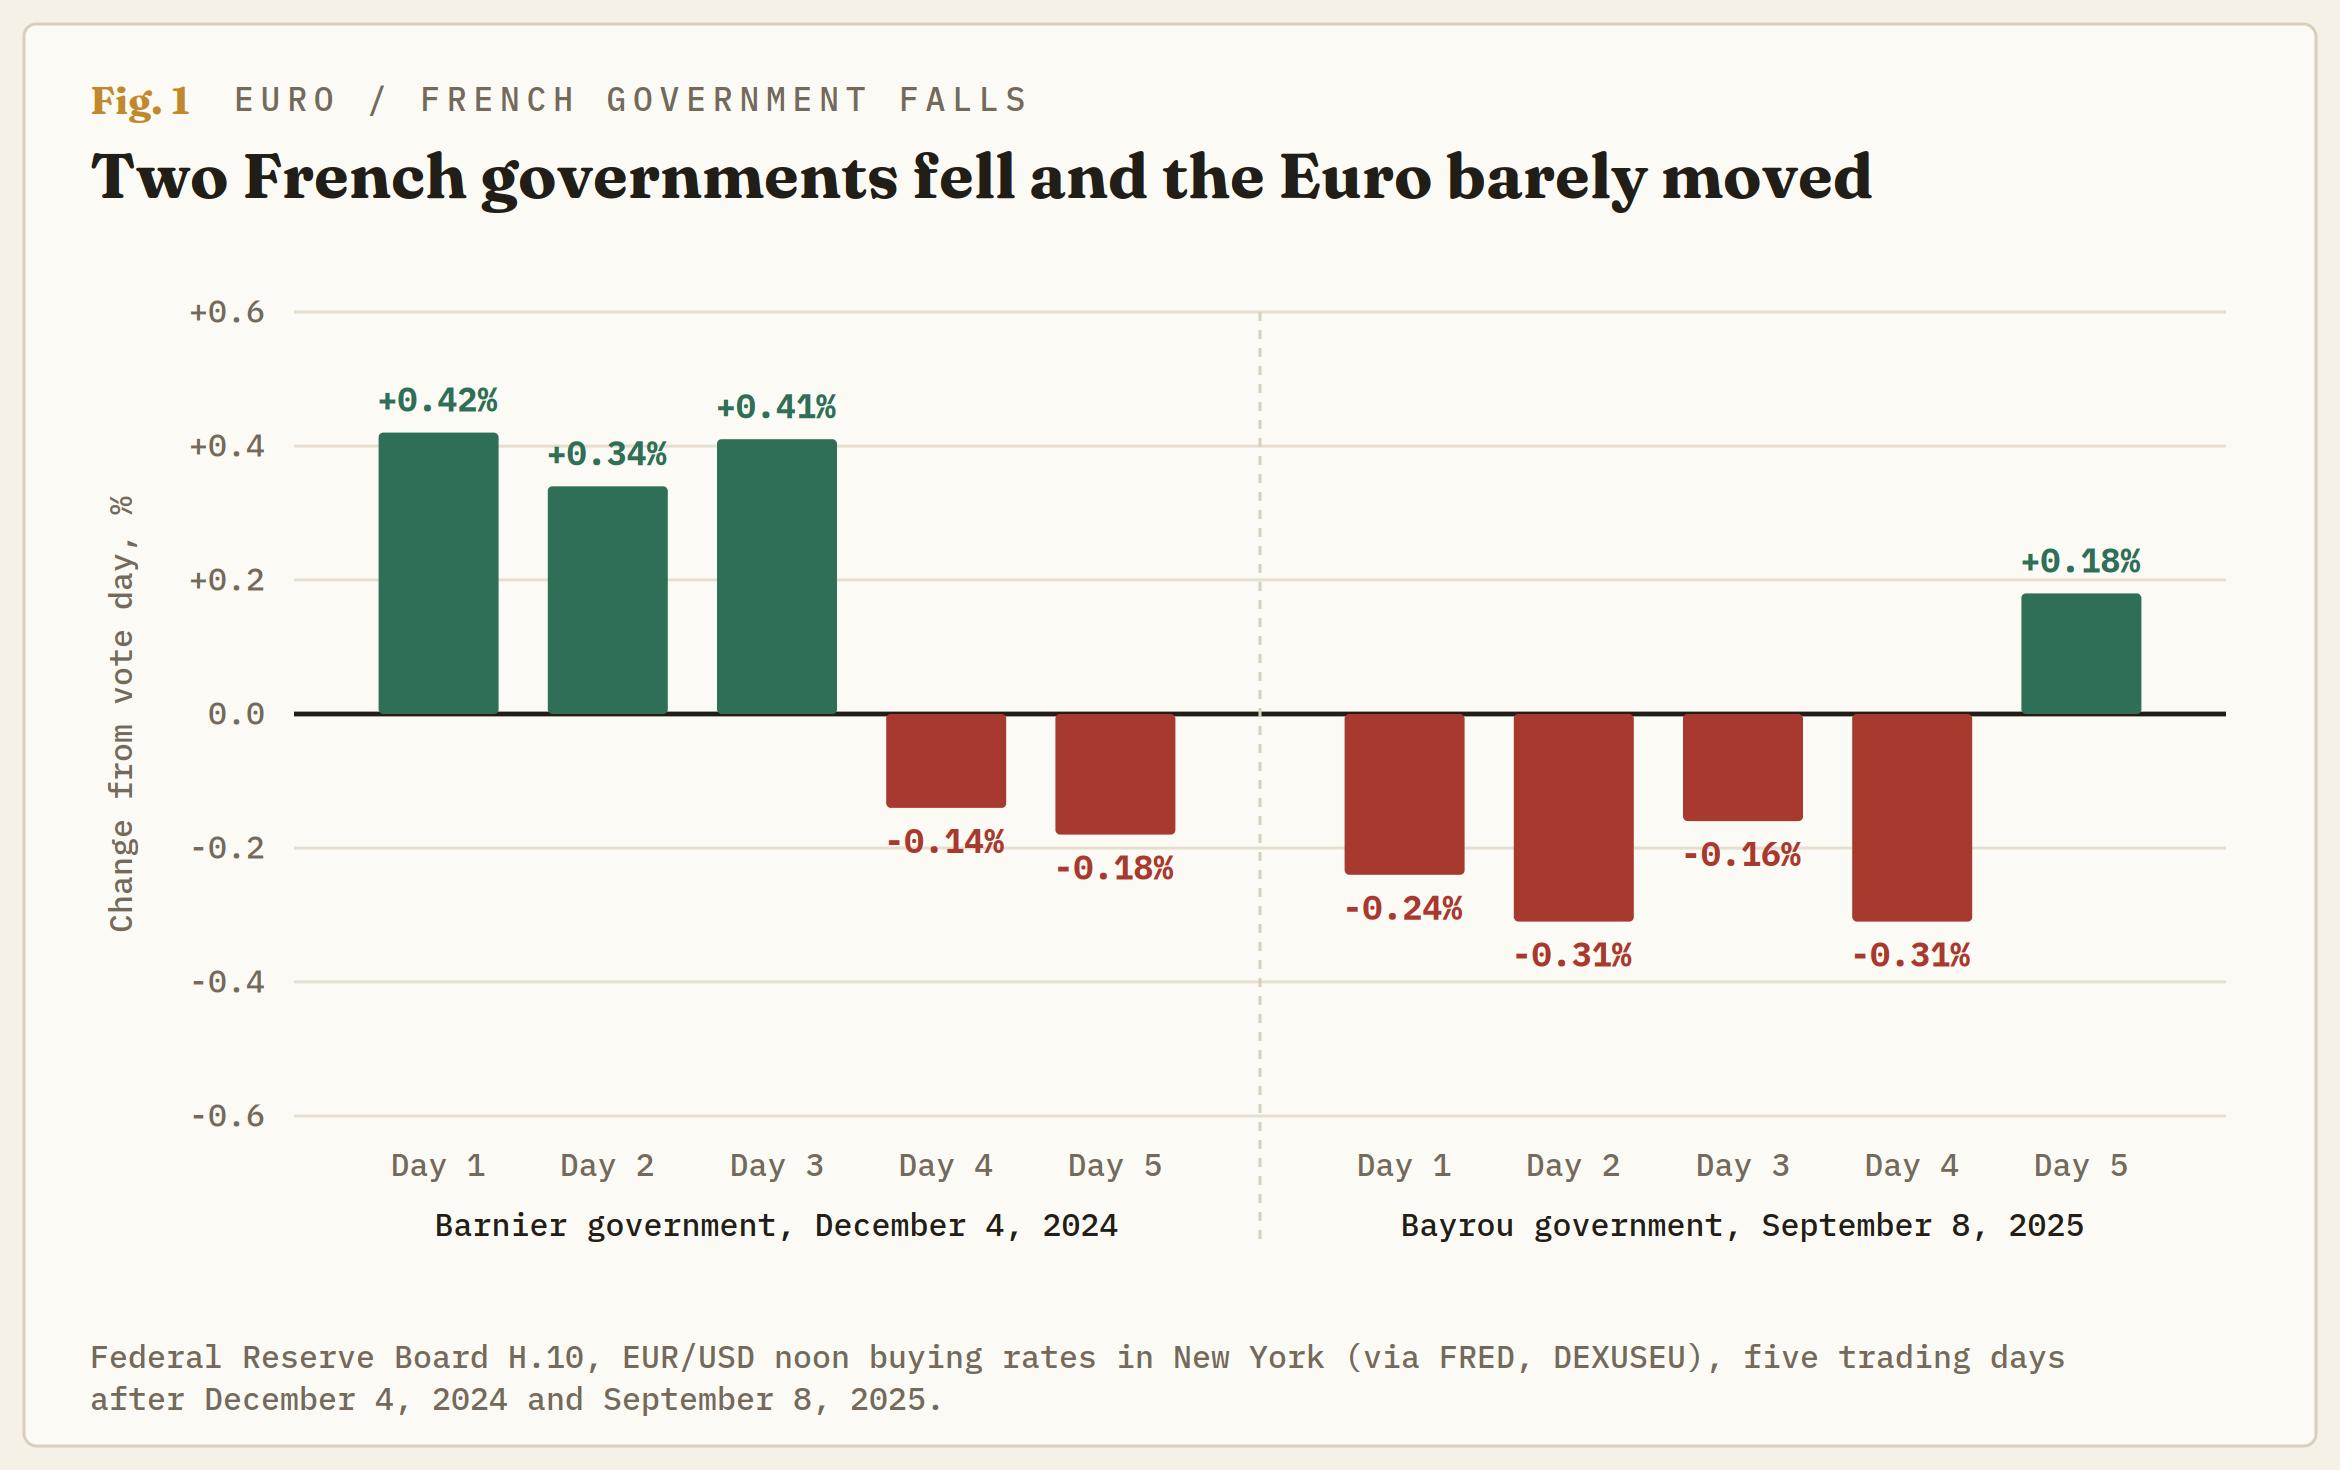
El coste de un colapso francés recae primero sobre los bonos franceses, porque los inversores exigen más para prestar a Francia que a Alemania. El Euro solo cae con ellos si esas ventas se extienden a otros países o cambian las expectativas de los operadores sobre las tasas del BCE, y en 2024 y 2025 no ocurrió ninguna de las dos cosas.
Esta vez las ventas se extendieron más allá de Francia
El diferencial entre los costes de endeudamiento franceses y alemanes a 10 años es de aproximadamente 1.5 puntos porcentuales, su nivel más amplio desde la crisis de deuda del Euro, después de su mayor aumento semanal en 17 años. Cuando el primer ministro Sebastien Lecornu dimitió por primera vez en octubre de 2025, era de aproximadamente 0.85 puntos. Sigue siendo primer ministro y el diferencial es casi el doble de amplio.
Los bonos italianos, belgas y griegos cayeron junto con los bonos franceses después de que se publicara el presupuesto de 2027 la semana pasada. El Euro también cayó frente al Yen y el Franco suizo, por lo que la debilidad no se limita al Dólar. España sumó una segunda votación el lunes, cuando el primer ministro Pedro Sánchez convocó elecciones generales para el 29 de noviembre, y el Euro alcanzó su nivel más bajo en 17 meses ese mismo día.
El acceso de Francia a la red de seguridad depende de media frase
El BCE creó el TPI en julio de 2022 para poder subir las tasas sin que los costes de endeudamiento de un país se desvincularan. Para poder acogerse a él, un país no debe estar sujeto al procedimiento de déficit excesivo, el proceso formal de la UE para los déficits que superan su límite del 3%, o no debe haber sido declarado culpable de no tomar medidas eficaces en el marco de dicho procedimiento. Francia está sujeta al procedimiento desde julio de 2024, por lo que su acceso depende de la segunda parte de esa prueba.
La declaración de que un país no está actuando es poco frecuente y se decide políticamente, lo que ha mantenido a Francia como país elegible hasta ahora. El presupuesto de 2027 tiene como objetivo reducir el déficit del 5.4% al 5% del Producto Interior Bruto (PIB), y un gobierno que caiga sin aprobar siquiera ese presupuesto daría a la UE su argumento más sólido hasta la fecha.
El BCE también compra únicamente cuando un aumento de los costes de endeudamiento no se explica por las propias finanzas del país, y un déficit del 5% es una explicación que podría citar. El ministro de Finanzas, Lescure, dijo el 6 de octubre que es demasiado pronto para hablar del TPI. Es posible que el BCE comprara bonos franceses de todos modos, pero el gobernador del Banco de Francia, Moulin, que forma parte del consejo del BCE encargado de fijar los tipos de interés, ha advertido contra las apuestas a su favor.
Una semana de tensión francesa eliminó un tercio de las subidas valoradas para septiembre
El tipo de interés de la facilidad de depósito del BCE, lo que paga a los bancos por dejar efectivo en él durante la noche, es del 2.50%. Los futuros, que son apuestas sobre el nivel de ese tipo después de cada reunión, asignan una probabilidad de alrededor del 30% a una subida el 29 de octubre y de casi una subida completa para el 17 de diciembre. Valoran el tipo en el 3.20% para septiembre de 2027, frente a cerca del 3.40% el 29 de septiembre y cerca del 2.80% a finales de agosto.
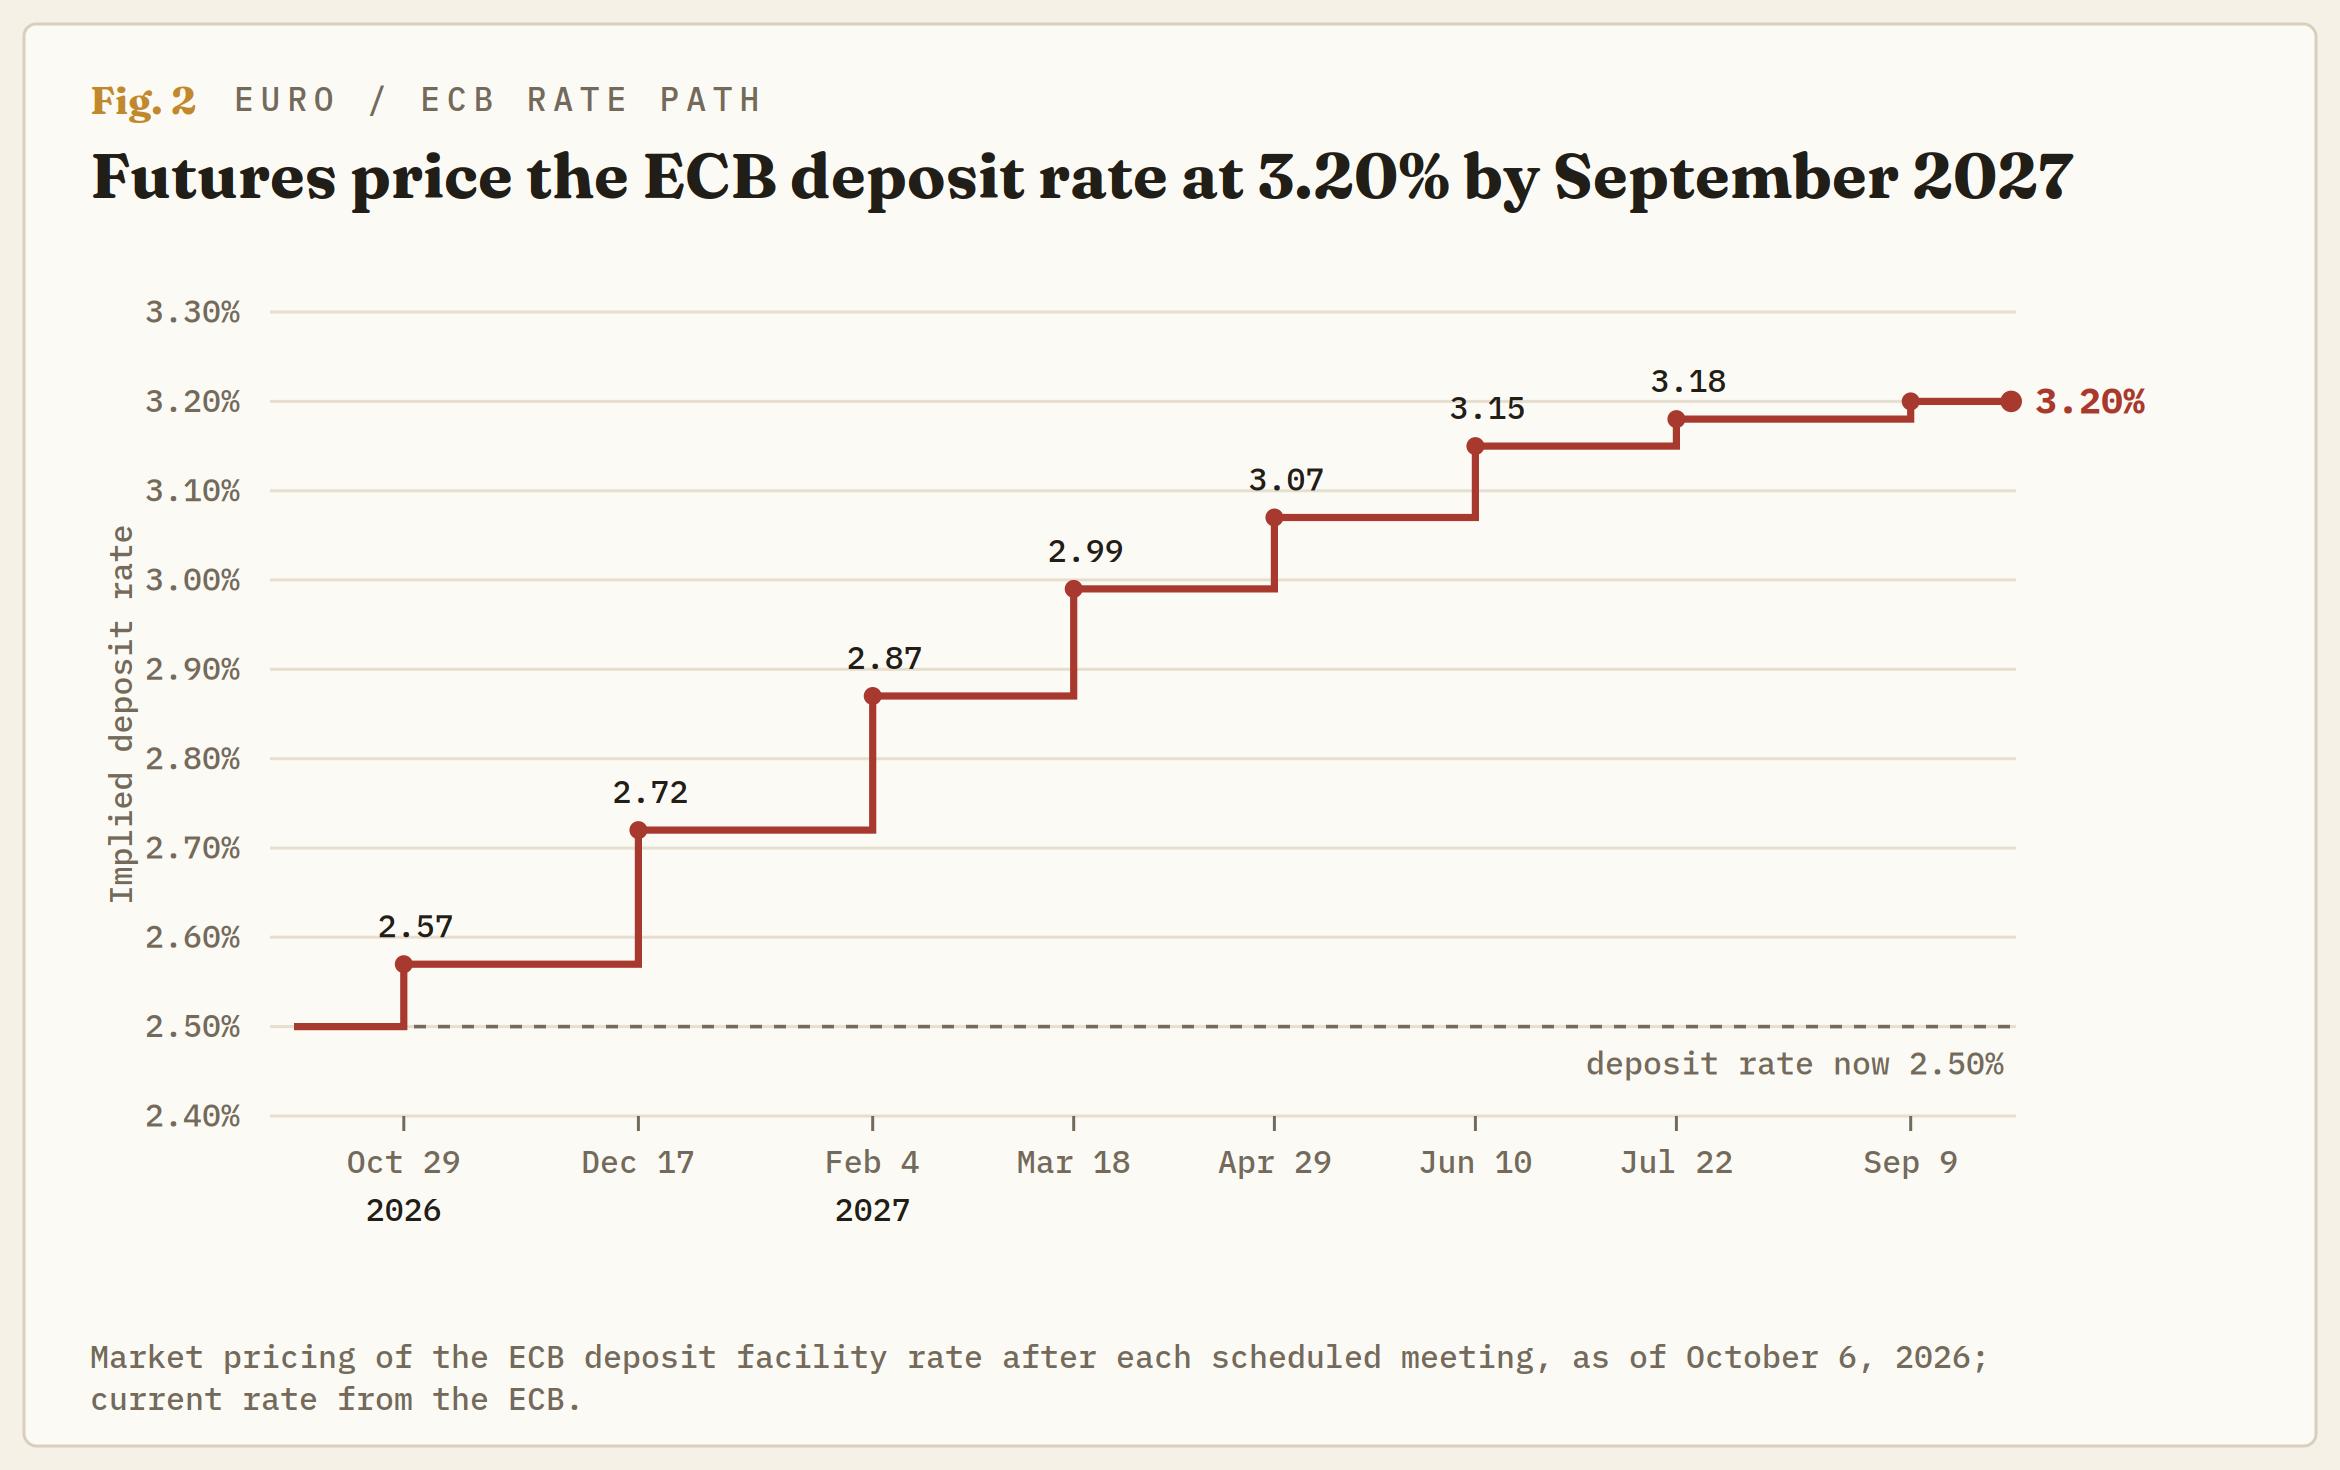
El aumento de los costes de endeudamiento franceses eleva lo que pagan los prestatarios franceses sin que intervenga el BCE, por lo que los operadores esperan que haga menos. Menos subidas del BCE implican una menor recompensa por mantener Euros en lugar de Dólares, que es el vínculo entre una votación presupuestaria en París y el EUR/USD. El BCE no se ha reunido desde su subida de septiembre, y su trayectoria en los futuros ya es un cuarto de punto más baja.
El presupuesto aceleró una caída que comenzó a principios de septiembre
El EUR/USD ha caído durante cuatro semanas consecutivas desde su máximo de principios de septiembre, alrededor de un 4% de máximo a mínimo, rompiendo en el camino los mínimos de junio y julio. El Índice de Fuerza Relativa Estocástico (Stoch RSI) diario, un indicador del impulso, se ha mantenido por debajo de 20, la lectura que marca una caída extendida, desde mediados de septiembre, por lo que el presupuesto del 1 de octubre aceleró una caída que ya estaba en marcha. Cada máximo desde el 10 de septiembre ha sido inferior al anterior.
El rebote del 6 de octubre ha recuperado alrededor de una quinta parte de la caída. Los bonos franceses ya estaban subiendo antes de que la líder de Reagrupación Nacional, Marine Le Pen, anunciara su propio presupuesto, y el presidente de Reagrupación Nacional, Jordan Bardella, ha dicho que el partido decidirá sobre la censura basándose en los méritos del presupuesto. El partido que decide si el Gobierno sobrevive ha redactado ahora su propio presupuesto. 1.1350, el antiguo suelo, es la línea, y un cierre diario por encima de ella indicaría que la ruptura fue falsa.
Dos votaciones presupuestarias y una decisión de la UE marcarán el próximo movimiento
La Asamblea Nacional vota sobre la mitad de los ingresos del presupuesto el 20 de octubre y sobre el presupuesto completo el 17 de noviembre, el BCE se reúne el 29 de octubre y España vota el 29 de noviembre. La izquierda ha prometido respaldar la censura, por lo que los 122 diputados de Reagrupación Nacional tienen en sus manos el resultado. La Asamblea deja de reunirse el 28 de febrero de 2027 por las elecciones presidenciales, lo que deja poco tiempo para otra.
Un presupuesto que salga adelante, o un Gobierno que sobreviva a una moción de censura, mantiene la cuestión de la red de seguridad en el plano teórico y deja margen para que se reduzca la brecha con Alemania. Con el impulso tan extendido, ese escenario apunta a 1.1350. Si prospera la censura, la decisión de la UE sobre si Francia está incumpliendo su deber de actuar se convierte en la cuestión clave justo cuando los bonos franceses necesitarían la red de seguridad. Ese escenario amplía la brecha por encima de su máximo de la crisis del euro, eleva también los costes de endeudamiento italianos, elimina más subidas de la trayectoria del BCE y pone el 1.1000 en juego.
Todas las fechas de esta bifurcación figuran en el calendario, excepto la decisión de la UE, y de ella depende la red de seguridad. La preferencia es vender el Euro solo cuando la brecha francesa supere su máximo de octubre, no únicamente por un titular sobre la censura. El planteamiento sería erróneo si el Euro registra nuevos mínimos tras una votación de censura mientras la brecha con Alemania se mantiene estable, porque entonces la caída de un Gobierno francés sería por sí misma un acontecimiento para el Euro.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.