El Euro prolonga su corrección mientras aumentan los riesgos políticos en Europa

El Dólar estadounidense prolongó su fortaleza durante la última semana, mientras el EUR/USD perdió aproximadamente un 1.5% y cayó por debajo de 1.12, alcanzando durante la sesión de este lunes niveles próximos a 1.1170, mínimos desde mayo de 2025. El movimiento estuvo inicialmente respaldado por el repunte de los rendimientos estadounidenses y las expectativas de una política monetaria más restrictiva de la Reserva Federal, aunque el débil dato de empleo estadounidense del viernes moderó posteriormente la presión sobre el euro. En paralelo, la creciente inestabilidad política y fiscal en Francia, junto con nuevas dudas sobre la estabilidad política española, deterioraron el atractivo de los activos europeos.
La moderación del PCE subyacente y las nóminas no agrícolas (NFPs) en EE.UU. reducen la presión sobre la Fed
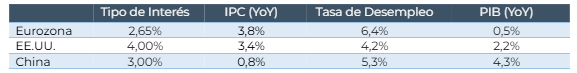
Los datos macroeconómicos de Estados Unidos mostraron señales de moderación, especialmente en el mercado laboral. Las vacantes de empleo JOLTS descendieron hasta 7.1 millones en agosto, mientras que las nóminas no agrícolas de septiembre sorprendieron claramente a la baja, con solo 29.000 nuevos empleos frente a los 90.000 esperados, y la tasa de desempleo aumentó hasta el 4.2%. No obstante, las solicitudes iniciales de desempleo continúan apuntando a un mercado laboral relativamente sólido. Por el lado de los precios, el índice de gasto en consumo personal (PCE), referencia de inflación para la Reserva Federal, también mostró cierta moderación, con el componente subyacente en el 0.2% intermensual y en el 3.0% interanual, ambos por debajo de lo esperado.
Este contexto ha llevado al mercado a reducir significativamente sus expectativas de endurecimiento monetario: la probabilidad de una subida de tipos en la reunión del 28 de octubre ha caído desde aproximadamente el 70% hasta el 17%-20% en apenas una semana. Aunque varios miembros de la Fed siguen defendiendo la necesidad de mantener una política restrictiva para garantizar la convergencia de la inflación hacia el objetivo del 2%, otros han adoptado un tono más prudente, aumentando la incertidumbre sobre la trayectoria de los tipos. Aun así, el mercado continúa descontando una subida adicional en 2026 (tipos en torno al 4.25% a finales de 2026) y dos subidas adicionales durante 2027, hasta situarlos en el 4.75%.
La inflación y el sentimiento económico complican el escenario del BCE
En la Eurozona, el escenario macroeconómico fue menos favorable, con una combinación de inflación más elevada y el deterioro del sentimiento económico. La inflación sorprendió al alza en varias de las principales economías del bloque, alcanzando el 4.9% en España y el 3.4% en Francia, mientras que los indicadores de confianza económica de la Eurozona decepcionaron. Esta combinación de mayores presiones inflacionarias y menor confianza económica complica el margen de maniobra del Banco Central Europeo, que debe equilibrar el riesgo de que la inflación permanezca elevada con el impacto que unos tipos más altos puedan tener sobre una economía ya debilitada.
Pese a la aceleración de los precios, el mercado redujo durante la semana sus expectativas de nuevas subidas del BCE. El mercado descuenta únicamente un 10% de probabilidades de subida de tipos en la reunión de octubre, aunque para la reunión de diciembre la probabilidad aumenta al 80%.
La divergencia respecto a Estados Unidos, unida al deterioro de la situación política y fiscal en Francia, contribuyó a intensificar la presión sobre el euro, mientras que la libra mostró una mayor resistencia gracias a unas expectativas de política monetaria más restrictivas por parte del Banco de Inglaterra.
EL G7 recurre a sus reservas estratégicas para contener el precio del petróleo
La geopolítica continúa condicionando el comportamiento de los mercados. La incertidumbre en torno al Estrecho de Ormuz llevó al Brent hasta 108.27 dólares por barril a comienzos de la semana, antes de retroceder hacia 101.59 dólares tras el anuncio del G7 de liberar 100 millones de barriles de sus reservas estratégicas. La decisión de la OPEP de mantener estable la producción en noviembre limita el potencial bajista del crudo mientras persistan los riesgos de suministro en Oriente Medio. Los elevados precios de la energía representan además un riesgo asimétrico para Europa frente a los Estados Unidos, dada su mayor exposición a las importaciones, reforzando la presión sobre el euro y complicando al mismo tiempo la política monetaria del BCE.
Calendario Económico de la Semana
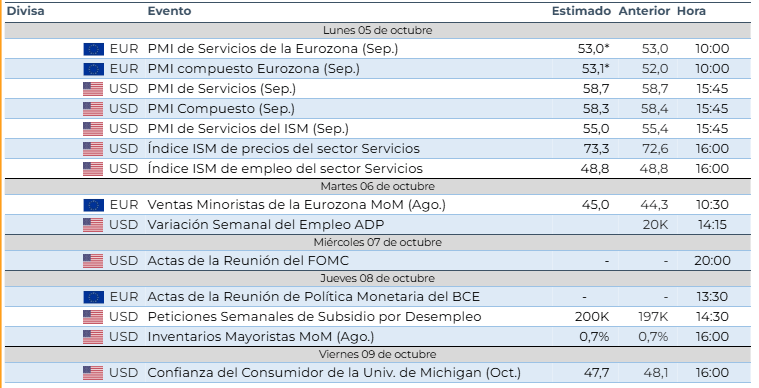
De cara a esta semana, los mercados deberán digerir las actas de las reuniones de septiembre de la Fed y el BCE, además de los discursos de varios miembros de ambos bancos centrales. En Estados Unidos la atención estará centrada en determinar si la debilidad del empleo marca es suficiente para retrasar nuevas subidas de tipos. En Europa, los inversores seguirán especialmente atentos a la evolución de la inflación, los datos de actividad y la situación fiscal y política de Francia. La combinación de un dólar todavía respaldado por rendimientos elevados, unos mercados europeos más vulnerables y una elevada incertidumbre geopolítica mantiene el sesgo bajista sobre el EUR/USD, aunque el fuerte movimiento reciente aumenta también el riesgo de rebotes técnicos.
Autor

Eric León, EFA
Strat FX
Eric posee una Doble Licenciatura en Derecho y Administración de Empresas por ESADE, complementada con un intercambio académico en la Universidad de Texas en Austin, especializándose en Real Estate & Finance.