El alivio para el CAD llega después de que la Fed deje de subir los tipos
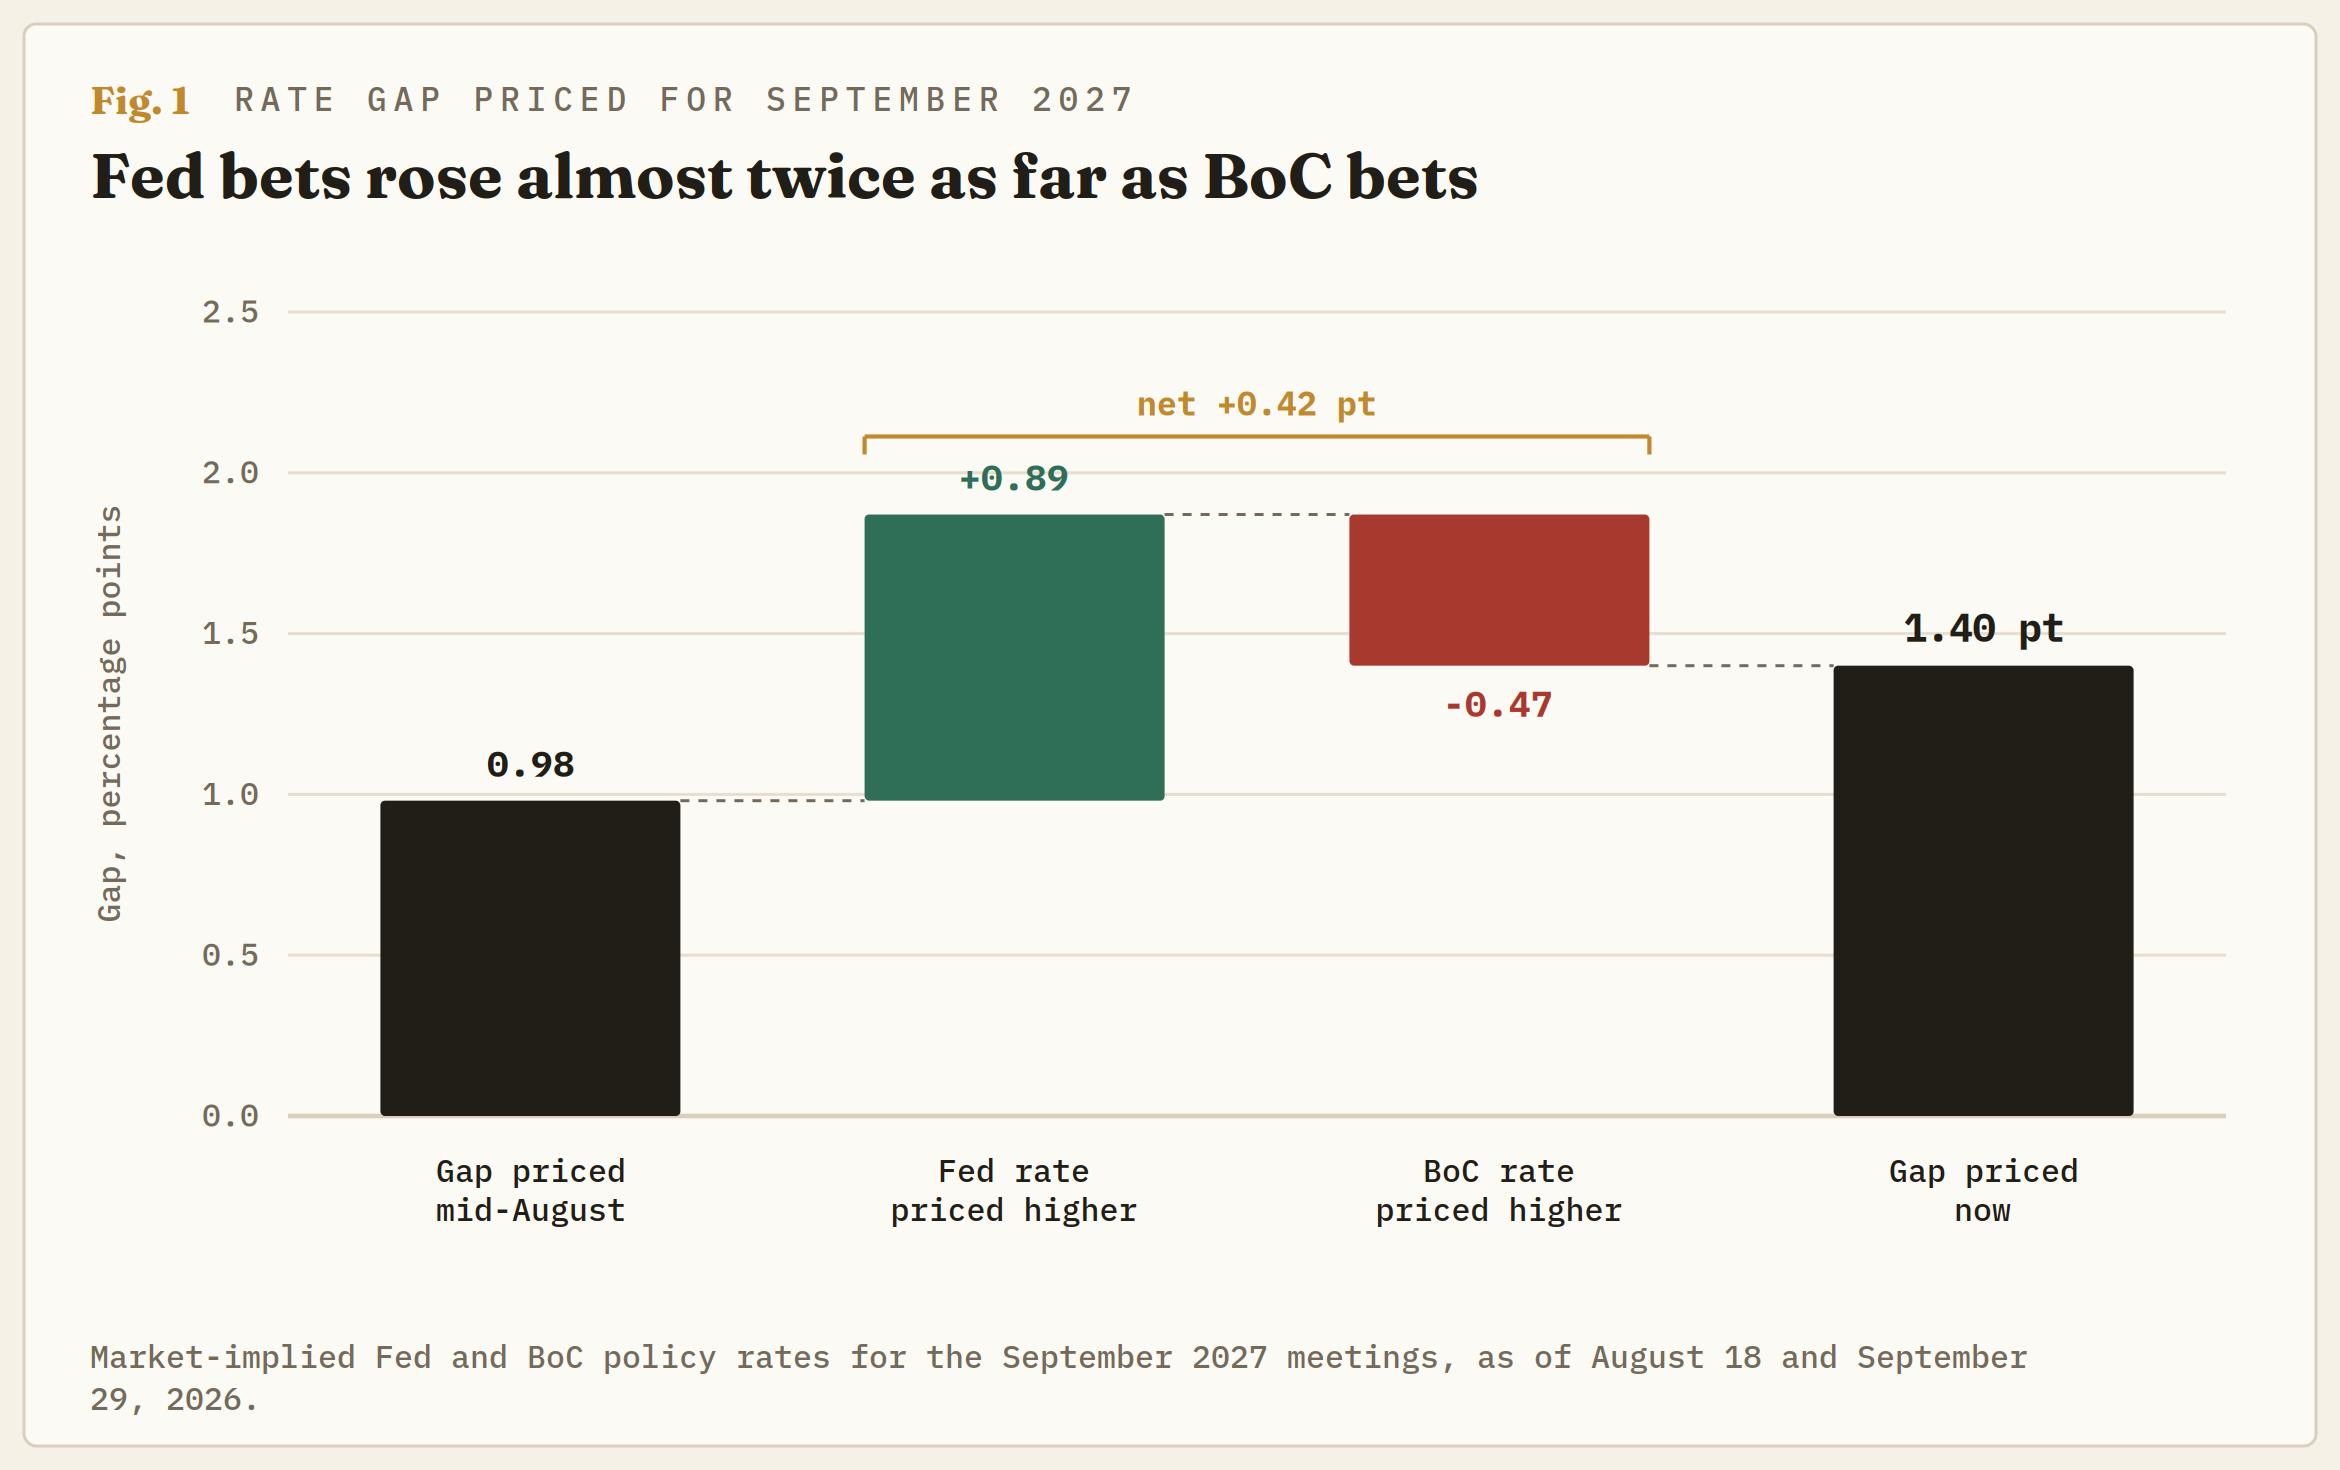
En septiembre, el USD/CAD volvió a situarse en la parte alta del rango que mantiene desde 2025, y el Dólar canadiense perdió ese terreno debido a las apuestas sobre la Reserva Federal (Fed), más que por cualquier medida adoptada por el Banco de Canadá (BoC). Entre mediados de agosto y finales de septiembre, los operadores elevaron en cerca de nueve décimas de punto porcentual la tasa de la Fed que esperan para septiembre de 2027, y la tasa del BoC para el mismo mes en menos de medio punto. El USD/CAD cotiza la brecha entre esas dos tasas esperadas, y la brecha se movió a favor del Dólar estadounidense.
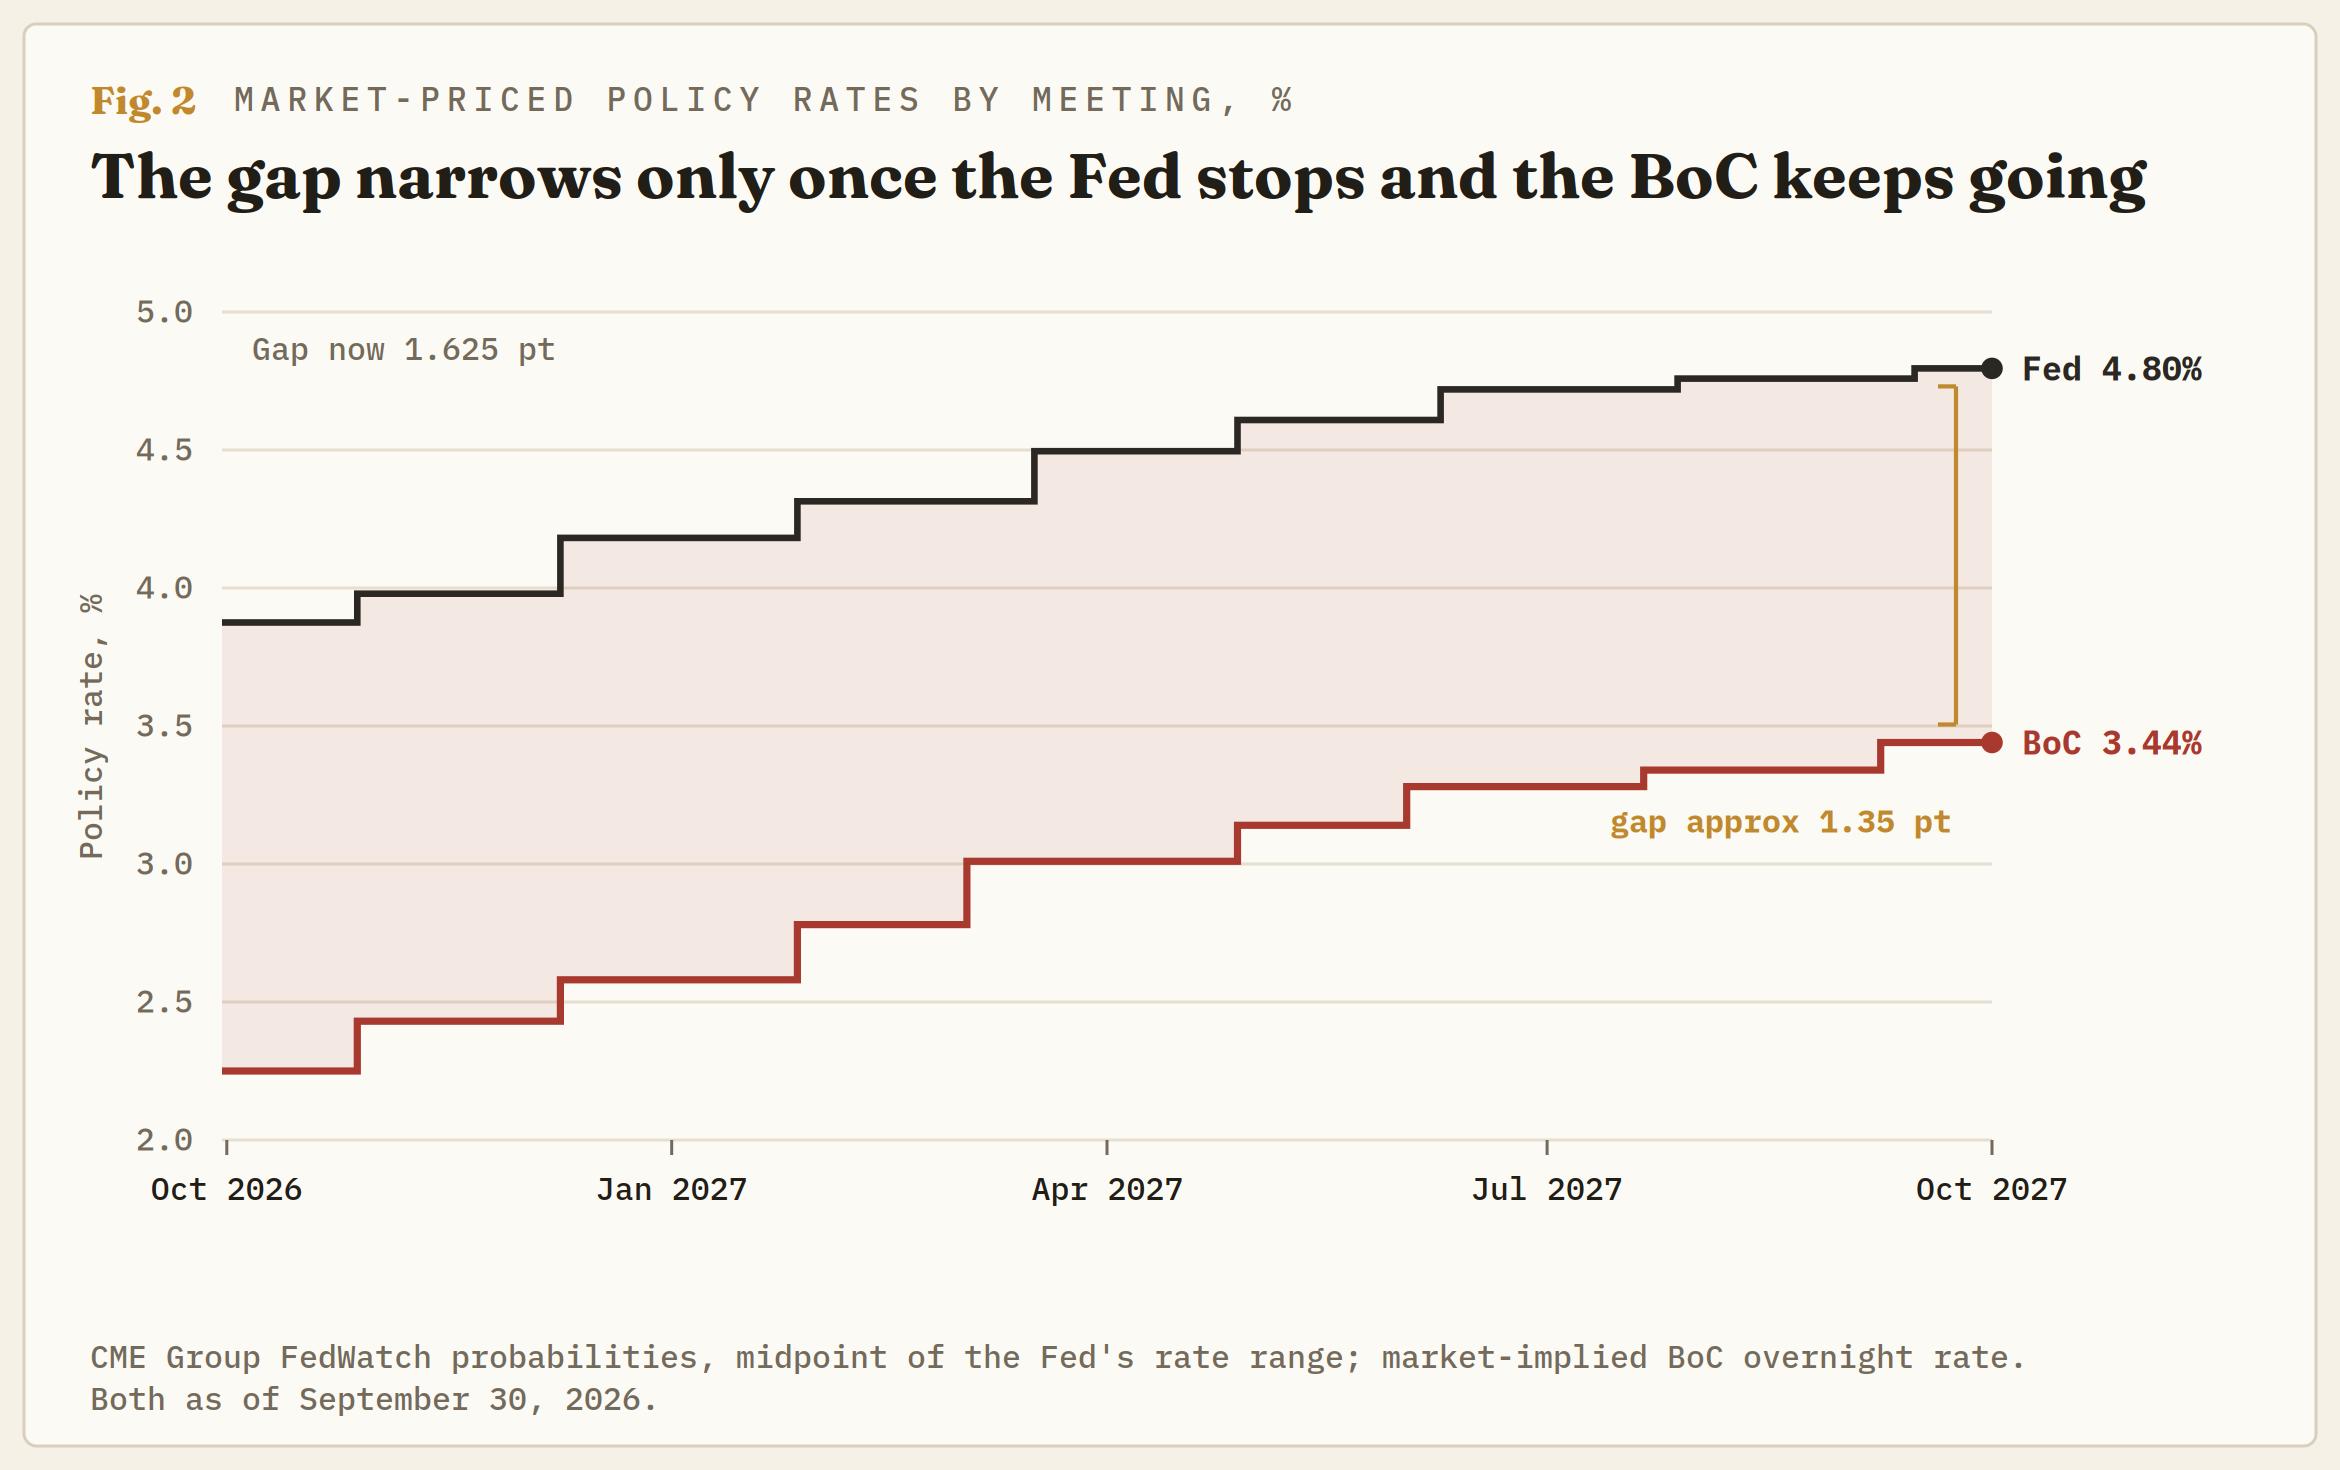
Durante el resto de este ciclo, los operadores han previsto que ambos bancos centrales sigan subiendo las tasas, con la brecha manteniéndose amplia durante el invierno y estrechándose únicamente después de que la Fed deje de subir y el BoC continúe haciéndolo. El alivio del Dólar canadiense por las tasas llega al final y está condicionado: necesita que un BoC que aún no ha comenzado a subir las tasas sobreviva más tiempo que una Fed que ya ha empezado a hacerlo, con una inflación que las propias medidas subyacentes del BoC sitúan en el 2%.
Cerca de nueve décimas de punto en Washington, menos de medio punto en Ottawa
La brecha importa para el USD/CAD porque representa el interés adicional que se obtiene al mantener Dólares estadounidenses en lugar de Dólares canadienses, y los operadores mueven su dinero anticipándose a los cambios en ella. La Fed elevó su tasa al 3.75%-4.00% el 16 de septiembre, su primera subida desde 2023, lo que situó el punto medio en el 3.875%. El BoC se ha mantenido en el 2.25% durante siete reuniones consecutivas, lo que deja las tasas de EE.UU. 1.625 puntos porcentuales por encima de las de Canadá.
Lo que movió al par fue la brecha que los operadores esperan para septiembre de 2027, que se amplió desde aproximadamente 1.0 punto a mediados de agosto hasta cerca de 1.4 puntos el 29 de septiembre. La mayor parte de ese movimiento se produjo en las dos semanas en torno a la subida de la Fed del 16 de septiembre, el mismo periodo en el que el USD/CAD pasó de estar por debajo de 1.3800 a superar 1.4050. Por lo tanto, el Dólar canadiense cayó durante tres semanas mientras los operadores esperaban que su propio banco central subiera las tasas casi cinco veces.
La brecha a un año también se mantiene estable cuando las probabilidades para la próxima reunión oscilan. El presidente de la Fed de Nueva York, Williams, restó importancia el martes a la necesidad de otra subida rápida, y el miércoles se publicaron cifras moderadas de inflación en EE.UU. En conjunto, redujeron las probabilidades de una subida de la Fed en octubre en unos 28 puntos y movieron en aproximadamente cuatro centésimas de punto la tasa de la Fed que los operadores esperan para septiembre de 2027, por lo que, para el USD/CAD, las probabilidades de la próxima reunión cambian principalmente cuando se mueve la brecha, no la magnitud de su movimiento.
El alivio del Dólar canadiense equivale a aproximadamente una subida adicional del BoC
Al alinear las dos trayectorias previstas, se espera que ambos bancos centrales realicen aproximadamente dos subidas de un cuarto de punto para finales de enero, lo que mantiene la brecha alrededor de 1.5-1.6 puntos durante el invierno. Después de eso, se prevé que la Fed desacelere el ritmo y se detenga cerca del 4.75% a mediados de 2027, mientras que el BoC continúe subiendo hasta aproximadamente el 3.45% en septiembre de 2027.
Eso lleva la brecha a aproximadamente 1.35-1.4 puntos a finales de 2027, un estrechamiento equivalente a aproximadamente una subida adicional del BoC, y todo depende de que el BoC suba las tasas después de que la Fed se haya detenido. Hasta entonces, mantener Dólares estadounidenses seguirá ofreciendo aproximadamente un punto y medio más que mantener Dólares canadienses.
Ambos conjuntos de apuestas se adelantan a sus bancos centrales
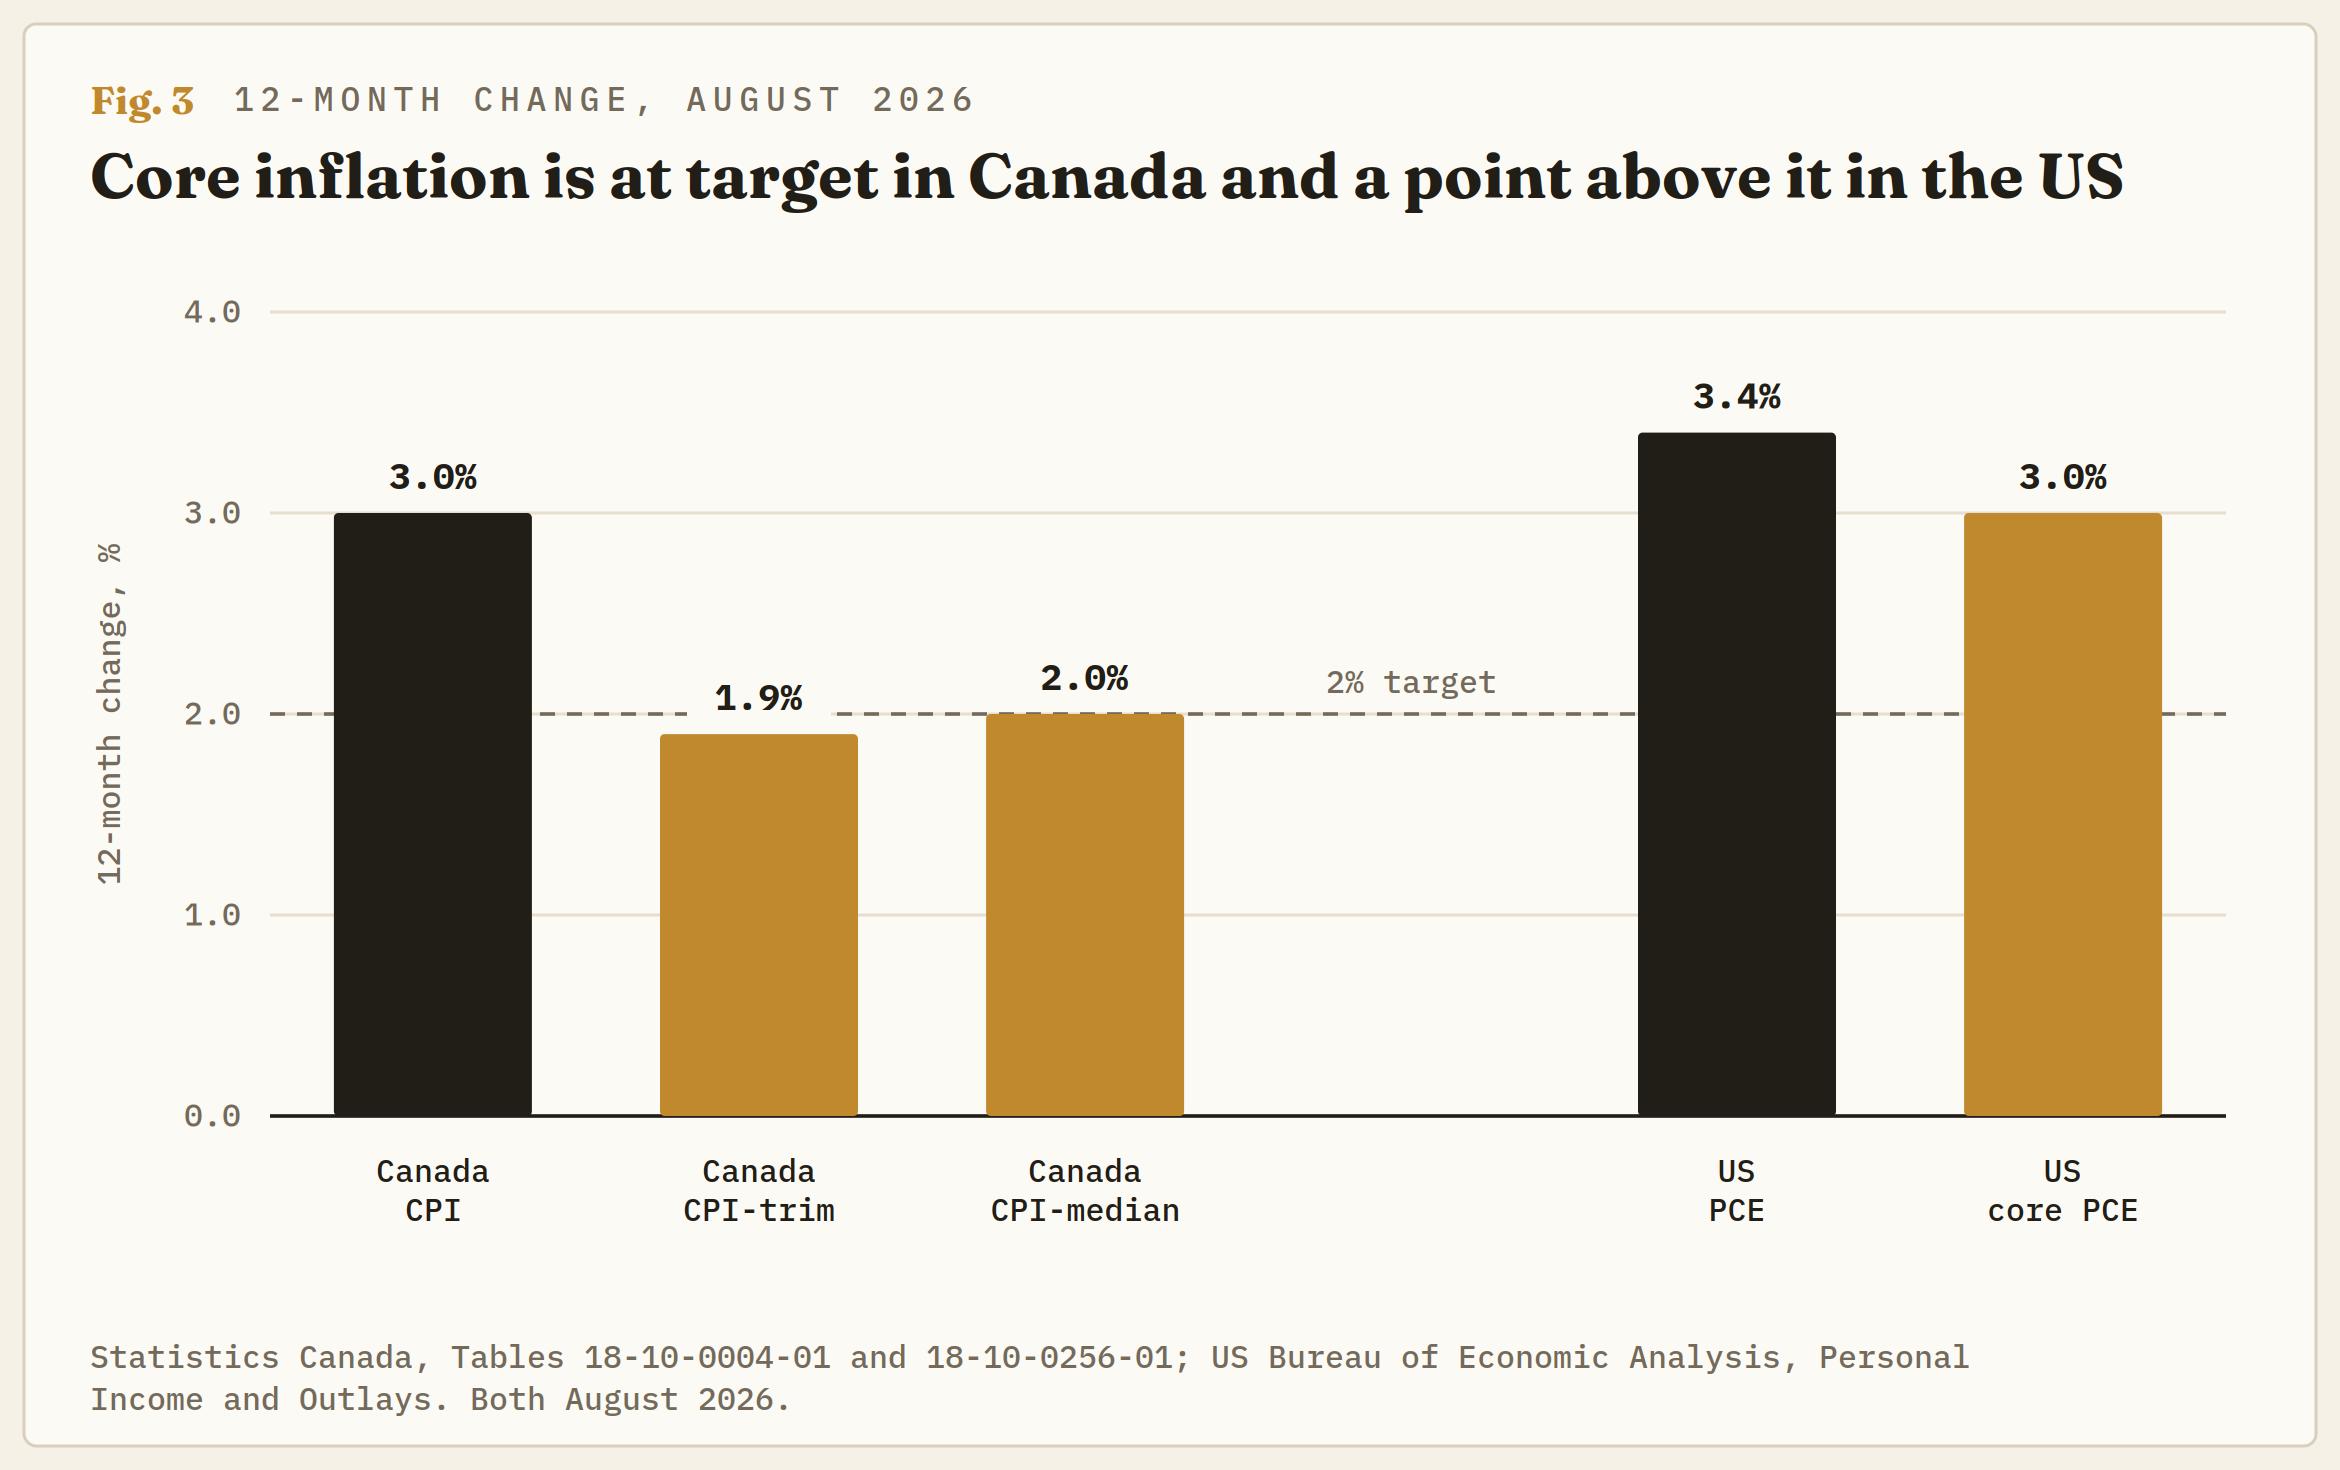
La propia proyección mediana de la Fed, publicada junto con la subida del 16 de septiembre, sitúa su tasa en el 4.1% a finales de 2026 y todavía en el 4.1% a finales de 2027, lo que supone una subida más de 25 puntos básicos y después una pausa. Los operadores descuentan casi tres subidas adicionales de aquí a septiembre de 2027, y la herramienta FedWatch de CME Group, que convierte los precios de los futuros en probabilidades, considera que el 4.75%-5.00% es la tasa de la Fed más probable para entonces. Al menos la Fed tiene un problema de inflación subyacente que señalar, ya que el índice de precios que prefiere, excluidos los alimentos y los combustibles, subió un 3% interanual hasta agosto, un punto por encima de su objetivo del 2%.
El argumento del BoC se basa en el riesgo de que las subidas de precios se vuelvan persistentes, no en pruebas de que ya lo sean. El Índice de Precios al Consumidor (IPC) de Canadá subió un 3% interanual hasta agosto y un 2.4% sin incluir la gasolina, mientras que las dos medidas subyacentes preferidas del BoC, que filtran las variaciones de precios más extremas del mes, se situaron en el 1.9% y el 2%. Canadá perdió 41.7K empleos en agosto y el Producto Interior Bruto (PIB) real se mantuvo plano en julio, con una estimación preliminar de un crecimiento del 0.2% en agosto. Los operadores añadieron subidas del BoC durante todo este período.
El gobernador del BoC, Tiff Macklem, les ha dado motivos para ello. El 2 de septiembre, el BoC mantuvo la tasa en el 2.25%, pero eliminó la frase que decía que su tasa se encontraba en el nivel adecuado, y el gobernador Macklem afirmó que estaba preparado para subir las tasas más de una vez si la inflación se mantenía demasiado alta. En un discurso pronunciado el 21 de septiembre, afirmó que avanzar demasiado lentamente significa subir las tasas más rápido y más lejos posteriormente, y que la inflación repuntaría si el Petróleo se mantiene cerca de 100$ por barril. Los operadores han descontado la versión de subidas más rápidas y mayores antes de que el BoC haya subido las tasas siquiera una vez.
Esto convierte al tramo del BoC en la mitad menos segura de la trayectoria, y es precisamente la mitad que el CAD necesita. La Fed ha comenzado y tiene una inflación subyacente por encima del objetivo que le permite continuar, mientras que el BoC no tiene ninguna de las dos cosas y su argumento depende del Petróleo. Una caída del Petróleo eliminaría más de las apuestas a favor del BoC que de las de la Fed, que es la dirección que impulsa al USD/CAD.
Un día, dos decisiones y el BoC va primero
La primera prueba de la trayectoria descontada llegará el 28 de octubre, cuando ambos bancos centrales anuncien sus decisiones y el BoC vaya primero. Su Informe de Política Monetaria (MPR) de ese día será el primero en utilizar Prima, el nuevo modelo del BoC para distinguir las subidas de precios temporales de las persistentes, por lo que la primera ejecución pública del modelo aparecerá en el informe que podría incluir la primera subida del BoC. Los operadores esperan esa primera subida a más tardar en diciembre, y también esperan la próxima subida de la Fed para diciembre. Antes de ello, los informes de empleo e inflación de Canadá se publicarán el 9 y el 19 de octubre, y el de inflación de EE.UU. el 14 de octubre.
Lo que importa para el CAD no es tanto el resultado de una reunión concreta como cuál de estas tres cosas ocurre durante el invierno. La primera es que el BoC comience según lo previsto y diga que continuará, de lo que depende el estrechamiento de 2027. La segunda es que las medidas subyacentes de Canadá comiencen a seguir la subida del índice general, la evidencia de la que aún carece el argumento del BoC. La tercera es que la inflación subyacente de EE.UU. siga cayendo hacia el objetivo de la Fed, lo que pondría fin antes al ciclo de la Fed y adelantaría el alivio del CAD.
Un rango de un año, y la subida de septiembre alcanzó su techo
El USD/CAD ha cotizado entre aproximadamente 1.3500 y 1.4250 desde octubre de 2025. La subida de septiembre lo llevó desde el tercio inferior de ese rango hasta el techo en tres semanas, cerca del 90% del recorrido de vuelta desde el mínimo de agosto hasta el máximo de finales de junio. El movimiento llevó al Índice de Fuerza Relativa Estocástico (Stoch RSI) diario, un indicador de impulso con una escala de cero a 100, hasta la parte superior de su escala, donde también se encontraba el indicador cuando la subida de junio se estancó en el mismo nivel.
El par vuelve a situarse por encima de su media móvil exponencial (EMA) de 200 días, una línea de tendencia que da más peso a los precios recientes, cerca de 1.3900, una línea que ha cruzado en ambas direcciones en 2026. El nivel que decide el gráfico es 1.4250, el techo del rango. Un cierre diario por encima de este nivel llevaría al USD/CAD a niveles en los que no cotiza desde principios de abril de 2025, y nada en la trayectoria descontada amplía lo suficiente la brecha como para justificarlo.
Una pausa del BoC es lo que llevaría al USD/CAD por encima de 1.4250
Mientras se mantenga la trayectoria descontada, la brecha de tasas se mantendrá en torno a 1.5-1.6 puntos durante el invierno y no hay ninguna razón para comprar CAD, por lo que el sesgo del USD/CAD es alcista dentro de la mitad superior de su rango, entre 1.3900 y 1.4250. Un BoC que comience según lo previsto mantendrá al par dentro de esa banda. Una ruptura por encima de 1.4250 necesita que el tramo del BoC falle, con un BoC que mantenga las tasas o se detenga después de una sola subida porque el Petróleo caiga o las medidas subyacentes de Canadá se mantengan en el 2%, y un cierre diario por encima de 1.4250 abriría la puerta a 1.4300.
El sesgo sería erróneo con un cierre diario por debajo de la media móvil de 200 días, cerca de 1.3900. Para llegar allí, el ciclo de la Fed tendría que terminar antes de lo descontado, con la inflación subyacente de EE.UU. cayendo hacia el objetivo, mientras el BoC comienza y señala que habrá más subidas, lo que adelantaría al invierno el alivio del CAD previsto para 2027. Incluso entonces, los dólares estadounidenses seguirían ofreciendo una mayor rentabilidad que los CAD hasta finales de 2027.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.