La subida de tasas de octubre de la Fed se reduce junto con la inflación en la que se basó
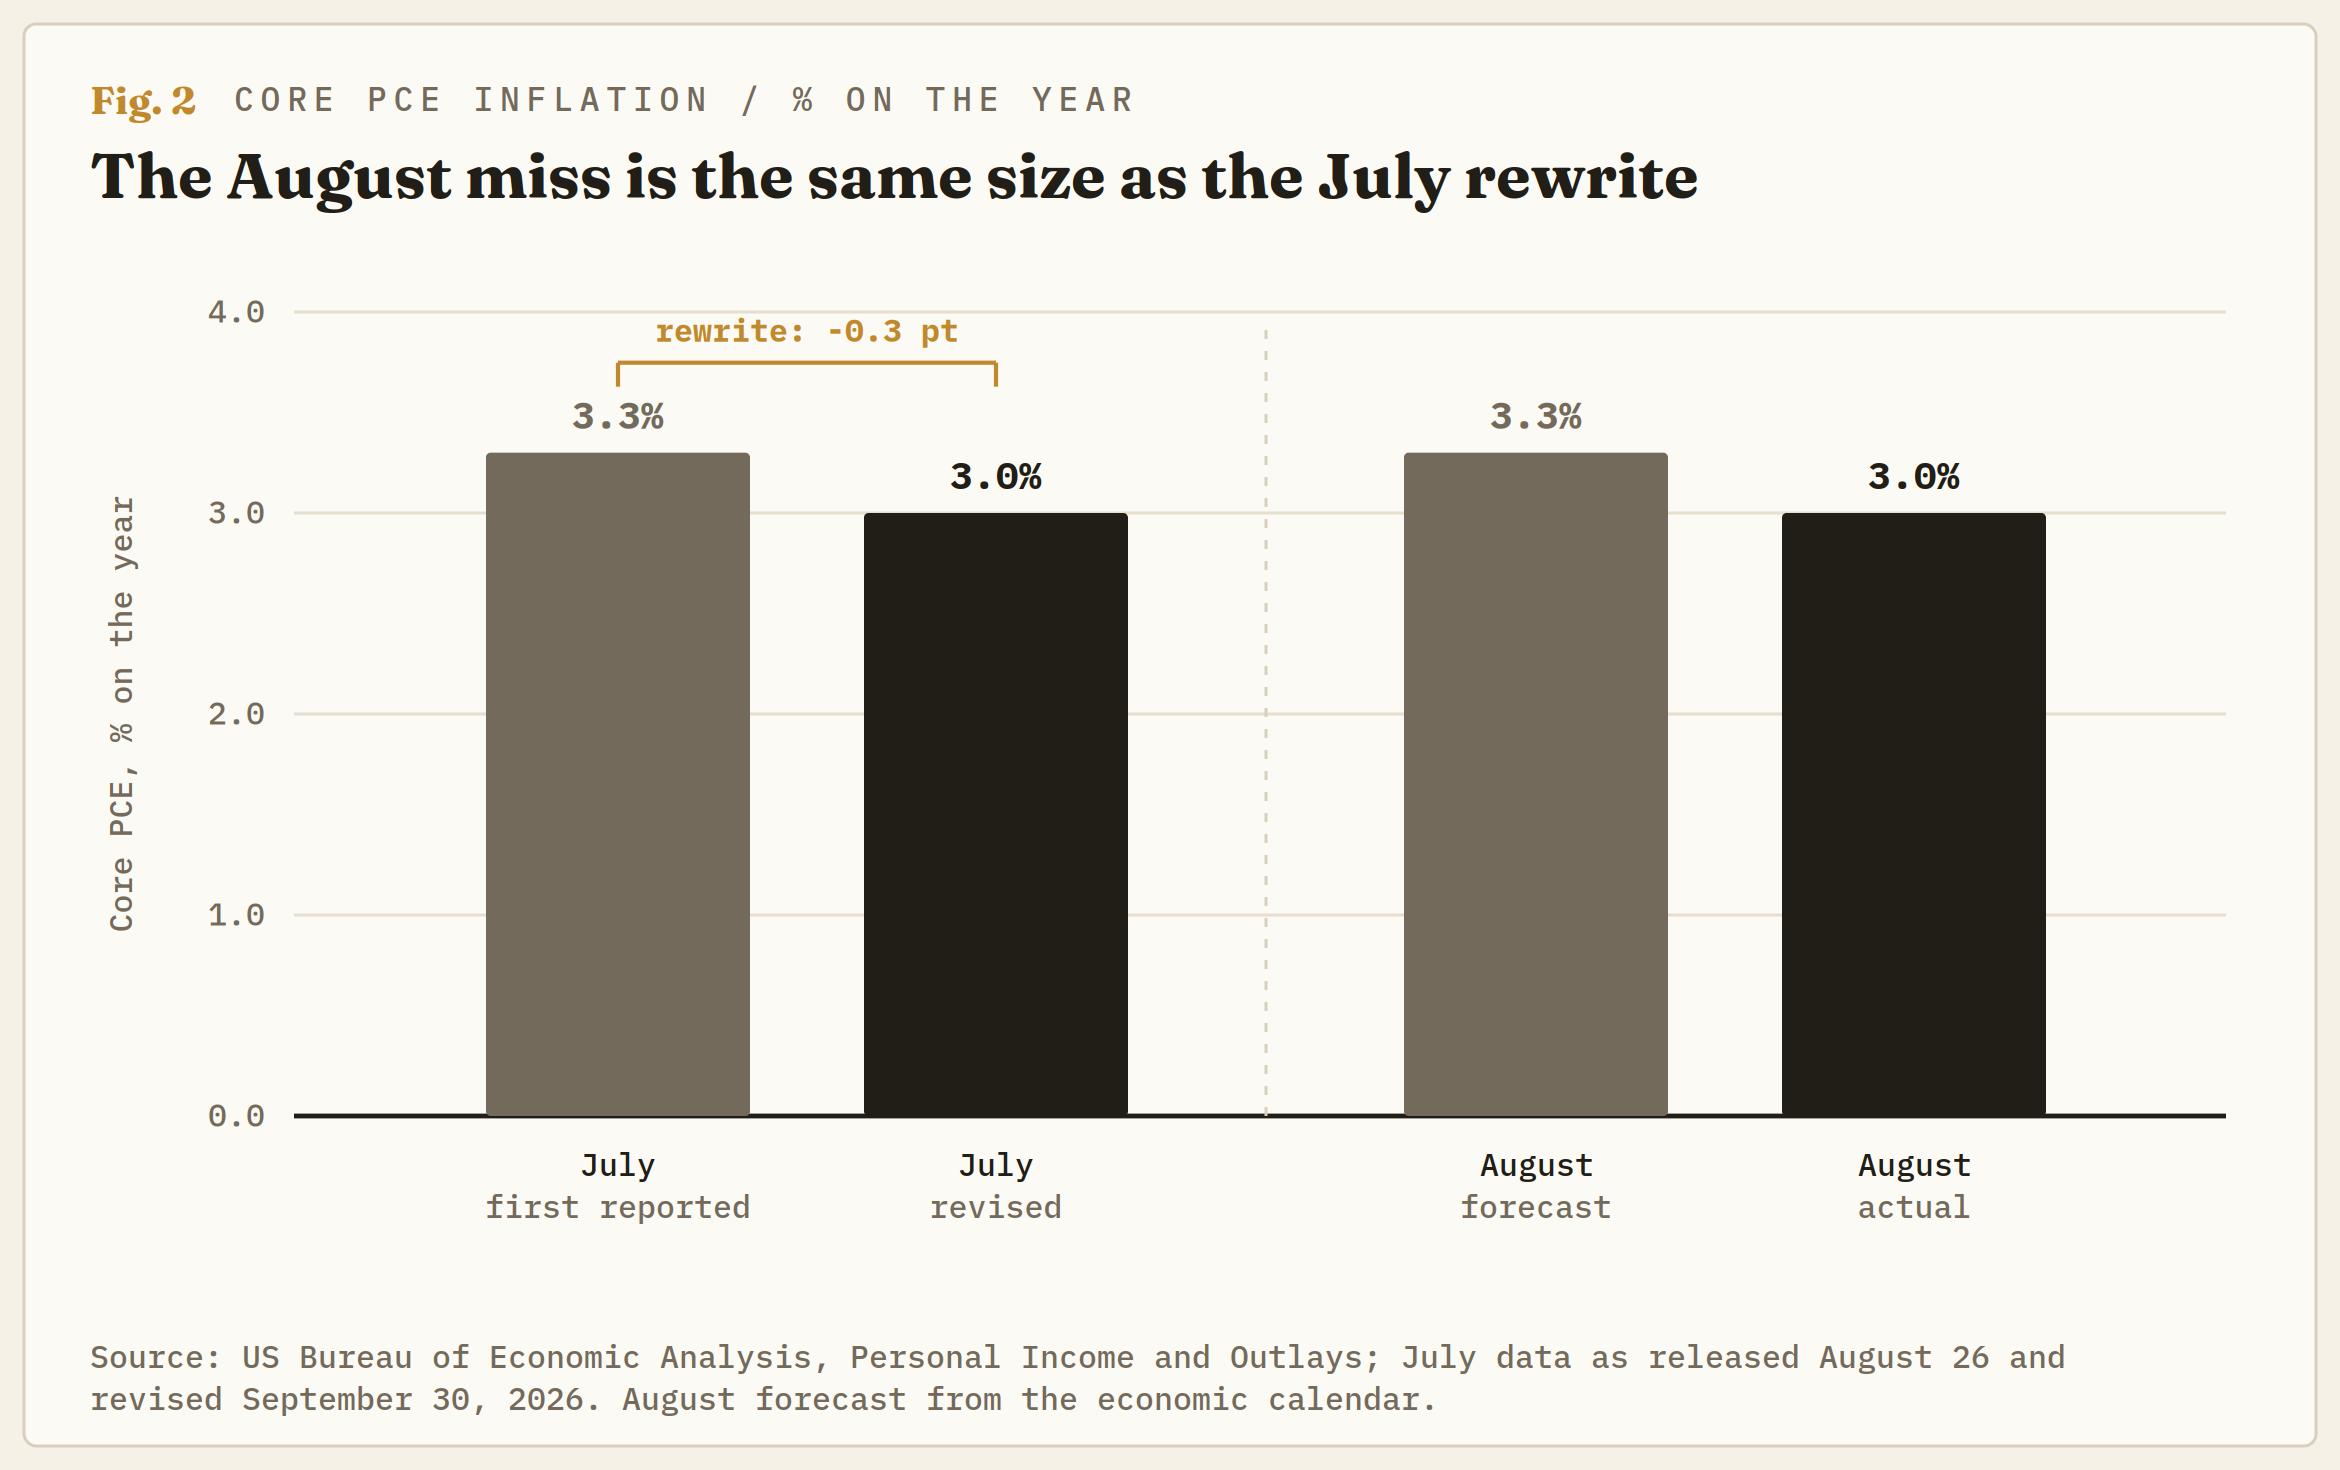
Los operadores han trasladado la próxima subida de la Reserva Federal (Fed) del 28 de octubre al 9 de diciembre, y el informe de inflación que contribuyó a este cambio dijo más sobre julio que sobre agosto. La revisión anual del Gobierno, publicada junto con el índice de precios del gasto en consumo personal (PCE) de agosto, recortó la lectura subyacente de julio, que excluye los alimentos y la energía, del 3.3% al 3%. La Fed subió las tasas el 16 de septiembre con ese 3.3% en la mano. La misma revisión mostró un crecimiento más rápido, por lo que los operadores retrasaron la subida en lugar de descartarla.
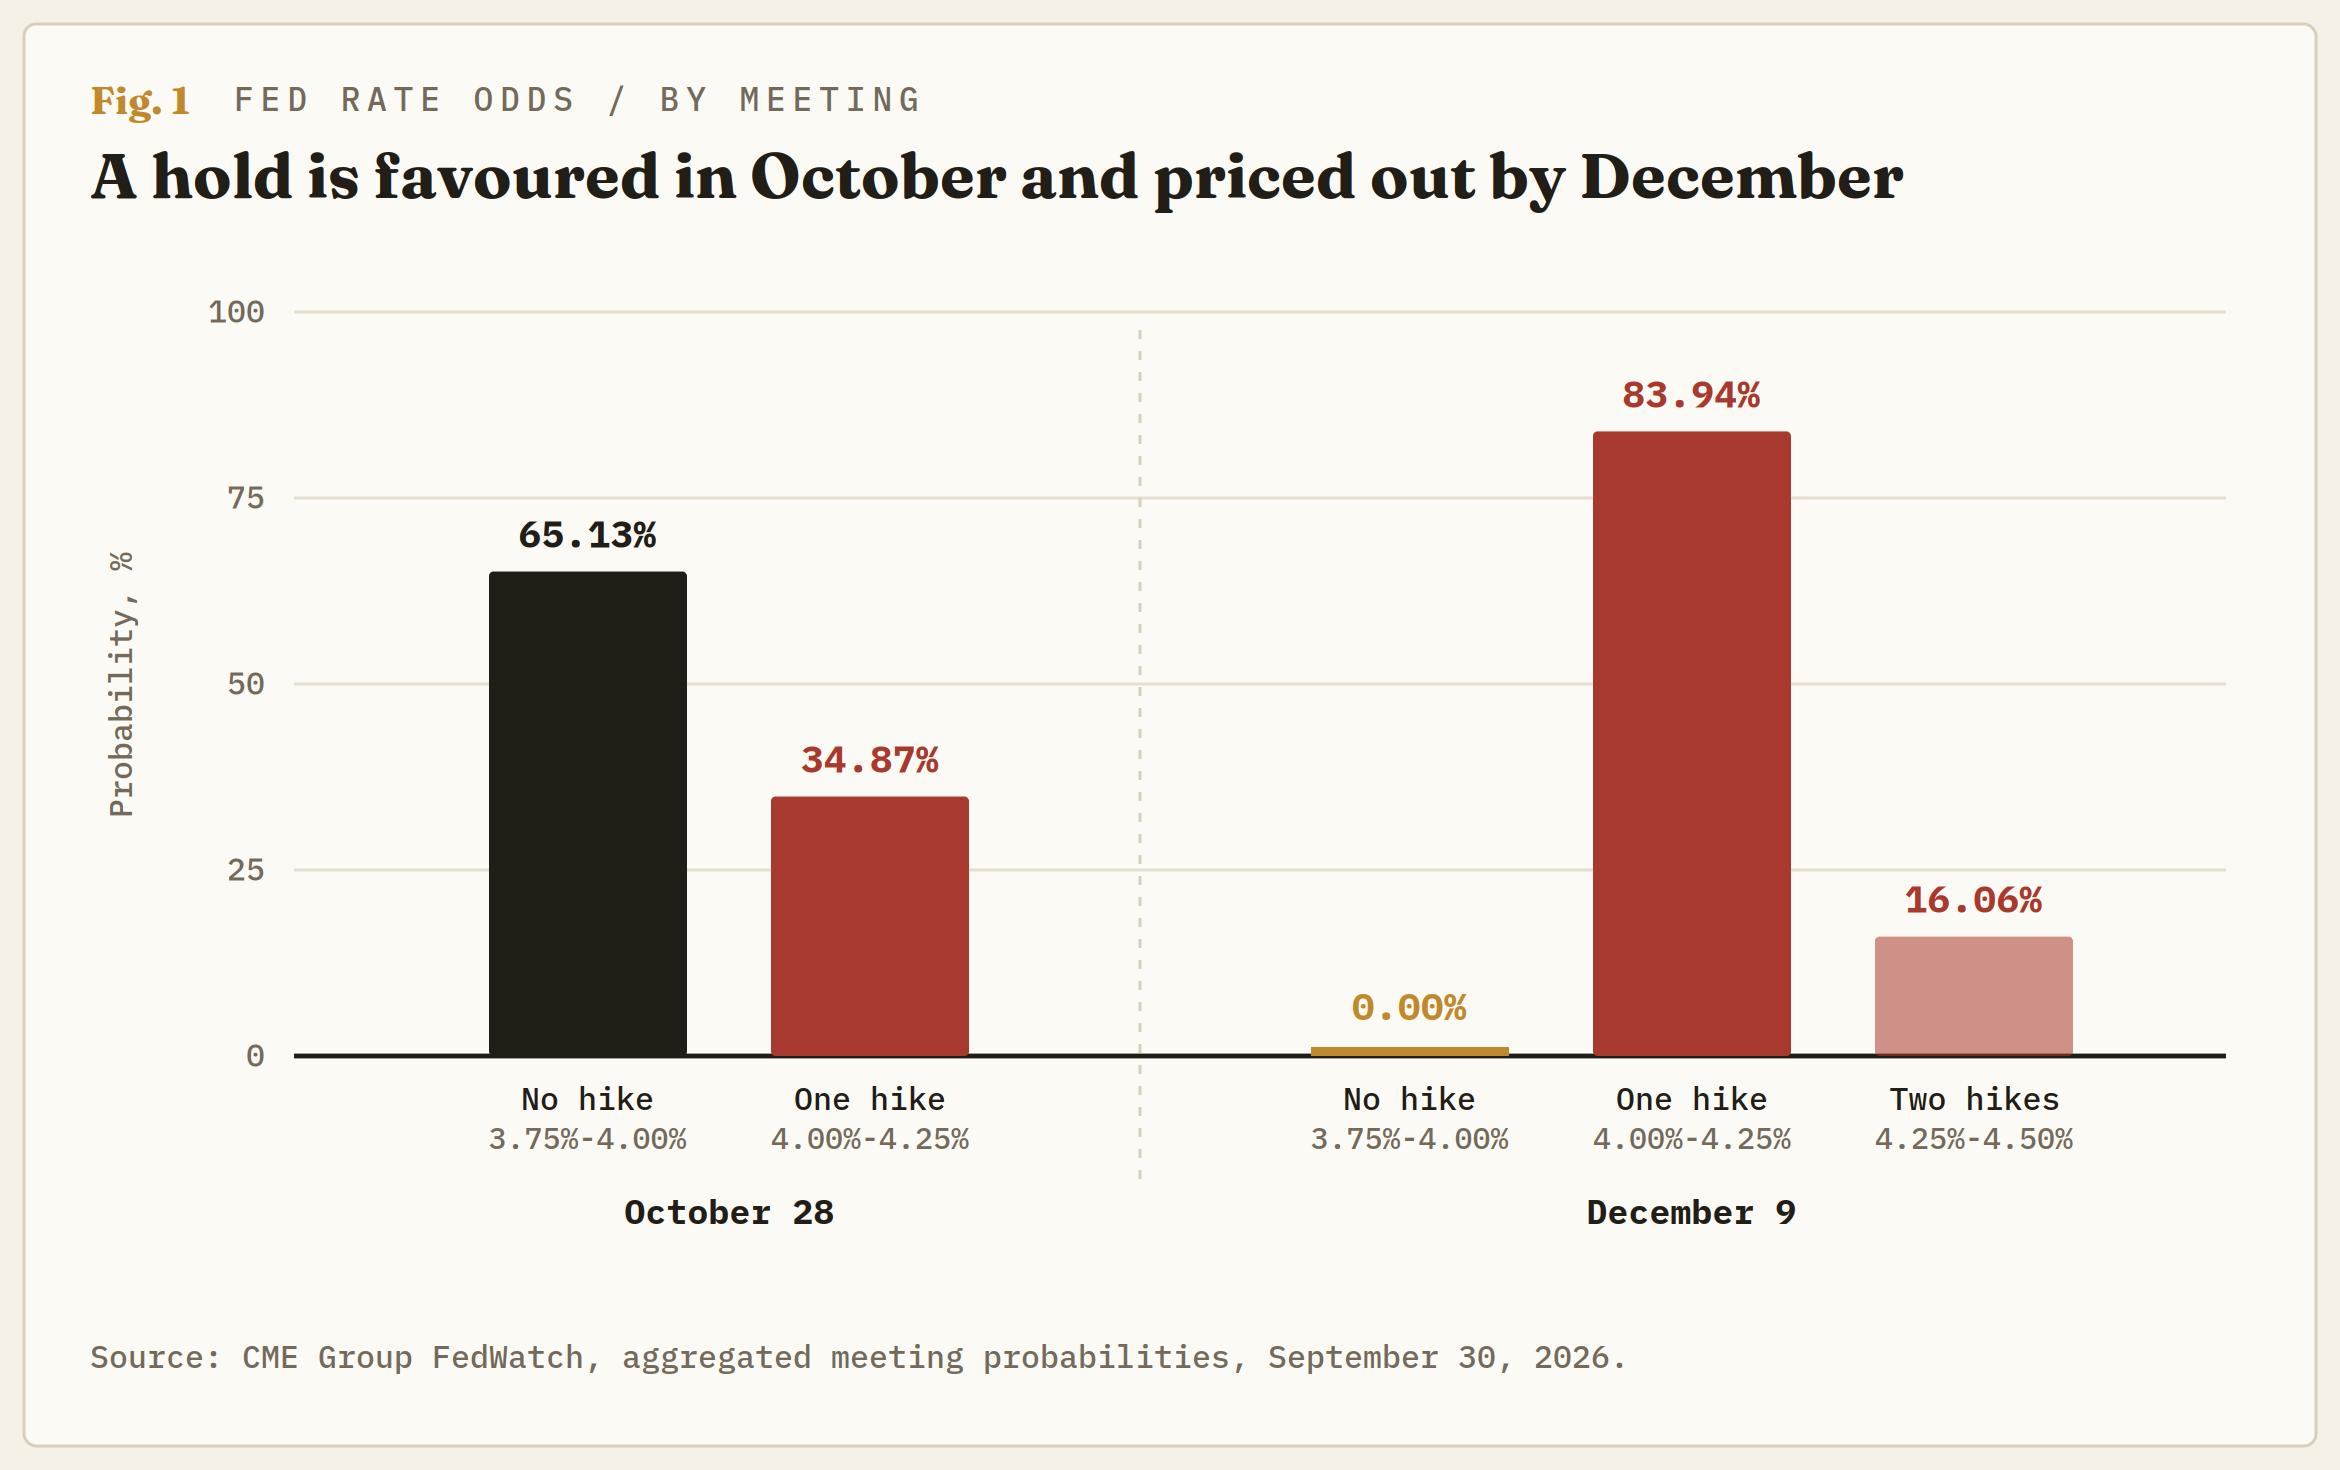
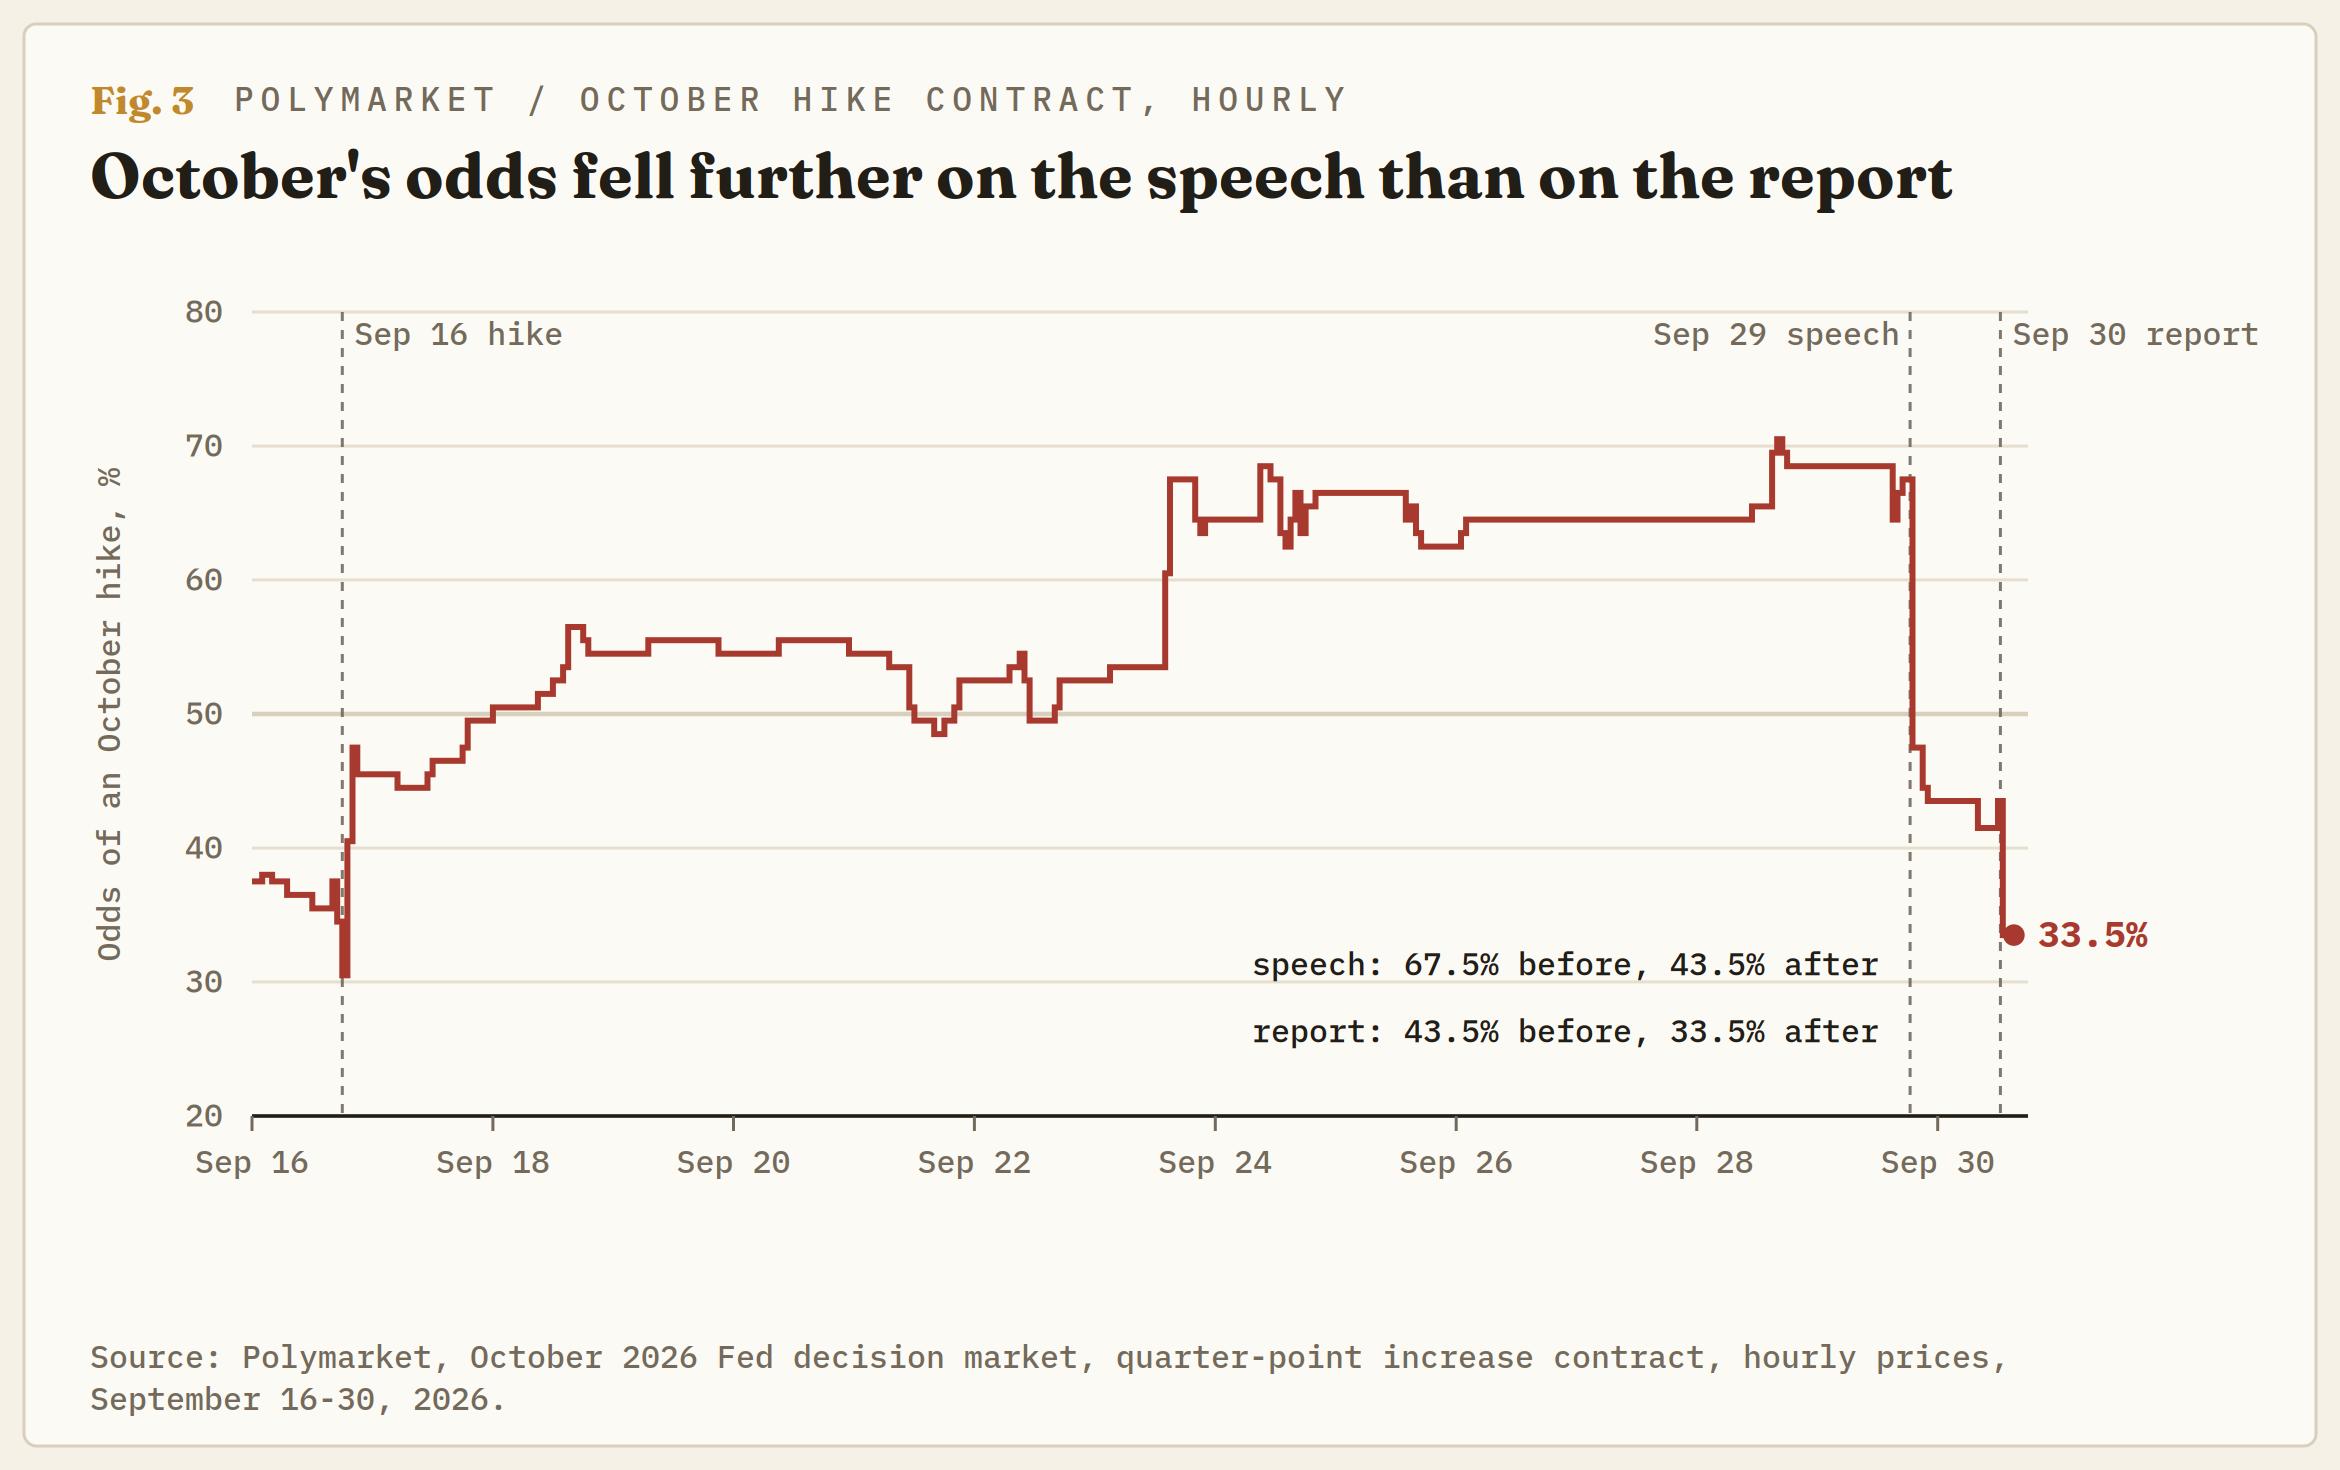
En las dos semanas posteriores a esa subida, los operadores elevaron hasta alrededor del 70% las probabilidades de otra el 28 de octubre. La herramienta FedWatch de CME Group, que convierte los precios de los futuros en probabilidades, las sitúa en el 34.87% después del informe, mientras que una subida antes del 9 de diciembre está valorada con una probabilidad del 100%. La lectura de julio con la que la Fed subió las tasas duró cinco semanas.
La mayor noticia del informe de agosto estaba relacionada con julio
El PCE es la medida de inflación a la que la Fed apunta con un objetivo del 2%. Los funcionarios vigilan la versión subyacente para conocer la tendencia, ya que los precios de los alimentos y la energía fluctúan con las cosechas y el petróleo. Los precios subyacentes aumentaron un 0.2% en agosto, frente a una previsión del 0.3%, y un 3% interanual, frente al 3.3%. Los pronosticadores se excedieron en una décima de punto en la previsión mensual y en tres décimas en la anual, y la diferencia ya es cosa del pasado.
La Oficina de Análisis Económico (BEA) revisa sus cifras cada año con datos fiscales y de encuestas más completos, y la revisión de 2026 se remontó hasta enero de 2021. El 26 de agosto, había publicado una inflación subyacente de julio del 3.3% y una tasa general, incluidos los alimentos y los combustibles, del 3.7%. Tras la revisión, son del 3% y del 3.4%, respectivamente, y agosto llegó exactamente a esos niveles.
Para la decisión de octubre, la tendencia importa más que el dato mensual. Tras la revisión, la inflación subyacente se ha mantenido en el 3% durante tres meses, aumentando un 0.1% en julio y un 0.2% en agosto, cerca del ritmo que permite un objetivo del 2%. Una segunda subida seis semanas después de la primera habría requerido que la inflación se mantuviera elevada o aumentara, y las cifras revisadas muestran que se ha mantenido estable.
La previsión de la Fed contempla una subida más, pero no en octubre
El 16 de septiembre, la Fed elevó su tasa del 3.50%-3.75% al 3.75%-4.00%, su primer aumento desde 2023, y todos los miembros con derecho a voto lo respaldaron. La previsión mediana de los funcionarios, publicada ese mismo día, sitúa la tasa en el 4.1% a finales de 2026. Eso supone otra subida de 25 puntos básicos, y la previsión no indica en qué reunión tendría lugar.
El presidente de la Fed, Kevin Warsh, dijo el 16 de septiembre que la inflación había sido demasiado alta durante demasiado tiempo, y con un 3% todavía lo es. La previsión que justificó la subida sitúa la inflación subyacente al cierre de 2026 en el 3.4%, por lo que ahora necesita que la inflación se acelere para cumplirse. Eso mantiene el argumento a favor de una subida más. Debilita el argumento a favor de hacerla el 28 de octubre, ya que la urgencia procedía de unas cifras que desde entonces han sido recortadas.
Tres décimas menos en la inflación y siete décimas más en el crecimiento
El Producto Interior Bruto (PIB), el valor de todo lo que produce la economía, creció a un ritmo anual del 2.2% en el segundo trimestre, y no del 1.5% informado anteriormente. La revisión también mostró que los estadounidenses habían ahorrado más de lo que se pensaba. Elevó la tasa de ahorro de julio, la proporción de los ingresos después de impuestos que las personas no gastan, del 3.0% al 4.6%. Ambos bandos del debate sobre otra subida obtuvieron algo.
Los hogares gastaron parte de ese colchón en agosto, cuando el gasto aumentó un 0.9%, frente a un crecimiento de los ingresos del 0.2%. Tras ajustar por las subidas de precios, aumentó un 0.6%, el mayor incremento desde marzo de 2025. Los ingresos después de impuestos, ajustados de la misma manera, no crecieron en absoluto, y la tasa de ahorro cayó al 4.1%, su nivel más bajo desde noviembre de 2022.
En septiembre, el Índice de Gestores de Compras (PMI) de Chicago, una encuesta en la que las lecturas superiores a 50 significan crecimiento, saltó a 58.8 desde 47.1. El recuento de contrataciones privadas de ADP también superó su previsión. Una Fed que sube las tasas para frenar el gasto no tiene motivos para detenerse mientras el gasto tenga este aspecto, por lo que diciembre sigue estando totalmente descontado.
Un discurso movió octubre más que el informe
El presidente Warsh se ha negado a proporcionar orientación futura o adelantar información sobre lo que la Fed planea hacer desde que asumió el cargo en junio. El martes, el presidente de la Fed de Nueva York, John Williams, vicepresidente del comité que fija las tasas, afirmó que la subida de septiembre había eliminado cualquier urgencia. Dijo que otra subida podría ser apropiada antes de finales de 2026.
Las probabilidades de una subida en octubre según FedWatch cayeron de aproximadamente el 70% a cerca del 50% después del discurso y al 34.87% tras el informe. Polymarket, donde la gente apuesta por los resultados, muestra el mismo orden, con su contrato de octubre cayendo del 67.5% al 43.5% tras el discurso y al 33.5% después del informe. La orientación se abandonó en junio y, el 29 de septiembre, movió las probabilidades de octubre alrededor de 20 puntos.
La próxima subida está descontada para la primera reunión después de las elecciones de mitad de mandato
La Fed decide el 28 de octubre, seis días antes de las elecciones de mitad de mandato del 3 de noviembre, y el 9 de diciembre es su primera reunión posterior a ellas. Tras la subida de septiembre, el presidente Donald Trump afirmó que las tasas de EE.UU. deberían situarse en el 1% o menos y que le había dicho al presidente Warsh que siguiera a la mayoría si era necesario. El presidente de la Fed de Nueva York, Williams, declaró el martes que el momento de las elecciones no desempeña ningún papel.
Mantener las tasas sin cambios seis días antes de la votación suscitaría preguntas sobre si la Casa Blanca presionó a la Fed. La revisión da una razón sobre el papel para mantener las tasas, ya que la cifra que motivó la subida de septiembre es ahora 0.3 puntos más baja. Por tanto, la política tampoco inclina las probabilidades de octubre en ningún sentido, dejando la decisión en manos de los datos.
La Fed podría programar sus decisiones en torno a las elecciones. En julio, el 83% de los gestores de fondos encuestados por Bank of America esperaba que no hubiera ninguna subida antes de las elecciones de mitad de mandato, y la Fed subió las tasas en septiembre.
Octubre depende de dos publicaciones, y ninguna es el próximo PCE
Las Nóminas de septiembre se publican el viernes y el Índice de Precios al Consumo (IPC) de septiembre, la otra medida principal de la inflación, el 14 de octubre. El próximo informe del PCE se publica el 29 de octubre, el día después de la decisión. Eso convierte al informe del PCE del miércoles en el último de su tipo que la Fed recibe antes de votar.
La inclinación es hacia mantener las tasas sin cambios en octubre y subirlas en diciembre. FedWatch sitúa sus probabilidades en el 65.13% y el 100%, respectivamente, y octubre solo volverá a estar en juego si sus probabilidades suben por encima del 50% después del IPC del 14 de octubre. Para ello, la lectura subyacente tendría que ser lo bastante alta como para revertir el efecto de la revisión sobre julio. Unas Nóminas sólidas el viernes favorecerían más diciembre que octubre, ya que el argumento contra las prisas se basa en la inflación.
La previsión es errónea si la subida se está cancelando en lugar de aplazarse. FedWatch asigna una probabilidad del 16.06% a dos subidas antes del 9 de diciembre y una probabilidad nula a ninguna, y si esas posiciones intercambian sus lugares, los operadores habrán empezado a descontar una cancelación. La causa más probable serían los gastos de agosto, que aumentaron más de cuatro veces más rápido que los ingresos y solo pueden superar dichos ingresos mientras duren los ahorros. Los estadísticos encontraron esos ahorros el 30 de septiembre, después de que los compradores de agosto hubieran empezado a gastarlos.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.