Cómo Japón se convirtió en el 'banquero del mundo' y por qué esa época podría estar llegando a su fin
Los tipos de interés ultrabajos de Japón ayudaron a financiar billones de dólares en inversiones globales durante más de una década, convirtiendo al yen japonés (JPY) en una de las fuentes de financiación más baratas del mundo. Dado que se espera que el Banco de Japón (BoJ) vuelva a endurecer su política esta semana, es posible que dicha ventaja esté entrando en una nueva fase.
Mientras la mayoría de las principales economías subieron las tasas de interés, Japón siguió siendo la excepción mundial. El BoJ mantuvo los costes de endeudamiento cerca de cero durante años de extraordinaria flexibilización monetaria, lo que permitió a los inversores pedir prestado barato en Yen e invertir en activos de mayor rendimiento en otros lugares.
Esa estrategia de dinero barato llegó a conocerse como el carry trade del Yen, y su escala convirtió la política monetaria de Japón en una fuerza del mercado global.
Ahora, con otra subida de tasas del BoJ ampliamente esperada, los inversores se preguntan si el papel de Japón como fuente preferida de financiación barata del mundo está llegando lentamente a su fin y qué podría significar eso para las divisas, las acciones, los bonos y los flujos de capital globales.
Cómo funciona la operación favorita del mundo
A pesar de toda su reputación, el carry trade es extraordinariamente simple:
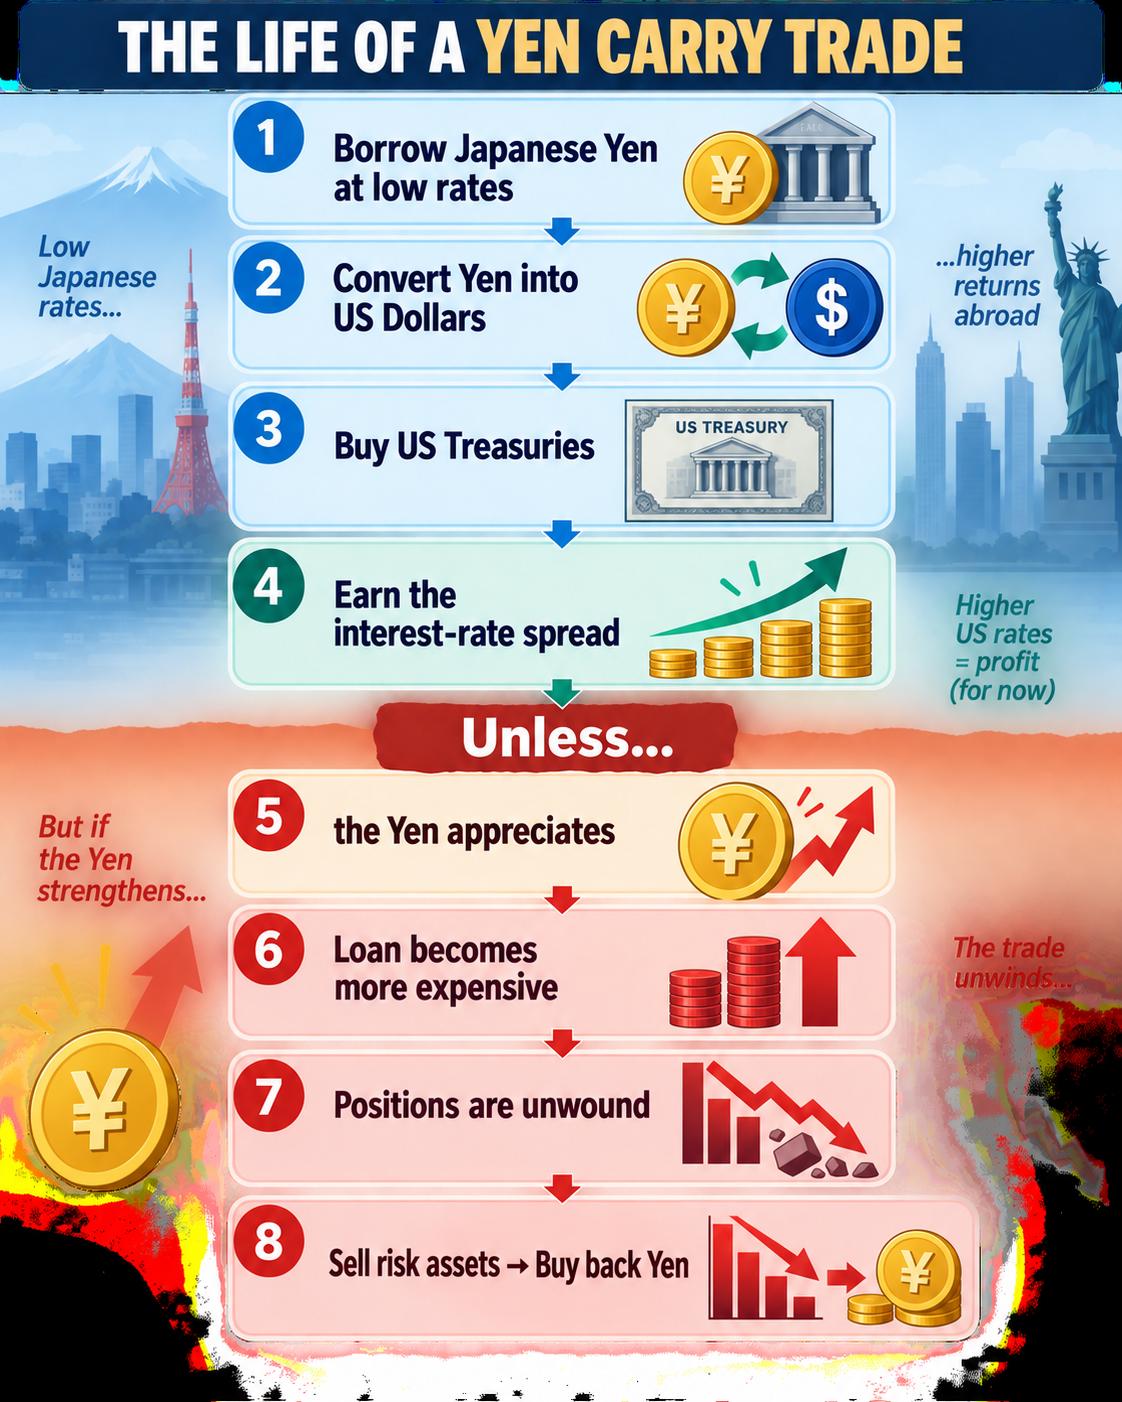
Los inversores piden dinero prestado en un país donde las tasas de interés son excepcionalmente bajas, convierten esos fondos a otra moneda que ofrece rendimientos más altos e invierten el producto en bonos u otros activos financieros. Mientras los tipos de cambio se mantengan relativamente estables, obtienen la diferencia entre los costes de endeudamiento y los rendimientos de la inversión.
Japón se convirtió en la fuente de financiación ideal porque pedir prestado en Yen siguió siendo extraordinariamente barato durante años, incluso cuando las tasas de interés subieron con fuerza en otros lugares.
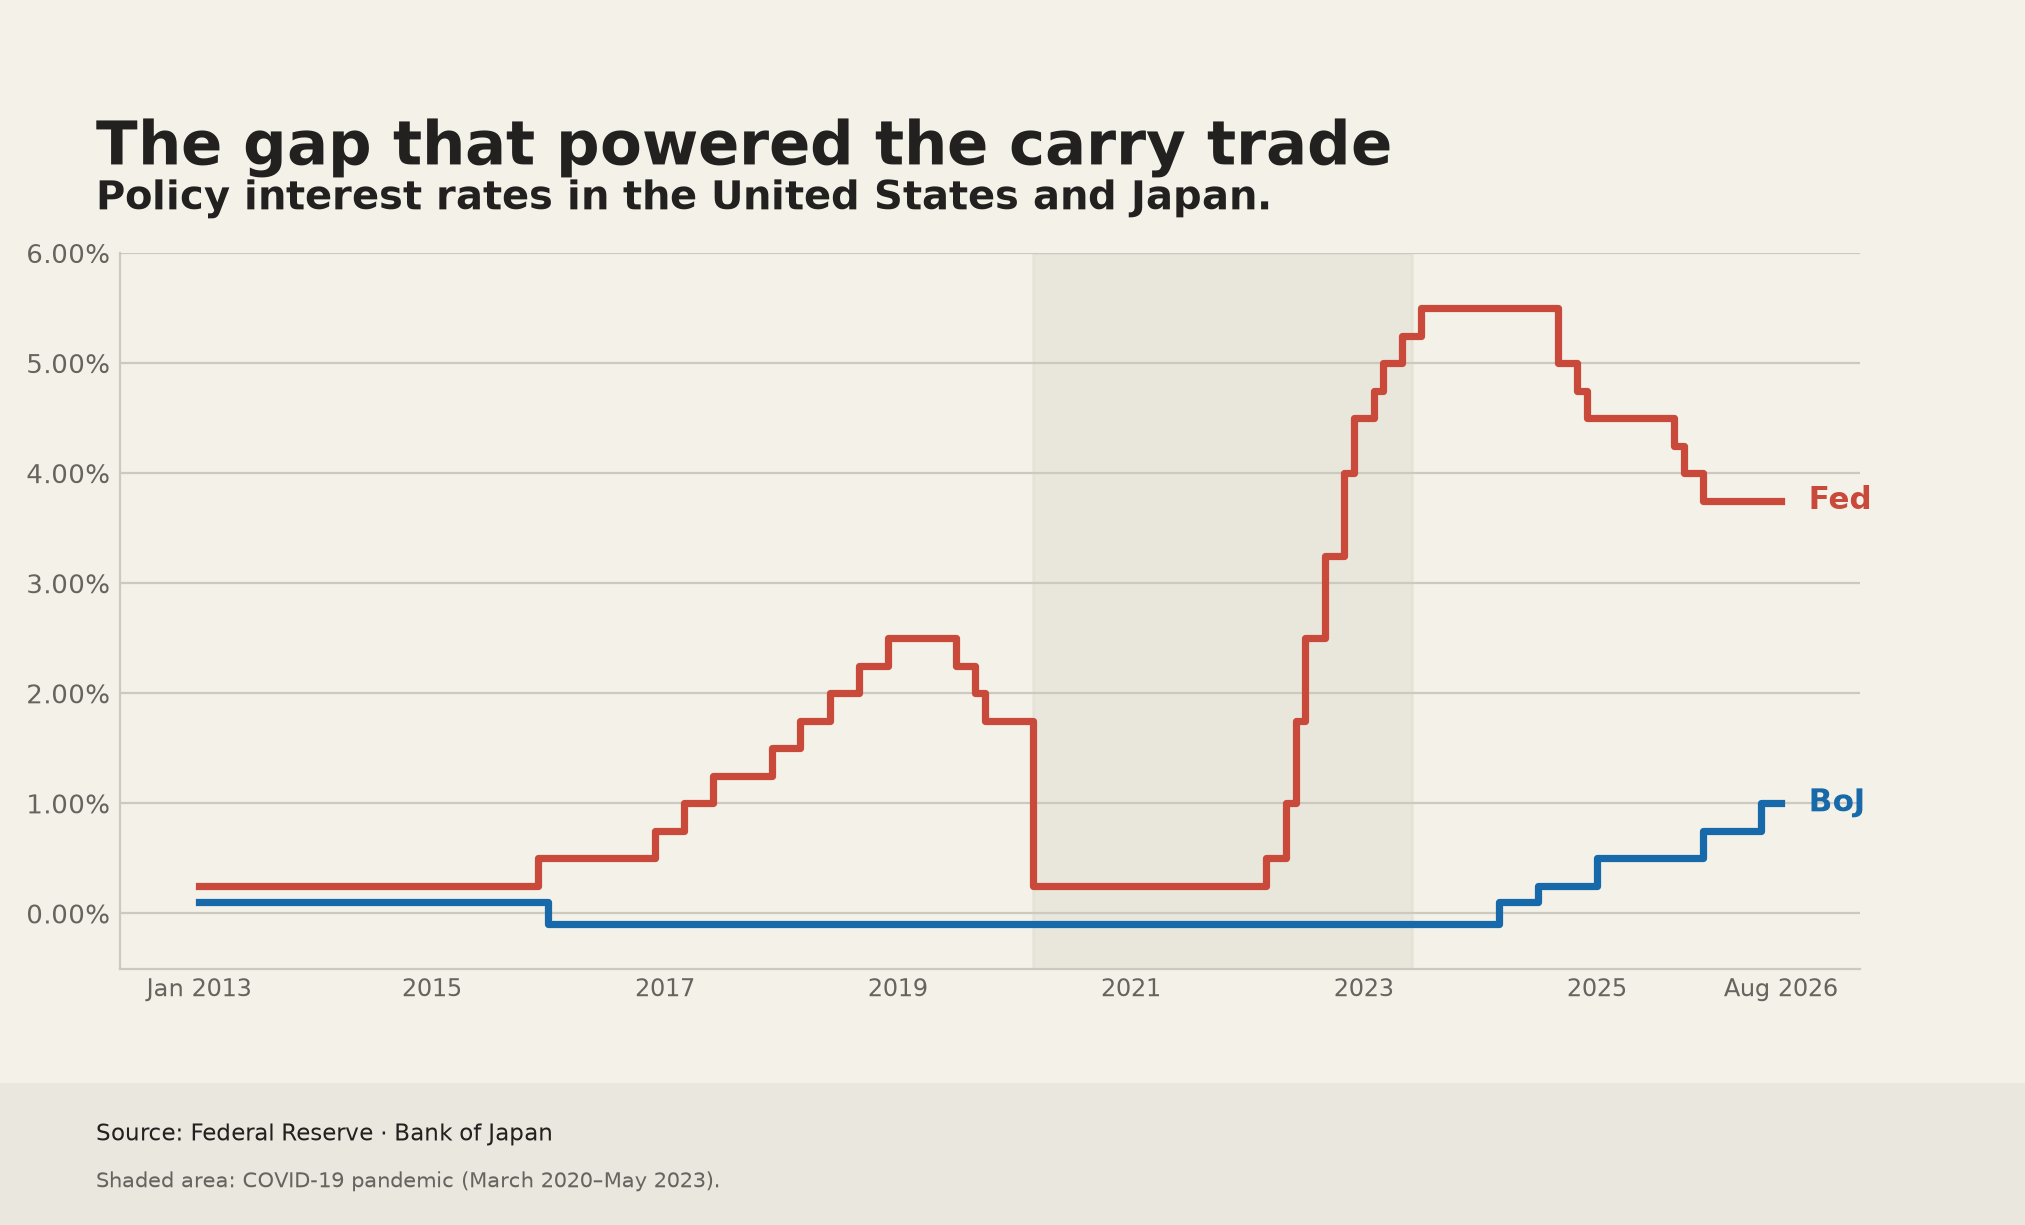
Durante el ciclo de ajuste agresivo de la Reserva Federal (Fed) tras la pandemia de COVID, la brecha entre las tasas de interés estadounidenses y japonesas alcanzó niveles no vistos en décadas. Pedir prestado en Yen para comprar activos estadounidenses de mayor rendimiento se convirtió en una de las operaciones macroeconómicas definitorias de la era posterior a la pandemia.
De la política japonesa a los mercados globales
El carry trade suele describirse como una estrategia de divisas.
En realidad, llega mucho más lejos.
El dinero prestado ha ayudado a financiar compras de bonos del Tesoro estadounidense, deuda corporativa, bonos de mercados emergentes, acciones y divisas de mayor rendimiento. Mientras la financiación siguiera siendo barata y el Yen se mantuviera relativamente débil, los inversores podían utilizar cómodamente el apalancamiento para amplificar los rendimientos.
Eso ayuda a explicar por qué los cambios en la política monetaria japonesa pueden repercutir mucho más allá de Tokio.
Según datos del Banco de Pagos Internacionales (BIS), el endeudamiento transfronterizo en Yen japonés ascendía aproximadamente a 360 billones de yenes (unos 2.3 billones de dólares) a principios de este año, lo que ilustra la naturaleza global de la financiación en Yen.
Estas cifras han aumentado durante la última década, especialmente tras la ampliación del diferencial de tasas de interés entre EE.UU. y Japón desde 2022. De hecho, los inversores han dependido cada vez más de la financiación en Yen barata para financiar inversiones en todo el mundo, en respuesta al agresivo endurecimiento de la Fed frente a la política monetaria excepcionalmente acomodaticia del BoJ.
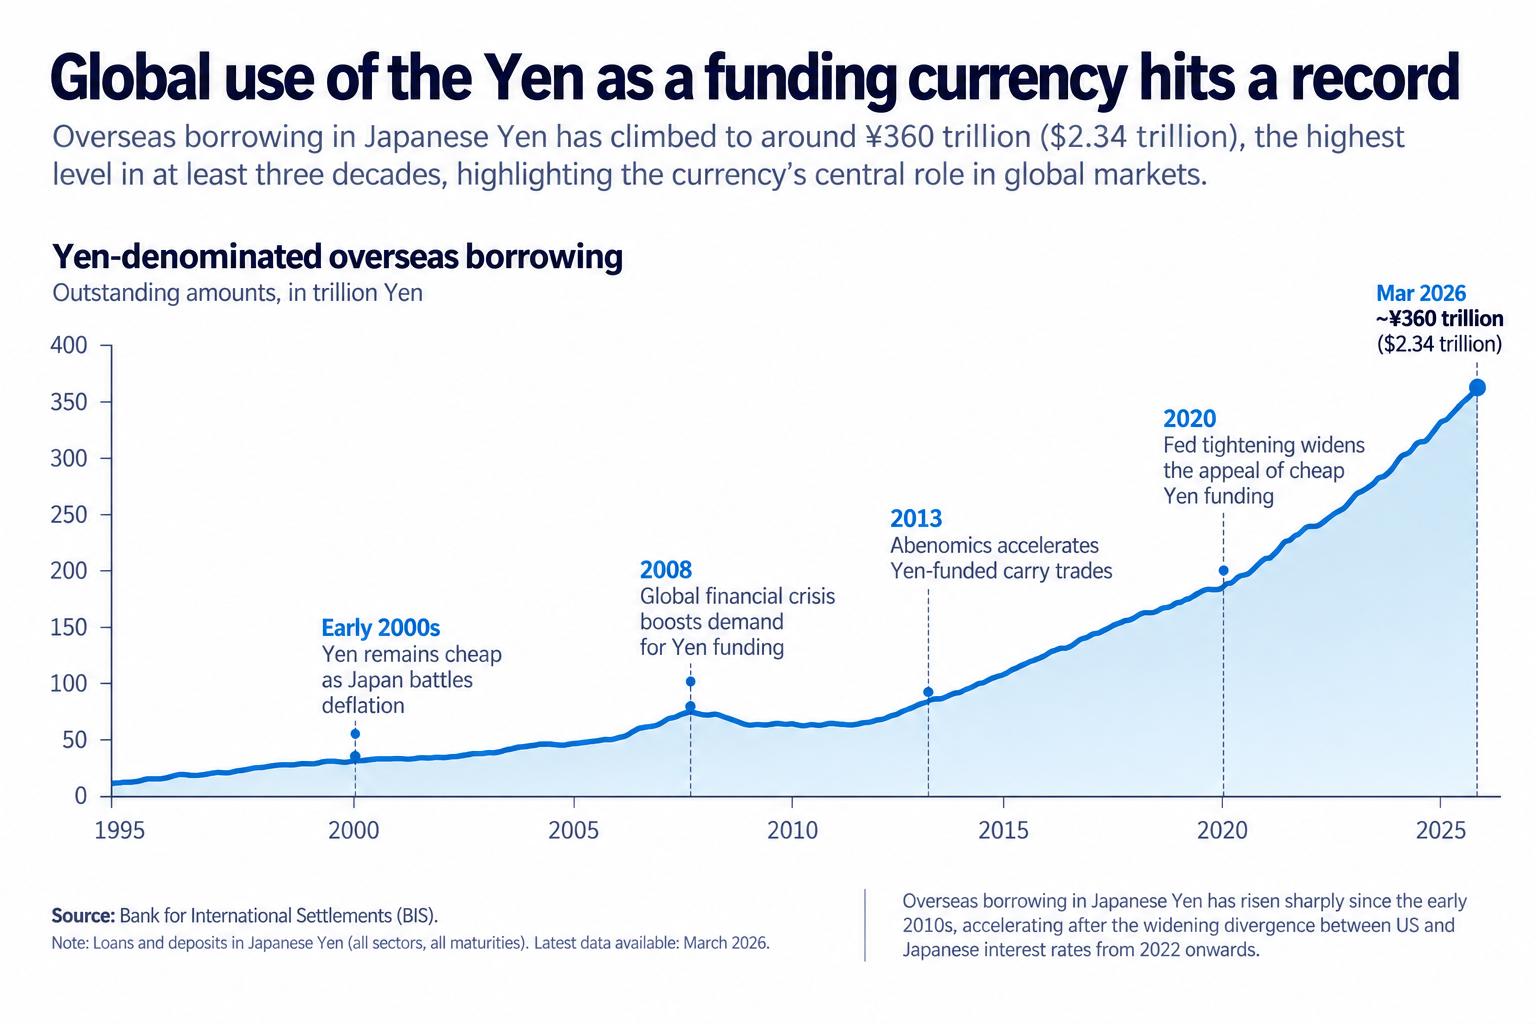
Esos datos no representan el carry trade en sí. Sin embargo, proporcionan uno de los indicadores más claros de hasta qué punto la moneda japonesa se ha arraigado en los mercados globales de financiación.
Por qué importa la próxima semana
Los mercados financieros esperan que tanto la Reserva Federal como el Banco de Japón suban las tasas de interés en las reuniones de política monetaria de esta semana.
La pregunta clave para el BoJ es con qué rapidez puede seguir normalizando su política. Dado que la inflación está demostrando ser más persistente y el crecimiento salarial está mejorando, se espera que los responsables de política monetaria mantengan una trayectoria de endurecimiento gradual tras años de extraordinaria acomodación.
Incluso un modesto aumento de las tasas seguiría reduciendo la brecha de tasas de interés que ha respaldado el carry trade tradicional del Yen, especialmente si las tasas japonesas continúan subiendo mientras el ciclo de endurecimiento de la Fed se acerca a su punto máximo.
Para los inversores, la cuestión no es simplemente si endeudarse en Yen se vuelve más caro. Se trata de si las premisas que sustentaron más de una década de financiación barata en Japón están desapareciendo gradualmente.
Por qué esto no es otro 2024
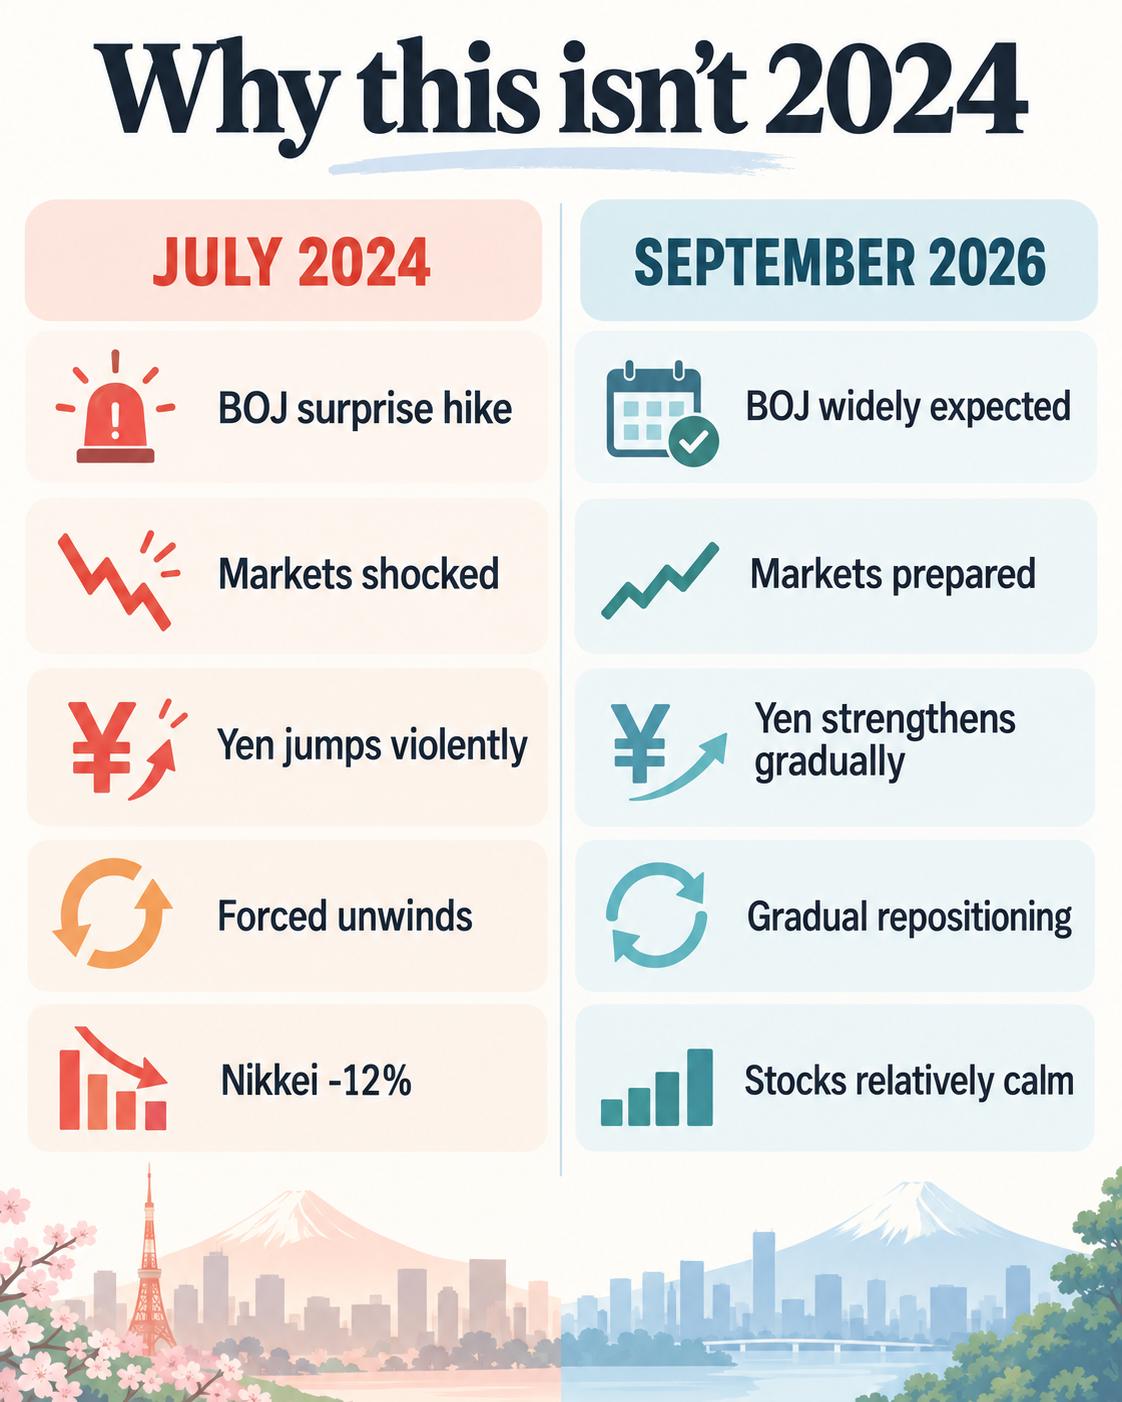
La posibilidad de otra subida de tasas del BoJ inevitablemente trae a la memoria la turbulencia del mercado observada en 2024.
Cuando el banco central endureció inesperadamente su política, el Yen se fortaleció rápidamente, obligando a muchos inversores apalancados a liquidar sus posiciones simultáneamente. Las acciones japonesas sufrieron una de sus caídas diarias más pronunciadas en décadas, mientras los mercados se apresuraban a adaptarse.
El entorno actual es muy diferente.
Los funcionarios del BoJ han dedicado semanas a preparar a los mercados para la posibilidad de otra subida de tasas. Los inversores han tenido tiempo para reevaluar sus carteras, reducir el apalancamiento y cubrir la exposición cambiaria.
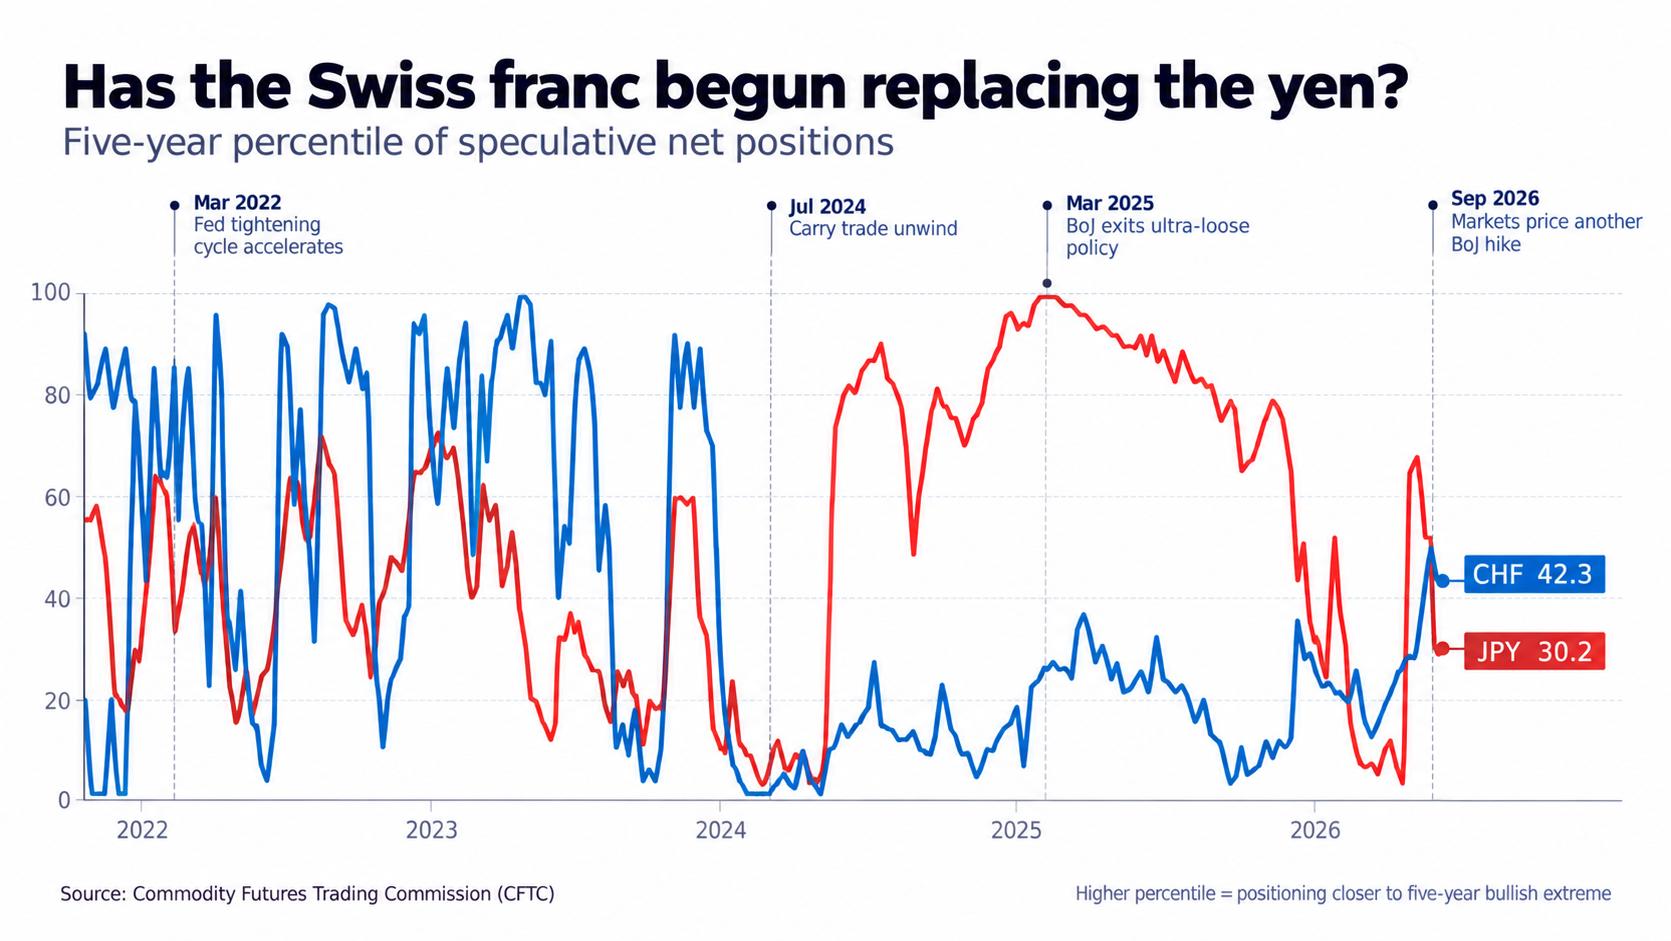
Los datos de posicionamiento sugieren que las apuestas especulativas contra el Yen ya se han moderado desde los niveles extremos observados a principios de este año, lo que apunta a un ajuste más ordenado en lugar de una huida repentina hacia las salidas.
¿Se está convirtiendo el Franco suizo en la próxima divisa de financiación?
A medida que endeudarse en Yen se vuelve gradualmente más caro, los inversores exploran cada vez más divisas de financiación alternativas, y el Franco suizo se menciona a menudo como un posible sucesor gracias a las tasas de interés relativamente bajas de Suiza, sus profundos mercados financieros y su reputación como divisa refugio.
La idea es intuitiva. Si Japón se está alejando lentamente de las políticas monetarias ultra laxas que definieron la última década, los inversores buscarán naturalmente otras fuentes de financiación barata.
Sin embargo, las pruebas siguen siendo dispares.
Aunque los participantes del mercado han señalado un creciente interés en los carry trades financiados en francos, los datos de posicionamiento especulativo aún no apuntan a una migración generalizada del Yen al Franco suizo. En cambio, sugieren que los inversores han estado reduciendo las apuestas bajistas extremas contra el Yen sin crear simultáneamente posiciones especulativas inusualmente grandes en el Franco.
Esa distinción es importante. En lugar de señalar un cambio total en la divisa de financiación preferida del mundo, el posicionamiento actual es más coherente con que los inversores estén reevaluando el apalancamiento y adaptándose a un entorno de tasas de interés cambiante.
Japón construyó su dominio como divisa de financiación durante más de una década de política monetaria ultra laxa, amplia liquidez y mercados de financiación bien establecidos. Reemplazar ese ecosistema requeriría mucho más que un cambio modesto en los diferenciales de tasas de interés.
Con el tiempo quedará más claro si el Franco suizo asume finalmente un papel más importante como divisa de financiación. Por ahora, los datos sugieren que el carry trade está siendo reajustado antes de ser trasladado.
El cambio más importante
La principal cuestión a la que se enfrentan los inversores ya no es si el carry trade del Yen puede sobrevivir, sino cómo evolucionará. El endeudamiento transfronterizo en Yen se mantiene cerca de máximos históricos, el posicionamiento especulativo ofrece pocas pruebas de un giro decisivo hacia el Franco suizo y el Banco de Japón está retirando gradualmente las políticas ultra laxas que hicieron tan atractiva la estrategia en primer lugar.
La era de la financiación japonesa prácticamente gratuita se desvanece lentamente. Sigue siendo incierto si otra divisa acabará ocupando ese papel. Lo que parece cada vez más claro es que los inversores están entrando en un mundo donde el apalancamiento se vuelve más caro y Japón ya no es la fuente casi ilimitada de dinero barato que fue en el pasado.
Lo que venga después quizá no sea el fin del carry trade… sino el comienzo de uno nuevo.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.