Análisis de las elecciones en EE.UU. y sus consecuencias
Un Congreso de mayoría demócrata limita el margen de maniobra del presidente Trump, que conserva el control de la política comercial y exterior. El sistema estadounidense de contrapesos institucionales demuestra su solidez, un factor favorable para la calidad crediticia del país. Pero, al mismo tiempo, aumentan los riesgos fiscales y los asociados al techo de deuda, y las restricciones estatales frenarán el despliegue de la inversión en inteligencia artificial (IA).
El control demócrata de la Cámara de Representantes y del Senado, junto con la rapidez con la que el presidente Trump ha aceptado la derrota republicana, marca un punto de inflexión institucional y confirma la solidez del histórico sistema estadounidense de contrapesos institucionales.
Estos contrapesos institucionales contribuirán a reequilibrar en cierta medida el reparto de poder entre la Casa Blanca y el Congreso. Se trata de un avance favorable para la calidad crediticia que respalda la calificación de Estados Unidos (AA−, con perspectiva estable). Este cambio se produce después de que la Reserva Federal decidiera subir los tipos de interés en contra del criterio del presidente y de que el Tribunal Supremo fallara en contra de la Administración Trump en asuntos relativos a la ciudadanía por nacimiento, los aranceles y la propia Reserva Federal.
La mayoría demócrata en ambas cámaras cierra la mayor parte de las vías legislativas a la Administración Trump. Esto aumenta la presión en juego en las negociaciones presupuestarias anuales y abre la puerta a un nuevo enfrentamiento por el techo de deuda, salvo que el Congreso saliente, bajo control republicano, eleve el límite en el periodo de sesiones previo a la constitución del nuevo Congreso en enero. La deuda estadounidense se acercará al límite legal a principios de 2027.
Ambas cámaras intensificarán su labor de supervisión y el Senado, ahora de mayoría demócrata, podrá bloquear los nombramientos propuestos por el presidente. Durante los próximos dos años, prevemos que la acción de Gobierno se apoye cada vez más en órdenes ejecutivas y en la regulación de las agencias federales que siguen bajo control presidencial, con un menor recurso a la vía legislativa y vetos presidenciales cada vez más habituales.
El presidente conserva, en cambio, la mayor parte de sus atribuciones en materia de comercio, inmigración y política exterior. Por tanto, no prevemos cambios sustanciales en la postura de Estados Unidos ante el conflicto en Oriente Medio, en los riesgos arancelarios para los exportadores de la UE ni en el traspaso a los Estados europeos de la responsabilidad de apoyar a Ucrania. Con el tiempo, un Congreso de mayoría demócrata podría conceder ayuda adicional a Ucrania y limitar futuras operaciones militares mediante su control de las asignaciones presupuestarias, aunque carece de los votos necesarios para reorientar de manera fundamental la política exterior.
Tres escenarios para los dos últimos años de la presidencia de Trump
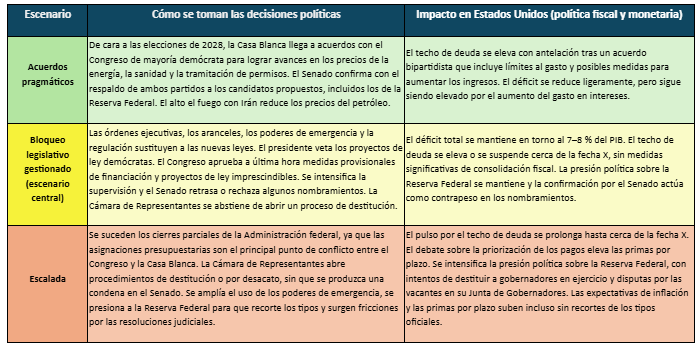
Los dos últimos años de la presidencia de Trump dependerán en gran medida de si el presidente opta por la confrontación o por consolidar su legado de cara a 2028. En nuestro escenario base, de «bloqueo legislativo gestionado», la política seguirá siendo volátil, aunque los contrapesos institucionales se mantendrán y se verán reforzados por un Senado capaz de rechazar a los candidatos propuestos para los tribunales y la Reserva Federal. Los tribunales seguirán fiscalizando el uso de las facultades en materia comercial y de los poderes de emergencia. La Administración recurrirá cada vez más a las órdenes ejecutivas y a la regulación de las agencias federales que siguen bajo control presidencial, y los vetos del presidente se harán habituales. El bloqueo en torno al techo de deuda se resolverá tarde, aunque a tiempo, y la trayectoria de la deuda federal seguirá siendo insostenible a medio plazo.
El escenario de «escalada» combinaría una pugna llevada al límite en torno al techo de deuda, vetos reiterados y un enfrentamiento abierto con el Congreso por los nombramientos, además de presiones sobre el banco central y los tribunales en vísperas de las elecciones presidenciales. El escenario de «acuerdos pragmáticos» apuntaría a una menor polarización política.
Tres escenarios para los dos últimos años de la presidencia de Trump
La división entre el Ejecutivo y el Congreso apenas cambiará la política fiscal, monetaria y comercial
Prevemos que la orientación de la política fiscal apenas varíe tras las elecciones de medio mandato. Sin embargo, aumentarán los riesgos de ejecución, ya que se prolongarán las negociaciones sobre las asignaciones presupuestarias y el techo de deuda. A medida que aumente la deuda y los intereses absorban una proporción creciente de los ingresos federales, las presiones sobre la sostenibilidad de la deuda y la gobernanza fiscal seguirán siendo factores clave para la calificación soberana de Estados Unidos. Prevemos que la deuda pase del 124 % del PIB en 2025 a alrededor del 145 % en 2031, el segundo nivel más alto entre las economías avanzadas, solo por detrás de Japón.
La deuda de Estados Unidos se encamina hacia el techo legal
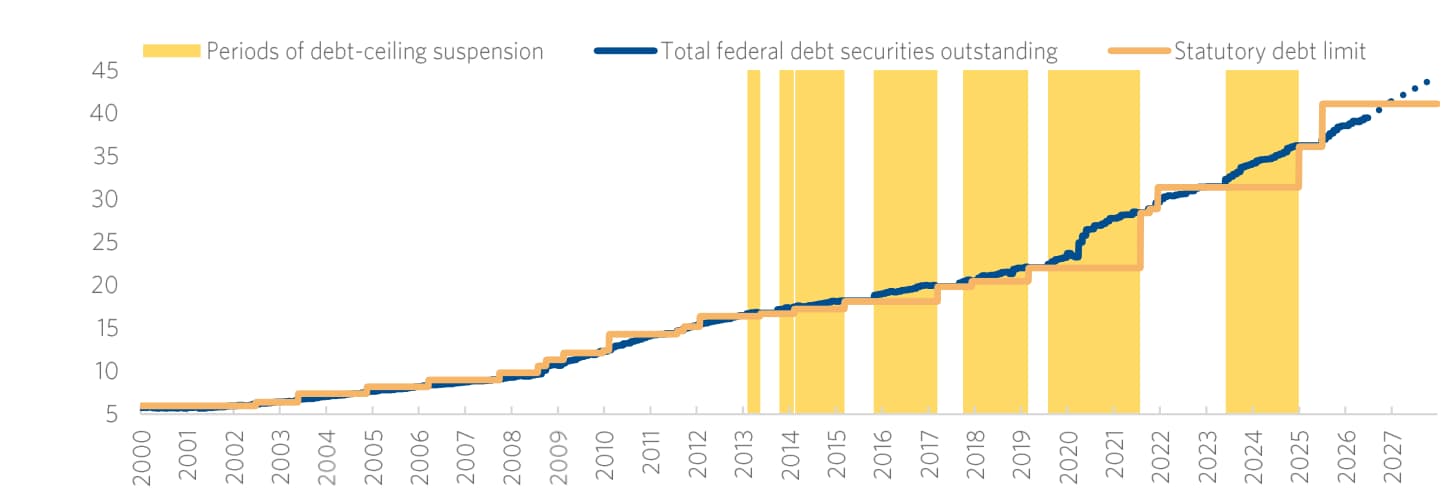
Periodos de suspensión del techo de deuda · Saldo total de valores de deuda federal en circulación · Límite legal de endeudamiento
Fuente: Departamento del Tesoro de Estados Unidos y Scope Ratings.
Implicaciones de las elecciones de medio mandato
- Techo de deuda y perspectivas fiscales. La deuda nacional superó los 40 billones de dólares a mediados de agosto y se sitúa actualmente en 40,6 billones. Prevemos que se acerque al límite de 41,1 billones a principios de 2027 (gráfico anterior). Una vez alcanzado el techo de deuda, las medidas extraordinarias y las reservas de efectivo del Tesoro, de alrededor de un billón de dólares, suelen permitir al Gobierno seguir atendiendo sus pagos durante otros seis a nueve meses. Si el Congreso saliente no eleva el techo en las próximas semanas, la Administración tendrá que llegar a un acuerdo con las mayorías demócratas para evitar retrasos en los pagos, lo que dará a los demócratas un margen de negociación considerable.
Es poco probable que el resultado electoral cambie sustancialmente la trayectoria fiscal a medio plazo, ya que toda nueva ley tributaria o de gasto requerirá el acuerdo de un Congreso demócrata y una Casa Blanca republicana. Prevemos déficits de alrededor del 7–8 % del PIB en los próximos años. Aunque el riesgo de un cierre parcial de la Administración en los ejercicios fiscales 2027 y 2028 es elevado, cabe la posibilidad de un acuerdo por el que los republicanos consigan más gasto en defensa a cambio de aceptar un aumento del gasto en otras partidas. El resultado serían déficits aún mayores.
- Moderación del crecimiento y ralentización del ciclo de inversión en IA. En Texas, Ohio y Georgia ganaron las elecciones a gobernador candidatos demócratas que hicieron campaña a favor de restringir la construcción de centros de datos. Texas es el caso más relevante, ya que se prevé que concentre alrededor del 25–30 % de la capacidad de centros de datos proyectada en Estados Unidos. Su gobernador electo se ha comprometido a imponer una moratoria a la construcción y a poner fin a las subvenciones y las ventajas fiscales para los grandes promotores. La oposición a estos proyectos se extiende a ambos partidos. Antes de la votación, una clara mayoría de los candidatos demócratas y republicanos a gobernador apoyaba una moratoria o la imposición de nuevas condiciones al desarrollo de centros de datos. Prevemos que el despliegue de la inversión en IA continúe a un ritmo más lento y con costes más elevados, a medida que los estados impongan condiciones en materia de costes de la electricidad, consumo de agua y empleo.
- Gobernanza. El poder del Ejecutivo se mantiene en gran medida, pero el Congreso gana peso en los nombramientos y en la supervisión. El Senado de mayoría demócrata pasa a controlar la confirmación de los nombramientos, incluidos los de jueces federales, miembros del Gobierno y gobernadores de la Reserva Federal. Esto refuerza las garantías de independencia del banco central, aunque aumenta el riesgo de que las vacantes se prolonguen y de que la Administración recurra más a cargos en funciones. Ambas cámaras pueden celebrar audiencias, exigir documentación y emitir citaciones de obligado cumplimiento. La Cámara de Representantes podría abrir un proceso de destitución, pero para que prospere se necesita una mayoría de dos tercios en el Senado, de la que los demócratas carecen. A medida que se agrave el bloqueo legislativo, prevemos que la Administración recurra en mayor medida a las órdenes ejecutivas y a la potestad normativa de las agencias federales. Esto limita el efecto de la oposición del Congreso en la acción cotidiana de gobierno y, al mismo tiempo, ralentiza la aprobación de nuevas leyes de calado.
- Aranceles sin cambios. Desde que el Tribunal Supremo anuló el 20 de febrero los aranceles impuestos al amparo de la Ley de Poderes Económicos de Emergencia Internacional (IEEPA, por sus siglas en inglés), los aranceles estadounidenses se han sustentado en las secciones 232 y 301. La recaudación arancelaria mensual ha empezado a recuperarse tras la fuerte caída que siguió al fallo, aunque sigue muy por debajo de los niveles registrados durante la aplicación de la IEEPA. Un Congreso de mayoría demócrata podría aprobar una ley para limitar estas facultades delegadas, pero el presidente la vetaría y los demócratas carecen de las mayorías de dos tercios necesarias para levantar el veto. Por tanto, prevemos que la política comercial siga en manos de la Casa Blanca y de los tribunales.
Scope rebajó la calificación de Estados Unidos a AA− con perspectiva estable en 2025 y ratificó este rating en octubre de 2026. Entre los escenarios que podrían afectar negativamente a las calificaciones a largo plazo y a sus perspectivas figuran un aumento significativo de la preocupación por la sostenibilidad de la deuda, dada la debilidad de la trayectoria fiscal a medio plazo, y una crisis prolongada en torno al techo de deuda. Por el contrario, entre los escenarios favorables figuran unas perspectivas fiscales más sólidas, con una mejora significativa de la trayectoria de la deuda en relación con el PIB, o unas perspectivas económicas más favorables a medio plazo.
Autor

Equipo de Analistas de Scope Ratings
Scope Ratings
El equipo de analistas de Scope Ratings ofrece, principalmente, análisis macroeconómicos sobre aspectos que pueden impactar los mercados.





