Los rendimientos del Tesoro estadounidense consideran que los ataques contra Irán son inflacionarios
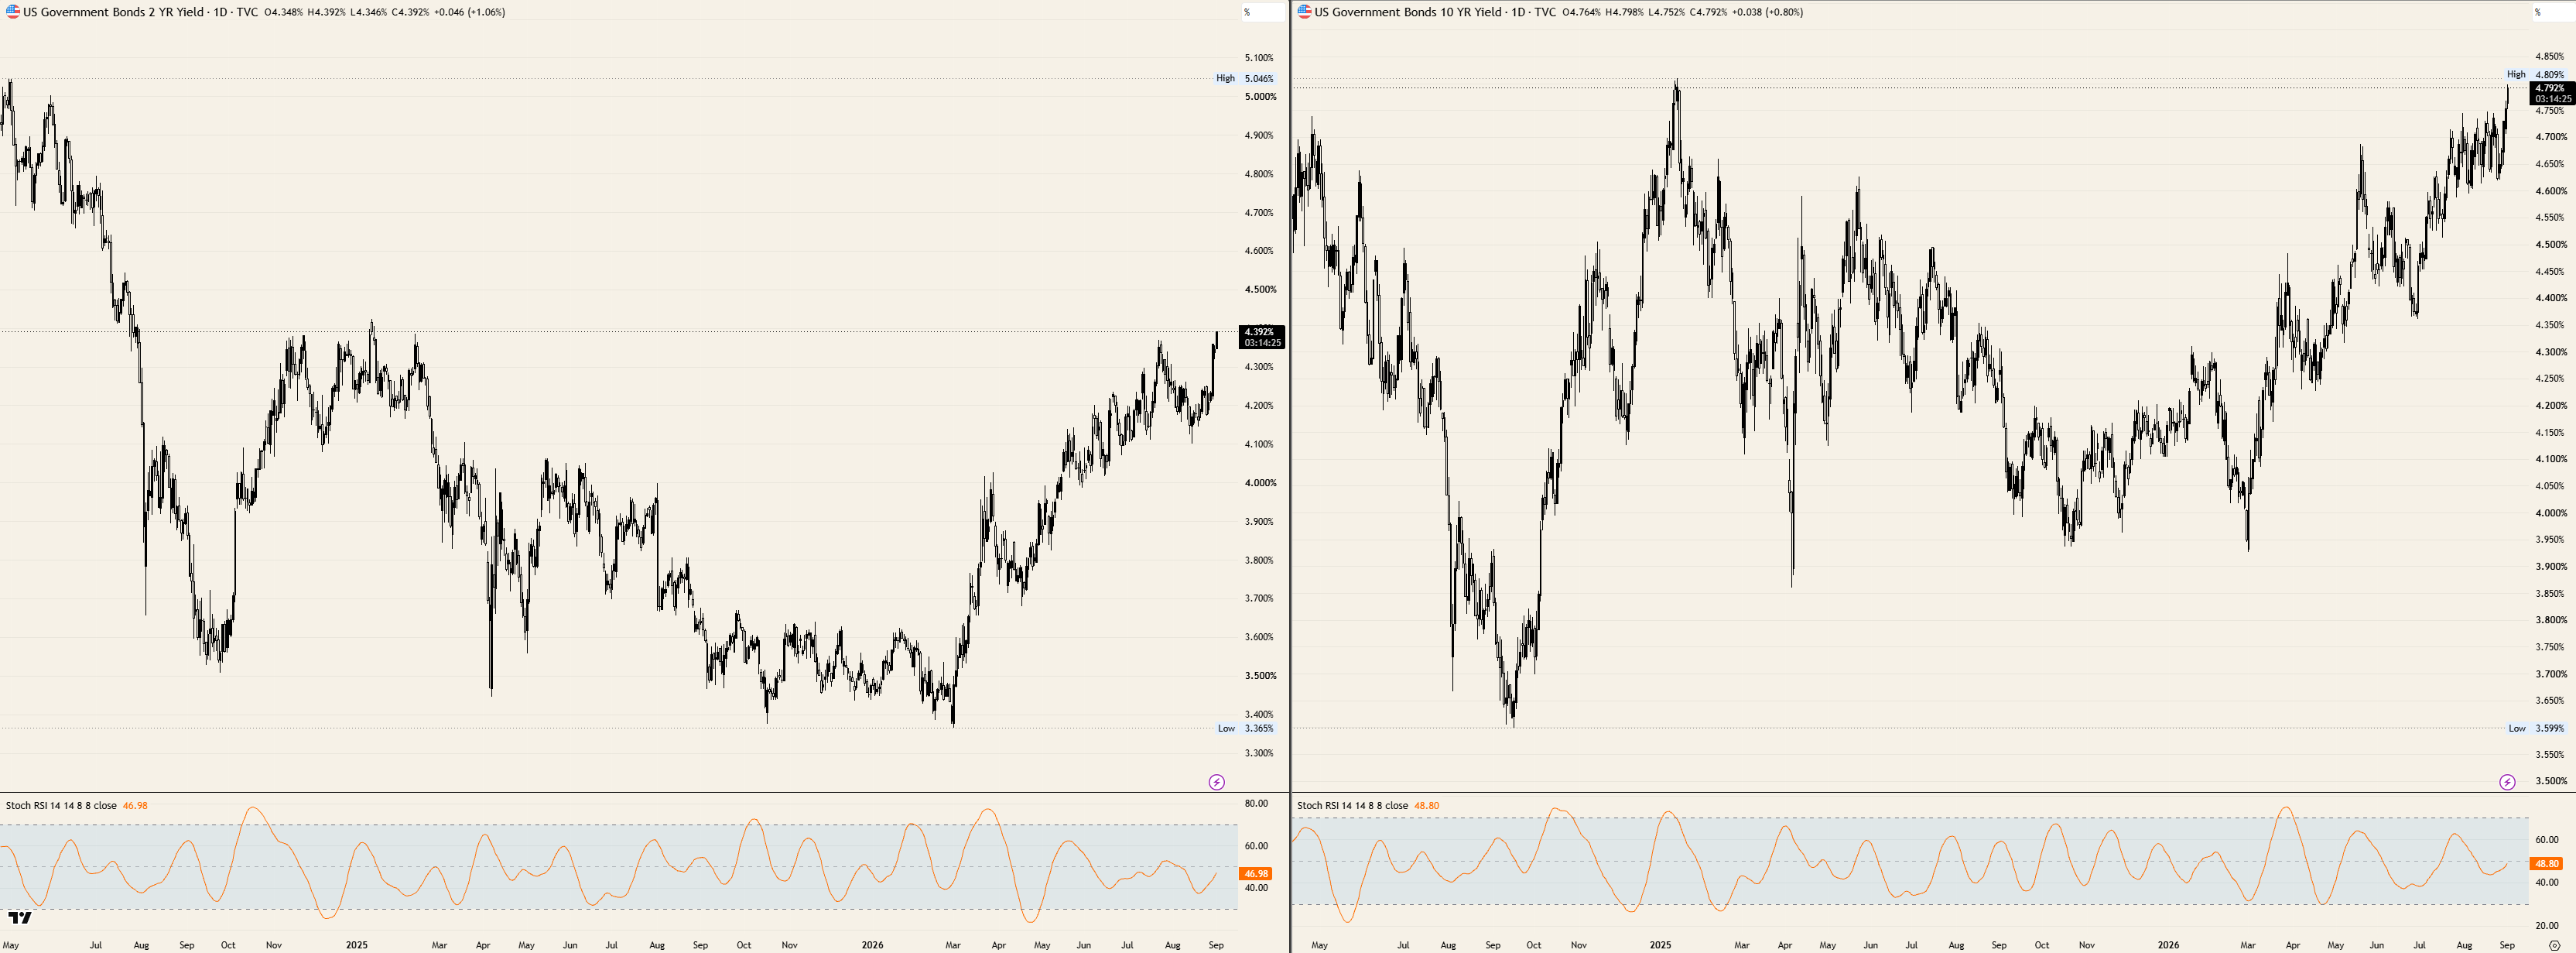
- El US10Y cotiza cerca del 4.79%, su nivel más alto desde enero de 2025.
- El bono a dos años se mueve más rápido que el de 10 años, al alza casi cinco puntos básicos.
- No se descuenta ningún recorte en ninguna reunión hasta finales de 2027.
El rendimiento del bono del Tesoro a 10 años cotiza cerca del 4.79%, aproximadamente cuatro puntos básicos al alza y en su nivel más alto desde enero de 2025, en una quinta sesión consecutiva de ventas. El bono a dos años avanzó aún más, sumando cerca de cinco puntos básicos para cotizar cerca del 4.39%, y lo hizo mientras las fuerzas estadounidenses comenzaban a atacar objetivos del Cuerpo de la Guardia Revolucionaria Islámica (IRGC) dentro de Irán. Una escalada militar anunciada normalmente generaría demanda de duración, y esta produjo lo contrario.
El tramo corto está haciendo el trabajo
La forma del movimiento del martes importa más que su tamaño. El rendimiento del bono a dos años sube alrededor de un 1.06%, frente al 0.80% del bono de referencia, y ha sido el que se ha movido más rápido durante todo el reajuste de precios, subiendo desde cerca del 3.35% en el mínimo de marzo hasta situarse a pocos puntos básicos del 4.40%. El liderazgo del tramo corto no es el aspecto que tiene una prima de riesgo geopolítico.
Un mercado que realmente descuenta riesgos bélicos demanda duración y empina la curva por la prima por plazo. Este vendió el bono a dos años con mayor intensidad, lo que constituye una declaración sobre la reunión del 16 de septiembre más que sobre el Estrecho de Ormuz. El estrecho sigue siendo importante, pero afecta a la curva a través del precio de un barril y, por tanto, a través del problema de inflación del comité, no mediante una huida hacia la seguridad.
La recompra ha vuelto al punto de partida
El bono a 30 años vuelve a situarse cerca del 5.28%, aproximadamente donde estaba antes de que el Departamento del Tesoro duplicara el tamaño de su operación de recompra de deuda a largo plazo en agosto, elevando el máximo de 2.000 millones$ a al menos 4.000 millones$ para un programa que se extiende hasta noviembre. Ese anuncio inicialmente hizo bajar el rendimiento al 5.19%. Todo se ha recuperado en el plazo de dos semanas.
La deuda federal superó los 40 billones$ hace dos semanas y se está pidiendo al tramo largo que absorba lo que eso implica para la emisión. Una recompra es un instrumento de liquidez, y el movimiento de ida y vuelta es el veredicto del mercado sobre si la liquidez fue alguna vez la limitación. El problema es global, no estadounidense: el bono japonés a 10 años tocó el 3% por primera vez desde 1996 el martes, y los tramos largos francés y alemán extendieron sus máximos de varios años al mismo tiempo.
Un tramo corto que descuenta un suelo, no un ciclo
Los futuros sitúan cerca del 68% la probabilidad de una subida de tasas en la reunión del 16 de septiembre, frente a aproximadamente el 35% antes del discurso inaugural de Jackson Hole, y asignan a la reunión del 28 de octubre una probabilidad del 95% de que el rango objetivo se sitúe en el 3.75% al 4.00% o más. Las expectativas para diciembre están casi divididas por igual respecto a un segundo movimiento, y el rango superior tiene una probabilidad descontada del 81% para la reunión del 27 de enero.
Lo que hace la curva de futuros a partir de entonces es la parte que realmente está negociando el bono a dos años. Desde diciembre en adelante, el rango actual del 3.50% al 3.75% no tiene ninguna probabilidad, y todas las reuniones de 2027 en el calendario descuentan un suelo del 4.00% al 4.25% o superior. Esta no es una curva que descuente un breve ciclo defensivo con una salida. Está descontando un nivel.
Los comentarios apuntan en la misma dirección. Un gobernador de la Reserva Federal con derecho a voto afirmó el martes por la mañana que el comité debería actuar con decisión para subir las tasas si la inflación no parece estar moderándose lo suficiente, y señaló la reunión del 15-16 de septiembre. La encuesta manufacturera del Instituto de Gestión de Suministros (ISM), publicada esa misma mañana, respaldó su argumento, ya que el dato general no alcanzó las expectativas, con 54.6 frente al consenso de 55.2, mientras que el índice de precios pagados registró 71.1 por segundo mes consecutivo.
Las cifras que marcarán la semana
Las nóminas privadas se publicarán el miércoles a las 12:15 GMT, con una previsión de 48.000 frente a 44.000, seguidas del Libro Beige a las 18:00 GMT. El índice de gestores de compras (PMI) de servicios del ISM se publicará el jueves a las 14:00 GMT, con una previsión de 54.3 frente a 54.1, y su propio componente de precios pagados se situó por última vez en 70.3.
Se prevé que el informe de empleo de agosto del viernes muestre 58.000 puestos tras una contracción de 23.000, mientras que la tasa de desempleo se mantendría en el 4.1% y los ingresos medios por hora se acelerarían hasta el 0.3% intermensual desde el 0.1%, frente al 3% interanual desde el 3.2%. La semana siguiente se publicarán otras dos lecturas de inflación, el Índice de Precios al Consumo (IPC) y el Índice de Precios de Producción (IPP), antes de la votación. Para un tramo corto cuya probabilidad implícita es del 68%, el componente de precios de los servicios y esas dos lecturas tienen más peso que la cifra de nóminas.
Niveles a vigilar
Resistencia: El máximo de la sesión, justo por debajo del 4.80%, es la línea inmediata del bono a 10 años, con el máximo de enero de 2025 cerca del 4.81% directamente por encima y sin nada estructural entre ese nivel y el 5.00%. El bono a dos años se enfrenta al 4.40% y después a la zona del 4.50%.
Soporte: El bono a 10 años se mantiene por encima del mínimo de la sesión, cerca del 4.75%, con el 4.70% por debajo y el suelo del rango de agosto, cerca del 4.60%, como el nivel que pondría fin a la secuencia. El bono a dos años tiene el 4.35% y después el 4.25% por debajo.
Sesgo: Alcista. El bono a 10 años supera el máximo de enero de 2025 y el bono a dos años rompe por encima del 4.50% mientras la votación de septiembre sigue sobre la mesa, siendo un cierre diario por debajo del 4.70% en el bono de referencia lo único que apuntaría en sentido contrario. Ambas lecturas diarias del Índice de Fuerza Relativa Estocástico (Stoch RSI) se sitúan en la zona media, cerca de 47 en el bono a dos años y de 49 en el bono de referencia, por lo que nada aquí está sobreextendido.
Rendimientos de los bonos del Tesoro de EE.UU. a 2 y 10 años
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.