Nadie quiere tener el Dólar canadiense antes del miércoles
Los fondos de cobertura mantienen una de sus mayores apuestas contra el Dólar canadiense desde 2006, mientras los operadores sitúan en torno al 80% la probabilidad de una subida de tasas del Banco de Canadá. Están apostando por una subida en un mercado laboral en contracción, y las previsiones del banco central mostrarán si tienen razón.
Los fondos de cobertura han más que duplicado su apuesta contra el CAD desde mediados de septiembre y siguieron aumentándola durante la semana en la que las probabilidades de una subida de tasas del Banco de Canadá (BoC) pasaron de alrededor del 30% a cerca del 80%. Los fondos de pensiones y de inversión han recomprado casi toda una apuesta aún mayor en su contra desde agosto, y ninguno de ellos ha pasado a tener posiciones a favor. Solo los bancos que crean mercado mantienen una gran apuesta por un CAD más fuerte, y la mantienen porque todos los demás se la vendieron.
El BoC ha mantenido su tasa en el 2.25% durante siete decisiones consecutivas desde octubre de 2025, y una subida al 2.50% el miércoles sería la primera desde julio de 2023. La decisión viene acompañada del Informe de Política Monetaria (MPR), las previsiones trimestrales del BoC, que es donde se pondrá a prueba la apuesta de los fondos de cobertura. Una subida en respuesta al aumento de los precios de la gasolina en una economía que ha perdido empleos durante dos meses consecutivos podría no dar lugar a una segunda, y las ganancias del CAD derivadas de esta subida solo serán tan buenas como las probabilidades de la siguiente.
La apuesta contra el CAD es casi tan grande como cuando el BoC estaba recortando las tasas
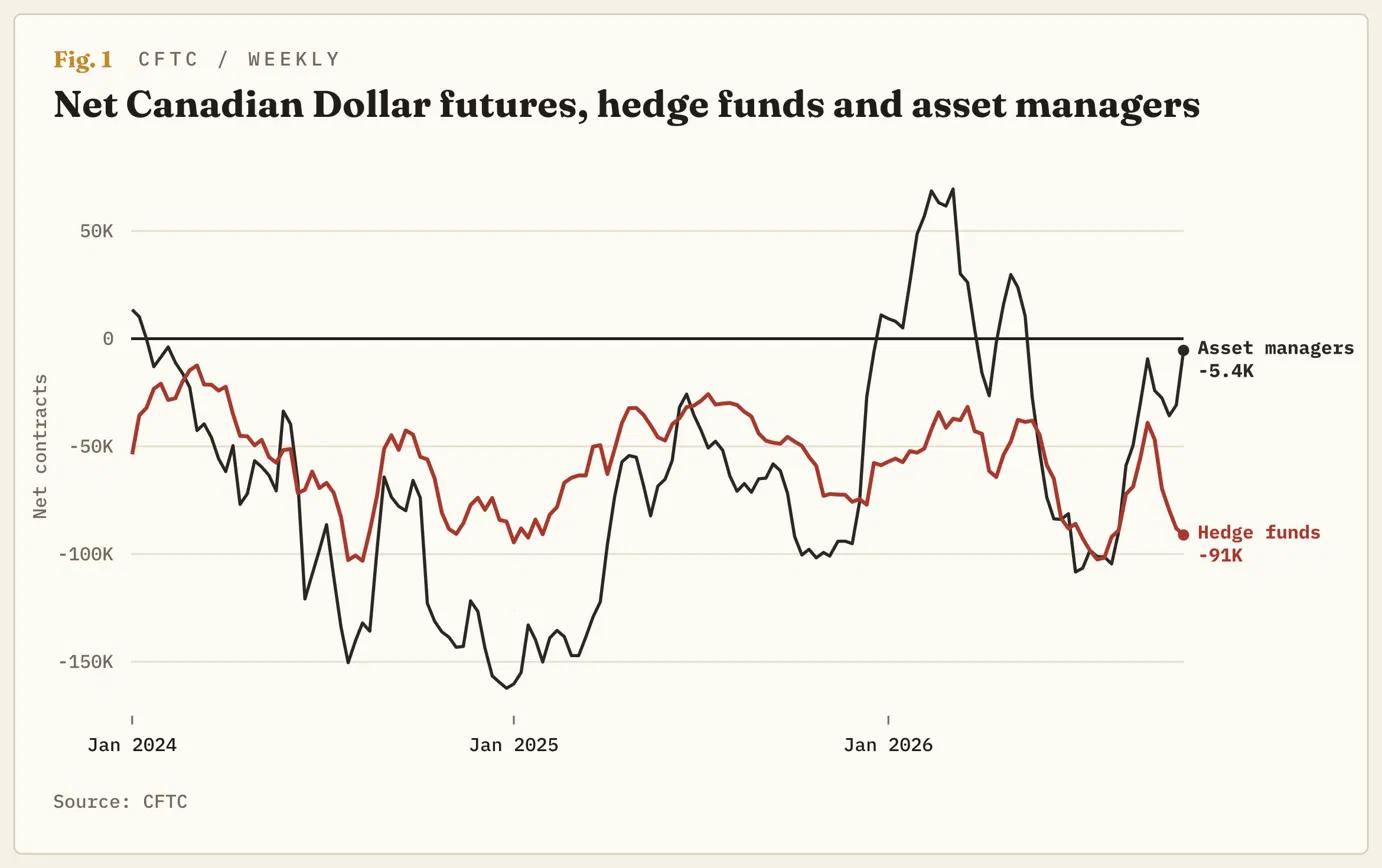
Cada semana, la Comisión de Operaciones a Futuro de Materias Primas (CFTC) contabiliza quién mantiene futuros del Dólar canadiense, contratos cuyo pago depende del nivel al que cotice el CAD en una fecha determinada. El grupo que denomina fondos apalancados, principalmente fondos de cobertura, mantenía 91.000 contratos más apostando por un CAD más débil que por uno más fuerte al 20 de octubre, por un valor aproximado de 9.1 mil millones de CAD. La cifra aumentó desde los 39.000 del 15 de septiembre, y la apuesta creció en cada uno de los cinco informes semanales posteriores. Una apuesta contra una moneda se cierra recomprándola, por lo que también se trata de 91.000 contratos de compras de CAD que aún no se han producido.
En los 20 años de informes semanales desde 2006, solo diez han mostrado una posición mayor. Tres se registraron en julio y agosto de 2024 y dos en enero de 2025, mientras el BoC recortaba las tasas, y cinco en julio y agosto de 2026, cuando se acercaba la fecha límite de los aranceles estadounidenses. Esto convierte a esta en la primera apuesta de este tamaño mantenida de cara a una subida del BoC en lugar de un recorte.
Los gestores de activos y los fondos de pensiones, de inversión y de seguros mantenían 105.000 contratos contra el CAD el 11 de agosto, más que los fondos de cobertura. Para el 20 de octubre, habían reducido la cifra a 5.400. Los demás operadores declarables de la CFTC, el único grupo fuera de los bancos que apuesta por un CAD más fuerte, mantiene 7.900 contratos, menos de una décima parte de la apuesta de los fondos de cobertura. Los bancos mantienen 101.000.
Los fondos de cobertura construyeron la mayor parte de su apuesta mientras el USD/CAD subía desde su mínimo de septiembre hasta 1.4300, nivel que alcanzó dos veces a mediados de octubre y que no pudo superar. La han mantenido mientras el par devolvía aproximadamente la mitad de la subida, en un descenso que comenzó antes de que hablara el gobernador del BoC, Tiff Macklem. El Índice de Fuerza Relativa Estocástico diario (Stoch RSI), un indicador del impulso, ya había girado a la baja desde la parte superior de su rango y ahora se encuentra cerca de la parte inferior, por lo que la trayectoria alcista del CAD está extendida de cara a la decisión. El USD/CAD rompió por debajo de su media de 50 días el 20 de octubre y cayó por debajo de 1.4000 el 23 de octubre sin mantenerse allí, y un cierre diario por debajo de esa línea indicaría que las compras tienen más respaldo que el simple cierre de antiguas apuestas por parte de los fondos.
Sin contar la gasolina, la inflación de Canadá es del 2.2%
El Índice de Precios al Consumo (IPC) de Canadá subió un 3.1% interanual en septiembre, por debajo de la previsión del 3.2%, y la gasolina costó un 27.8% más que un año antes. Sin contar la gasolina, los precios subieron un 2.2%. El IPC recortado y el IPC mediano, los dos indicadores que utiliza el BoC para excluir las mayores variaciones mensuales de precios, cayeron al 1.8% y al 1.9%, respectivamente, ambos por debajo del objetivo del 2% del BoC y por debajo de los niveles de agosto.
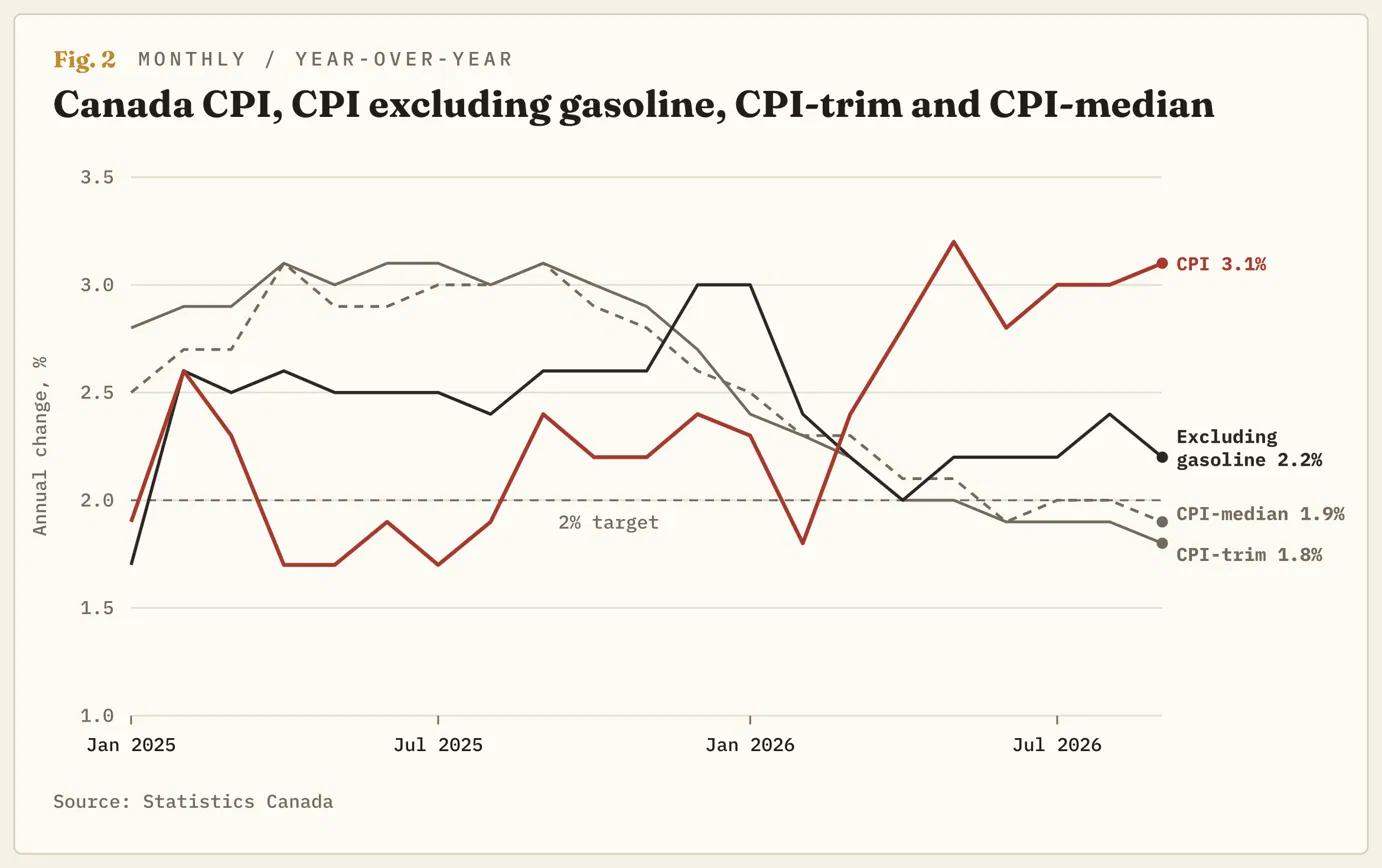
Las probabilidades de una subida eran de aproximadamente un 30% el 16 de octubre y de cerca de un 80% el 20 de octubre, y esa publicación salió entre ambas fechas. El gobernador Macklem dijo en Bangkok el 17 de octubre que el BoC probablemente elevará su previsión de inflación muy por encima de la de julio. Las probabilidades de una primera subida en tres años aumentaron 50 puntos en la semana en la que las propias medidas subyacentes del BoC cayeron.
El petróleo afecta al CAD de dos maneras: Canadá exporta crudo, por lo que un precio más alto genera más Dólares estadounidenses, y los canadienses compran gasolina, por lo que el mismo precio repercute en el IPC sobre el que el BoC fija las tasas. El MPR de julio preveía que la inflación se moderara hasta aproximadamente el 2.5% en la segunda mitad de 2026 y alcanzara el 2% a principios de 2027, con el Brent en 75$ por barril. El Brent está por encima de los 100$.
El BoC subiría las tasas con 110.000 empleos perdidos
Canadá perdió 42.000 empleos en agosto y 68.000 en septiembre, y el desempleo aumentó hasta el 6.5%, según la Encuesta de Población Activa (LFS). Las negociaciones comerciales entre EE.UU. y Canadá colapsaron el 21 de agosto, minutos antes de que venciera el plazo para los aranceles. Un banco central que sube las tasas mientras los empleadores recortan puestos de trabajo tiene menos margen para seguir adelante, que es el argumento de los fondos de cobertura contra el CAD. En 2010, el BoC subió las tasas tres veces entre junio y septiembre, y la siguiente subida llegó en julio de 2017.
La subida llega al USD/CAD a través de la brecha entre las tasas de interés estadounidenses y canadienses. Los bonos estadounidenses a dos años ofrecieron la semana pasada aproximadamente 1.36 puntos porcentuales más que los canadienses, frente a cerca de 1.62 el 9 de octubre, y una brecha menor significa menos intereses adicionales por mantener Dólares estadounidenses en lugar de canadienses. La mayor parte de la subida del miércoles ya está reflejada en esos 1.36 puntos, porque los rendimientos a dos años se mueven en función de lo que los inversores esperan que haga el BoC y no de lo que ya ha hecho.
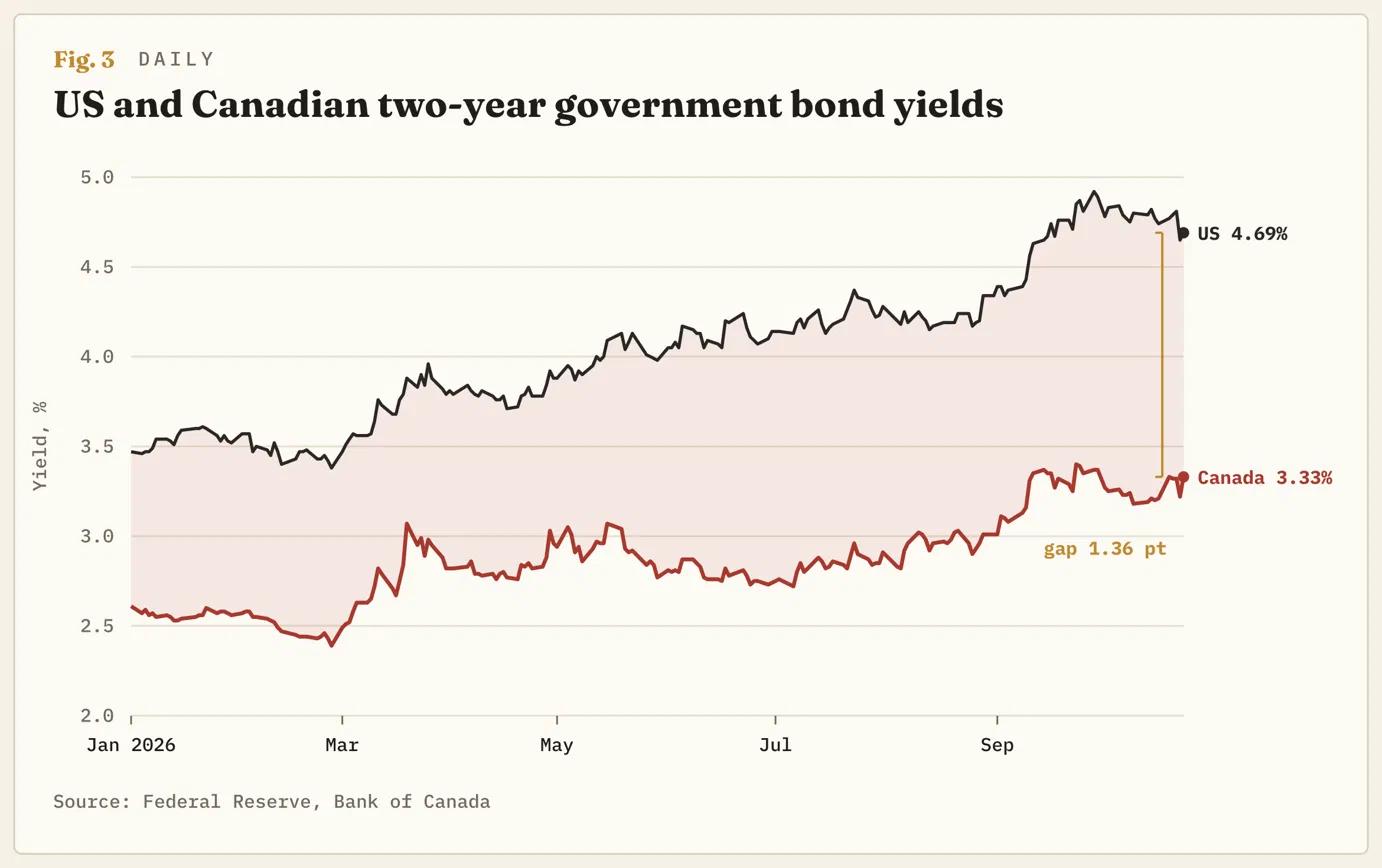
La Reserva Federal (Fed) anuncia su decisión ese mismo miércoles y se espera que mantenga las tasas sin cambios, por lo que la visión del MPR sobre la próxima subida del BoC es lo que queda por mover la brecha. La mayoría de los economistas encuestados por Reuters esperan una subida el miércoles y otra antes de finales de marzo, y los fondos de cobertura están apostando contra la segunda.
La apuesta pierde si el MPR mantiene la inflación por encima del objetivo hasta 2027
Con la decisión mayormente descontada, la disyuntiva está en la previsión de inflación del MPR y en lo que diga el comunicado sobre la reunión del 9 de diciembre. Si la nueva previsión mantiene la inflación por encima del 2.5% hasta bien entrado 2027 y el comunicado deja abierta la posibilidad de una subida en diciembre, los inversores incorporan la segunda subida y la brecha de tasas se estrecha más de lo que está descontado. Esa es la rama en la que el CAD más se fortalece, porque los 91.000 contratos de los fondos de cobertura tienen que recomprarse además del movimiento de las tasas. Un cierre diario por debajo de 1.3950, donde se sitúa la media de 200 días, lo confirmaría.
Si la previsión sitúa la inflación de nuevo cerca del 2% en 2027 una vez que la gasolina deje de subir, y el crecimiento se revisa a la baja por los aranceles y la pérdida de empleos, la subida se interpretará como un hecho puntual. La brecha deja de estrecharse, las ganancias del CAD dependen de que el petróleo se mantenga por encima de los 100$, y la apuesta de los fondos de cobertura resulta ganadora, con el USD/CAD de nuevo por encima de 1.4100 como señal. Una pausa, con unas probabilidades de aproximadamente un 20%, les reportaría beneficios más rápidamente, porque el 80% se descontaría del precio de inmediato.
El informe de la CFTC del viernes se detiene el martes, por lo que el primer recuento posterior a la decisión se publicará el 6 de noviembre junto con la LFS de octubre, y la cifra de empleo por la que están apostando los fondos de cobertura y el registro de si mantuvieron sus posiciones llegarán al mismo tiempo. Los gestores de activos, con 5.400 contratos, son el grupo más cercano a poseer directamente el CAD.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.