Anthropic prometió 270.000 millones de dólares a Amazon, Google y Microsoft: Mira quién recibe realmente el dinero

Anthropic debe al menos 269.4 mil millones$ a Amazon, Google y Microsoft por la potencia informática, incluso si utiliza menos. Las tres venden sus modelos y gestionan su facturación, y Amazon y Google poseen participaciones y le prestan dinero, por lo que reciben pagos independientemente de cómo vaya la OPI.
Anthropic, dirigida por Dario Amodei, presentó el lunes su oferta pública inicial (OPI), buscando cotizar en el Nasdaq bajo el símbolo ANT. La presentación describe a Amazon (AMZN), Alphabet (GOOG, GOOGL) y Microsoft (MSFT) como sus inversores, clientes, socios de distribución y competidores al mismo tiempo. El conjunto de cifras más importante del documento es lo que Anthropic les debe, y es solo una de las formas en que reciben pagos.
Las tres se encuentran entre los mayores componentes del NASDAQ-100, por lo que un fondo que siga el índice ya posee las compañías que recibirán los pagos de Anthropic. Según la norma del Nasdaq para las nuevas cotizaciones importantes, SpaceX (SPCX), fundada por Elon Musk, se incorporó al índice menos de un mes después de comenzar a cotizar, por lo que el mismo fondo podría pronto tener ambos lados de cada contrato incluido en la presentación.
269.4 mil millones$ es la parte de la factura que tiene tres nombres
Anthropic se ha comprometido a gastar al menos 114.5 mil millones$ con Google, el negocio de servicios en la nube de Alphabet, entre abril de 2026 y julio de 2033. Debe al menos 110 mil millones$ a Amazon entre mayo de 2026 y abril de 2036, y al menos 44.9 mil millones$ a Microsoft entre noviembre de 2026 y mayo de 2033. Ninguno de los tres contratos puede cancelarse a menos que el proveedor incumpla el acuerdo, y, según los acuerdos con Google y Amazon, Anthropic paga la diferencia si utiliza menos de lo prometido. El contrato con Amazon tiene una duración de diez años, y Anthropic tiene cinco años de antigüedad.
El resto de la factura es mayor. Anthropic alquila chips de Broadcom (AVGO) mediante contratos de arrendamiento de cinco años por un valor aproximado de 161.2 mil millones$, y puede gastar hasta 120.5 mil millones$ en capacidad operativa con chips de Nvidia (NVDA) de SpaceXAI, una unidad de SpaceX, aunque cualquiera de las partes puede cancelar con un aviso de 90 días a partir de principios de 2027. Los acuerdos con Nscale, Lambda y Advanced Micro Devices (AMD) suman aproximadamente 106 mil millones$, en gran parte en forma de límites máximos o estimaciones.
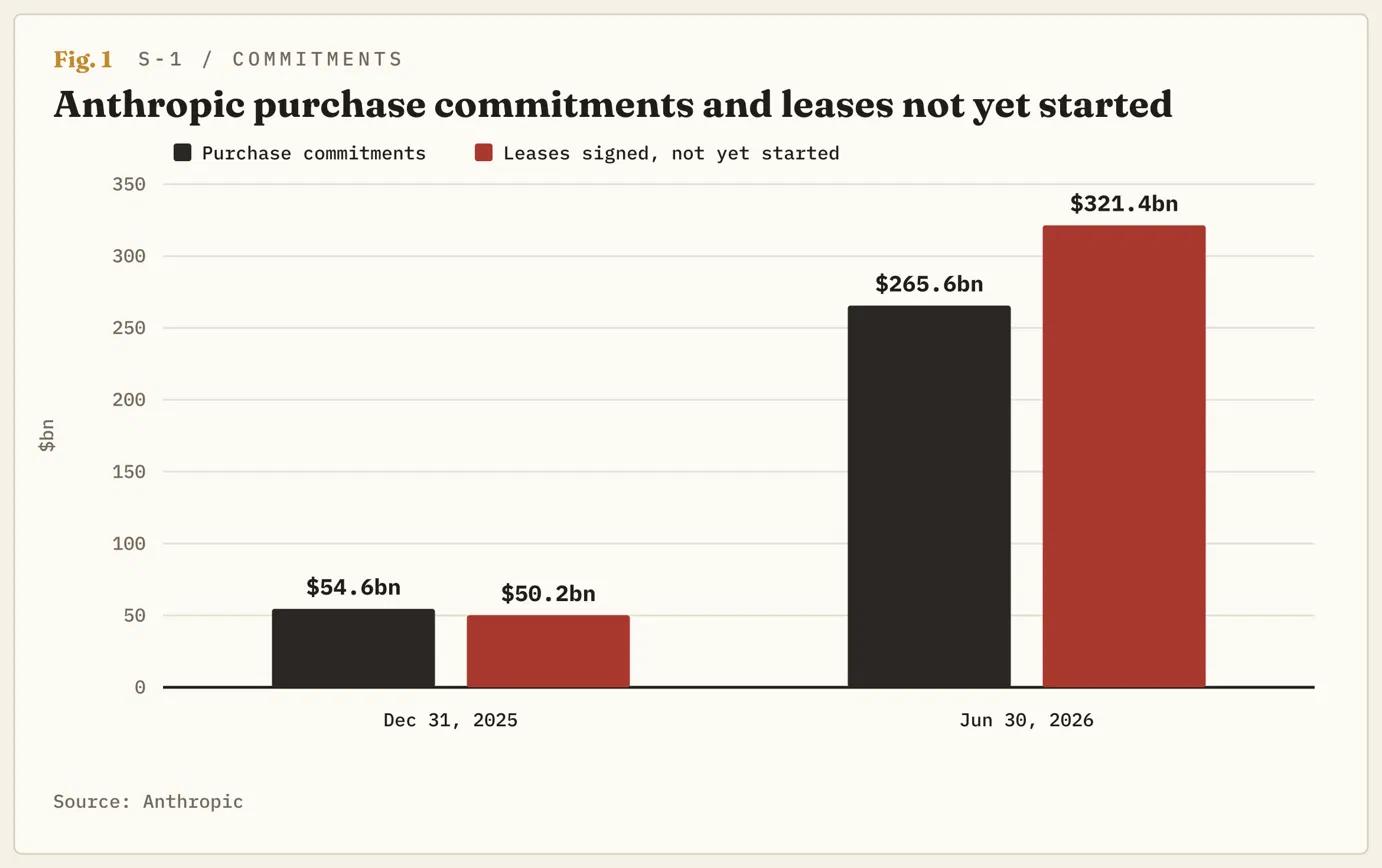
El cúmulo creció rápidamente. A finales de 2025, los compromisos de compra a largo plazo de Anthropic, principalmente por alojamiento en la nube, ascendían a 54.6 mil millones$, y había firmado contratos de arrendamiento por 50.2 mil millones$ que aún no habían comenzado. Para el 30 de junio, esas cifras eran de aproximadamente 265.6 mil millones$ y 321.4 mil millones$, y después del 30 de junio firmó o modificó acuerdos con unos 245 mil millones$ adicionales en pagos mínimos. Los ingresos durante los primeros seis meses de 2026 fueron de 16.3 mil millones$.
Anthropic encarga capacidad informática entre 12 y 18 meses antes de que esté disponible, por lo que el coste queda fijado una vez firmado el contrato y aumenta a medida que se entregan las máquinas, no cuando los clientes se registran. Para Amazon, Google y Microsoft, esos son ingresos que no dependen de lo bien que se venda Claude, y para Anthropic es un coste que tampoco depende de ello.
La tienda cobra su comisión antes de que Anthropic vea el dinero
En la primera mitad de 2026, el 48% de los ingresos de Anthropic procedió de clientes que compraron Claude a través de las tiendas en la nube de Amazon, Google y Microsoft, frente al 11% en 2023. Esas tiendas facturan al cliente, cobran el pago y transfieren lo que queda después de su comisión, y al 30 de junio retenían el 58% de lo que los clientes debían a Anthropic.
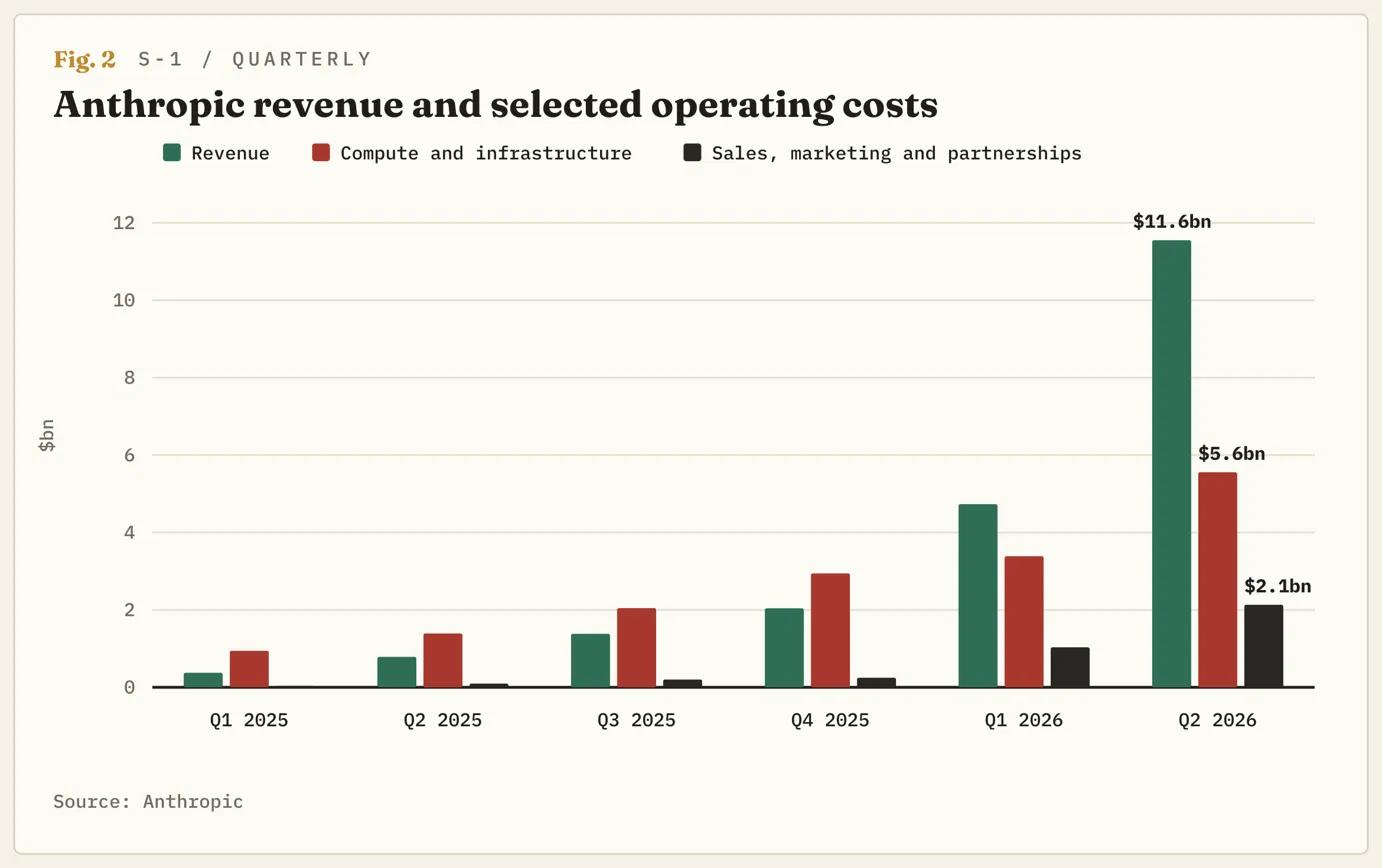
Las comisiones se registran en una partida que Anthropic denomina ventas, marketing y asociaciones, que aumentó de 120 millones$ en la primera mitad de 2025 a 3.2 mil millones$, o el 19% de los ingresos. La presentación atribuye 2.7 mil millones$ de ese aumento a las comisiones pagadas a los socios de canal, entre ellos las tiendas en la nube. Las tres reciben pagos dos veces por gran parte de la misma venta, una vez como tienda y otra por los ordenadores en los que se ejecuta, y los proveedores a los que Anthropic debe más registran sus ingresos antes que Anthropic.
El argumento a favor de Anthropic figura en la misma tabla. Los costes informáticos cayeron del 251% de los ingresos en el primer trimestre de 2025 al 48% en el segundo trimestre de 2026; los ingresos trimestrales alcanzaron los 11.6 mil millones$, y la compañía registró unos ingresos operativos de 974 millones$ en el segundo trimestre. Al 30 de junio, contaba con 131.7 mil millones$ en efectivo e inversiones a corto plazo.
La mayor parte de la capacidad comprometida aún no ha llegado. El contrato de Microsoft comienza en noviembre, la capacidad de SpaceXAI cuesta alrededor de 3.1 mil millones$ al mes una vez que se entregue por completo en diciembre, y el alquiler de Broadcom comienza a medida que cada lote de equipos está listo. La OPV se valorará utilizando el ratio del trimestre anterior al inicio de las facturas más cuantiosas.
El dinero de los prestamistas llega cuando lo hacen los ingresos
Amazon y Google también financian Anthropic. Google invirtió 20.000 millones$ en 2026, la mitad al precio de la Serie G y la otra mitad en la ronda de la Serie H, y puede aportar otros 20.000 millones$ hasta 2030 en función de objetivos de ingresos, con derecho a aplazar dichas disposiciones. Amazon invirtió 10.000 millones$ y dispone de otros 15.000 millones$, liberados en tramos de 5.000 millones$ a medida que Anthropic alcanza hitos de capacidad de cómputo en virtud de sus contratos con Amazon. Ambos pueden disponerse en forma de acciones de Anthropic al precio medio de los 30 días anteriores.
Broadcom tiene 42.000 millones$ en pagarés convertibles (préstamos que pueden convertirse en acciones), y la presentación indica que el dinero solo puede utilizarse estrictamente para pagar el alquiler de los propios equipos de Broadcom. Los pagarés pagan un 9% anual en forma de más pagarés, que aumenta al 13% con un descuento de conversión mayor si Anthropic no cumple las condiciones de ingresos, y Broadcom puede recibir en efectivo el 150% de lo adeudado si Anthropic se vende. AMD comprará hasta 5.000 millones$ en acciones de Anthropic a medida que se entreguen sus propios chips, a partir de 2027.
La presentación indica que sus socios de la nube y de chips han financiado o respaldado parte de la expansión, y que depender menos de ellos depende de pedir préstamos utilizando su propio crédito como garantía. El dinero de los socios es más fácil de conseguir cuando los ingresos crecen, y cuesta más o llega más tarde cuando no lo hacen.
La pérdida contable de Anthropic es el beneficio contable de Amazon
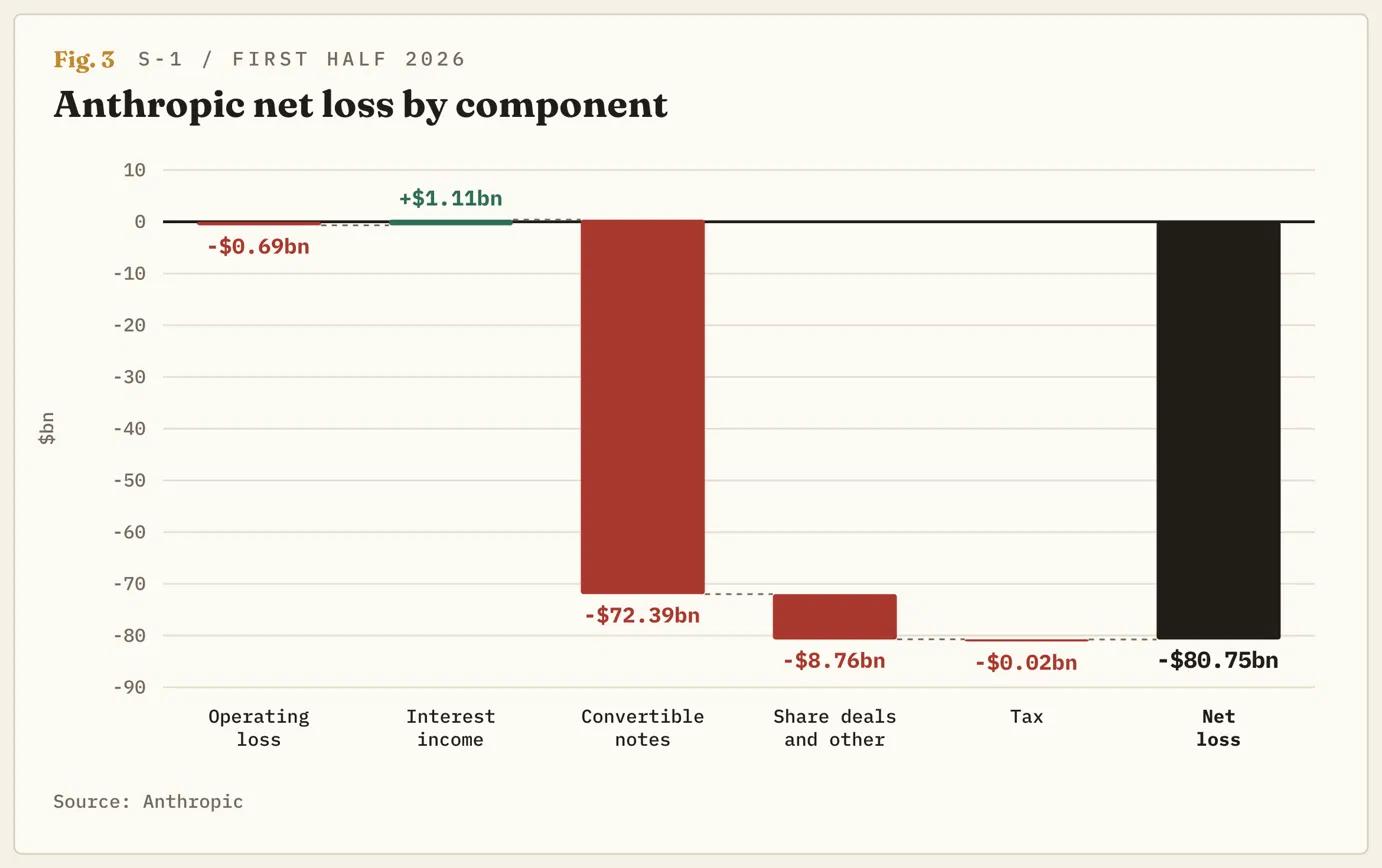
Anthropic registró una pérdida neta de 80.700 millones$ en el primer semestre de 2026, frente a una pérdida operativa de 693 millones$, y casi toda la diferencia procedió de dos partidas contables vinculadas a Amazon y Google. La primera, de 72.400 millones$, corresponde al aumento del valor de los pagarés convertibles, que contabilizan un pasivo mayor para Anthropic a medida que aumenta su valoración. La segunda, de unos 8.700 millones$, procede principalmente de las operaciones con acciones de 2026, en virtud de las cuales Google y Amazon compraron al precio de la Serie G, mientras Anthropic vendió sus siguientes acciones a más del doble de ese precio.
Los pagarés que seguían pendientes el 30 de junio eran todos de Amazon: 6.200 millones$ de principal que se convierten a aproximadamente 2$ y 5$ por acción, o al precio de la OPV si este fuera inferior, en unos 1.840 millones de acciones. Los inversores de la Serie H pagaron aproximadamente 59$ por acción, ajustados por el split de septiembre. Esos 6.200 millones$ constituían toda la deuda de Anthropic según el cómputo de la presentación, y Anthropic los contabilizaba en 108.600 millones$.
Amazon informó de ganancias no operativas de 53.400 millones$ en el segundo trimestre, principalmente por sus inversiones en Anthropic, y Alphabet informó de unos 28.700 millones$ en el primer trimestre procedentes de la revalorización de participaciones privadas, principalmente de Anthropic. Los pagarés retenidos por Amazon debido a su límite de propiedad del 12% se convierten cada trimestre después de la cotización al menor de los siguientes valores: el precio original, el precio de la OPV o el precio de mercado reciente. Al vencimiento, Amazon puede cobrar lo que quede cancelando el dinero que le adeude a Anthropic.
El comprador de la OPV asume el riesgo sin derecho a voto
El voto combinado de los accionistas públicos está limitado al 49.9%. Una sola acción en manos de la compañía de los siete cofundadores tiene el 50.1%, y el Long-Term Benefit Trust, compuesto por cinco fideicomisarios sin participación financiera, elige a la mayoría del consejo. Las acciones de Amazon y Google tampoco tienen derecho a voto, por lo que las compañías a las que Anthropic paga más no tienen voz en cómo gasta su dinero.
La dilución continúa después de la cotización. Además de las 1.840 millones de acciones de Amazon, un fondo de beneficio público controlado por Anthropic ya posee el 5% de las acciones totalmente diluidas, y puede obtener hasta un 2% adicional cada vez que la acción suba un 50% desde su último hito. Otros 26.600 millones$ en remuneración mediante acciones para empleados comenzarán a contabilizarse como gasto una vez que las acciones coticen públicamente.
La partida de ingresos viene con salvedades. Anthropic estima que entre el 5%-7% de los ingresos de nueve meses procedieron de clientes que infringieron sus normas de uso o sus condiciones comerciales, y reforzó su aplicación en agosto y septiembre. Un tribunal federal de apelaciones confirmó el 25 de septiembre la designación del Pentágono relativa al riesgo de la cadena de suministro, y la presentación advierte de posibles pérdidas materiales de ingresos derivadas de ello.
Los fondos indexados cobran en cualquier caso
Para cualquiera que tenga el NASDAQ-100, la respuesta a quién cobra ya está clara. Amazon, Alphabet, Microsoft y Broadcom cobran sus mínimos tanto si las ventas de Claude siguen creciendo como si se estancan, y las cláusulas por déficit implican que una desaceleración cambia la cantidad de capacidad que utiliza Anthropic, no cuánto paga por ella. Los compradores de la OPV asumen el otro lado sin derecho a voto, y solo cobran si los ingresos siguen creciendo más que una base de costes fijada hasta la década de 2030.
La bifurcación depende de un ratio. Los costes de computación y de los socios representaron alrededor de dos tercios de los ingresos en el segundo trimestre. Si esa proporción se mantiene una vez que la capacidad de Microsoft y SpaceXAI se incluya en la factura, los compromisos fueron un acuerdo de suministro que dio sus frutos. Si se acerca a los ingresos, las compañías de la nube seguirán cobrando y la diferencia saldrá del margen por el que pagaron los compradores de la OPV. La primera señal llegará antes de que se publique cualquier trimestre: si Google utiliza su opción de 10.000 millones$ para comprar al precio de la OPV.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.