Más allá del IPC: La historia completa de la inflación

Aquí vamos de nuevo.
La Oficina de Estadísticas Laborales (BLS) publicó hoy los datos del Índice de Precios al Consumidor (IPC) de octubre. Fueron más altos de lo esperado.
La persistente inflación de precios ha vuelto a elevar las expectativas de una subida de tasas en diciembre. De hecho, muchos analistas ahora creen que la Fed podría subir 50 puntos básicos.
Los datos del IPC sin duda pintan un panorama inflacionario sombrío, y es aún peor.
Cada mes, la Oficina de Estadísticas Laborales publica el informe del Índice de Precios al Consumidor (IPC). Los responsables de política monetaria, los comentaristas y los economistas utilizan estos datos para evaluar la situación actual de la inflación.
Pero depender únicamente de los datos del IPC para medir la inflación es un poco como mirar la temperatura y afirmar que se conoce el clima.
El IPC sigue la inflación de precios, más específicamente, los cambios en el precio de una cesta de bienes. Pero históricamente, la inflación se definía como un aumento en la oferta de dinero y crédito. El aumento de los precios al consumidor es uno de los efectos de esta inflación monetaria. En otras palabras, el IPC mide un síntoma de la inflación monetaria.
El IPC recoge la inflación monetaria pasada en la economía, pero no puede predecir la trayectoria de la inflación. Eso significa que necesitamos mirar otros indicadores para entender la historia completa de la inflación.
Con eso en mente, publico cada mes un informe de inflación más completo utilizando cuatro indicadores: el IPC, los cambios en la oferta monetaria M2, los cambios en el balance financiero de la Reserva Federal y el Índice de Condiciones Financieras Nacionales de la Fed de Chicago.
IPC de octubre
Los precios subieron un 0.4 por ciento el mes pasado. La previsión era un aumento del 0.3 por ciento.
La BLS no publicó datos anuales del IPC este mes. El gobierno no publicó un informe el año pasado debido al cierre del gobierno, por lo que no hay cifras con las que comparar.
El IPC estuvo por encima del mítico objetivo del 2 por ciento de la Fed durante 68 meses consecutivos.
Excluyendo los precios más volátiles de alimentos y energía (algo que la gente real no puede hacer), el IPC subyacente aumentó un 0.3 por ciento. La previsión era un avance del 0.2 por ciento.
Fue el tercer mes consecutivo con un aumento del IPC subyacente del 0.3 por ciento. Eso anualiza un 3.7% compuesto.
Los precios de la energía siguieron empujando al alza el IPC general el mes pasado. El índice de energía subió un 0.7 por ciento intermensual, tras un avance mensual del 5.2 por ciento en septiembre.
Los precios de la gasolina subieron otro 1 por ciento en octubre, tras un repunte del 9.3 por ciento en septiembre.
Mientras tanto, los precios de la vivienda siguieron subiendo otro 0.3 por ciento. Los precios de los alimentos se dispararon un 0.5 por ciento, impulsados por un aumento del 1 por ciento en el precio de los aperitivos, un alza del 0.9 por ciento en los costes de la carne de vacuno y un aumento del 0.5 por ciento en los precios de las aves de corral, el pescado y los huevos. Los servicios de transporte subieron un 0.8 por ciento intermensual, mientras que los costes de los vehículos nuevos aumentaron un 0.2 por ciento.
Oferta monetaria M2
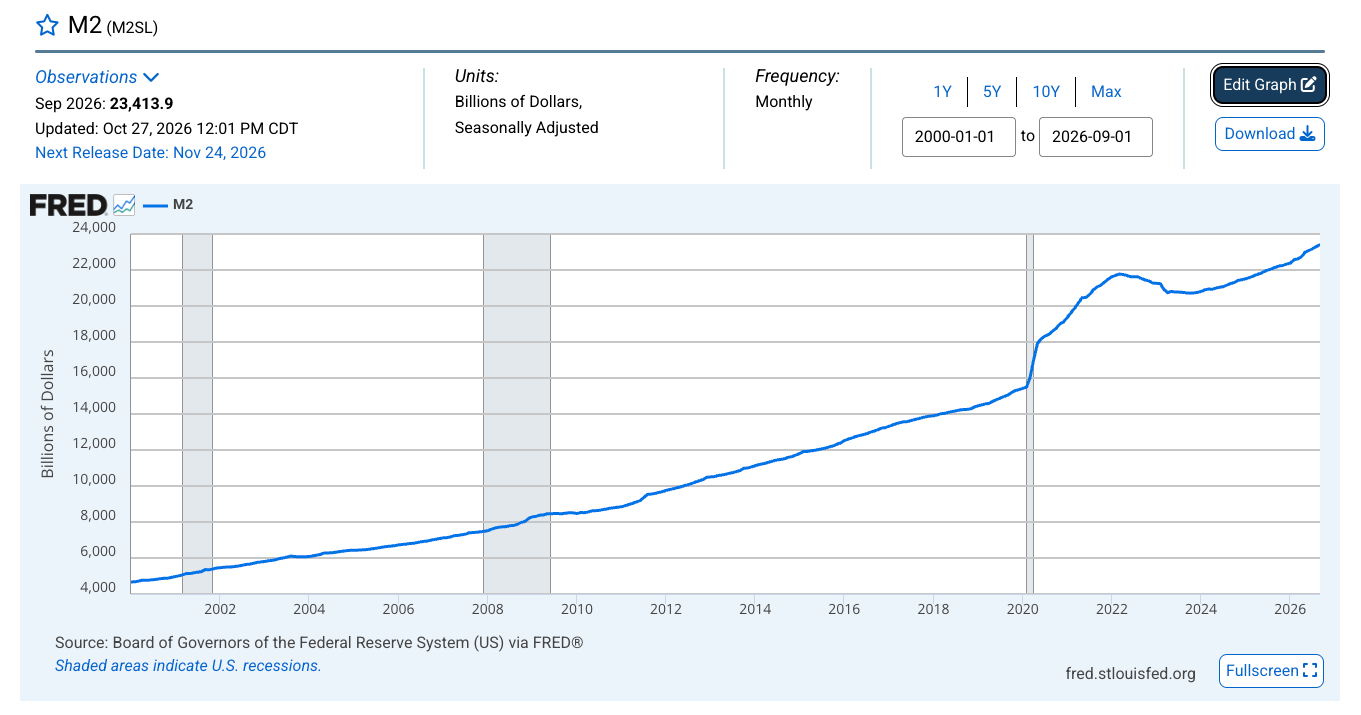
La oferta monetaria ha estado creciendo durante meses, y el ritmo se está acelerando.
Eso es, por definición, inflación. Sin embargo, no veremos su impacto en el nivel general de precios durante meses.
Entre septiembre de 2025 y septiembre de 2026, la oferta monetaria se disparó de 22.15 billones de dólares a 23.41 billones de dólares.
En otras palabras, la tasa real de inflación es del 5.7 por ciento.
La oferta monetaria M2 aumentó en 113.000 millones de dólares solo en septiembre, un avance intermensual del 0.49 por ciento.
Hasta ahora este año, la oferta monetaria ha crecido a un promedio de 136.000 millones de dólares al mes. Eso es un 89 por ciento más que el aumento mensual promedio en 2025.
Esta inflación monetaria acabará llegando a los precios al consumidor. (También podría manifestarse en el aumento de los precios de los activos, como el sector inmobiliario y las acciones.)
El balance financiero de la Reserva Federal
Una razón por la que la oferta monetaria está aumentando se debe a la impresión de dinero por parte del banco central.
Mientras Warsh & Co. hablan con dureza sobre la inflación, la Fed está llevando a cabo operaciones de flexibilización cuantitativa (QE) para crear una demanda artificial de bonos del Tesoro y mantener los rendimientos más bajos de lo que serían de otro modo. Eso significa que el banco central está comprando bonos del Tesoro de EE.UU. en el mercado abierto y manteniéndolos en su balance. Para llevar a cabo esta operación, la Fed crea dinero de la nada para pagar estos bonos. Ese nuevo dinero se inyecta en la economía. De nuevo, eso es, por definición, inflación.
La Fed nunca admitirá que está llevando a cabo QE. Le dirá que es solo una operación técnica para mantener despejada la fontanería del sistema financiero. Pero, llámese como se llame, el impacto práctico es el mismo. El balance de la Fed se expande y el nuevo dinero fluye hacia la economía.
El balance del banco central comenzó a subir el pasado diciembre, y la tendencia alcista continúa. El balance aumentó unos 5.000 millones de dólares en octubre. Suma 212.400 millones de dólares desde su mínimo del 1 de diciembre de 2025.
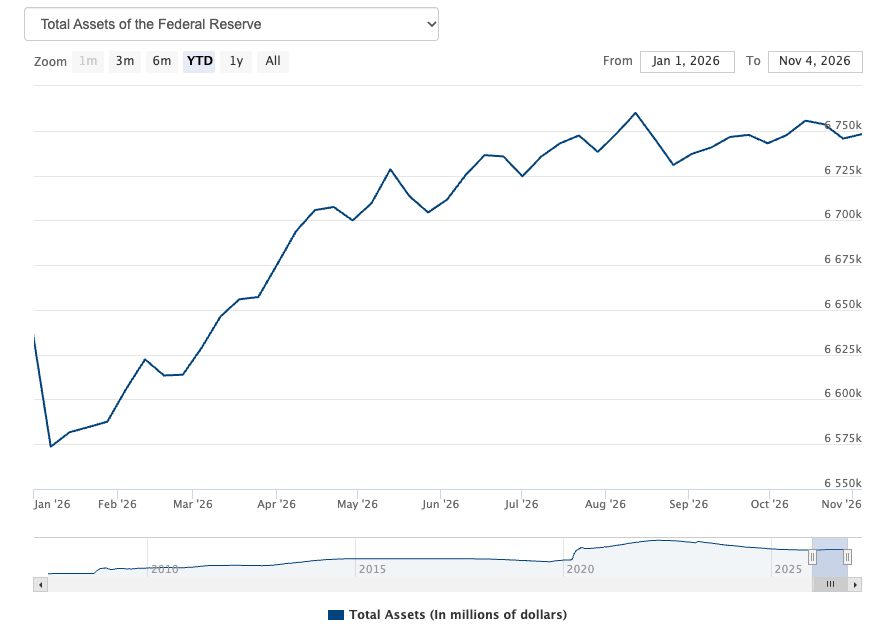
Téngase en cuenta que la Fed debe llevar a cabo QE solo para mantener estable el balance. Los bonos vencen y salen del balance cada mes. El banco central debe comprar nuevos valores para reemplazar a los antiguos.
No puedo exagerar el hecho de que la Fed está flexibilizando la política monetaria a través de sus operaciones de balance, incluso mientras afirma estar luchando contra la inflación. Claro, el aumento del balance es modesto. Pero si realmente se toma en serio la lucha contra la inflación, ¿por qué no se está reduciendo el balance?
La respuesta es el mercado bajista de bonos en evolución. Con el aumento de los rendimientos elevando los costes de intereses del gobierno federal, la Fed no tiene más remedio que intervenir y apoyar el mercado del Tesoro.
Índice nacional de condiciones financieras
Mientras todo el mundo imagina que la política monetaria es actualmente restrictiva, desde una perspectiva histórica sigue siendo laxa.
El propio Índice Nacional de Condiciones Financieras (NFCI) de la Fed de Chicago lo revela.
Al cierre de la semana del 9 de octubre, el NFCI se situó en −0.487. El signo negativo indica que las condiciones financieras siguen siendo históricamente laxas.
De forma sorprendente, el NFCI nunca pasó a terreno positivo, incluso durante el punto álgido del ciclo de endurecimiento de la Fed. Su nivel más alto fue de -0.09 en octubre de 2022.
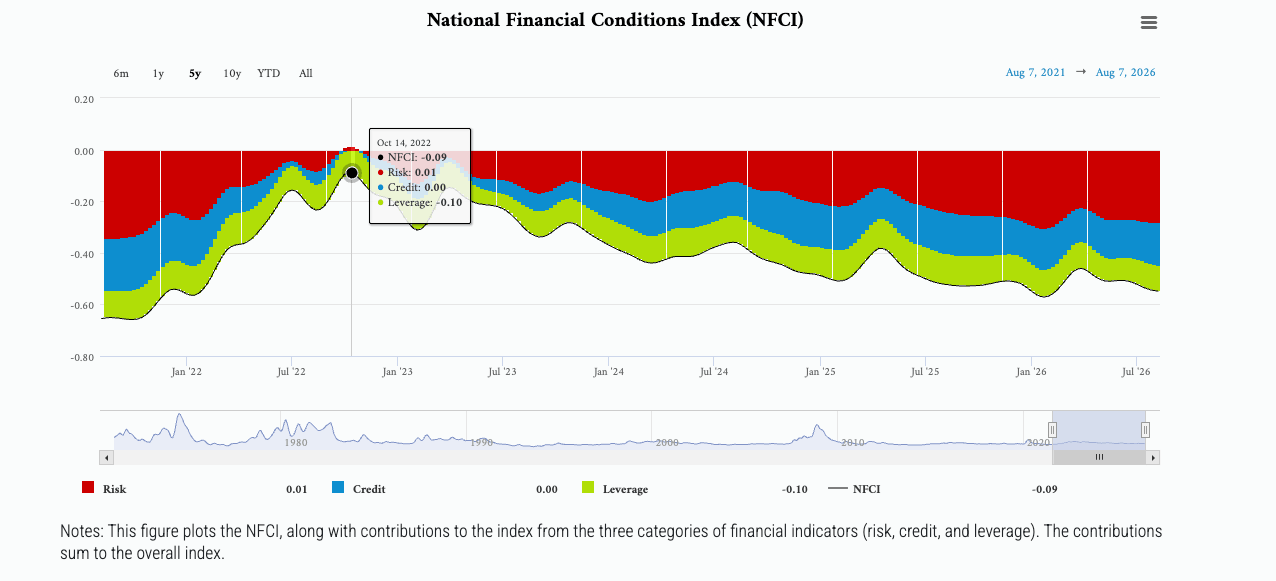
De nuevo, esto revela que la lucha de la Reserva Federal contra la inflación no fue ni de lejos tan agresiva como se anunciaba. Mantuvo una política monetaria históricamente laxa durante todo este ciclo de inflación.
También revela que la economía es adicta al dinero fácil. El hecho de que el banco central nunca endureciera las condiciones financieras por temor a hacer colapsar la economía burbuja cargada de deuda es revelador. Desde luego, no fue porque la inflación estuviera bajo control.
Conclusión
El IPC dibuja un panorama preocupante de inflación y, basándonos en estos otros datos, no deberíamos esperar que la presión inflacionaria se alivie pronto.
La Reserva Federal nunca hizo lo suficiente para matar al dragón de la inflación desatado durante la pandemia y, a pesar de todo lo que se habla de una Fed de línea dura, la política monetaria sigue siendo históricamente laxa.
La mayoría de los analistas espera que la Fed vuelva a subir las tasas en diciembre. Como mencioné antes, algunos incluso creen que Warsh & Co. serán aún más agresivos y subirán medio punto porcentual. El Oro se vendió con fuerza, ya que los inversores anticipan el aumento de las tasas de interés.
Sin embargo, no olviden que un enorme agujero negro de deuda limita a la Fed. Los banqueros centrales pueden querer subir agresivamente las tasas, pero saben que una economía sostenida por deuda no funcionará bien en un entorno de tipos de interés más altos. La Fed está en un dilema. Necesita subir las tasas. Los datos de inflación lo dejan claro. Pero también podría argumentarse a favor de recortes de tasas dada la deuda.
Por eso la Fed ha intentado caminar sobre la cuerda floja subiendo las tasas, pero no demasiado.
Con toda probabilidad, la Fed subirá 25 puntos básicos en diciembre y continuará con su postura de línea dura.
Sin embargo, otra pequeña subida de tasas no será suficiente para detener el crecimiento de la oferta monetaria, que se acerca al 6 por ciento. No detendrá la impresión de dinero de la Fed.
Pero podría ser suficiente para pinchar la burbuja de deuda.
Si eso ocurre, casi con toda seguridad empujará a la economía a una recesión, y podría precipitar otra crisis financiera. Si la historia sirve de indicación, la Fed apostará todo por recortes de tasas y QE cuando eso ocurra. Siempre elige apuntalar la economía con dinero fácil en una "crisis" – a la inflación que le den. Una Fed liderada por Warsh podría responder de otra manera, pero tendré que verlo para creerlo.
En este punto, todos los caminos parecen conducir a la inflación.
To receive free commentary and analysis on the gold and silver markets, click here to be added to the Money Metals news service.
Autor

Mike Maharrey
Money Metals Exchange
Mike Maharrey es periodista y analista de mercado de MoneyMetals.com con más de una década de experiencia en metales preciosos.