Diez preguntas para China en 2027

2026 ha sido un año de desaceleración del crecimiento y de aumento de la divergencia dentro de la economía china. Vimos cómo se ampliaba significativamente la brecha entre la demanda externa y la demanda interna, así como entre la nueva economía y la vieja economía. Aquí, analizamos las principales preguntas a las que se enfrenta China en 2027
1) ¿Se rebajará de nuevo el objetivo de crecimiento de China?
A pesar de que cada vez se hace más hincapié en la calidad del crecimiento y no solo en el ritmo, el ejercicio anual de fijación de objetivos económicos de China en marzo sigue siendo uno de los acontecimientos más importantes del año. El objetivo de crecimiento del PIB y las cuotas fiscales suelen determinar el nivel de apoyo de política necesario para el año siguiente.
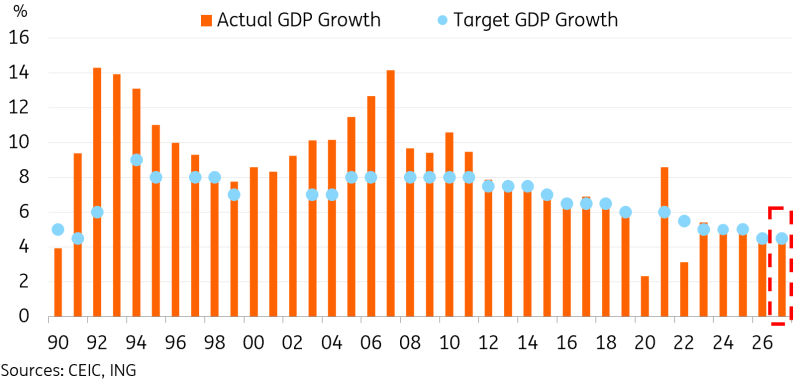
China muy rara vez incumple su objetivo de crecimiento. Desde 1991, solo una vez se ha quedado muy por debajo del objetivo: tras los confinamientos generalizados por la pandemia en 2022.
En 2026, rebajar el objetivo de crecimiento de "alrededor del 5%" a 4.5-5.0% sentó las bases para una actividad más lenta y una menor urgencia de estímulo que en años anteriores. Esperamos que el objetivo se cumpla, pero es probable que el crecimiento se sitúe en el extremo inferior del rango.
La pregunta clave para 2027 es si veremos una nueva suavización del objetivo de crecimiento. La economía china ha mostrado desequilibrios crecientes durante el último año. El crecimiento del próximo año dependerá en gran medida de la demanda externa y de los impulsores de la nueva economía. La incertidumbre sobre si la demanda externa y el auge del gasto de capital tecnológico impulsado por la IA pueden continuar podría afectar al crecimiento general.
Esperamos una ligera suavización del objetivo de crecimiento hasta "alrededor del 4.5%". Esto permitiría una flexibilidad de política razonable al tiempo que se tienen en cuenta los desafíos a largo plazo. Nuestros cálculos muestran que China necesitará crecer a una media de alrededor del 4% anual para alcanzar los objetivos de 2030 (RMB170 billones) y 2035 (RMB207 billones) fijados por el Primer Ministro Li Qiang y el presidente Xi Jinping, respectivamente. Un objetivo de "alrededor del 4.5%" le da a China cierto margen de maniobra si el crecimiento se desacelera más significativamente en adelante.
En consecuencia, esperamos que el crecimiento se sitúe en el 4.5% interanual en 2027, en líneas generales en línea con nuestra previsión del 4.6% para 2026. Esto mantendrá el papel de China como motor clave del crecimiento mundial. Se espera que China contribuya entre una quinta parte y una cuarta parte del crecimiento mundial durante los próximos cinco años.
El objetivo de crecimiento de China podría ajustarse a "alrededor del 4.5%" en 2027
2) ¿Volverán la demanda externa y la tecnología a impulsar el crecimiento?
Observamos dos grandes tendencias en forma de K en 2026: la divergencia entre una fuerte demanda externa y una débil demanda interna, y la división entre la nueva economía liderada por la tecnología y la vieja economía.
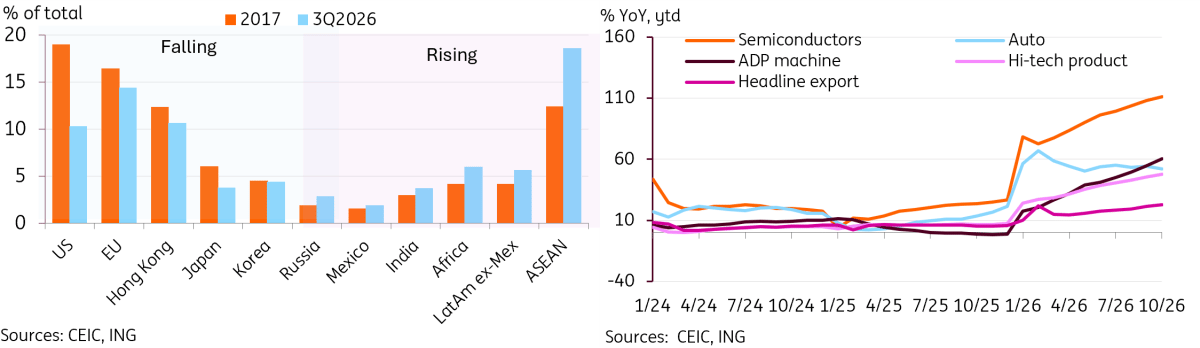
Esperamos que el crecimiento de las exportaciones se modere, pero siga siendo relativamente sólido el próximo año, con aumentos de un solo dígito alto en las exportaciones. Aunque es probable que las cosas se normalicen un poco después de un año extraordinariamente fuerte en 2026, la demanda externa seguirá siendo uno de los principales motores del crecimiento de China.
En primer lugar, el sólido desempeño de las exportaciones en 2026 creará un efecto base difícil de superar en 2027. El repunte de los precios de la energía y la tecnología que sustentó el crecimiento tampoco es probable que se repita, lo que reduce el margen para un impulso similar el próximo año.
En segundo lugar, la incertidumbre podría regresar en 2027 tras lo que ha sido un año relativamente tranquilo en términos de evolución comercial después de un 2025 de altibajos.
- La tregua comercial entre China y EE.UU. en el momento de escribir estas líneas está prevista para expirar en enero de 2027. Aunque nuestro escenario base es una nueva prórroga de este acuerdo, no pueden descartarse riesgos de una nueva escalada, especialmente porque el superávit comercial de China aumentó un 12% interanual hasta 233.8 mil millones de dólares en los tres primeros trimestres de 2026. El resultado electoral de la “ola azul” en EE.UU. podría provocar un bloqueo institucional y empujar al presidente estadounidense Donald Trump a centrarse en áreas en las que puede ejercer poder ejecutivo, como la política comercial.
- También merecen atención las posibles tensiones comerciales con la UE. ASEAN ha superado a EE.UU. como principal destino de exportación de China. La UE sigue en segundo lugar, representando el 14-15% del total de exportaciones chinas. El superávit comercial de China con la UE se disparó un 26.1% interanual hasta 277.4 mil millones de dólares en los tres primeros trimestres de 2026. Tras las conversaciones comerciales de octubre, China y la UE acordaron un plan de 16 puntos para mejorar las relaciones comerciales. El plan incluye un tope a las exportaciones de vehículos híbridos a la UE en los niveles de 2025. Casi de inmediato, surgieron llamamientos para ampliar las cuotas a otras industrias. Casi inmediatamente después, hubo llamamientos adicionales para ampliar estas cuotas a otras industrias. Aunque creemos que hay mucho margen para una cooperación beneficiosa para ambas partes, también existe el riesgo de que aumenten las fricciones comerciales en el próximo año.
En el frente tecnológico, 2026 marcó una aceleración del ciclo de gasto de capital y del auge de la IA. La inversión de alta tecnología fue una de las pocas áreas que registró un crecimiento positivo de la inversión en 2026, y las exportaciones relacionadas con la tecnología y la producción industrial también superaron al conjunto del año.
Sin embargo, también vimos varios retrocesos notables del mercado junto con el aumento de los temores de que estalle una burbuja de IA. Una de las mayores preguntas, no solo para China sino para la economía mundial en general, es si el impresionante crecimiento tecnológico continuará en 2027.
En este momento, el auge de la inversión impulsado por la IA parece probable que continúe en 2027, y muchas empresas siguen informando de carteras de pedidos completas hasta 2027. Creemos que los motores actuales del crecimiento se moderarán, pero seguirán impulsándolo en 2027. Para lograr un crecimiento estable, otras partes de la economía podrían tener que asumir parte de la carga. Nuestra siguiente pregunta trata sobre si la demanda interna puede dar un paso al frente.
Los productos tecnológicos y la diversificación de las exportaciones siguen respaldando la demanda externa
3) ¿Puede la demanda interna asumir una mayor parte de la carga?
Cualquiera que siga el mensaje de los responsables políticos chinos habrá notado un tema recurrente en los últimos años: la necesidad de aumentar el papel de la demanda interna en el impulso del crecimiento.
El 15º Plan Quinquenal de China sitúa la construcción de un mercado interno sólido entre sus principales prioridades, junto con la modernización industrial, la autosuficiencia tecnológica y la economía digital. Sin embargo, mientras que las tres últimas han sido destinatarias evidentes del apoyo político y de los recursos, el impulso para fortalecer la demanda interna a menudo ha parecido menos tangible. Estas categorías son claramente las favoritas de la política y reciben más recursos.
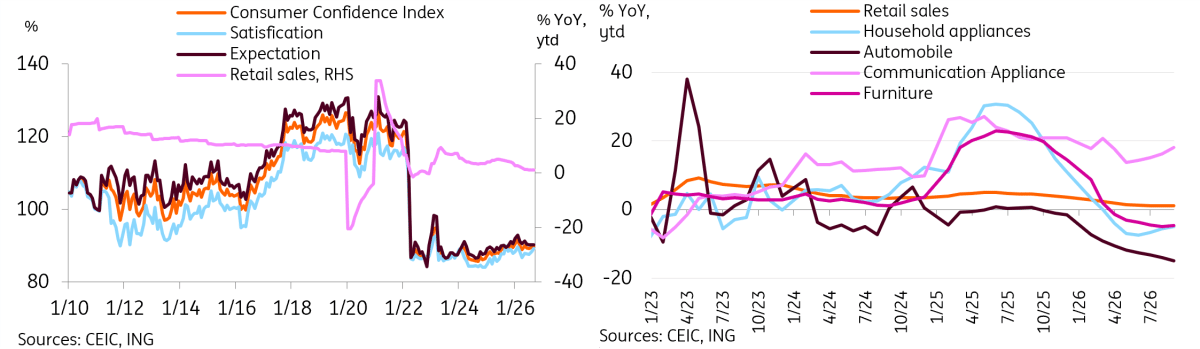
Sin embargo, 2026 fue uno de los años más débiles para la demanda interna en la historia reciente. Durante los tres primeros trimestres, las ventas minoristas de China crecieron solo un 1.1% interanual acumulado en el año.
En nuestra opinión, varios factores desempeñaron un papel importante en la debilidad del crecimiento del consumo en 2026:
- El programa de renovación pasó de viento de cola a viento en contra. La política estrella de China para impulsar el consumo fue el programa de renovación. Adelantó el consumo al ofrecer subsidios al consumidor para productos seleccionados en categorías como automóviles, electrodomésticos, muebles y dispositivos de comunicación. La escala del programa disminuyó ligeramente en 2026, lo que junto con el adelanto previo claramente lastró el crecimiento de las ventas minoristas, con caídas interanuales en las ventas de electrodomésticos, muebles y automóviles.
- La confianza del consumidor se estancó tras una modesta recuperación en 2025. La confianza alcanzó su punto máximo en febrero de 2026, pero luego retrocedió. El bajo crecimiento salarial, combinado con un efecto riqueza negativo derivado de la caída de los precios de las acciones y de los inmuebles, fue la principal causa de la debilidad de la confianza. La débil confianza siguió reduciendo las categorías de consumo discrecional durante la mayor parte del año.
- El pico y la posterior caída de los precios del oro lastraron las ventas de oro y joyería. Los precios del oro alcanzaron su máximo en enero. El posterior desplome redujo significativamente el interés minorista por comprar oro.
De cara a 2027, esperamos una modesta recuperación del consumo, con potencial alcista para una recuperación mayor.
- El lastre del programa de renovación debería ser menor. El retroceso que vimos en las categorías de electrodomésticos, muebles y automóviles debería ser menor en 2027. Es demasiado pronto para esperar una demanda de sustitución significativa de electrodomésticos y muebles, pero las ventas de automóviles podrían empezar a ver cierta demanda de sustitución procedente de la primera ola de ventas de vehículos eléctricos. Esto podría reducir el lastre de la categoría. Sin embargo, dada la fortaleza de las ventas de aparatos de comunicación en 2026, esta categoría es propicia para un retroceso en 2027.
- El apoyo de política a la demanda interna podría aumentar, especialmente si empeora el panorama de la demanda externa. Aunque parece razonable esperar que los recursos sigan concentrándose en la tecnología gracias a la carrera de la IA, el apoyo a la demanda interna podría volverse más importante si vemos señales de que el motor de la demanda externa se desacelera en 2027. A más largo plazo, aumentar la demanda interna es necesario para lograr un crecimiento más sostenible.
La gran incógnita es cómo evolucionará la confianza del consumidor el próximo año. Los principales factores probablemente serán el crecimiento salarial y el comportamiento de los precios de los activos. Hemos visto algunas señales alentadoras de que los precios de la vivienda están empezando a tocar fondo en ciudades de primer nivel y en algunas ciudades de segundo nivel. Esto podría empezar a traducirse en una recuperación de la confianza. Aunque el crecimiento salarial se ha mantenido lento en medio de un mercado laboral débil, una recuperación de los beneficios empresariales podría traducirse potencialmente en una recuperación si la tendencia se mantiene.
La débil confianza del consumidor sigue siendo la principal limitación para la demanda interna
4) ¿Ha escapado China con éxito de la deflación?
La lucha de China contra la deflación en los últimos años desencadenó un debate significativo sobre si China se encaminaba por el mismo camino que las Décadas Perdidas de Japón. La destrucción de riqueza derivada del desplome del mercado inmobiliario, la competencia agresiva de precios y la mala demanda interna contribuyeron a tres años consecutivos de inflación cercana a cero. También amenazó con situar a China en un círculo vicioso de caída de precios y rentabilidad, menor crecimiento salarial y un consumo e inversión más débiles.
Sin embargo, en 2026 finalmente vimos un repunte más convincente de la inflación, cerrando el año por encima del 0% por primera vez desde 2022. Creemos que lo peor de la presión deflacionista puede haber quedado atrás.
De cara a 2027, es probable que varios factores sigan configurando las perspectivas de inflación.
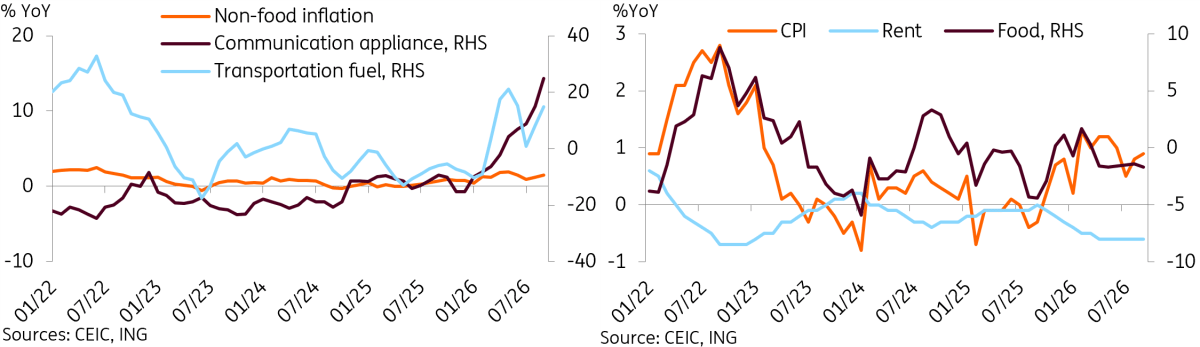
Los alimentos y la vivienda han sido los dos mayores lastres para la inflación durante el último año, representando en conjunto más de la mitad de la cesta del IPC de China. El lastre de los alimentos debería desvanecerse gradualmente a medida que los precios del cerdo se estabilicen finalmente. El cerdo ha empezado a registrar aumentos secuenciales desde la segunda mitad de 2026. La abundante oferta interna de verduras y frutas frescas debería continuar gracias a la expansión de los invernaderos, pero probablemente no repetirá el mismo impacto deflacionista el próximo año.
El alquiler puede seguir restando a la inflación hasta que veamos un suelo más amplio en el mercado inmobiliario. El alquiler se ha situado en el -0.6% interanual desde abril de 2026.
El principal motor de la inflación este año fueron los precios de la energía, ya que las consecuencias de la guerra de Irán afectaron a la economía mundial. Los costes energéticos son una incógnita en 2027. Nuestras previsiones internas sitúan el Brent en una media de 81$/bbl en 2027, lo que debería mantener la inflación elevada tras los precios más altos de 2026.
Los precios tecnológicos, por el contrario, se dispararon en 2026 a medida que el auge de la IA impulsó una fuerte demanda y subidas de precios en muchas cadenas de suministro tecnológicas. Esto fue más evidente en el componente de aparatos de comunicación de la cesta del IPC de China, donde los precios subieron un 6.3% interanual en los tres primeros trimestres.
Además, la inflación del IPP de China se disparó en 2026. Los precios de producción aumentaron debido a la subida de los precios de las materias primas y de otros insumos. Las empresas se han mostrado reacias a trasladar los mayores costes a los consumidores en medio de una confianza moderada. Pero si los costes de los insumos se mantienen elevados el próximo año, mantener esa contención podría volverse cada vez más difícil.
En general, esperamos que la inflación del IPC de China suba un poco más el próximo año, hasta el 1.1% interanual. Este nivel es un punto óptimo para China, ya que se mantiene a una distancia cómoda de la deflación y evita la elevada presión inflacionaria a la que se enfrentan actualmente muchas otras economías. A este nivel, no esperamos que la inflación limite la relajación monetaria si fuera necesaria.
La inflación ha repuntado, pero la recuperación sigue siendo desigual
5) ¿Desaparecerá por fin el lastre del mercado inmobiliario?
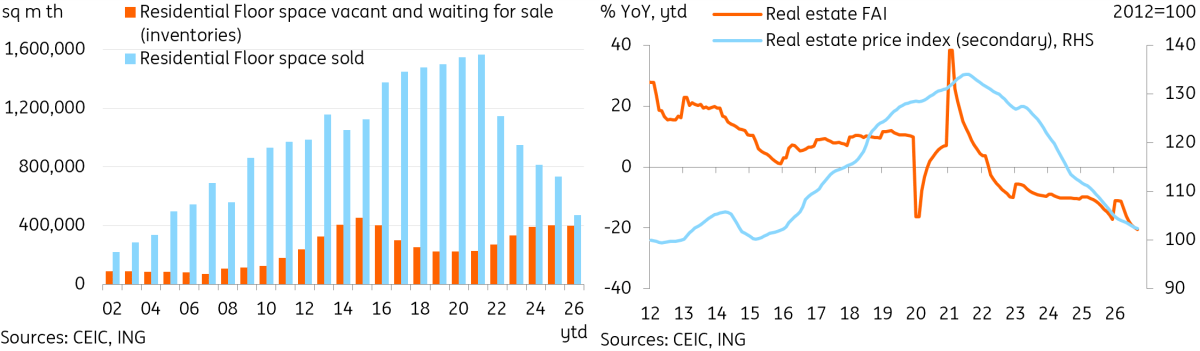
A menos que se produzca un asombroso giro de fin de año, los precios de la vivienda habrán caído por quinto año consecutivo cuando termine 2026.
La caída del mercado inmobiliario chino ha evolucionado considerablemente en los últimos años. Los temores de una crisis sistémica catastrófica se han desvanecido en gran medida, y los impagos de los promotores se han vuelto menos frecuentes. Sin embargo, los precios de la vivienda aún no han encontrado un suelo claro, y el pesimismo desatado por la caída del sector inmobiliario sigue profundamente arraigado en el sentimiento de los hogares. El mercado inmobiliario sigue siendo un gran lastre para la economía.
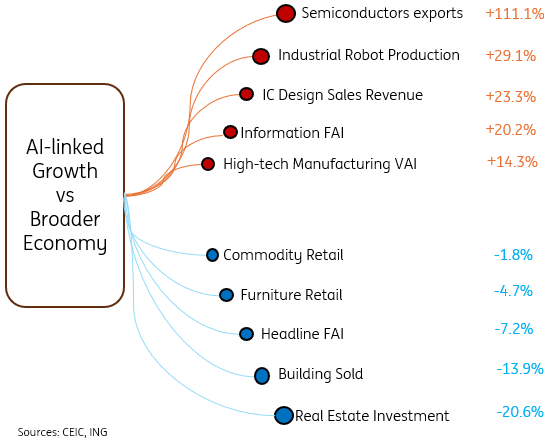
Las ventas de viviendas y la inversión en activos fijos inmobiliarios siguieron registrando fuertes descensos, del -13.9% interanual y del -20.6%, respectivamente.
El impacto indirecto del desplome inmobiliario es más difícil de medir, pero es generalizado y, posiblemente, incluso más significativo.
- La confianza del consumidor ha sido débil desde que comenzó la caída del mercado inmobiliario, y la recuperación ha sido lenta y desigual desde entonces.
- Las industrias adyacentes se han visto afectadas. Las ventas minoristas de muebles (-4.7%), las ventas de electrodomésticos (-4.9%) y los materiales de construcción y decoración (-9.7%) están en contracción este año. Los datos de producción industrial muestran una debilidad significativa en categorías relacionadas con el sector inmobiliario como el cemento (-8.6%), el vidrio plano (-7.0%) y el acero (-2.0%) hasta el tercer trimestre.
- Las ventas de suelo han sido tradicionalmente una importante fuente de ingresos para los gobiernos locales. Esto se secó cuando la demanda se desplomó en medio del desplome inmobiliario. Los ingresos de los gobiernos locales procedentes de las transferencias de derechos de uso de suelo de propiedad estatal cayeron de CNY8.7 billones en 2021 a CNY4.15 billones en 2025, y parece que han caído aún más en 2026. La consecuencia de esto es que los gobiernos locales también están apretándose el cinturón en términos de gasto.
- La caída de los precios de la vivienda y de los alquileres está contribuyendo a la presión deflacionista.
¿Va a desaparecer el lastre del sector inmobiliario en 2027?
En nuestra opinión, deben ocurrir dos cosas antes de que veamos un giro en el sector inmobiliario. En primer lugar, necesitamos ver señales de que la estabilización de precios se está consolidando. Este año ha ofrecido la evidencia más alentadora desde que comenzó la caída del mercado inmobiliario, con precios en ciudades de primer nivel ampliamente estabilizados o en aumento durante gran parte del año. Si esa tendencia persiste y se extiende a más ciudades de segundo y tercer nivel, podría marcar el suelo del ciclo actual. Por ahora, el índice medio de precios inmobiliarios de 70 ciudades aún no ha establecido un suelo.
En segundo lugar, los inventarios inmobiliarios siguen elevados, alcanzando un nuevo máximo histórico a principios de 2026 antes de descender más adelante en el año. Hasta que no vuelvan a niveles más normales, es difícil esperar una inversión inmobiliaria nueva significativa.
El apoyo de política al mercado inmobiliario se amplió modestamente en 2026, incluyendo un subsidio hipotecario para compradores primerizos, una mayor relajación de las restricciones de compra en todo el país y la continuidad de los proyectos de renovación urbana.
También vimos algunas reformas estructurales. Entre ellas se incluyen el endurecimiento de las restricciones al modelo de preventa inmobiliaria, como exigir a los promotores alcanzar una determinada fase de finalización antes de las preventas y exigir que los fondos entren en una cuenta supervisada. Estas medidas hacen más difícil el entorno operativo para los promotores, pero deberían reforzar la confianza de los compradores.
Con un mayor apoyo al mercado inmobiliario, creemos que podríamos ver un menor lastre del sector en 2027. Si la estabilización de precios continúa, sería un gran paso, eliminando un peso importante sobre la confianza de los hogares y la inversión. Dicho esto, con los inventarios aún altos y los promotores limitando los nuevos proyectos, es probable que la inversión inmobiliaria siga siendo un viento en contra el próximo año.
Los altos inventarios y la caída de los precios siguen pesando sobre el mercado inmobiliario
6) ¿Qué podemos esperar de los responsables políticos en 2027?
Con el objetivo de crecimiento de 2026 rebajado y la atención absorbida por la carrera de la IA, quizá no sorprenda que el apoyo de política a la economía en general haya sido decepcionante este año. Esperamos un entorno de política generalmente favorable para el próximo año, con la posibilidad de una aplicación de políticas más agresiva para reforzar la economía interna si vemos que las tensiones comerciales vuelven a aumentar el próximo año.
En materia fiscal, esperamos que los principales objetivos fiscales se mantengan bastante estables en 2027.
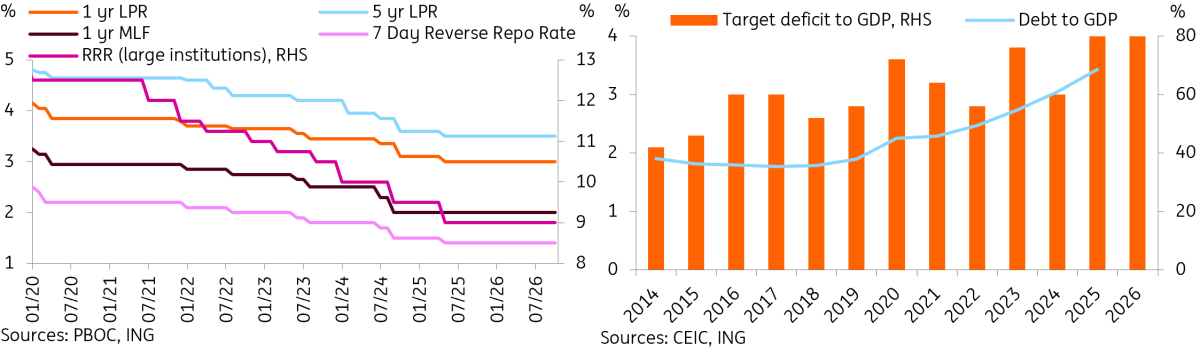
- Es probable que el objetivo de déficit fiscal se mantenga en torno al 4% del PIB por tercer año consecutivo. Los ajustes de este objetivo serían principalmente con fines de señalización más que para restringir activamente la política.
- Nuestro escenario base para los objetivos de emisión de bonos es que se mantengan prácticamente sin cambios, en torno a RMB 4.4 billones para los bonos especiales de los gobiernos locales y RMB 1.3 billones para los bonos ultralargos. Dado el apetito limitado por utilizar las cuotas aprobadas en 2026 en medio de la caída de la inversión, es posible que los objetivos se rebajen. Nuestro escenario base es que los objetivos se mantengan elevados para aumentar la flexibilidad.
En materia de política monetaria, esperamos que el Banco Popular de China vaya a contracorriente de las tendencias globales y mantenga una sesgo de flexibilización. La inflación sigue muy por debajo del objetivo, el mercado laboral sigue siendo bastante débil, el crecimiento se ha desacelerado y el CNY se ha fortalecido. Las condiciones son en su mayoría adecuadas para una mayor flexibilización, con la excepción clave de que los márgenes netos de interés de los bancos ya están en mínimos históricos, y hasta ahora los responsables de la política han preferido en su lugar una flexibilización selectiva.
A continuación, nuestras principales previsiones para el PBOC el próximo año:
- Esperamos un único recorte de 10 pb en la tasa de referencia. El PBOC se ha resistido a recortes generalizados de tasas, teniendo en cuenta los bajos márgenes del sector bancario y el hecho de que muchos grandes bancos centrales han permanecido en modo de subidas.
- Es probable que continúen las medidas selectivas para apoyar a industrias concretas. Los programas de représtamo, los subsidios a los tipos de interés y los mecanismos de reparto de riesgos pueden seguir siendo las principales herramientas para asignar dinero a las áreas que lo necesitan.
- El cambio de tasa de referencia del PBOC mejorará la transmisión de la política monetaria. El PBOC formalizó un cambio desde la tasa repo inversa a 7 días hacia la tasa repo inversa a un día a partir del 2 de noviembre de 2026. Esperamos que este cambio mejore la transmisión de la política monetaria, permita una gestión más precisa de la liquidez diaria y acerque el marco de China al de sus pares globales.
A nivel sectorial, esperamos que las prioridades de política en 2027 sigan estando estrechamente alineadas con las establecidas en el Plan Quinquenal, con la modernización industrial y la autosuficiencia tecnológica continuando como las principales receptoras de atención y recursos.
Dadas las comunicaciones recientes, también podríamos ver esfuerzos más concertados para impulsar la demanda interna. Una conferencia de prensa de octubre de la Comisión Nacional de Desarrollo y Reforma (NDRC) ofreció algunas ideas, prometiendo "fortalecer políticas inclusivas que lleguen directamente a los consumidores" junto con las estrategias existentes para ampliar y mejorar bienes como los vehículos de nueva energía y los productos inteligentes. Una limitación de las recientes medidas de apoyo al consumo es que, aunque los programas de renovación han adelantado el gasto, han hecho poco por elevar la confianza de los hogares. El siguiente paso podría ser recalibrar la política para que los consumidores se sientan realmente mejor.
El apoyo al mercado inmobiliario también debería seguir extendiendo la recuperación inicial observada en las ciudades principales a nivel nacional.
La política seguirá siendo favorable, pero es poco probable un estímulo amplio
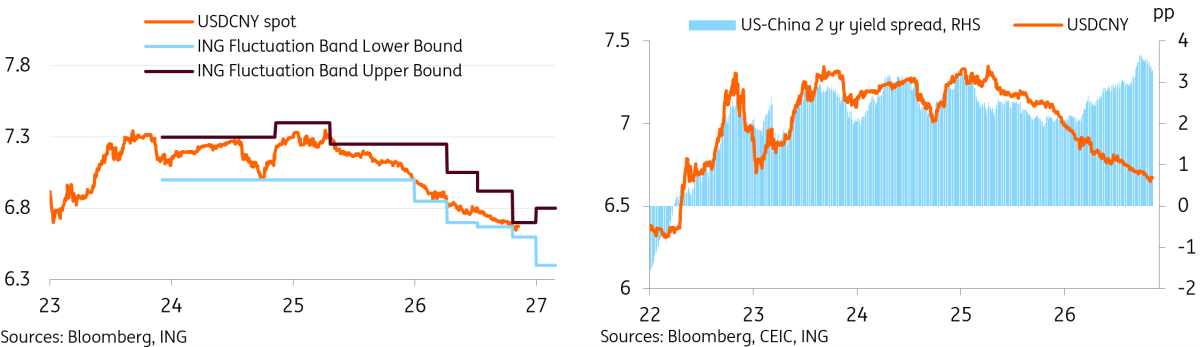
7) ¿Volverán los movimientos bidireccionales del CNY tras las ganancias de 2026?
Establecemos un rango inicial de previsión para el USD/CNY en 2027 de 6.40-6.80, y nuestra previsión de cierre de 2027 se sitúa en 6.50.
2026 marcó otro año sólido para el CNY, ya que el impulso de apreciación comenzó en 2025 y continuó en 2026 a pesar de un contexto general de dólar fuerte. En general, la apreciación ha sido más fuerte de lo que la mayoría de los participantes del mercado habían esperado al comienzo del año.
Como sugieren las cifras anteriores, nuestro escenario base es que la apreciación continúe. Nuestras principales razones se enumeran a continuación:
- Seguimos escuchando un consenso muy sólido entre los participantes del mercado a favor de que continúe un ritmo moderado de apreciación. Aunque esto aumenta los riesgos de una reversión más brusca, también sigue siendo difícil apostar en contra.
- Los exportadores siguen vendiendo en los repuntes del USDCNY, creando un entorno convincente para que la apreciación del CNY continúe. Teniendo en cuenta la moneda extranjera que quedó en el exterior durante los últimos años, y los ingresos por cobrar en moneda extranjera entrantes, con el superávit comercial de China encaminado a alcanzar un nuevo máximo histórico en 2026 y a mantenerse sólido en 2027, el escenario está preparado para una mayor apreciación del CNY.
- El PBOC ha señalado que no tiene ni la necesidad ni la intención de utilizar la depreciación de la moneda para obtener ventajas comerciales. Esto sugiere que no habrá un impulso para depreciar la divisa incluso si el actual auge comercial se enfría.
- La fortaleza del CNY hasta ahora no ha contado con el apoyo de las entradas en el mercado de renta variable. Los mercados chinos han tenido un rendimiento inferior. Pero si hay cierta reversión a la media o una reversión del mercado alcista, esto podría respaldar aún más la fortaleza del CNY.
Sin embargo, no creemos que 2027 vea una repetición de esta apreciación relativamente simple y en línea recta desde abril de 2025 hasta el momento de escribir estas líneas. Es probable que vuelva la fluctuación bidireccional, y el reciente sesgo de apreciación del CNY en los mercados aumenta el riesgo de una reversión más fuerte, incluso si el PBOC actúa para limitar la volatilidad excesiva.
- Los diferenciales de rendimiento entre EE.UU. y China siguen cerca de máximos históricos. Esta correlación se debilitó en 2026 a medida que los inversores se preocuparon por perderse una mayor apreciación, y a medida que el diferencial se estrechó al comienzo del año. Sin embargo, un giro de línea dura cuando estalló la guerra con Irán ha ampliado el diferencial de rendimiento hasta nuevos máximos. Esto debería tentar finalmente a los inversores.
- El PBOC podría intervenir si la tendencia de apreciación va demasiado lejos. En una declaración de política de octubre, el PBOC advirtió contra un comportamiento unilateral y procíclico en el mercado de divisas, reflejando la preocupación de que los participantes del mercado puedan reforzar un movimiento del tipo de cambio mediante un efecto de manada. A principios de noviembre, el PBOC elevó el coeficiente de reservas de depósitos en divisas del 4% al 6%. Fue ampliamente visto como una advertencia contra una apreciación excesiva del yuan y el posicionamiento especulativo unilateral, desalentando este comportamiento al drenar liquidez en moneda extranjera del sistema bancario.
- La inversión directa saliente parece estar cerrando un año con un descenso interanual poco habitual tras registrar un crecimiento de dos dígitos en 5 de los últimos 6 años. Una recuperación de la demanda de ODI podría añadir presión vendedora sobre el CNY.
La apreciación del CNY debería continuar, pero con mayor volatilidad bidireccional
8) ¿Son los CGB el mayor riesgo asimétrico para los mercados chinos?
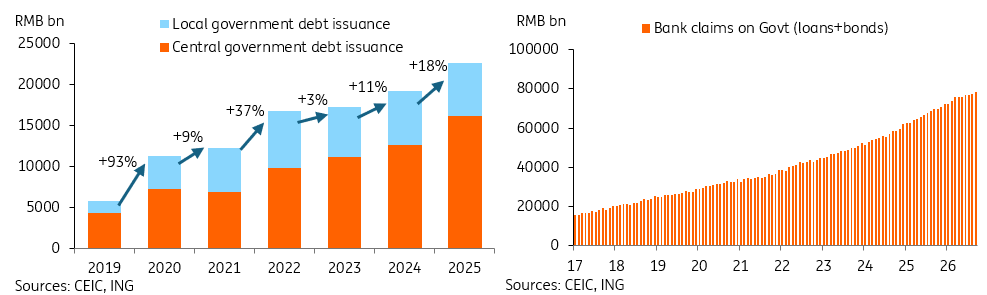
Los rendimientos de los bonos soberanos de China desafiaron las tendencias globales en 2026, cayendo a pesar de un repunte de los rendimientos en otras partes del mundo en medio del aumento de la inflación y la deuda.
La caída de los rendimientos ha sido un arma de doble filo. Por un lado, los bajos rendimientos han permitido al gobierno emitir deuda a bajo coste, un beneficio importante a medida que China incorpora la deuda de la banca en la sombra a los balances oficiales, y dado que los niveles de deuda siguen siendo elevados. Sin embargo, los bajos rendimientos también se han convertido en un símbolo de la débil confianza de los inversores y en un factor citado por quienes sostienen que China está viendo un pesimismo arraigado y avanza hacia una "japonización".
Los rendimientos de los bonos soberanos de China han tendido en general a la baja desde 2020, con episodios de volatilidad a lo largo del camino. Varios factores clave han contribuido a este largo mercado alcista:
- El apetito por el riesgo de los inversores sigue siendo anormalmente débil. Aunque sostendríamos que China salió del "pesimismo máximo" en 2024, muchos participantes del mercado siguen manteniendo asignaciones de activos muy conservadoras. Los mercados de renta variable e inmobiliario siguen teniendo un rendimiento inferior, y la demanda de activos sin riesgo sigue siendo enorme.
- La demanda de crédito limitada ha llevado a un aumento de las tenencias bancarias de CGB. Las tenencias bancarias de CGB casi se han cuadruplicado en la última década y se situaban en 78.6 billones de RMB al cierre del 3T26.
- Muchos siguen atrapados en una mentalidad deflacionaria. China ha tomado medidas para salir de la deflación en 2026, gracias a unos precios de la energía más altos que impulsaron la inflación subyacente. Sin embargo, la mentalidad deflacionaria persiste para muchos, lo que contribuye a la disposición a aceptar rendimientos tan bajos.
- Las restricciones más estrictas a la inversión saliente pueden estar impidiendo que los inversores inviertan en bonos extranjeros de mayor rendimiento. Los rendimientos de China son ahora significativamente más bajos que los de la mayoría de las grandes economías, pero los inversores nacionales siguen enfrentándose a limitaciones sobre cuánto pueden mover al exterior para aprovechar este diferencial. Los controles de capital siguen siendo un factor importante en cómo los rendimientos pueden mantenerse tan bajos.
Creemos que hay argumentos sólidos para que los rendimientos de los bonos den la vuelta en 2027.
- Una ligera normalización del apetito por el riesgo sería suficiente para provocar un cambio importante. Un retorno a una asignación de activos más equilibrada sería un catalizador para los repuntes de los activos de riesgo y un retroceso del mercado de bonos. Los bancos están invirtiendo en bonos en lugar de prestar gracias a un apetito de inversión inusualmente débil. Una reversión a la media sería el mayor catalizador de una venta masiva de bonos.
- Las perspectivas de crecimiento e inflación a largo plazo de China no encajan con los rendimientos actuales. Los rendimientos actuales implican un entorno deflacionario y estancado, mientras que la mayoría de los economistas espera un crecimiento moderado pero aún sólido y una inflación baja pero positiva. El tiempo dirá qué lado tiene razón, pero los rendimientos de los bonos sugieren que los mercados están descontando unas perspectivas significativamente más pesimistas de lo que muestran los datos.
- Se espera que la emisión de bonos siga siendo elevada y que los niveles de deuda permanezcan altos. Como comentamos anteriormente en este informe, es probable que la postura de política fiscal de China siga siendo acomodaticia. Otro año de elevada emisión de bonos debería añadir cierta presión de oferta al mercado de CGB.
- Los mayores rendimientos globales hacen que los rendimientos chinos sean aún menos atractivos en comparación. Los rendimientos de los bonos de China se encuentran ahora entre los más bajos de las grandes economías. Los controles de capital limitarán hasta dónde pueden llegar los inversores en busca de mayores rendimientos, pero un cambio en la asignación de activos desde bonos domésticos a globales aún podría desempeñar un papel.
- Los responsables de la política podrían empezar a preocuparse por las implicaciones de unos bajos rendimientos en el tramo largo, y reaccionar si el mercado alcista continúa. Recordemos que en 2024, el PBOC intervino repetidamente para mantener el rendimiento del CGB a 10 años por encima del 2%. Aunque estos esfuerzos se suspendieron, los rumores del mercado a finales de octubre sugerían que los responsables de la política habían pedido a las instituciones financieras chinas que no aumentaran la duración en el mercado de bonos.
Esperamos que los rendimientos de los CGB a 10 años suban hasta el 1.9% a finales de 2027. Los principales riesgos para esta previsión son un mayor deterioro del sentimiento, el regreso de la deflación, recortes de tasas más agresivos de lo esperado o controles de capital más estrictos que mantengan el dinero doméstico atrapado en el mercado de CGB.
La fuerte emisión de bonos ha sido absorbida por el aumento de la demanda bancaria
9) ¿Cómo está impactando el auge de la IA a China?
La IA se ha convertido en uno de los motores de crecimiento más importantes de China, apoyando las exportaciones, la manufactura, la inversión y la productividad. Al mismo tiempo, el fuerte enfoque en la carrera de la IA significa que también es un importante impulsor de la divergencia en forma de K en China. Es probable que siga ampliando la brecha entre industrias y empresas.
El fuerte crecimiento comercial de China tanto en el lado de las exportaciones como en el de las importaciones estuvo en gran medida vinculado a la demanda relacionada con la IA. Más de 6.000 empresas chinas de IA en infraestructura, marcos y aplicaciones de IA contribuyeron a una fuerte demanda. Vimos categorías como máquinas automáticas de procesamiento de datos, semiconductores y computadoras y electrónica en general con crecimientos de exportación e importación de dos dígitos altos e incluso de tres dígitos.
Se observó un patrón similar en la industria manufacturera china. La manufactura intensiva en tecnología superó significativamente al sector industrial en general en 2026, liderada por los equipos electrónicos y los semiconductores. Las empresas chinas de una amplia gama de industrias están integrando la IA en el control de calidad, desde la fabricación de electrónica de precisión hasta el aceite de chile. La IA ya está desempeñando un papel en el proceso de modernización industrial de China.
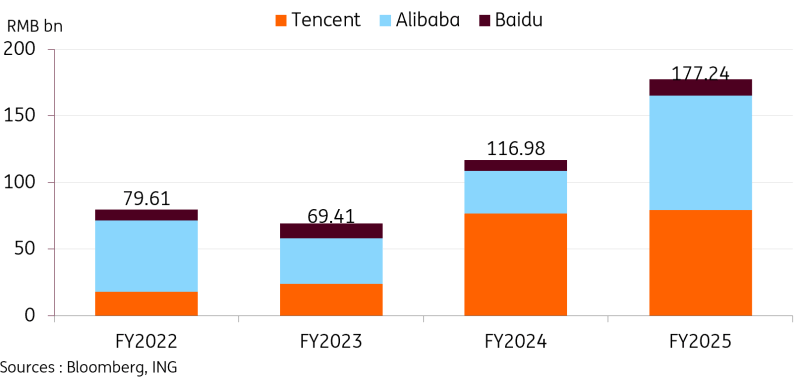
La inversión en alta tecnología ha sido el único punto brillante en un año por lo demás flojo para la inversión, con la FAI de alta tecnología subiendo un 4.9% interanual, pero la FAI general bajando un -7.2% interanual hasta el 3T26. A pesar de una venta masiva en el mercado de renta variable mientras los inversores empiezan a cuestionar las valoraciones, el ciclo de gasto de capital en IA parece tener aún margen para seguir avanzando. El gasto de las principales empresas tecnológicas chinas se ha duplicado desde los niveles de 2022, con inversión continua en capacidad de computación, centros de datos e infraestructura de IA. Los datos de inversión en la red eléctrica de China han sido volátiles, pero también han mostrado en general un fuerte crecimiento en los últimos años.
El impacto de la IA en el mercado laboral es un tema candente a nivel mundial. En China, los datos agregados de empleo aún no muestran un choque amplio impulsado por la IA, pero la evidencia a nivel de empresa ya apunta a una mayor producción por trabajador y a menores necesidades laborales en tareas seleccionadas. Por tanto, es más probable que el impacto inicial aparezca a través de una contratación más lenta y un rediseño de puestos que mediante despidos masivos inmediatos.
Creemos que dos factores podrían hacer que este ajuste sea especialmente importante para China en 2027:
- La adopción de la IA podría avanzar más rápido en China. La estrategia de IA de China pone mayor énfasis en el despliegue industrial y las aplicaciones, mientras que la confianza pública y el uso en el lugar de trabajo son relativamente altos en comparación con sus pares globales. Una población envejecida también da a las empresas un incentivo más fuerte para automatizar en respuesta a una mayor escasez de mano de obra. La adopción más rápida de la IA ha mostrado signos de apoyar el crecimiento de la productividad laboral. Se ha acelerado durante dos años consecutivos hasta alcanzar el 6.3% en 2025, después de caer hasta el 4.4% en 2023. Pero también podría acelerar el desplazamiento de puestos sustituibles y aumentar la movilidad ocupacional descendente.
- El empleo de nivel inicial afrontará la mayor presión. Se espera que China tenga 12.7 millones de graduados universitarios en 2026, 480.000 más que en 2025, lo que se suma a un mercado laboral juvenil ya competitivo. Al mismo tiempo, la IA es cada vez más capaz de realizar el trabajo intensivo en información y administrativo que tradicionalmente se asignaba a empleados junior. Por tanto, las empresas podrían reducir la contratación de nivel inicial sin recortar su plantilla existente, estrechando la escalera profesional por la que los trabajadores jóvenes adquieren habilidades y experiencia.
El gobierno ha puesto en marcha políticas para abordar el posible impacto de la IA en el empleo, centrándose en la evaluación del riesgo de desplazamiento, la formación en habilidades digitales, las transiciones laborales y la creación de nuevas ocupaciones. Esperamos que estas medidas moderen, pero no eviten, la presión sobre el empleo junior y rutinario de cuello blanco. La cuestión clave para el próximo año es si se pueden crear lo suficientemente rápido nuevos empleos en el sector servicios y complementarios a la IA como para absorber a los trabajadores afectados.
En general, esperamos que la IA apoye el crecimiento de la productividad y la modernización industrial en 2027, pero las ganancias seguirán siendo desiguales. Si los rendimientos comerciales decepcionan las altas expectativas del mercado, una reevaluación del ciclo global de la IA podría debilitar la demanda relacionada. Esto podría dejar a China con una mayor capacidad productiva pero con divergencias entre industrias y mercados laborales.
El otro escenario que merece la pena considerar es si vemos un colapso generalizado de la IA. Cada vez más, los participantes del mercado pueden centrar cada vez más su atención en los rendimientos comerciales de la IA, donde, discutiblemente, todavía hay mucha exuberancia en los mercados. Dada la fuerte inversión de China en la carrera de la IA, y su papel destacado en las áreas de mejor rendimiento de la economía, una reversión de esta tendencia tendría naturalmente implicaciones significativas. Ya hemos visto una venta masiva significativa en la renta variable, lo que no ayuda a la ya débil confianza. Un retroceso moderado puede no ser necesariamente una mala noticia, ya que podría permitir una asignación de recursos más equilibrada en otros ámbitos, pero un desplome plantearía riesgos mayores para las perspectivas de crecimiento.
El ciclo de gasto de capital en IA de China se aceleró bruscamente después de 2023
La actividad vinculada a la IA está avanzando aún más por delante de la economía en general
10) ¿Cómo le va a China en su Gran Transición?
Nuestra principal previsión a largo plazo cuando nos incorporamos por primera vez al departamento de investigación de ING en 2024 fue que China no estaba en un Gran Declive, sino en una Gran Transición. En aquel momento, el discurso sobre China era probablemente el más pesimista, con muchos inversores considerando a China no invertible y en medio de preocupaciones sobre riesgos sistémicos. La reapertura de China tras la pandemia se quedó corta respecto a las expectativas, y muchos temían que sus perspectivas estuvieran condenadas.
Casi tres años después, China se encuentra en un lugar significativamente distinto. Aunque todavía pesa una nube de pesimismo sobre la economía en general, la narrativa se ha vuelto mucho más equilibrada. Dentro de las trayectorias en forma de K cada vez más amplias de China, siguen existiendo focos de crecimiento extremadamente fuerte.
Esbozamos cuatro grandes direcciones para la Gran Transición de China:
- Desarrollar la demanda interna y el consumo como motor de crecimiento.
- Ascender en la cadena de valor añadido.
- Fortalecer la transición verde.
- Avanzar en tecnología y digitalización.
Desde entonces hemos visto avances en los cuatro frentes, aunque la velocidad ha sido desigual.
Desarrollar la demanda interna es, sin duda, la más decepcionante de las cuatro grandes transiciones hasta ahora. La disposición de los hogares chinos a ahorrar ha alcanzado un nuevo máximo, y la débil confianza sigue pesando sobre este esfuerzo. Las ventas minoristas se desaceleraron hasta un mínimo posterior a la pandemia en 2026. Los críticos de China suelen citar la débil demanda interna como un factor principal detrás de los crecientes desequilibrios comerciales.
Los responsables de la política han dicho todas las cosas correctas. Pero por ahora, los esfuerzos para apuntalar la demanda interna parecen haber quedado en segundo plano frente a la modernización industrial y la carrera tecnológica. Sin embargo, sí vemos avances en la dirección correcta. Por ejemplo, los programas de renovación ayudaron a adelantar el consumo, y los responsables de la política se han comprometido a "fortalecer políticas inclusivas que lleguen directamente a los consumidores."
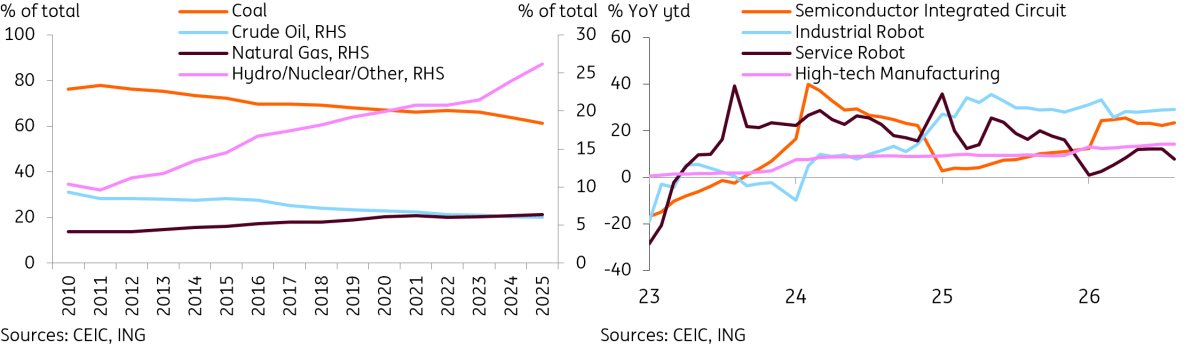
China ya ha logrado grandes avances en el ascenso en la cadena de valor añadido. La evolución de la producción industrial y las exportaciones de China muestra que su base manufacturera se está moviendo desde el extremo inferior hacia el extremo superior.
Las exportaciones muestran que la participación de la maquinaria y el equipo de transporte en las exportaciones totales subió del 48.6% en 2023 al 56.0% en el 3T26. La manufactura miscelánea tradicionalmente de gama baja, incluida la ropa y el calzado, ha caído del 22.8% en 2023 al 18.6% en el 3T26.
Esta transición tiene importantes implicaciones globales, impulsando el debate sobre el llamado "China Shock 2.0" a medida que la economía produce productos cada vez más sofisticados. La industria automotriz china ha ascendido rápidamente hasta alcanzar protagonismo mundial, capitalizando la aceleración de la adopción global de vehículos eléctricos.
La transición verde de China ha continuado su gran progreso. China ha experimentado una notable transición verde durante la última década y más. Diversos indicadores apuntan a un éxito continuado en esta transición verde en los últimos años. Los niveles de PM 2.5 de China en 168 ciudades alcanzaron un mínimo histórico de 15 en julio de 2026. La generación de energía renovable y nuclear como porcentaje de la producción total de energía subió del 21.5% a finales de 2023 al 26.2% a finales de 2025.
La transición verde sigue siendo un objetivo importante a medio y largo plazo. Como tal, es probable que siga superando en términos de crecimiento. En 2025, el presidente Xi se comprometió a reducir las emisiones entre un 7-10% para 2035 mientras "se esfuerza por hacerlo mejor", sobre la base de comentarios de 2020 que apuntaban a alcanzar el pico de carbono para 2030 y lograr la neutralización de carbono para 2060.
La inversión pesada continúa en las industrias verdes. China es un actor líder en sectores clave como los vehículos eléctricos, la energía solar y la generación eólica. Este cambio está afectando claramente a la economía global a través del comercio y la inversión.
Los esfuerzos de China para avanzar en el desarrollo tecnológico y la digitalización han superado nuestras expectativas. Las empresas chinas han demostrado ser competitivas en la carrera de la IA. China ha dado pasos importantes para mejorar la autosuficiencia, incluyendo el fortalecimiento de la industria nacional de semiconductores y el desarrollo de la industria robótica.
La digitalización de la economía sigue apoyándose en la fortaleza existente. Según la Administración Nacional de Datos de China, las industrias centrales de la economía digital de China representaron más del 10.5% del PIB total en 2025.
También existe un firme compromiso de continuar con una fuerte inversión en investigación y desarrollo. El 15º Plan Quinquenal de China se comprometió a fijar un objetivo de crecimiento del gasto en I+D de al menos el 7% anual durante 2026-2030. El gasto en I+D alcanzó 3.92 billones de RMB en 2025, equivalente al 2.8% del PIB.
En conclusión, China ha logrado avances buenos pero desiguales en sus principales transiciones económicas durante los últimos años. El fuerte progreso en las transiciones tecnológica y verde, junto con el agresivo ascenso de China en la cadena de valor añadido, sentó las bases para el crecimiento futuro. Sin embargo, es necesario fortalecer la demanda interna para impulsar un crecimiento a largo plazo más sostenible. Esto es especialmente cierto dado que vemos una creciente resistencia por parte de los socios comerciales ante el creciente superávit comercial de China. En la estrategia de "doble circulación" de China, el lado de la circulación interna debe fortalecerse en los próximos meses y años.
La mejora tecnológica sigue liderando la gran transición de China
Autor

ING Global Economics Team
ING Economic and Financial Analysis
The International Netherlands Group nació en Holanda hace más de 160 años. Su constitución actual data de 1991 y fue fruto de la fusión de Nationale Nederlanden, la primera entidad aseguradora holandesa, con el NMB Postbank Group.