Los futuros de las acciones acaban de entrar en terreno negativo tras el IPC. Esto es lo que el mercado de bonos está descontando y las acciones aún no han incorporado

Desde finales de junio, el mercado de bonos ha estado descontando una Reserva Federal (Fed) que sigue subiendo las tasas hasta 2027, y la mayoría de las acciones estadounidenses ya han sido reevaluadas a la baja por ello. El S&P 500 no lo ha hecho, porque un puñado de gigantes vinculados a la IA representan gran parte del índice y sus precios no han seguido al resto. El rendimiento del Tesoro a 10 años ha subido un punto porcentual completo durante ese período, hasta su nivel más alto desde 2002. El S&P 500 marcó un cierre récord el 6 de octubre, el día después de que el rendimiento a 30 años registrara su cierre más alto en más de 24 años.
El Índice de Precios al Consumo (IPC) de septiembre se situó por encima de las previsiones el miércoles. Los precios subieron un 3.7% interanual, por encima del 3.6% previsto, y la medida subyacente, que excluye los alimentos y la energía, aumentó un 2.6% frente al 2.5%. Los futuros de las acciones se situaron en rojo tras la publicación. El mercado de bonos ya ha descontado lo que el S&P 500 apenas está empezando a descontar: una Fed que sube las tasas por encima de sus propias proyecciones y un rendimiento a 10 años que paga tanto como lo que ganan las empresas del índice.
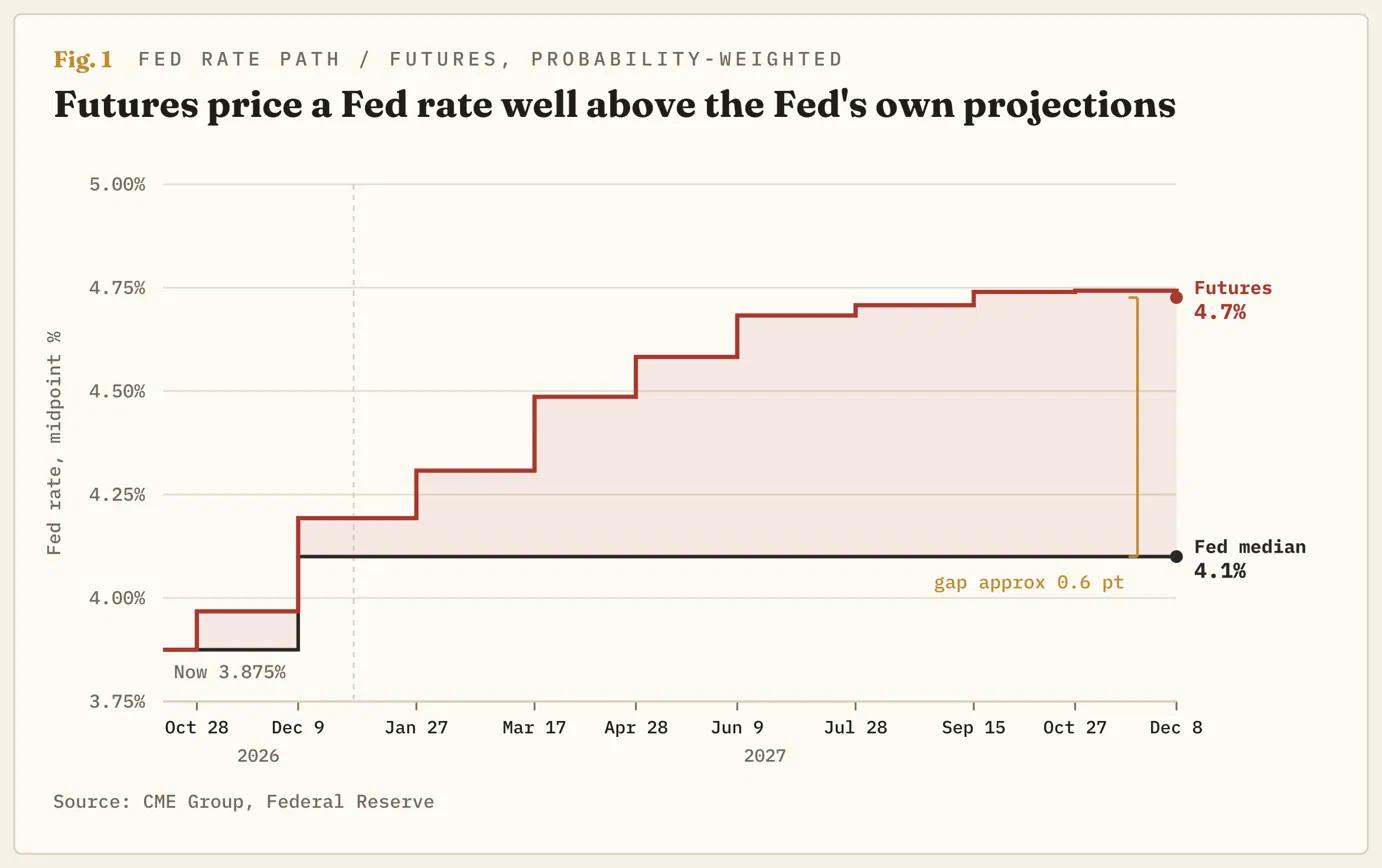
Los futuros prevén que la Fed suba las tasas por encima de sus propias previsiones
La Fed subió sus tasas en septiembre por primera vez desde julio de 2023, elevándolas del 3.50%-3.75% al 3.75%-4.00%. El rendimiento del Tesoro a dos años, que sigue la trayectoria que los operadores esperan para las tasas de la Fed, se sitúa justo por encima del 4.8%. Eso supone casi un punto porcentual completo por encima del punto medio del 3.875% del nuevo rango de la Fed. Cada subida descontada en ese rendimiento eleva lo que un comprador puede fijar en un bono a dos años, en lugar de un fondo del S&P 500 que paga alrededor de un 1% en dividendos.
Tras la publicación, la probabilidad de una subida en la reunión del 27 y 28 de octubre aumentó de aproximadamente un 22% a un 37% en la herramienta FedWatch del CME Group, que calcula las probabilidades a partir de los precios de los futuros. Al menos una subida para la decisión del 9 de diciembre está totalmente descontada.
Más adelante, los futuros sitúan la tasa de la Fed en el 4.50%-4.75% para abril de 2027, lo que implica tres subidas adicionales de un cuarto de punto, y ninguna reunión a partir de junio de 2027. Las propias proyecciones de septiembre de la Fed terminan en el 4.00%-4.25%. Esto deja aproximadamente dos subidas en 2027, un año en el que el presidente de la Fed de Nueva York, Williams, no ve necesidad de ninguna.
Las acciones ahora ofrecen el mismo rendimiento que un bono gubernamental
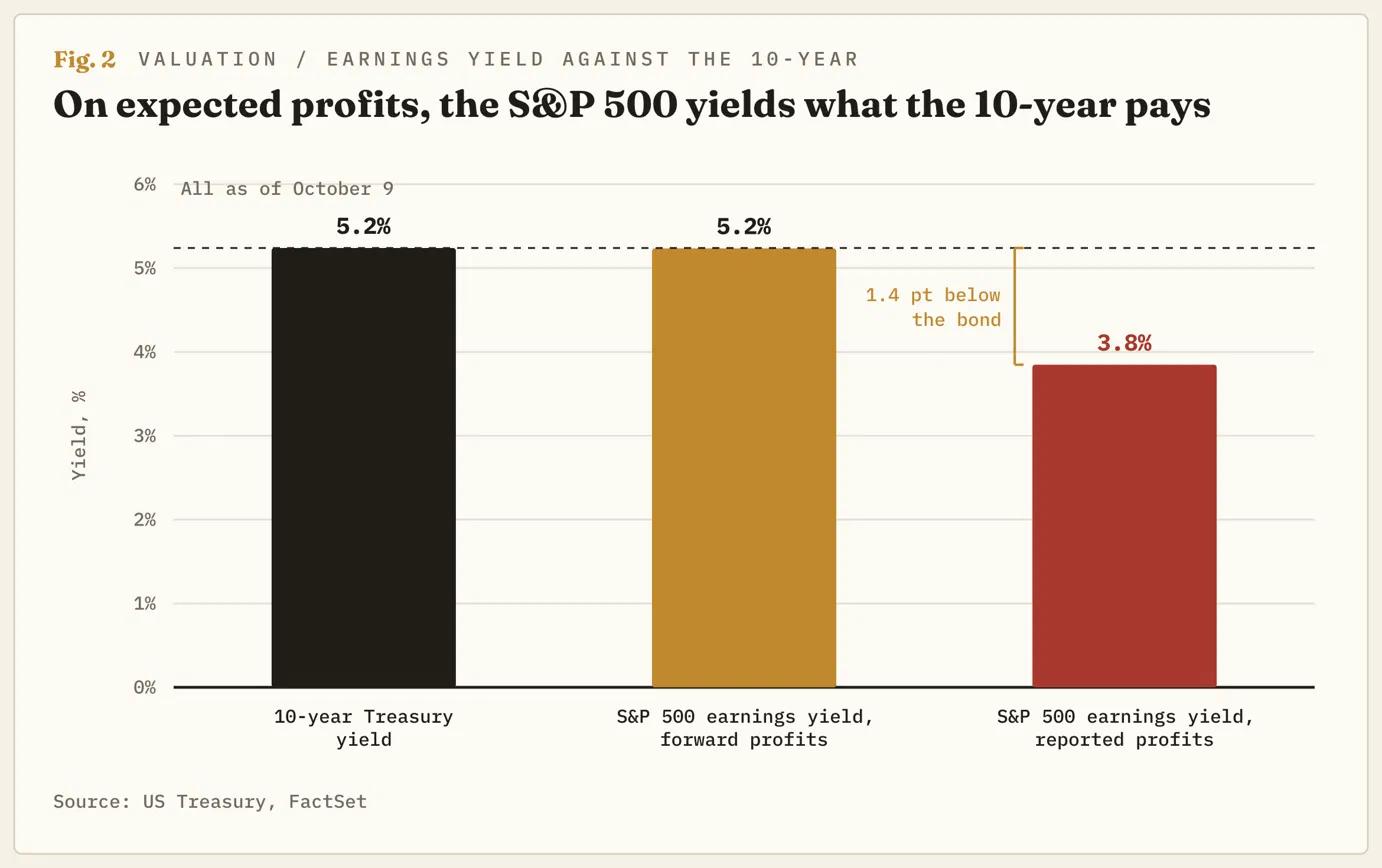
El S&P 500 cotiza a unas 19 veces los beneficios que los analistas esperan que sus empresas generen durante los próximos doce meses. Si invertimos esa relación, cada dólar del índice compra alrededor de 5.2 céntimos de beneficio anual esperado, lo que constituye su rendimiento de beneficios. El Tesoro a 10 años paga aproximadamente un 5.2% anual, y el Gobierno estadounidense es un prestatario más seguro que cualquier empresa del índice.
Este rendimiento de beneficios suele situarse por encima del rendimiento a 10 años, y la diferencia es lo que reciben los inversores por asumir el riesgo empresarial en lugar del riesgo gubernamental. Sobre los beneficios que las empresas han comunicado realmente durante el último año, el rendimiento de beneficios es de aproximadamente un 3.8%, casi un punto y medio por debajo del bono. Para que la diferencia vuelva a abrirse, el rendimiento a 10 años debe caer, los beneficios deben superar las previsiones o el índice debe bajar. Comprado a los precios actuales, un fondo del S&P 500 ofrece aproximadamente lo mismo que paga el bono y añade el riesgo de una mala temporada de resultados sin ningún rendimiento adicional.
El septiembre del S&P 500 se redujo a seis acciones
En septiembre, el S&P 500 cayó un 0.5% y su versión equiponderada, que asigna a cada compañía la misma proporción, cayó un 5%, según Morgan Stanley. Los seis mayores contribuyentes añadieron alrededor de 1.9 puntos porcentuales al índice, y el resto restó aproximadamente 2.4. Morgan Stanley sitúa la acción típica de IA y chips en unas 32 veces las ganancias previstas, frente a las 38 de hace tres meses, porque las ganancias crecieron más rápido que los precios. Eso supone una rentabilidad de las ganancias cercana al 3.1%, lo que convierte a las acciones que mantienen al índice cerca de su récord en las más rezagadas frente al bono.
Las diez mayores compañías representan alrededor del 37% del S&P 500, una proporción mayor que en los máximos de 1973 o 2000. El Promedio Industrial Dow Jones está ponderado por el precio de las acciones, por lo que las mayores compañías cuentan mucho menos. Los futuros del Dow han caído casi un 6% desde su récord del 5 de agosto, mientras que el S&P 500 marcó nuevos máximos en octubre.
Los gestores de fondos han señalado el rendimiento que los mueve
La encuesta de octubre de Bank of America entre gestores de fondos reveló que el 37% consideraría trasladar dinero de las acciones a los bonos cuando el bono a 10 años alcance el 6%. Otro 19% afirmó que los rendimientos ya son suficientemente altos. BlackRock ya ha comenzado a hacerlo, elevando los bonos del Tesoro a corto plazo a sobreponderación, lo que significa que posee más de ellos que su índice de referencia, y financiando parte de ello mediante la reducción de sus acciones estadounidenses a neutral.
Un gestor que se traslada a un bono con un rendimiento del 6% renuncia a lo mínimo al vender las acciones que menos rentabilidad ofrecen respecto a su precio, los gigantes de la IA, con alrededor de un 3%. El bono a 10 años está aproximadamente a tres cuartos de punto del rendimiento que movería a más de un tercio de esos gestores.
Por debajo de 7.800, el sesgo es bajista
El mercado de bonos puede haber descontado dos subidas de tasas de más, y BlackRock mejoró su perspectiva sobre los bonos del Tesoro a corto plazo basándose en esa visión, pero el S&P 500 cotiza como si eso ya se hubiera demostrado. La reunión de la Fed del 27-28 de octubre, el IPC de octubre del 10 de noviembre y la decisión del 9 de diciembre serán las pruebas.
Los futuros del S&P 500 cotizaron entre 7.800 y justo por debajo de 7.900 del 6 al 13 de octubre, una sucesión de máximos más bajos por debajo del récord. El Índice de Fuerza Relativa Estocástico (Stoch RSI) diario, un indicador del momentum, ya había girado a la baja antes de la publicación. La caída del IPC llevó a los futuros por debajo de 7.800, el suelo de ese rango, y corrigió más de un tercio del repunte desde el mínimo de mediados de septiembre, cercano a 7.600.
7.800 es la línea. Por debajo, el sesgo es bajista, con 7.700, el suelo del rango de finales de septiembre, como primer objetivo, y el mínimo de mediados de septiembre, cercano a 7.600, después. Un cierre diario de nuevo por encima de 7.900 marcaría un nuevo récord con el bono a 10 años por encima del 5%, y dejaría sin validez esta tesis.
Ambos rendimientos se dispararon tras la publicación y se quedaron por debajo de sus máximos, con el bono a 2 años justo por debajo de su máximo de finales de septiembre y el bono a 10 años por debajo de su máximo del 7 de octubre. Desde entonces, cada uno ha corregido la mayor parte del repunte, y sus indicadores de momentum han caído desde principios de octubre. Un cierre diario por encima del 5.40% en el bono a 10 años marcaría un nuevo máximo de 24 años y dejaría aún más rezagada la rentabilidad de las ganancias del S&P 500 frente al bono. Un cierre del bono a 2 años por debajo del 4.70%, el mínimo de principios de octubre, significaría que los operadores están retirando las subidas de tasas de la senda de la Fed, y la brecha entre el S&P 500 y el bono se cerraría sin que el índice cayera.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.