El billete verde gana terreno ante la divergencia económica y las tensiones geopolíticas
La pasada semana estuvo marcada por la fortaleza del dólar, respaldado por la mayor solidez de la actividad estadounidense frente a la de la eurozona, el tono restrictivo de las actas de la Reserva Federal y la demanda de activos refugio ante la escalada de las tensiones en Oriente Medio. En Europa, la recuperación de los indicadores de actividad contrastó con el deterioro del riesgo fiscal en Francia, mientras que el Banco Central Europeo se enfrenta al dilema de contener las presiones inflacionistas mediante nuevas subidas de tipos sin comprometer el crecimiento económico.
El EUR/USD prolonga su corrección y busca estabilizarse en torno a 1.1200
El EUR/USD abrió la pasada semana en torno a 1.1259 y cerró el viernes cerca de 1.1200, acumulando un retroceso del 0.53%. Este movimiento prolongó la tendencia de cuatro semanas consecutivas de apreciación del dólar. Este martes, el cruce cotiza en torno a 1.1190, después de haber marcado mínimos próximos a 1.1155, en un intento de estabilización que todavía no permite confirmar un cambio de tendencia.
La debilidad del euro responde principalmente al deterioro de las perspectivas fiscales y políticas europeas, con Francia en el centro de las preocupaciones. El diferencial entre la deuda francesa y el Bund alemán a diez años superó los 160 puntos básicos, alcanzando máximos de 14 años y situándose por encima del diferencial italiano. La incertidumbre presupuestaria y el riesgo de fragmentación política aumentan la prima de riesgo de los activos europeos, mientras que los elevados precios de la energía refuerzan la demanda de dólares como activo refugio. La moderación temporal del precio del petróleo ha permitido cierto rebote del euro, aunque los factores estructurales continúan favoreciendo al billete verde.
El petróleo impulsa la corona noruega y la aversión al riesgo favorece al franco suizo
Entre los principales cruces del G7, el EUR/GBP retrocedió la pasada semana un 0.33%, hasta 0.8453, reflejando una mayor resistencia de la libra y un posicionamiento en opciones más desfavorable para la moneda común. El EUR/CHF cayó un 0.52%, hasta 0.9315, registrando una fuerte apreciación del franco suizo como valor refugio, mientras que el EUR/NOK registró el mayor descenso de los pares analizados, con una caída del 0.83%, hasta 10.6673, apoyado por la fortaleza del petróleo y la apreciación de la corona noruega. Por su parte, el AUD/USD se mantuvo prácticamente estable en 0.6981 y el NZD/USD cedió un 0.14%, hasta 0.5615.
La actividad económica se expande a ambos lados del Atlántico pese a los riesgos inflacionistas
Los indicadores adelantados de actividad ofrecen una señal relativamente favorable para la eurozona. El PMI compuesto de septiembre repuntó hasta 53.1 puntos, frente a los 52.0 de agosto, el nivel más elevado desde abril de 2023. La expansión estuvo impulsada principalmente por los servicios, cuyo índice alcanzó los 53.0 puntos. Asimismo, mejoró el crecimiento de los nuevos pedidos y las presiones sobre los precios volvieron a intensificarse, amenazando con deteriorar el poder adquisitivo de los consumidores europeos.
En Estados Unidos, el PMI manufacturero del ISM se situó en 54.5 puntos en septiembre, manteniéndose en terreno expansivo por noveno mes consecutivo. La evolución de ambos indicadores apunta a una actividad en expansión, pero con riesgos inflacionistas especialmente relevantes.
Inflación, geopolítica e inteligencia artificial complican las previsiones de la Reserva Federal
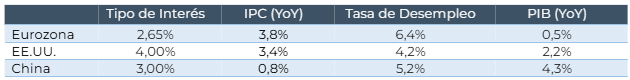
La semana estuvo marcada por la publicación de las actas de la reunión del FOMC de septiembre, que confirmaron la unanimidad del Comité a la hora de elevar los tipos de interés en 25 puntos básicos, hasta el rango del 3.75%-4.00%. La mayoría de los participantes consideró probable una nueva subida antes de finalizar el año, aunque persisten diferencias sobre su calendario y sobre la naturaleza de las presiones inflacionistas. El encarecimiento de la energía, las tensiones geopolíticas y la inversión vinculada a la inteligencia artificial figuran entre los factores que dificultan la convergencia de la inflación hacia el objetivo del 2%.
Al mismo tiempo, la debilidad de la creación de empleo (29.000 empleos nuevos en septiembre) introduce incertidumbre sobre la capacidad de la economía para absorber un mayor endurecimiento monetario. El mercado mantiene, por tanto, la atención sobre los próximos datos de inflación para anticipar futuros movimientos de tipos en la próxima reunión del 28 de octubre.
Inflación elevada y vulnerabilidades fiscales en Francia complican las perspectivas del BEC
En la eurozona, las actas de la reunión del BCE de septiembre reflejaron la preocupación por la persistencia del shock energético y sus efectos sobre la inflación. El Consejo de Gobierno aprobó por unanimidad una subida de 25 puntos básicos, hasta situar la facilidad de depósito en el 2.50%, ante la previsión de que la inflación permanezca por encima del objetivo durante un periodo prolongado. Sin embargo, los responsables monetarios mantienen un enfoque dependiente de los datos, sin comprometerse con una trayectoria predeterminada de tipos.
La escalada de los rendimientos de la deuda soberana, especialmente en Francia, añade un elemento de complejidad. Un endurecimiento adicional podría contribuir a contener la inflación, pero también agravar las condiciones de financiación en una región con importantes vulnerabilidades fiscales.
El petróleo cotiza al alza tras las disrupciones en el estrecho de Ormuz
La escalada del conflicto entre Estados Unidos e Irán continúa representando el principal riesgo geopolítico para los mercados. Los ataques contra buques y otras infraestructuras en el entorno del Estrecho de Ormuz, junto con las acciones de los hutíes contra objetivos en Arabia Saudí, impulsaron el Brent hacia los 106 dólares por barril durante la semana pasada. Aunque las señales de una posible negociación han moderado temporalmente los precios, la continuidad de las disrupciones amenaza con mantener elevados los costes energéticos y de transporte.
Calendario Económico de la Semana
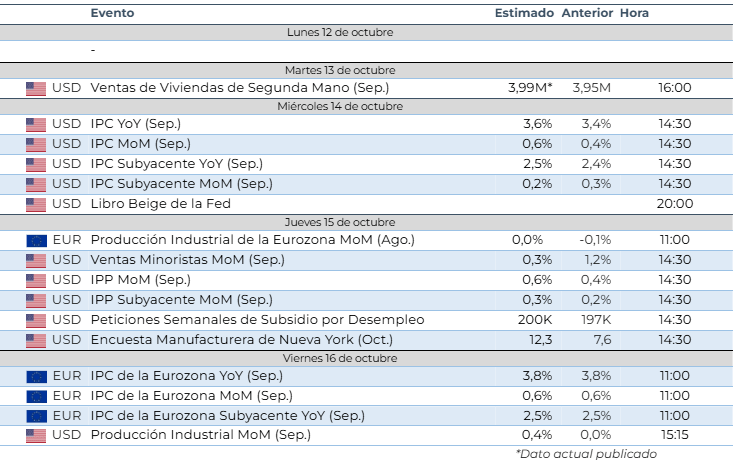
La atención del mercado se centrará en los datos de inflación a ambos lados del Atlántico, con el IPC de Estados Unidos este miércoles y el IPC de la eurozona el viernes como principales referencias de la semana. En EE.UU., también se publicará el índice de precios de producción (IPP), que permitirá evaluar las presiones inflacionistas en las primeras fases de la cadena de suministro. Asimismo, la producción industrial tanto estadounidense como de la eurozona aportará nuevas señales sobre el dinamismo de la actividad económica. Estos indicadores serán clave para ajustar las expectativas sobre la evolución de los tipos de interés de la Fed y del BCE, con potencial impacto sobre el dólar y el euro.
Autor

Eric León, EFA
Strat FX
Eric posee una Doble Licenciatura en Derecho y Administración de Empresas por ESADE, complementada con un intercambio académico en la Universidad de Texas en Austin, especializándose en Real Estate & Finance.