La sorpresa en las cifras de empleo de EE.UU. podría ser menos inflacionista de lo que piensan los mercados
Por qué la productividad, y no solo las Nóminas, puede decidir el próximo movimiento de la Fed
El mercado laboral estadounidense ha ofrecido una clara sorpresa al alza, y los mercados han respondido elevando la probabilidad de otra subida de tasas de la Reserva Federal. Sin embargo, el mismo conjunto de datos oficiales contiene una segunda señal que merece la misma atención: la productividad se aceleró mientras los costes laborales unitarios cayeron en el tercer trimestre. La economía está generando más producción sin un aumento comparable en las horas trabajadas.
Esa combinación cambia el debate de política monetaria. Un empleo sólido sigue dando a la Fed margen para mantener una política restrictiva, especialmente mientras la inflación se mantenga por encima del objetivo. Pero el crecimiento de las nóminas por sí solo no puede demostrar que la economía se esté sobrecalentando. Si la productividad está mejorando de verdad, un crecimiento más fuerte y un aumento del empleo pueden coexistir con menos presión sobre los costes corporativos de la que sugiere el informe de empleo general.
Por qué este tema importa ahora
Esta es la cuestión de mercado más oportuna tras el informe de empleo del viernes y antes de que se publique el Índice de Precios al Consumo de Estados Unidos de octubre el martes 10 de noviembre. Obliga a los mercados a distinguir entre una demanda resistente y una mejora del lado de la oferta de la economía. La nueva cuestión es si los inversores están tratando una actividad más fuerte como automáticamente inflacionaria, al tiempo que subestiman la capacidad de la economía para producir más a un coste unitario menor.
Para los operadores de FX y tipos, la respuesta determina si la subida del dólar impulsada por las Nóminas puede continuar. Para los inversores en bonos, afecta a si el tramo corto de la curva debería descontar una senda de endurecimiento más rápida o si una menor presión sobre los costes acabará permitiendo una Fed menos restrictiva. Para la renta variable, ayuda a distinguir una mejora genuina de la capacidad productiva de un rebote temporal de los beneficios y el empleo.
La evidencia
La Oficina de Estadísticas Laborales informó de que el empleo en Nóminas no Agrícolas aumentó en 165.000 en octubre, frente a una previsión de mercado de aproximadamente 65.000. La tasa de desempleo descendió al 4.1% desde el 4.2%. El crecimiento del empleo de agosto y septiembre fue revisado al alza en un total de 84.000, llevando la media de tres meses a aproximadamente 137.000 puestos.
El detalle también fue más sólido que el titular por sí solo. Los servicios profesionales y empresariales añadieron 70.000 puestos de trabajo, incluidos 33.000 en servicios profesionales, científicos y técnicos. Las ganancias medias por hora subieron un 0.4% durante octubre y un 3.1% respecto al año anterior. La tasa de participación avanzó hasta el 61.9%.
Sin embargo, hubo señales de holgura bajo la superficie. El número de personas que trabajaban a tiempo parcial por razones económicas aumentó en 339.000 hasta 4.8 millones, y la medida amplia de subempleo U-6 subió al 7.9% desde el 7.6%. Por tanto, el informe describió un mercado laboral resistente, no uno inequívocamente sobrecalentado.
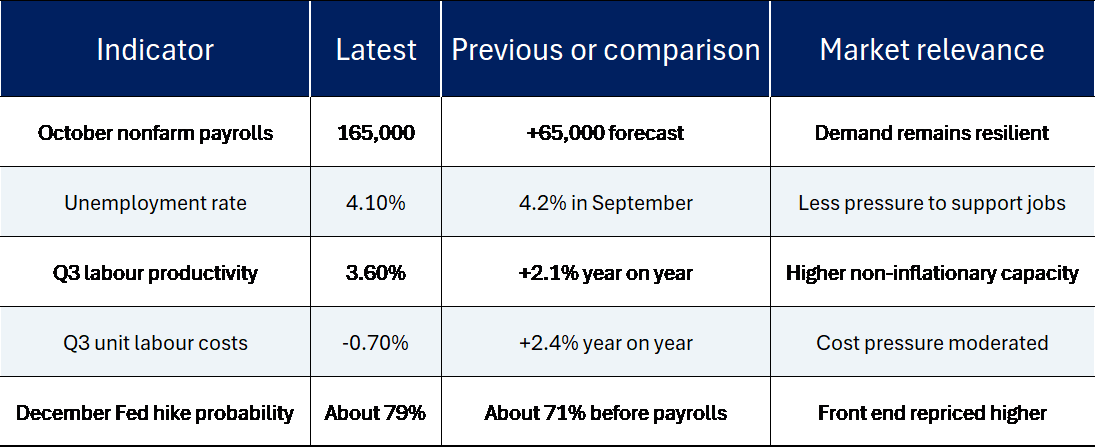
La publicación sobre productividad aportó el contrapeso. La productividad empresarial no agrícola aumentó a una tasa anualizada del 3.6% en el tercer trimestre, ya que la producción subió un 3.7% y las horas trabajadas aumentaron solo un 0.1%. Los costes laborales unitarios cayeron a una tasa anualizada del 0.7% porque la productividad creció más rápido que la remuneración por hora. En los cuatro trimestres anteriores, la productividad aumentó un 2.1% y los costes laborales unitarios subieron un 2.4%.
La remuneración real por hora aumentó un 1.1% durante el trimestre en tasa anualizada y un 1.0% respecto al año anterior. La participación del trabajo en la producción cayó al 53.0%, la lectura más baja de la serie que comienza en 1947. Eso puede respaldar los márgenes, pero también plantea una cuestión a más largo plazo sobre cuánto del beneficio de la productividad está llegando a los ingresos de los hogares y al consumo.
La reacción del mercado
Los mercados interpretaron inicialmente el informe de empleo como de línea dura. El viernes, el rendimiento del bono del Tesoro a dos años subió hasta aproximadamente el 4.52% y el rendimiento del bono a diez años hasta el 4.86%. La curva de rendimientos se aplanó, con el diferencial entre el bono a dos años y el de diez años reduciéndose a unos 34 puntos básicos. El Índice del Dólar DXY ganó alrededor de un 0.7% hasta 102.2, mientras que la probabilidad implícita de una subida de 25 puntos básicos de la Fed en diciembre aumentó hasta aproximadamente el 78%-79% desde alrededor del 70%-71% antes del informe.
El dólar se mantuvo cerca de sus ganancias posteriores a las Nóminas el lunes. El EUR/USD había tocado aproximadamente 1.1132 el viernes, su nivel más débil desde mayo de 2025, mientras que el AUD/USD cayó hasta alrededor de 0.6855, su nivel más bajo desde finales de marzo. Estos movimientos muestran que las expectativas relativas de tipos de interés siguen siendo el primer canal de transmisión de los datos estadounidenses hacia el FX.
Otros mercados ofrecieron un mensaje más complejo. Las acciones estadounidenses recuperaron parte de la venta masiva del jueves, las acciones tecnológicas asiáticas rebotaron con fuerza el lunes y el oro al contado subió por encima de 4.120$ en las primeras operaciones europeas a pesar del aumento de la senda esperada de la Fed. La resistencia del Oro sugiere que la demanda de protección, la caída de los precios del petróleo y la incertidumbre sobre la durabilidad del rebote de los activos de riesgo están compensando el viento en contra habitual derivado de unas expectativas más altas de tasas en EE.UU.
La interpretación
Mi interpretación es que los mercados hacen bien en considerar que el informe de empleo reduce la probabilidad de una relajación a corto plazo, pero quizá se apresuran demasiado al tratar cada sorpresa positiva en el empleo como prueba de que la inflación debe acelerarse. La productividad determina cuánta producción puede generar una economía con una cantidad dada de trabajo. Cuando aumenta, los salarios pueden subir sin generar la misma presión sobre los costes unitarios.
Esto no significa que la Fed pueda ignorar la inflación o dejar de endurecer. El rango objetivo de los fondos federales es del 3.75%-4.00%, y el IPC de septiembre aumentó un 0.6% en el mes y un 3.7% respecto al año anterior. El IPC subyacente subió un 0.3% en el mes y un 2.6% interanual. La energía, la vivienda y otros componentes sensibles a la oferta pueden mantener elevada la inflación general incluso cuando mejoran los costes laborales. Además, un solo trimestre de datos de productividad también es volátil y está sujeto a revisión.
La conclusión más equilibrada es que la Fed ha ganado tiempo, no certeza. Un empleo resistente reduce la urgencia de apoyar la actividad, mientras que una productividad más fuerte reduce la urgencia de asumir que el crecimiento es intrínsecamente inflacionista. Por lo tanto, el IPC del martes debe interpretarse junto con los costes laborales, las expectativas de inflación y los indicadores de demanda, y no como una cifra aislada.
Hay otra complicación en el mercado de bonos. Un crecimiento persistente de la productividad puede reducir la presión sobre los costes, pero también puede elevar la tasa potencial de crecimiento de la economía y la tasa de interés real de equilibrio. Eso respaldaría unos rendimientos reales más altos con el tiempo, incluso si la inflación se modera. Por lo tanto, la productividad no es automáticamente alcista para la duración. Puede ser positiva para los activos de crecimiento mientras mantiene el suelo a largo plazo de las tasas de interés más alto de lo que esperan los mercados.
Implicaciones para las divisas
El Dólar conserva una ventaja a corto plazo porque los datos de EE.UU. han ampliado la brecha de política monetaria esperada frente a economías con un crecimiento más débil o con menor capacidad para endurecer. La confirmación más sólida sería un nuevo aumento de los diferenciales de rendimiento del Tesoro a dos años acompañado de un avance más amplio del dólar. Si el dólar sube mientras los rendimientos a corto plazo de EE.UU. caen, el movimiento sería más defensivo que impulsado por la política monetaria y potencialmente menos duradero.
El EUR/USD sigue vulnerable si el IPC de EE.UU. refuerza el caso de una subida en diciembre, sobre todo porque la zona euro ya se enfrenta a una demanda más débil y a condiciones financieras más restrictivas. El AUD/USD está expuesto tanto al diferencial de tasas de EE.UU. como al apetito global por el riesgo, por lo que puede seguir débil incluso después de una subida de tasas del RBA. El USD/JPY es más complejo: unos rendimientos estadounidenses más altos respaldan al par, pero una renovada tensión en la renta variable puede fortalecer al yen a través de la demanda de refugio seguro. Por lo tanto, los operadores deberían separar la señal de tasas de la señal de riesgo.
Implicaciones para las tasas de interés y los bonos
La parte delantera de la curva del Tesoro es la expresión más clara de la decisión IPC-Fed. Una lectura subyacente superior a lo esperado probablemente empujaría al alza el rendimiento a dos años y aplanaría la curva a medida que los mercados se acercan a valorar por completo una subida en diciembre. Una lectura subyacente benigna podría revertir parte del movimiento del viernes y producir un empinamiento alcista si el rendimiento a dos años cae más rápido que el rendimiento a diez años.
Los vencimientos largos requieren un análisis diferente. Una productividad más fuerte respalda el crecimiento real y puede mantener elevada la tasa neutral, mientras que el endeudamiento fiscal y la prima por plazo siguen siendo fuerzas alcistas separadas. Los inversores no deberían asumir que una inflación más suave devuelve automáticamente el rendimiento a diez años a los niveles que prevalecían antes de los recientes shocks de oferta.
Implicaciones para la renta variable
Para la renta variable, una mejora de la productividad es más valiosa cuando se traduce en apalancamiento operativo y no simplemente en financiar más gasto de capital. Las empresas capaces de aumentar la producción sin un incremento proporcional de los costes laborales o de financiación deberían defender mejor sus márgenes. Esto favorece a las compañías rentables con generación de caja visible frente a aquellas cuyas valoraciones dependen de ingresos lejanos y de financiación externa continua.
Una menor participación del trabajo puede respaldar la rentabilidad a corto plazo, pero no es un aspecto positivo incondicional. Si el crecimiento de la renta real sigue siendo débil, la demanda del consumidor puede acabar debilitándose. El resultado más duradero para la renta variable combinaría ganancias de productividad con una compensación real al alza, un crecimiento más amplio de los beneficios y diferenciales de crédito estables.
Implicaciones para las materias primas
El Oro está absorbiendo actualmente señales contradictorias: unas expectativas más altas de la Fed y un dólar firme son negativos, mientras que la cobertura geopolítica, los precios más bajos del petróleo y la volatilidad de la renta variable son favorables. Un IPC elevado pondría a prueba si el movimiento por encima de 4.100$ es principalmente una asignación defensiva o una cobertura frente a la inflación. El Cobre y otros metales cíclicos se beneficiarían más directamente de la evidencia de que la productividad está impulsando la producción real, pero un dólar más fuerte y unas condiciones financieras más restrictivas siguen siendo limitaciones importantes.
Un marco práctico de negociación
El principio D.C.R.A.D.O.™ sugiere definir la decisión antes de reaccionar a los datos. La cuestión no es si las nóminas fueron sólidas; eso ya se sabe. La cuestión es si un empleo más fuerte está generando inflación persistente tras tener en cuenta la productividad, la energía y las condiciones financieras. El contexto debe incluir la función de reacción de la Fed, la valoración actual del mercado y la distinción entre presión de la demanda y mejora de la oferta.
Hay tres escenarios que merecen atención. Primero, el IPC subyacente se modera mientras la productividad se mantiene firme. Las expectativas de subida en diciembre caen, el dólar devuelve parte de su ganancia tras las nóminas, la curva del Tesoro se empina alcistamente y la participación en la renta variable se amplía. Segundo, la inflación subyacente sigue elevada a pesar de unos costes laborales unitarios más bajos. La preocupación de la Fed por la inflación domina, el rendimiento a dos años y el dólar suben, la curva se aplana y las acciones de larga duración vuelven a sufrir presión. Tercero, la productividad se revisa a la baja mientras la holgura del mercado laboral se vuelve más visible. Eso debilitaría la narrativa de aterrizaje suave, favorecería a las divisas defensivas y a los bonos de alta calidad, y pondría en aprietos a las acciones cíclicas y a las materias primas industriales.
La confirmación debería venir de al menos dos mercados. Una interpretación de línea dura necesita rendimientos a dos años más altos y un dólar más fuerte, idealmente con una mayor compensación por inflación a corto plazo. Una interpretación constructiva de la productividad necesita breakevens estables o más bajos, un rendimiento más amplio de la renta variable y diferenciales de crédito contenidos. La invalidación se produce cuando los mercados discrepan del mecanismo de transmisión asumido; por ejemplo, cuando el dólar no responde a unos diferenciales de tasas más amplios o cuando las acciones suben solo porque los rendimientos se desploman por temores de crecimiento.
Conclusión
El informe de empleo de octubre ha reforzado el argumento de que la economía estadounidense sigue siendo resistente y ha aumentado la probabilidad de otra subida de tasas de la Fed. Pero los datos de productividad advierten contra una conclusión mecánica de que más empleos deben significar más inflación. La producción se aceleró, las horas apenas aumentaron y los costes laborales unitarios disminuyeron durante el tercer trimestre.
El próximo movimiento del mercado dependerá de si el IPC confirma que la mejora de la capacidad productiva está conteniendo una presión de precios más amplia. Hasta entonces, el mejor enfoque es condicional y no direccional: vigilar la interacción entre la inflación subyacente, los rendimientos a dos años, el dólar y la amplitud de la renta variable. Las nóminas han cambiado la probabilidad de una subida en diciembre. La productividad puede decidir si esa subida se convierte en el comienzo de una secuencia de endurecimiento más larga o en el último movimiento de seguro del ciclo.
Autor

Nikolaos Akkizidis
Analista Independiente
Nikolaos Akkizidis es un redactor financiero independiente, economista, autor y conferenciante con más de dos décadas de experiencia en servicios financieros, mercados de capitales, asesoramiento de inversiones, gestión de cartera