La Plata es más volátil que el Oro antes del PCE y el NFP: Este gráfico muestra la brecha de posicionamiento

La atención del mercado está enfocada en los datos estadounidenses esta semana, pero hay algo que solo aquellos con un ojo entrenado pueden estar observando: la brecha de posicionamiento del Oro y la Plata. Los mercados financieros se están moviendo por los temores, relacionados principalmente con los precios persistentemente altos de la energía impulsados por la guerra en Oriente Medio.
Por supuesto, el Dólar estadounidense (USD) está fuerte, pero ¿a qué precio? Mientras la economía de Estados Unidos (EE.UU.) sigue creciendo a un ritmo sólido, la deuda del país está aumentando hasta niveles récord. Si añadimos a la fórmula las persistentes preocupaciones por la inflación, el resultado son unos rendimientos de los bonos gubernamentales disparados: el rendimiento del bono del Tesoro a 10 años alcanzó un máximo de varias décadas del 5.26% el martes, sin señales de que vaya a ceder en un futuro próximo.
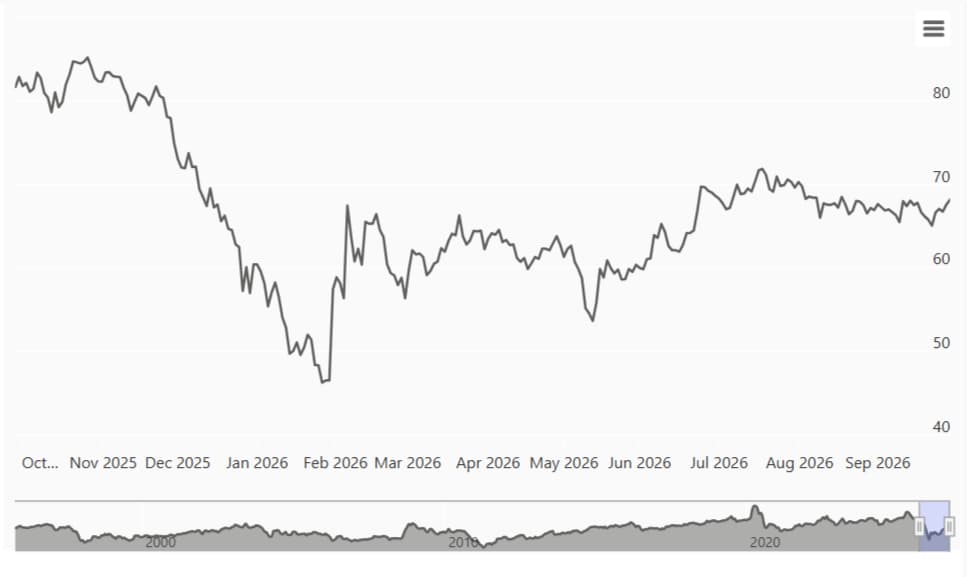
El escenario pasó factura a los metales preciosos, con el Oro al contado perdiendo aproximadamente un 3.3% el lunes y la Plata dejándose cerca de un 5% ese mismo día. En el momento de escribir estas líneas, la relación Oro/Plata se sitúa en 68.4. Esta relación es simplemente el precio de una onza de Oro dividido por el precio de una onza de Plata, un indicador del comportamiento histórico de los precios.
Fuente: goldsilver.com
En términos generales, una relación de 80 o más significa que la Plata es relativamente barata en comparación con el Oro. Una relación de 20 o menos significa exactamente lo contrario: que el Oro es relativamente barato en comparación con la Plata. Una relación extrema suele provocar que el activo más débil suba para alcanzar al otro. En 68.4, significa que, más pronto que tarde, la Plata podría recuperarse a un ritmo más rápido que el Oro, si la recuperación realmente se produce.
¿Pero qué ocurre si no? ¿Y por qué la Plata está más débil?
Según el informe de Compromisos de los Operadores (COT), la divergencia podría explicarse parcialmente por el alejamiento de los fondos de la Plata en medio de la volatilidad macroeconómica. También podría explicarse por la disminución de la demanda industrial: según BMO Capital Markets, los fabricantes de paneles solares están reduciendo la cantidad de Plata necesaria en cada célula mediante líneas de metalización más estrechas, una mayor sustitución por Cobre y un uso más extendido de pastas de Cobre recubiertas de Plata.
La Plata está teniendo un rendimiento inferior al del Oro, y es poco probable que el panorama cambie a corto plazo. Y según el gráfico de la relación Plata/Oro, no existe un riesgo inminente de cambio.
¿Y qué tienen que ver los datos de EE.UU. con esto?
El riesgo más notable es que ambos metales extiendan sus recientes pérdidas, ya que la demanda del USD sigue siendo elevada. Y, por supuesto, se espera que las próximas cifras de inflación y empleo confirmen o desmientan dicha teoría. En pocas palabras, la fortaleza del USD proviene de la especulación de que la Reserva Federal (Fed) no tiene otra opción que seguir subiendo las tasas de interés. El mandato de la Fed es doble: promover el máximo empleo y la estabilidad de los precios.
Y en este punto, el componente de la inflación parece ser el más preocupante. Se prevé que el Índice de Precios del Gasto en Consumo Personal (PCE), el indicador de inflación favorito de la Fed, se sitúe en el 3.4% interanual en agosto, casi duplicando el objetivo del 2% del banco central. Los datos se publicarán el miércoles y, antes del anuncio, los participantes del mercado anticipan que la Fed subirá las tasas de interés en octubre, con una probabilidad superior al 70% al momento de redactar este informe.
Un resultado superior al previsto debería aumentar dicha probabilidad e impulsar la demanda del USD, en detrimento de los metales preciosos. Por el contrario, unas lecturas inferiores a lo esperado podrían generar dudas sobre cuántas subidas adicionales tendría que realizar la Fed. Sin embargo, hay que tener en cuenta que una sola lectura no cambiará el panorama general: harían falta al menos tres lecturas consecutivas más bajas para que el interés especulativo comenzara a valorar una probabilidad de que no se produzcan subidas.
Tras la publicación del PCE, los inversores centrarán su atención en el informe de Nóminas no Agrícolas (NFP) de septiembre, previsto para el viernes. Los mercados buscarán cifras «saludables», pero no demasiado sólidas, que confirmen que la Fed seguirá por la senda de subidas. Se prevé que la tasa de desempleo se mantenga estable en el 4.1%, mientras que se espera que la economía haya añadido 84.000 nuevos puestos de trabajo.
Estas cifras confirmarán que la Fed no tiene motivos para preocuparse por el mercado laboral. Un resultado superior al previsto, con una disminución del desempleo y una sólida creación de empleo, respaldará el argumento a favor de una continuación del rally del USD, mientras que el escenario opuesto difícilmente tendrá un impacto negativo en el Dólar, ya que una golondrina no hace verano. Al igual que ocurre con los datos de inflación, un solo informe desalentador difícilmente cambiará la visión del mercado.
En definitiva, es probable que la Plata y el Oro sigan bajo presión, aunque la Plata tendría mayores probabilidades de recuperación si los mercados dan la espalda al USD.
Autor

Valeria Bednarik
FXStreet
Valeria Bednarik ha estado activa en los mercados financieros desde el año 2003, especializada en el Mercado Internacional de Divisas. Se graduó en la Universidad Católica del Salvador, en Argentina, centrándose en gestión de costes e impuestos.