La inflación del Reino Unido sube, pero todavía no hay señales de efectos de segunda ronda
La inflación va camino de alcanzar el 4% este invierno. Pero todavía hay muy pocas señales de que la subida de los precios de la energía se esté filtrando a otras partes de la cesta de la inflación. El Banco de Inglaterra tiene previsto subir las tasas en noviembre y probablemente también en febrero. Pero suponiendo que los efectos de segunda ronda sigan contenidos, creemos que los responsables volverán a recortar las tasas a finales de 2027.
Siete meses después del inicio de la guerra de Irán, y todavía no hay señales de que el shock inflacionario del Reino Unido se esté ampliando más allá de la energía. Hasta ahora, los efectos de segunda ronda son inexistentes.
Es cierto que la inflación general estuvo un poco por encima del consenso, en el 3.5% en septiembre, aunque en línea con nuestra previsión. Lo que resulta especialmente llamativo, sin embargo, es la caída mensual de los precios de los alimentos. Esto limita un periodo notablemente benigno para la inflación de los alimentos. Sin duda repuntará de cara al invierno, no menos por la reciente subida de los precios del gas natural. Pero todos los modelos nos dicen que deberíamos estar viendo algún efecto del shock energético en los alimentos, y hasta ahora no lo estamos viendo.
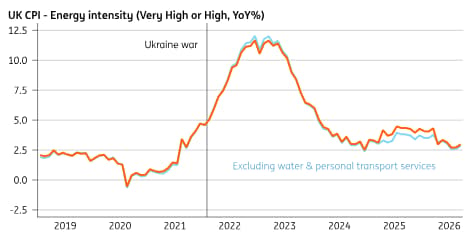
En parte como resultado de ello, nuestro cálculo de la inflación «intensiva en energía» ha caído de hecho este año y muestra pocas o ninguna señal de repunte. Esto sigue siendo así incluso después de excluir las subidas del año pasado en las facturas del agua y los impuestos sobre los coches, que de otro modo distorsionarían la imagen. Este indicador sigue categorías de inflación que la Oficina Nacional de Estadísticas clasifica como de intensidad energética «muy alta» o «alta» y abarcan desde los alimentos hasta los cafés.
La inflación «intensiva en energía» no ha repuntado este año
La inflación de los servicios también parece bastante contenida. El salto del IPC general de servicios al 3.7% (desde el 3.4%) se vio exagerado por los billetes de avión, que son notoriamente volátiles. Si se eliminan estas categorías erráticas, así como aquellas que están indexadas, la medida preferida por el Banco de Inglaterra de la inflación de «servicios subyacentes» sigue relativamente contenida, aunque ha subido ligeramente en los últimos meses. Esto refleja el panorama tranquilo del crecimiento salarial del sector privado, que se sitúa en el 3.4% tras ajustar por efectos de composición.
Para el Banco de Inglaterra, esto plantea un dilema. Aunque el crecimiento económico ha sido más resistente de lo temido, y el mercado laboral se está estabilizando, hasta ahora hay muy pocas pruebas de que el shock energético se esté extendiendo a otras partes de la cesta de la inflación. Tampoco hay muchas pruebas de que vaya a hacerlo en los próximos meses.
La inflación de los 'servicios subyacentes' ha repuntado ligeramente
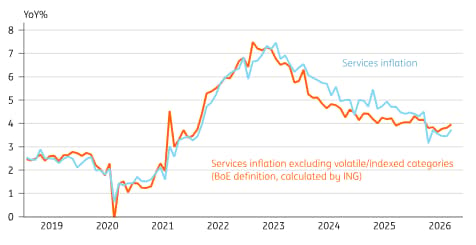
Así que cuando el Banco probablemente suba las tasas a principios de noviembre, será únicamente por razones de gestión del riesgo. La verdad es que aún es pronto y los funcionarios querrán contar con unos meses más de datos antes de concluir que la tormenta ha pasado. Mientras tanto, es probable que la inflación general alcance brevemente un máximo del 4% este invierno, algo que históricamente, según han argumentado los funcionarios, tiende a aumentar los riesgos de efectos de segunda ronda.
Nosotros estamos menos convencidos. Esperamos subidas en noviembre y febrero, pero para la primavera creemos que el Banco tendrá más confianza para dar el 'todo despejado' sobre los efectos de segunda ronda.
Si tenemos razón, entonces creemos que el Banco puede empezar a recortar las tasas de nuevo para el próximo noviembre y hasta 2028.
Autor

James Smith
ING Economic and Financial Analysis
James es economista de mercados desarrollados y su principal responsabilidad es la cobertura de la economía del Reino Unido y del Banco de Inglaterra.