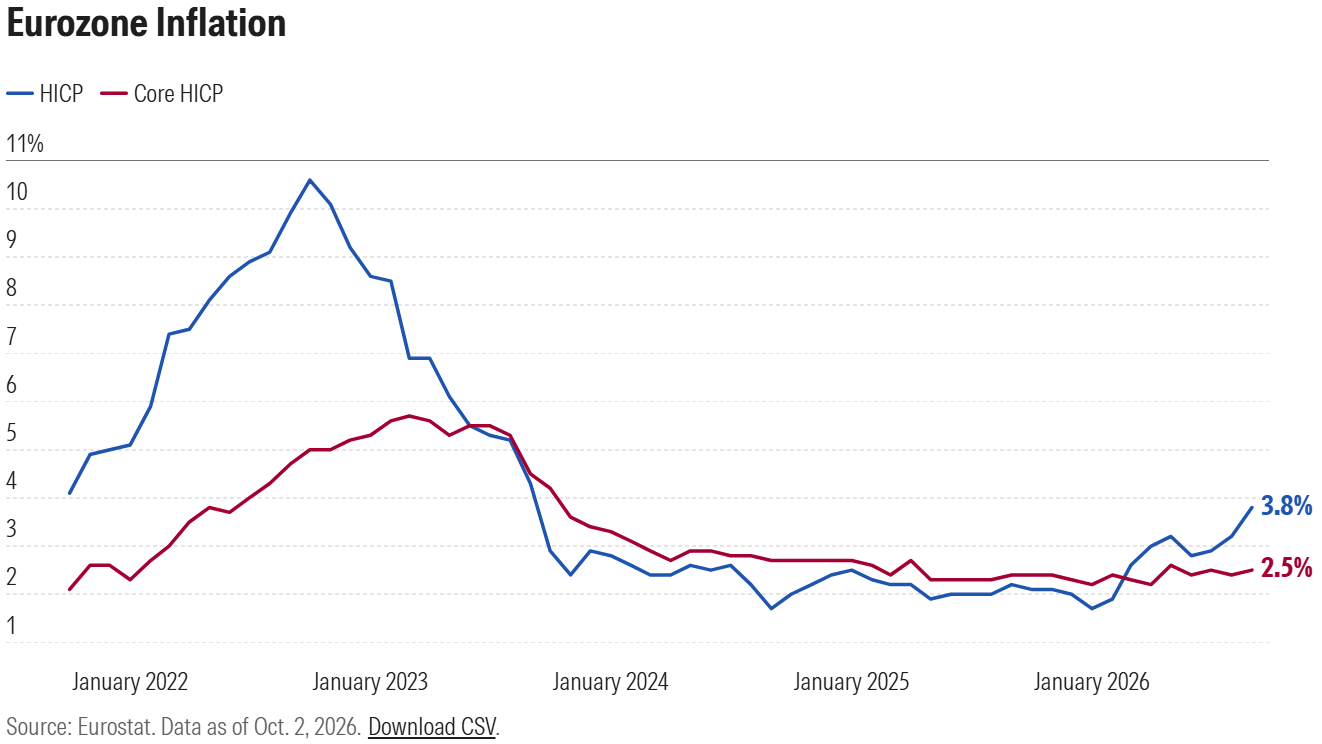
La inflación de la zona euro acaba de alcanzar el 3.8%, su nivel más alto en tres años. Este gráfico muestra por qué el BCE no puede salir del problema simplemente subiendo los tipos

El Banco Central Europeo (BCE) normalmente tendría una respuesta relativamente sencilla ante una inflación que se sitúa casi al doble de su objetivo: subir las tasas de interés. Pero estas no son circunstancias normales. Esta vez, el mercado de bonos ya está llevando a cabo parte del endurecimiento por él, dejando al BCE ante un dilema cada vez más difícil.
La inflación del Índice Armonizado de Precios al Consumidor (HICP) de la Eurozona se aceleró hasta el 3.8% interanual en septiembre desde el 3.2% de agosto, superando las expectativas del 3.6% y alcanzando su nivel más alto en tres años. La inflación subyacente también aumentó ligeramente, hasta el 2.5% desde el 2.4%.
Estas cifras refuerzan el argumento de que la lucha del BCE contra la inflación aún no ha terminado. Sin embargo, casi exactamente al mismo tiempo, está teniendo lugar otra forma de endurecimiento monetario sin que el banco central tenga que hacer nada. Los rendimientos de los bonos gubernamentales se están disparando.
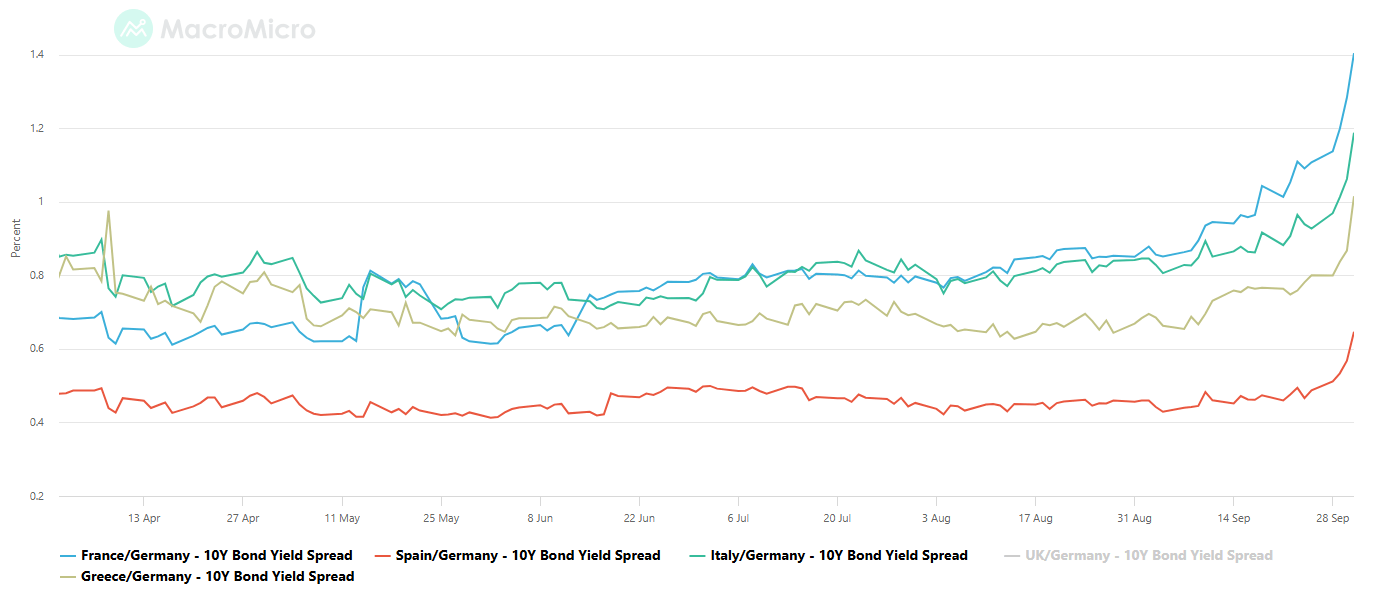
Los costes de financiación a 10 años de Alemania alcanzaron recientemente su nivel más alto en 17 años, mientras que el rendimiento a 10 años de Francia se acercó al 5%, su nivel más alto desde 2002. Mientras tanto, el diferencial entre los bonos gubernamentales franceses y alemanes se ha ampliado considerablemente ante la preocupación por las perspectivas fiscales de Francia, y también se ha observado una ampliación similar en los diferenciales de la deuda soberana italiana y española.
Las tasas de mercado más altas se trasladan a los costes de financiación de los gobiernos, las empresas y los hogares, lo que podría ralentizar la inversión y la actividad económica. Por tanto, el BCE se enfrenta a una pregunta inusual: si los mercados de bonos ya están endureciendo las condiciones financieras, ¿hasta dónde más tiene que llegar el propio banco central?
El mercado de bonos podría estar haciendo parte del trabajo del BCE
La respuesta es importante porque el BCE ya ha subido las tasas de interés dos veces este año, elevando la tasa de la facilidad de depósito al 2.50%. BBH sostiene que una inflación por encima del objetivo y un crecimiento más firme aún dan margen al BCE para endurecer más su política. Según el banco, la curva de swaps implica casi 75 puntos básicos de endurecimiento adicional durante los próximos doce meses. TD Securities también espera otro aumento de 25 puntos básicos en diciembre, lo que llevaría la tasa de depósito al 2.75%.
Pero el rápido aumento de los costes de financiación a largo plazo está empezando a poner en duda ese sencillo argumento de línea dura.
Los analistas de Deutsche Bank sostienen que unas condiciones financieras más restrictivas están generando "una creciente duda sobre si los bancos centrales como el BCE podrían subir las tasas de forma tan agresiva como se pensaba". Standard Chartered llega a una conclusión similar. El banco señala que la inflación subyacente solo ha aumentado modestamente desde comienzos de año y sostiene que unos rendimientos más altos crean riesgos a la baja tanto para el crecimiento económico como para la inflación. Como resultado, el banco considera limitada la probabilidad de una subida de tasas en octubre y espera que los responsables de la política monetaria prefieran esperar a las nuevas proyecciones macroeconómicas de diciembre.
El mecanismo es relativamente sencillo. Los bancos centrales suben las tasas oficiales, en parte, para encarecer el crédito, debilitar la demanda y, con el tiempo, reducir la inflación. Pero cuando los rendimientos de los bonos a más largo plazo suben bruscamente por sí solos, las hipotecas, la financiación empresarial y el endeudamiento de los gobiernos pueden encarecerse incluso sin otra subida de tasas del BCE. Steve Ryder, gestor sénior de carteras de Aviva Investors, describió la venta masiva de bonos como un posible "interruptor de circuito para las expectativas sobre las tasas".
Esta se está convirtiendo cada vez más en la cuestión central a la que se enfrentan los responsables de la política monetaria. La inflación dice que hay que endurecer la política. Los mercados de bonos ya lo están haciendo por ellos.
Unos rendimientos más altos podrían ayudar realmente a reducir la inflación
Varios responsables de la política monetaria del BCE están reconociendo explícitamente esta dinámica. El gobernador del Banco de Finlandia y miembro del Consejo de Gobierno del BCE, Olli Rehn, dijo que unos precios de la energía más altos están acercando a la Eurozona al escenario adverso de inflación del BCE. Pero también señaló la fuerza opuesta procedente de los mercados financieros. "El aumento de las tasas de interés a largo plazo ralentizará el crecimiento y reducirá la transmisión del shock energético a otros precios y salarios", afirmó Rehn.
La miembro del Comité Ejecutivo del BCE, Isabel Schnabel, ha planteado un argumento similar. Dijo que la economía podría responder con más fuerza de lo esperado al reciente repunte de los rendimientos globales, lo que "moderaría las presiones sobre los precios".
El economista jefe del BCE, Philip Lane, reforzó esta opinión al sostener que el aumento de las tasas de interés a largo plazo ralentizará el crecimiento económico y reducirá la transmisión del shock energético más de lo proyectado anteriormente. Y, lo que es crucial, Lane afirmó que la "destrucción de la demanda" provocada por unos costes energéticos más altos podría limitar el ajuste necesario de las tasas de interés del BCE.
Los economistas de Nordea señalaron que la aceleración de septiembre estuvo impulsada principalmente por la energía y los alimentos, mientras que las presiones más amplias sobre los precios se mantuvieron relativamente moderadas. Por tanto, el banco no espera una subida de tasas en octubre, aunque mantiene sus previsiones de aumentos en diciembre y marzo.
La presidenta del BCE, Christine Lagarde, también ha subrayado que, hasta ahora, no existen pruebas claras de que el último shock inflacionario se esté arraigando. "Vemos una inflación más alta por delante, pero todavía no hay señales de que se esté arraigando", afirmó la presidenta del BCE, argumentando que sigue siendo apropiada una "respuesta mesurada". No obstante, Phillip Lane advirtió de que la "segunda ola" del shock de oferta energética crea riesgos directos al alza para la inflación, al tiempo que plantea riesgos a la baja para el crecimiento económico.
Esto deja a los responsables de la política monetaria a la espera de un acontecimiento crucial: si el shock energético sigue concentrado en la inflación general o empieza a transmitirse con mayor intensidad a los salarios, los servicios y otros precios. Si aparecen efectos de segunda ronda, el argumento a favor de unas tasas más altas se vuelve considerablemente más sólido. Si no aparecen, el repunte de los rendimientos de los bonos podría sustituir cada vez más a un endurecimiento adicional del BCE.
Francia complica mucho más el dilema del BCE
El problema es que no todos los rendimientos europeos están subiendo por la misma razón. Parte de la venta masiva de bonos es global. Los costes de financiación de Estados Unidos, el Reino Unido, Alemania y Japón han aumentado considerablemente ante la preocupación por la inflación, los precios de la energía, los déficits fiscales y las perspectivas de la política de los bancos centrales.
Francia añade otra dimensión. Los rendimientos de los bonos gubernamentales franceses a 10 años se acercaron recientemente al 5%, mientras que la prima que exigen los inversores para mantener deuda francesa en lugar de bonos alemanes se ha disparado hasta niveles no vistos desde la crisis de deuda soberana de la Eurozona.
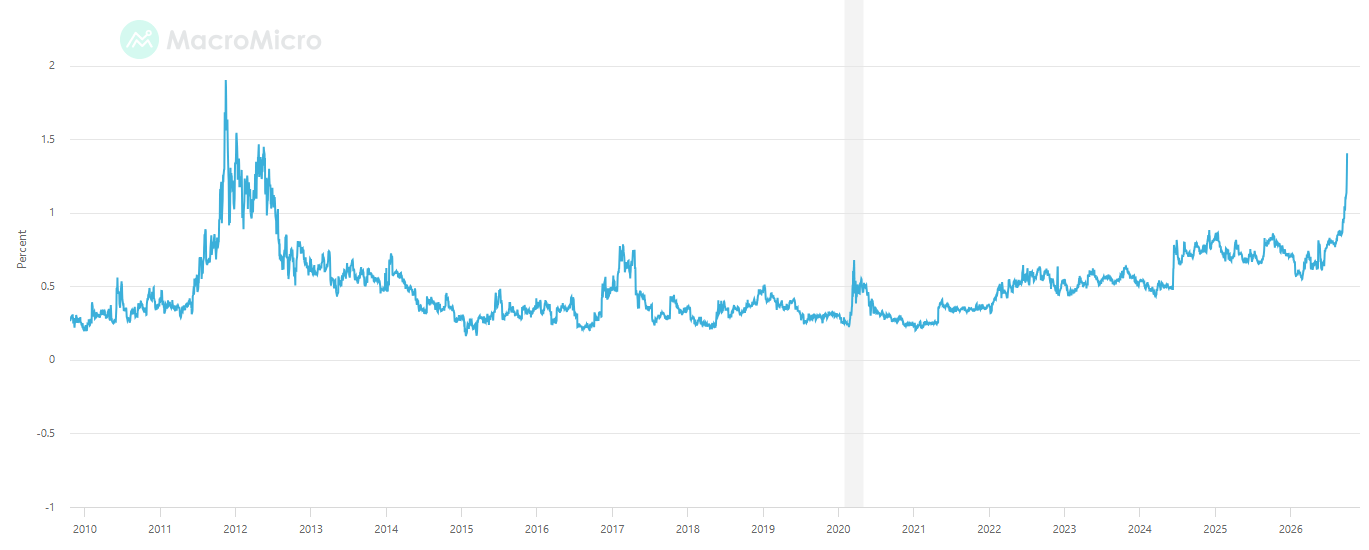
Ese diferencial es importante para el BCE porque la política monetaria debe transmitirse a toda la unión monetaria. Si los costes de financiación aumentan de forma generalizada en la Eurozona porque los mercados esperan tasas más altas del BCE, el endurecimiento monetario está funcionando en gran medida como se pretende. Si los costes de financiación de un grupo de países comienzan a aumentar mucho más rápido porque los inversores cuestionan su posición fiscal, el BCE empieza a enfrentarse a una fragmentación. Y una política más restrictiva podría empeorar esa divergencia.
MUFG sostiene que la ampliación de los diferenciales en la Eurozona ya ha comenzado a cambiar el debate sobre la política monetaria. El banco señala que la valoración del mercado sobre las subidas de tasas del BCE hasta mediados de 2027 ha caído alrededor de 30 puntos básicos desde su máximo reciente, a medida que se intensificaba la venta masiva de bonos. El director global de Mercados de ING, Chris Turner, sostiene que la venta masiva de deuda francesa ha "roto la narrativa de unos tipos de interés de mercado a corto plazo cada vez más altos". Según Turner, este movimiento plantea la cuestión de si los bancos centrales corren el riesgo de entrar en terreno de error de política monetaria al continuar endureciendo su política mientras las condiciones financieras ya se están deteriorando.
Esto crea un difícil bucle de retroalimentación. Una inflación más alta empuja al BCE hacia tasas más elevadas. Las expectativas de tasas más altas contribuyen a elevar los rendimientos de los bonos. Los rendimientos más altos endurecen las condiciones financieras y aumentan la presión sobre los soberanos endeudados. Esa presión reduce entonces el margen del BCE para subir las tasas.
El BCE podría enfrentarse eventualmente a una contradicción aún mayor
Si el estrés soberano continúa aumentando, el debate podría ir más allá de si el BCE debería subir las tasas. Podría centrarse en si el BCE necesita respaldar el mercado de bonos. El banco central creó el Instrumento para la Protección de la Transmisión (TPI) en 2022 para contrarrestar dinámicas de mercado injustificadas y desordenadas que amenacen la transmisión de la política monetaria en toda la Eurozona. El instrumento potencialmente permite al BCE comprar bonos soberanos de países que enfrentan una presión injustificada del mercado.
Pero desplegarlo hoy crearía un evidente desafío de comunicación. El BCE está subiendo las tasas de interés porque la inflación es demasiado alta. La compra de bonos gubernamentales para contener los costes de endeudamiento relajaría simultáneamente las condiciones financieras en partes de la economía.
Bloomberg describe esta posibilidad como un potencial "escenario de pesadilla" para el banco central. La cuestión es particularmente sensible en Francia porque el aumento de la prima de riesgo del país está relacionado, al menos en parte, con su posición fiscal.
"La ampliación del diferencial está justificada dada la orientación fiscal y la incertidumbre política", afirma el estratega jefe de Danske Bank, Piet Christiansen. Y añade: "Eso también es lo que complica la visión del mercado sobre el BCE. Si obstaculiza la transmisión de la política monetaria, es trabajo del BCE. Si no, dejemos que el mercado valore los factores determinantes sin intervenir".
Esa distinción podría determinar si el TPI puede desplegarse en la práctica. El BCE diseñó el instrumento para abordar una fragmentación injustificada, no para proteger a los gobiernos de unos costes de endeudamiento más altos causados por sus propios fundamentos fiscales.
El presidente del Bundesbank y miembro del Consejo de Gobierno del BCE, Joachim Nagel, ha rechazado las expectativas de que determinados niveles de diferencial puedan desencadenar automáticamente una intervención. "Mi trabajo en el Consejo de Gobierno es cumplir con mi mandato. No tiene nada que ver con determinados niveles de diferencial o cosas por el estilo. Se trata de la estabilidad de precios", señaló Nagel.
Tres opciones imperfectas para el BCE
Por lo tanto, el BCE parece encaminarse hacia una situación en la que cada opción disponible implica un coste. Puede continuar subiendo las tasas de forma agresiva para evitar que el shock energético se extienda a la inflación subyacente. Eso podría proteger su credibilidad en la lucha contra la inflación, pero también elevaría los costes de endeudamiento, debilitaría el crecimiento y potencialmente amplificaría la fragmentación en los mercados de bonos soberanos.
Puede ralentizar el ritmo del endurecimiento y permitir que los rendimientos más altos a largo plazo hagan una mayor parte del trabajo. Eso podría reducir la presión sobre las economías endeudadas de la Eurozona, pero conlleva el riesgo de que la política siga siendo demasiado flexible si la inflación energética comienza a trasladarse a los salarios y los servicios.
O, en un escenario más extremo, podría intervenir para contener el estrés desordenado en el mercado soberano mientras mantiene unas tasas de política monetaria más altas. Eso dejaría al BCE endureciendo efectivamente la política con una mano mientras la relaja con la otra.
MUFG considera el TPI un último recurso y sostiene que los responsables de la política monetaria probablemente intentarían primero rebajar las expectativas de subidas de tasas. Otras medidas posibles podrían incluir cambios en el endurecimiento cuantitativo o una mayor flexibilidad en la gestión de los valores que vencen. Cualquier movimiento en esa dirección podría tener consecuencias significativas para el Euro (EUR).
Por qué el dilema del BCE importa para el Euro
Normalmente, una inflación más alta y las expectativas de nuevas subidas de tasas del BCE deberían respaldar al Euro al aumentar el rendimiento esperado de los activos denominados en Euros. Esa relación se vuelve menos sencilla cuando el motivo de los altos rendimientos pasa de ser las expectativas de un endurecimiento monetario más fuerte a ser el estrés soberano y financiero.
ING sostiene que, si la venta masiva de bonos obliga al BCE a aplicar un endurecimiento sustancialmente menor del que los mercados esperaban anteriormente, el EUR/USD podría seguir bajo presión. MUFG también espera un mayor esfuerzo por parte de las autoridades del BCE para contrarrestar las expectativas agresivas de subidas de tasas si se reanuda la venta masiva de activos de renta fija, un acontecimiento que, según el banco, ejercería inicialmente una presión bajista adicional sobre el Euro.
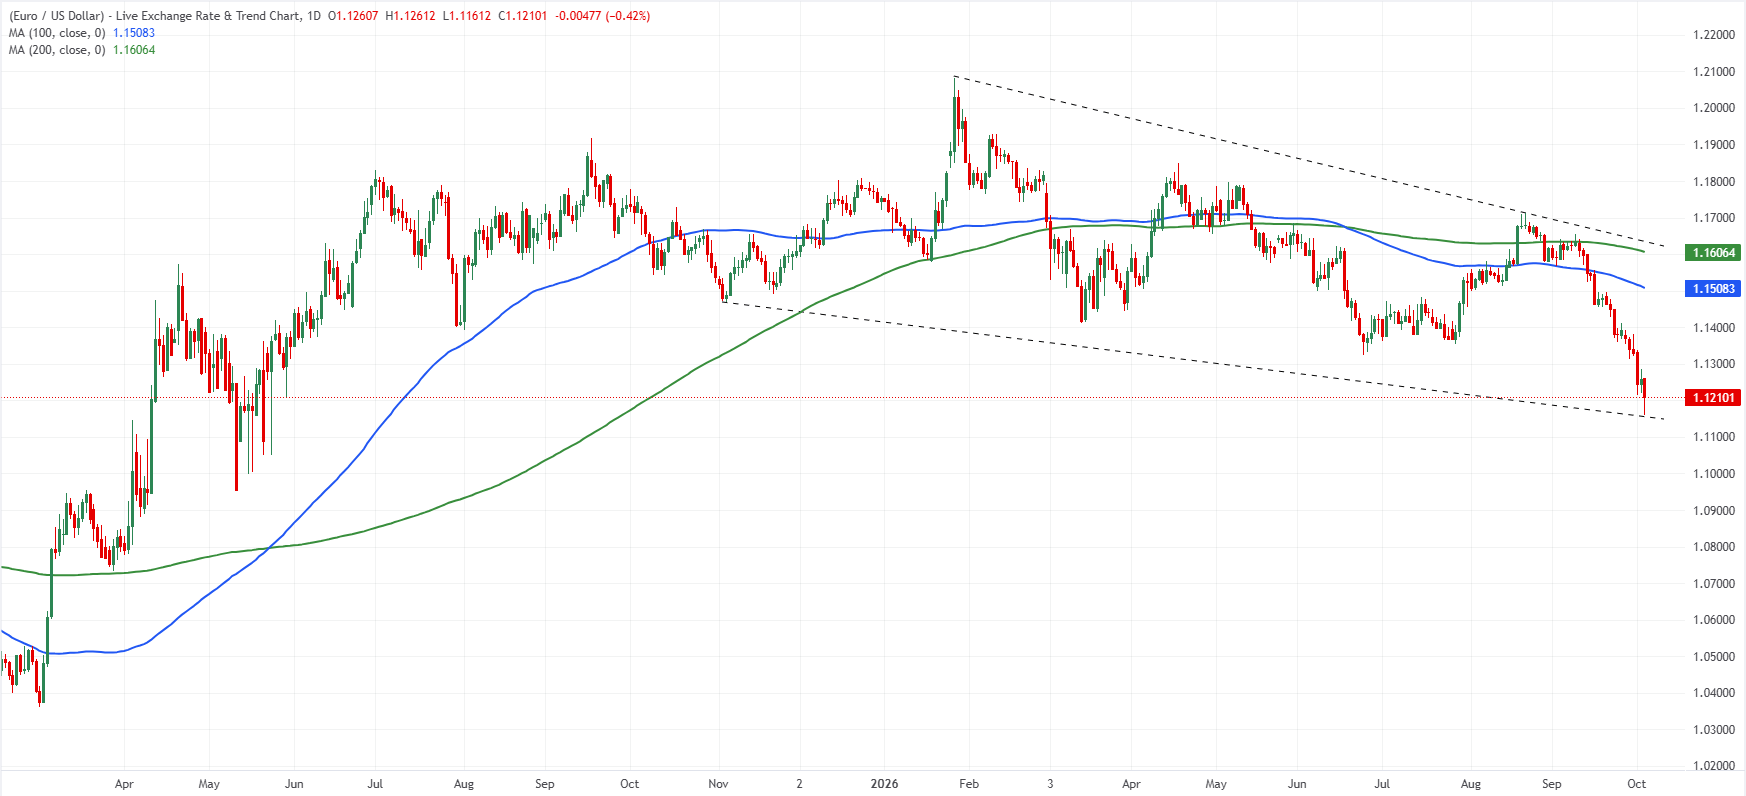
Esto ayuda a explicar la paradoja que ahora enfrentan los operadores de divisas. El aumento de los rendimientos europeos puede ser positivo para el Euro cuando refleja expectativas de tasas más altas del BCE. Puede volverse negativo cuando refleja preocupaciones sobre la sostenibilidad de la deuda, la fragmentación o una eventual necesidad de intervención del BCE. La línea divisoria entre esos dos regímenes podría estar adquiriendo ahora una importancia cada vez mayor.
La próxima decisión del BCE trata de algo más que de la inflación
La lectura de inflación interanual del 3.8% de septiembre dificulta que el BCE declare la victoria. La inflación energética está aumentando con fuerza, la inflación general es casi el doble del objetivo del banco central y los responsables de la política monetaria no pueden asumir que los efectos de segunda ronda seguirán contenidos indefinidamente.
Pero el mercado de bonos está cambiando el cálculo. Los rendimientos a largo plazo ya están endureciendo las condiciones financieras. El estrés soberano de Francia está generando preocupaciones sobre la fragmentación. Y varios responsables del BCE reconocen que unos costes de endeudamiento más altos podrían frenar por sí mismos el crecimiento y evitar que el shock energético se extienda por la economía.
Por lo tanto, el banco central ya no está decidiendo simplemente si una inflación del 3.8% justifica otra subida de tasas. Debe decidir cuánto endurecimiento ya está absorbiendo la economía de la Eurozona sin su intervención.
Si los rendimientos de los bonos se estabilizan y la inflación subyacente se fortalece, el argumento a favor de nuevas subidas de tasas podría ser más claro. Si los rendimientos continúan aumentando con fuerza y los diferenciales soberanos se amplían aún más, podría suceder lo contrario. El BCE podría tener que ralentizar su campaña de endurecimiento precisamente cuando la inflación general se acerque al 4%.
Para los responsables de la política monetaria, esa sería la incómoda ironía de la actual venta masiva de bonos. El mercado podría terminar endureciendo las condiciones lo suficiente como para impedir que el BCE siga endureciendo su política.
BCE - Preguntas Frecuentes
El Banco Central Europeo (BCE), con sede en Frankfurt (Alemania), es el banco de reserva de la zona euro. El BCE fija los tipos de interés y gestiona la política monetaria de la región.
El principal mandato del BCE es mantener la estabilidad de los precios, lo que significa mantener la inflación en torno al 2%. Su principal herramienta para lograrlo es subir o bajar los tipos de interés. Unos tipos de interés relativamente altos suelen traducirse en un Euro más fuerte, y viceversa.
El Consejo de Gobierno del BCE adopta las decisiones de política monetaria en reuniones que se celebran ocho veces al año. Las decisiones las adoptan los directores de los bancos nacionales de la zona del euro y seis miembros permanentes, entre ellos la presidenta del BCE, Christine Lagarde.
En situaciones extremas, el Banco Central Europeo puede poner en marcha una herramienta política denominada Quantitative Easing (relajación cuantitativa). El QE es el proceso por el cual el BCE imprime Euros y los utiliza para comprar activos (normalmente bonos del Estado o de empresas) a bancos y otras instituciones financieras. El resultado suele ser un Euro más débil..
El QE es un último recurso cuando es improbable que una simple bajada de los tipos de interés logre el objetivo de estabilidad de precios. El BCE lo utilizó durante la Gran Crisis Financiera de 2009-11, en 2015 cuando la inflación se mantuvo obstinadamente baja, así como durante la pandemia de coronavirus.
El endurecimiento cuantitativo (QT) es el reverso del QE. Se lleva a cabo después del QE, cuando la recuperación económica está en marcha y la inflación empieza a aumentar. Mientras que en el QE el Banco Central Europeo (BCE) compra bonos del Estado y de empresas a las instituciones financieras para proporcionarles liquidez, en el QT el BCE deja de comprar más bonos y deja de reinvertir el principal que vence de los bonos que ya posee. Suele ser positivo (o alcista) para el Euro.
Autor

Ghiles Guezout
FXStreet
Ghiles Guezout es analista de mercado con una sólida trayectoria en inversiones bursátiles, trading y criptomonedas. Combina habilidades de análisis fundamental y técnico para identificar oportunidades de mercado.