La Fed no puede solucionar esta inflación. Es un efecto mecánico, no un problema de demanda
Los precios de producción están subiendo 2.6 puntos más rápido que los precios al consumidor, la mayor brecha desde 2022, porque la mayoría de los costes de la guerra de Irán aún no han llegado a los compradores. La parte que sí lo ha hecho es el combustible, y las subidas de tasas no pueden abaratarlo.
El Índice de Precios de Producción (IPP), que sigue lo que las empresas estadounidenses obtienen por los bienes y servicios que venden, subió un 6.3% hasta septiembre. El Índice de Precios al Consumidor (IPC) aumentó un 3.7%. En febrero, el último mes completo antes de la guerra de Irán, la brecha entre ambos era de aproximadamente un punto. Ahora es de 2.6 puntos, la mayor desde abril de 2022.
La mayoría de los costes de la guerra siguen recayendo sobre las empresas, mientras que los compradores pagan en el surtidor. La Reserva Federal (Fed) elevó su tasa al 3.75-4.00% en septiembre y la mantuvo sin cambios en octubre, con dos miembros votando a favor de otra subida. La cifra que más importa para la inflación es el precio del Brent, el principal precio mundial del Petróleo, y nadie en la Fed lo establece.
Siete meses de guerra, una décima de punto fuera de la energía
Los precios de la energía, que incluyen la gasolina y la electricidad y el combustible utilizados en los hogares, subieron un 20.4% hasta septiembre, y la gasolina por sí sola aumentó un 34.2%. La energía representa aproximadamente el 7% del IPC, por lo que añadió alrededor de 1.3 puntos porcentuales al total del 3.7%. En febrero no añadió prácticamente nada.
Todo lo demás apenas cambió. Los precios excluyendo los alimentos y la energía, a menudo denominados inflación subyacente, subieron un 2.6%, una décima de punto más rápido que en febrero. Los precios de los alimentos están subiendo más lentamente que antes de la guerra.
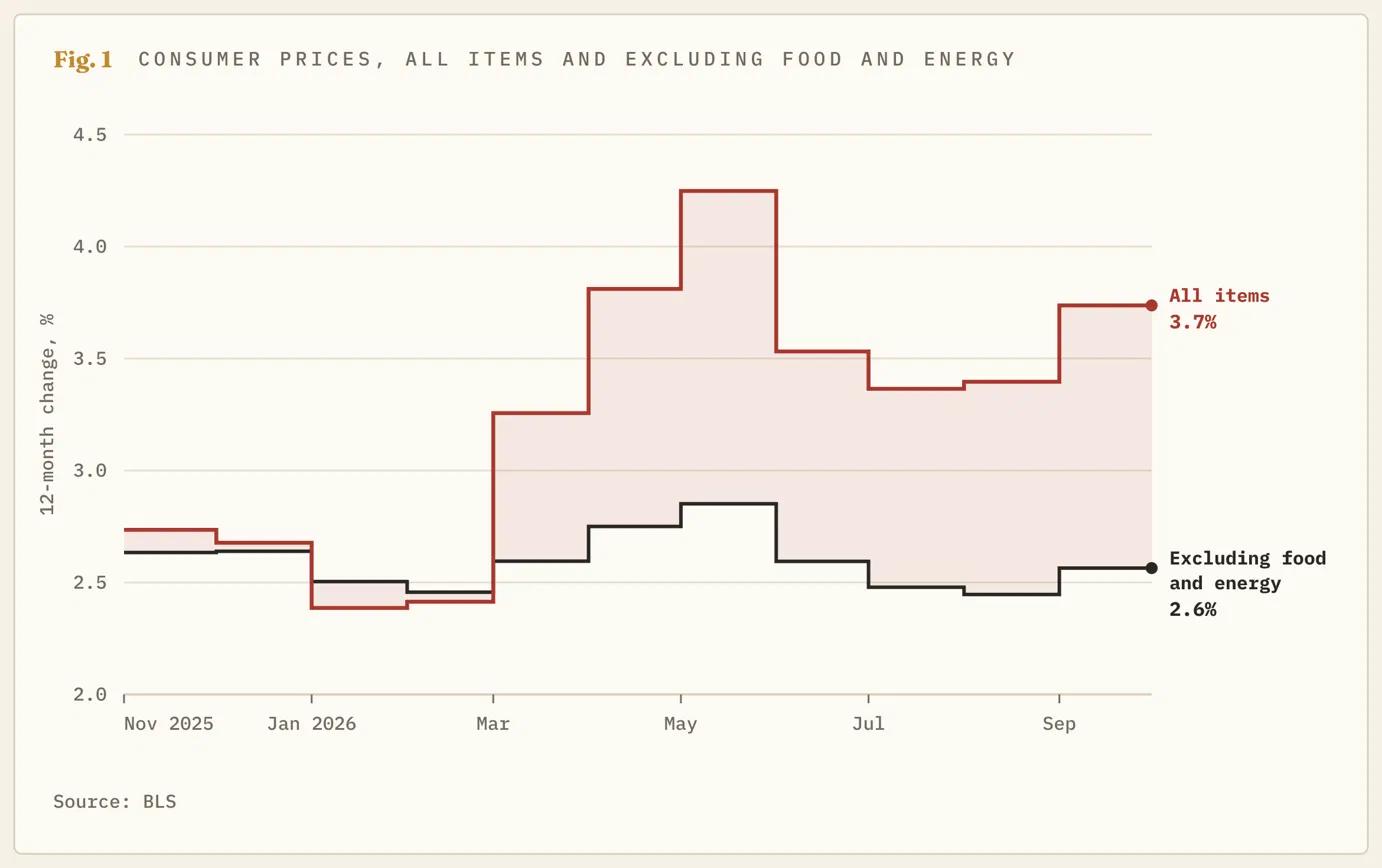
Así que casi todo el aumento de 1.3 puntos de la inflación desde febrero es la factura del combustible, y con el Brent cotizando cerca de su nivel más alto desde mediados de 2022, esa factura no ha desaparecido.
Los costes han llegado a las empresas, pero todavía no a los compradores
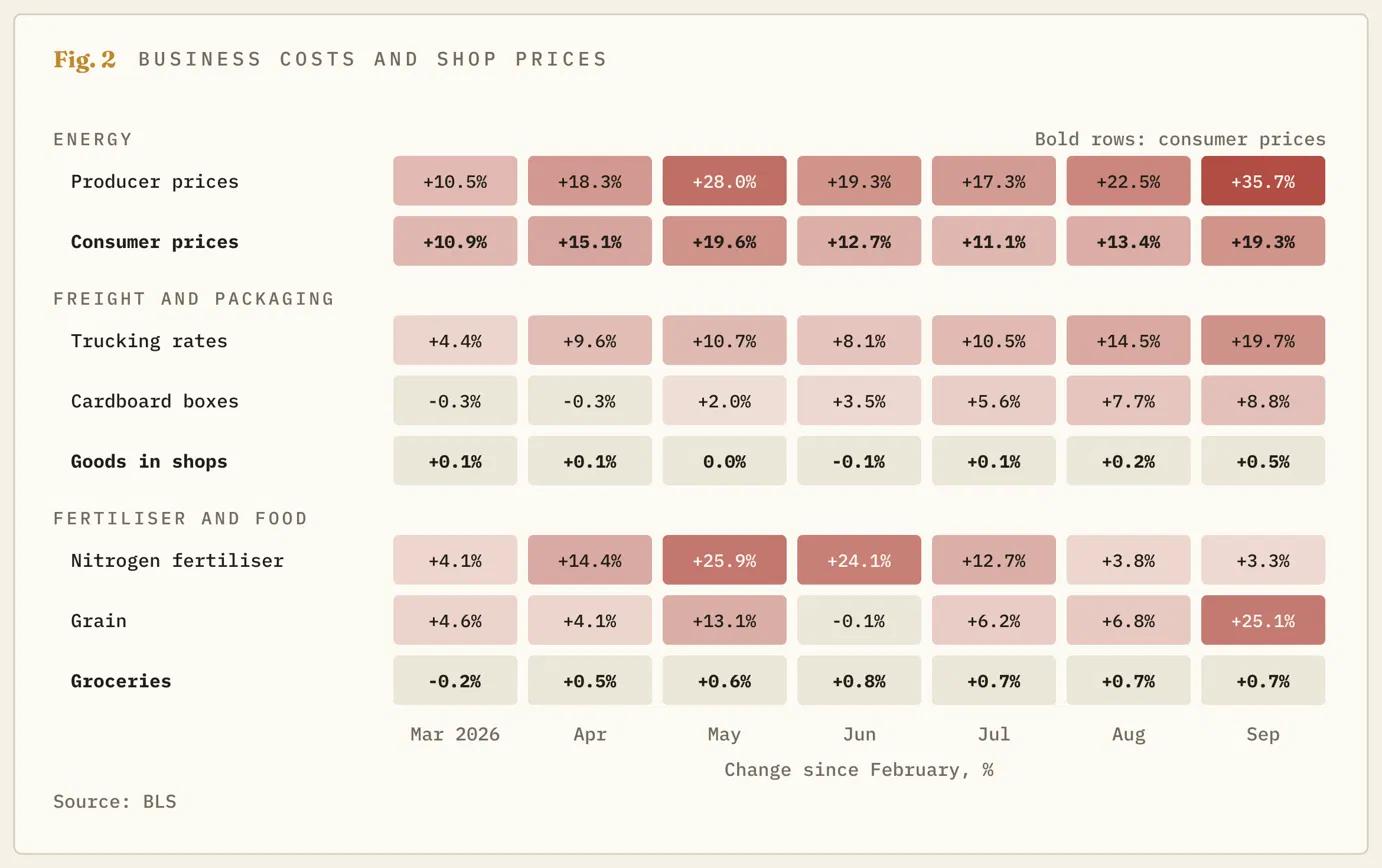
El combustible se ha trasladado por completo. Los precios de la energía han subido aproximadamente un tercio para las empresas desde febrero y alrededor de una quinta parte para los compradores. El diésel en el surtidor cuesta aproximadamente dos tercios más, y las tarifas aéreas han aumentado un 22.4% interanual.
El transporte de mercancías y los embalajes han llegado a las empresas, pero todavía no a los compradores. Las tarifas del transporte por carretera de larga distancia han subido una quinta parte desde febrero y las cajas de cartón un 9%. Una cadena de supermercados del distrito de la Fed de Richmond informó en octubre de que transportar ahora una lechuga cuesta más que la propia lechuga. Los bienes en las tiendas, excluyendo los alimentos y la energía, han subido un 0.7% interanual, más lentamente que en febrero.
El coste de los fertilizantes se ha trasladado a los cereales
Los precios mundiales de la urea casi se duplicaron entre febrero y abril y ahora están por debajo de su nivel anterior a la guerra. Los agricultores estadounidenses siguen pagando más. A mediados de octubre, el amoníaco anhidro, el principal fertilizante nitrogenado para el maíz, costaba un 18% más que un año antes y la urea un 13% más, según la encuesta de minoristas realizada por la empresa de datos agrícolas DTN.
Las cosechas son menores. La cosecha de maíz de EE.UU. está un 5% por debajo de la del año pasado y la de trigo es la más pequeña desde 1970, principalmente debido a la sequía y el calor. La mitad de los productores de maíz encuestados en abril también esperaba tener problemas para aplicar todo el nitrógeno que habían previsto. El Departamento de Agricultura de EE.UU. (USDA) espera que los agricultores obtengan aproximadamente un 13% más por el maíz esta temporada y un 25% más por el trigo.
Los productores de alimentos aún no lo han trasladado. Los precios que cobran los productores de alimentos estaban sin cambios interanuales en septiembre, los precios de los supermercados subieron un 1.8% y los precios del pan y los cereales para el desayuno apenas se han movido en tres meses. Los agricultores también están absorbiendo su parte, ya que el USDA espera que su factura de fertilizantes aumente un 15% este año y su factura de combustible un 29%. Los supermercados son la excepción, con márgenes aproximadamente un 5% superiores interanualmente.
Aún no hay señales de una subida oculta
Si los costes de la guerra estuvieran llegando a los compradores de formas que las categorías principales no captan, las medidas generales de la inflación subyacente lo mostrarían. No lo hacen. El IPC mediano de la Fed de Cleveland, la media de cientos de cambios de precios, se desaceleró del 2.85% en febrero al 2.61% en septiembre, y la medida de media recortada de la Fed de Dallas también se desaceleró.
Los envases más pequeños tampoco lo ocultan, porque el IPC considera un envase más pequeño como un aumento de precio al mismo precio. Los precios de los restaurantes suben un 3.5% interanual, más lentamente que antes de la guerra.
El punto ciego es la propia medición. No se recopilaron precios en octubre de 2025 debido al cierre del gobierno, por lo que el informe que se publicará el 10 de noviembre no incluirá las tasas a 12 meses de la mayoría de las categorías. La recopilación de precios también sigue suspendida en tres ciudades.
¿Cuánto tiempo pueden seguir pagando las empresas?
Probablemente no mucho más allá del invierno. Las empresas dijeron a la Fed en octubre que los precios seguirán subiendo a medida que venzan los contratos y se renegocien las coberturas, y algunas afirmaron que reajustan los precios una vez al año. Los fabricantes de cartón para envases están introduciendo gradualmente su último aumento hasta marzo de 2027. General Mills (GIS) espera que sus costes de insumos aumenten aproximadamente un 6% en el trimestre de marzo a mayo de 2027, frente a alrededor del 4% actual, con tres cuartas partes de sus necesidades cubiertas.
El comprador lo ralentiza. Aproximadamente la mitad de los fabricantes encuestados por la Fed de Kansas City en octubre dijeron que los clientes se habían vuelto más sensibles a los precios en los últimos seis meses. Cerca de la mitad estaba repercutiendo una quinta parte o menos de sus aumentos de costes. Los fabricantes de alimentos y bienes para el hogar tienen menos margen para esperar que la mayoría, con márgenes de beneficio cercanos a su media de cinco años, mientras que los del S&P 500 están muy por encima de ella.
Los economistas agrícolas de la Universidad de Purdue estimaron en marzo que un shock energético sostenido añadiría entre 3 y 6 puntos a la inflación de los comestibles durante 12-18 meses. En octubre, dijeron que los precios de los alimentos solo habían recorrido parte de ese camino. Los comestibles representan aproximadamente el 8% del IPC, por lo que eso añadiría aproximadamente entre un cuarto y medio punto a la inflación general a mediados de 2027.
Lo que puede lograr una subida de tasas ya estaba presente antes de la guerra
Las tasas de interés más altas ralentizan el gasto, por lo que afectan principalmente a los precios que suben y bajan con la demanda, como los alquileres, los servicios y los bienes ajenos a los alimentos y la energía. En el Índice de Precios del Gasto en Consumo Personal (PCE), el indicador preferido de la Fed, la inflación subyacente era de aproximadamente el 3% antes de la guerra y ahora se sitúa también en torno al 3%. La economía creció a un ritmo anual del 3.4% entre julio y septiembre, y todo ese gasto movió la inflación subyacente menos de dos décimas de punto.
La previsión de septiembre de la Fed asume que los costes de la guerra llegarán a los compradores. Sitúa la inflación subyacente del PCE en el 3.4% a finales de 2026. Eso requiere que los precios suban a un ritmo anual de aproximadamente el 4% entre octubre y diciembre, frente al 2.9% desde marzo. Una subida en diciembre tendría como objetivo los costes del transporte de mercancías y los cereales, y una tasa más alta no abarata ninguno de los dos.
La inflación cae un punto en primavera de 2027 sin que baje ningún precio
La inflación se mide en comparación con los precios de un año antes, por lo que el repunte de los precios del combustible en la primavera de 2026 desaparece de la comparación en la primavera de 2027. Si se mantienen los precios de la energía en los niveles de septiembre, la inflación energética caerá del 20.4% a aproximadamente el 3.5% en abril, y después se situará por debajo de cero en mayo. Eso por sí solo restará más de un punto a la inflación general en mayo sin que baje un solo precio.
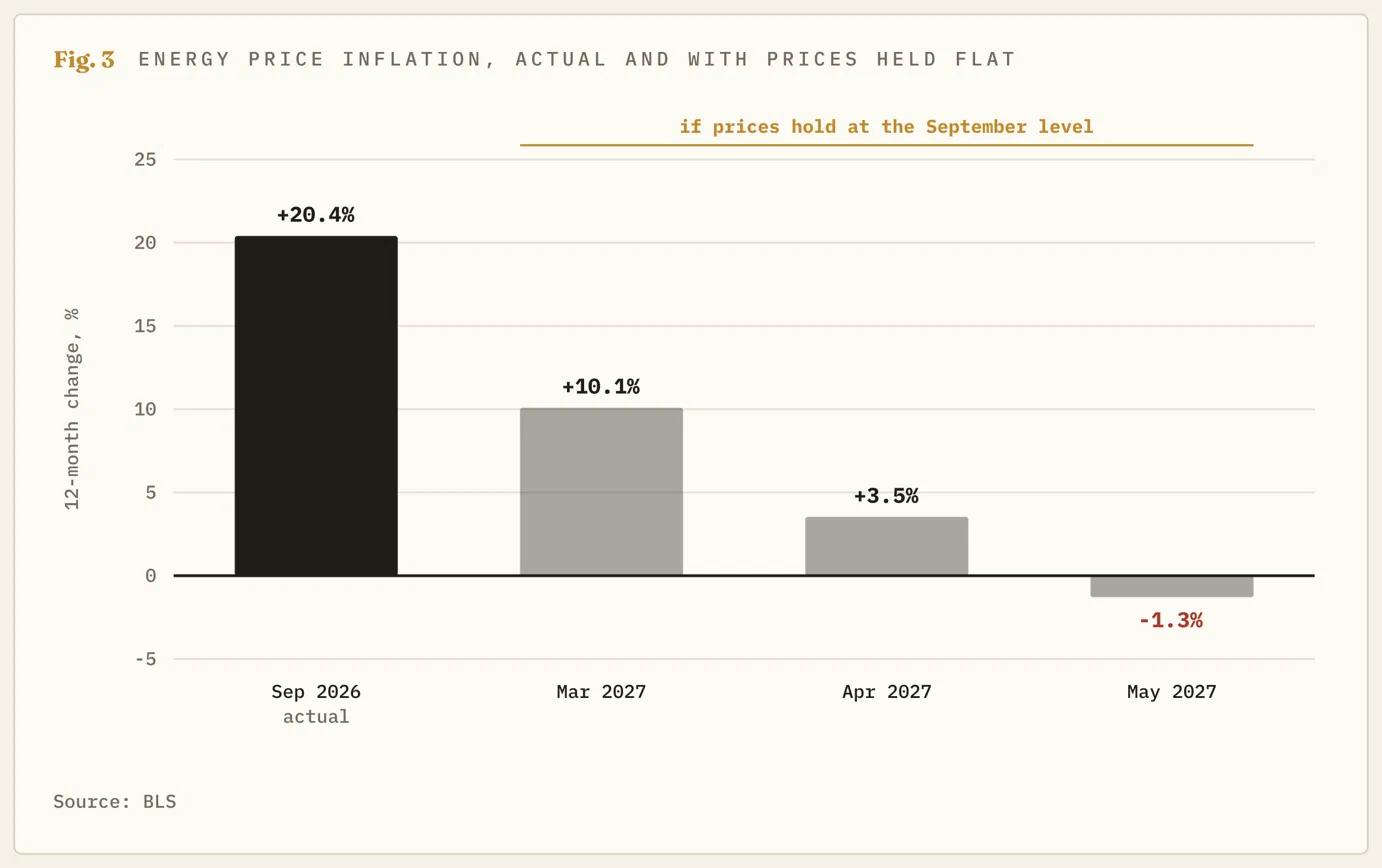
Los alimentos podrían llenar parte de ese vacío. Si los fabricantes de alimentos repercuten sus costes de cereales y transporte en la primera mitad de 2027, los precios de los comestibles estarían subiendo durante los mismos meses en que el repunte del combustible desaparece de la comparación. Los operadores que esperan recortes de tasas de la Fed en 2027 porque la inflación está cayendo estarían apoyándose en una caída que ya estaba prevista en el calendario. La factura de los alimentos recuperaría parte de ello.
El próximo movimiento de la inflación pasa por Irán
Todo se reduce a lo que haga Estados Unidos respecto a Irán después de las elecciones legislativas del 3 de noviembre. Estados Unidos ha estado intentando reanudar las conversaciones con Teherán, y los informes señalan que el presidente ha sido informado sobre las opciones militares. Si las conversaciones se mantienen y el petróleo cae, la caída de primavera será mayor. Si se reanudan los ataques y el petróleo sube, la inflación podría superar el 4%, y la Fed estaría subiendo las tasas en medio de un shock del combustible que no puede abaratar.
El informe del 10 de noviembre seguirá mostrando los cambios mensuales. Unas subidas más rápidas de los precios de los comestibles y los bienes significarían que las empresas han comenzado a repercutir sus costes, lo que sigue siendo un shock de costes, no un problema de demanda. El argumento de que la Fed no puede corregir esta inflación deja de sostenerse si las medidas mediana y de media recortada también se aceleran, porque entonces los precios estarían subiendo en todos los ámbitos.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.