EE.UU. y Francia enfrentan crecientes desafíos de deuda de cara a elecciones cruciales
Estados Unidos ha alcanzado un hito significativo en sus finanzas públicas, con la deuda federal en manos del público elevándose hasta aproximadamente el 100% del producto interior bruto (PIB) por primera vez desde las secuelas de la Segunda Guerra Mundial. Al otro lado del Atlántico, Francia afronta una carga de deuda pública aún mayor, junto con unos costes de endeudamiento del Gobierno en aumento y crecientes dificultades para aplicar recortes del gasto.
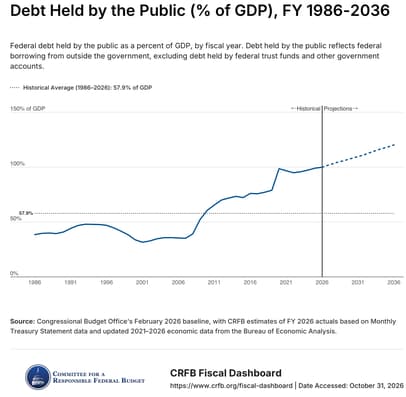
Deuda federal en manos del público como porcentaje del PIB - Fuente: CFRB
A pesar de sus diferentes circunstancias económicas, ambos países comparten un desafío político cada vez más difícil: convencer a los inversores de que sus gobiernos pueden poner las finanzas públicas bajo control mientras navegan por instituciones políticas divididas y presiones electorales. El momento es especialmente importante, porque los votantes estadounidenses acudirán a las urnas para las elecciones de mitad de mandato el 3 de noviembre de 2026, mientras que Francia se prepara para una elección presidencial en abril y mayo de 2027.
Ambos ciclos electorales podrían influir en las decisiones de política fiscal, lo que podría dificultar la aplicación de subidas de impuestos y recortes del gasto impopulares. Para los mercados financieros, la cuestión es si la incertidumbre política retrasará aún más las medidas necesarias para estabilizar la deuda pública.
EE.UU. y Francia afrontan crecientes presiones sobre la deuda pública
Las últimas cifras de EE.UU. ponen de relieve la magnitud del desafío fiscal del país. Según los cálculos publicados por The Wall Street Journal el 29 de octubre, la deuda federal en manos del público alcanzó el 100.03% del PIB al cierre del ejercicio fiscal de 2026, que terminó el 30 de septiembre. Esto se compara con el 99.4% de un año antes y representa el nivel más alto desde 1946, cuando el endeudamiento en tiempos de guerra llevó la ratio al 106%.
El déficit presupuestario federal alcanzó casi 2 billones de dólares, equivalente al 6.2% del PIB. El aumento del endeudamiento se produce a pesar de una actividad económica relativamente sólida, con el PIB estadounidense expandiéndose a un ritmo rápido en el tercer trimestre. Esto ilustra cómo unos compromisos de gasto persistentes y un crecimiento insuficiente de los ingresos pueden empujar la deuda al alza incluso cuando la economía está funcionando bien.
El aumento de los pagos de intereses se está convirtiendo en otra preocupación importante. El Committee for a Responsible Federal Budget estimó que el gasto neto por intereses alcanzó aproximadamente 1.1 billones de dólares en el ejercicio fiscal de 2026, equivalente al 3.4% del PIB. Mientras tanto, se esperan presiones de gasto a más largo plazo por el envejecimiento de la población y los programas de prestaciones. Se prevé que la Seguridad Social se enfrente a la insolvencia en 2032 a menos que el Congreso introduzca cambios en su financiación o en sus prestaciones.
Francia se enfrenta a una combinación diferente de dificultades fiscales y económicas. Según el informe de deuda pública de octubre de 2026 del Tesoro francés, se espera que la deuda pública de Maastricht aumente del 115.7% del PIB en 2025 al 119.3% en 2026 y al 121.7% en 2027. El Gobierno también está teniendo dificultades para reducir su déficit presupuestario, que se prevé que alcance el 5.4% del PIB en 2026.
A diferencia de EE.UU., Francia está experimentando un débil impulso económico junto con el deterioro de su posición fiscal. Su economía se contrajo inesperadamente un 0.1% en el tercer trimestre, lo que complica los esfuerzos por aumentar los ingresos fiscales y reducir el endeudamiento del Gobierno. Los rendimientos de los bonos franceses a 10 años también alcanzaron en octubre su nivel más alto desde 2002, por encima del 5.14%, mientras los inversores cuestionaban la capacidad del país para llevar a cabo reformas fiscales sostenibles.
Aunque las ratios de deuda principales no son directamente comparables porque utilizan distintas definiciones contables, ambas ponen de relieve una dependencia creciente del endeudamiento público. El desafío subyacente es especialmente significativo cuando los pagos de intereses absorben una parte cada vez mayor de los recursos públicos, dejando a los gobiernos con menos flexibilidad para responder a futuros shocks económicos.
Las divisiones políticas podrían complicar la consolidación fiscal
El desafío al que se enfrenta Washington no consiste simplemente en identificar dónde podría recortarse el gasto o aumentarse los ingresos. Alcanzar un acuerdo político sobre las medidas necesarias se está volviendo cada vez más difícil.
El debate presupuestario estadounidense implica prioridades contrapuestas, entre ellas la fiscalidad, el gasto en defensa, la sanidad y las prestaciones de jubilación. La Seguridad Social y Medicare representan ámbitos especialmente sensibles porque los cambios en la elegibilidad, las prestaciones o las contribuciones pueden afectar a millones de votantes. Aunque los legisladores reconocen cada vez más las implicaciones a largo plazo del aumento de la deuda, alcanzar un compromiso sigue siendo difícil en un entorno políticamente polarizado.
Las elecciones legislativas de noviembre podrían añadir otra capa de incertidumbre. Los 435 escaños de la Cámara de Representantes y aproximadamente un tercio de los escaños del Senado estarán en disputa. El resultado determinará el equilibrio de poder en el Congreso durante los próximos dos años y podría influir en la capacidad de la administración para aprobar legislación presupuestaria e implementar prioridades fiscales.
Una cámara controlada por la oposición podría dificultar las negociaciones sobre gasto e impuestos, aumentando potencialmente el riesgo de un bloqueo legislativo. Sin embargo, incluso un resultado electoral favorable no garantizaría necesariamente un acuerdo sobre medidas fiscales impopulares. Ambos partidos afrontan presiones para proteger programas populares al tiempo que evitan subidas de impuestos que podrían resultar políticamente costosas.
Francia se enfrenta a obstáculos similares, aunque su estructura política crea un conjunto distinto de restricciones. La fragmentada Asamblea Nacional ha dificultado que los sucesivos gobiernos obtengan apoyo para medidas de reducción del déficit. El primer ministro Sébastien Lecornu busca sacar adelante un presupuesto para 2027 que apunte a reducir el déficit al 5% del PIB, pero los recortes de gasto propuestos han encontrado resistencia por parte de los partidos de la oposición.
El entorno político podría complicarse aún más a medida que se acerque la elección presidencial. La primera vuelta está prevista para el 18 de abril de 2027, seguida de una segunda vuelta el 2 de mayo. Es probable que los partidos rivales presenten enfoques diferentes sobre fiscalidad, gasto público y política económica, lo que podría dificultar aún más el compromiso parlamentario.
El coste del ajuste fiscal también es una consideración política importante. En Francia, las manifestaciones por el coste de la vida, los servicios públicos y los recortes del gasto han puesto de relieve la dificultad de aplicar medidas de austeridad cuando los hogares ya están bajo presión financiera. En EE.UU., los debates sobre los programas de prestaciones y el gasto público son igualmente sensibles, especialmente de cara a las elecciones.
En ambos países, el riesgo es que los gobiernos pospongan decisiones difíciles para evitar alejar a los votantes, permitiendo que los déficits estructurales y las necesidades de endeudamiento se mantengan elevados.
Qué significa el aumento de la deuda para los mercados de bonos y los inversores
Las consecuencias de un endeudamiento persistente van más allá de los balances financieros de los gobiernos. A medida que aumenta la deuda, los gobiernos se vuelven más expuestos a los cambios en las tasas de interés y en la confianza de los inversores. Un mayor coste de emisión y refinanciación de bonos puede incrementar gradualmente el gasto por intereses, limitando potencialmente los recursos disponibles para infraestructuras, sanidad, defensa y otras prioridades públicas.
Francia ya está sintiendo esta presión a través de su mercado de bonos soberanos. El aumento de los rendimientos de los OAT refleja las preocupaciones sobre las perspectivas fiscales del país, la fragmentación política y las dificultades para aplicar reformas presupuestarias. Un aumento sostenido de los costes de financiación podría complicar aún más la estabilización de la deuda, especialmente si el crecimiento económico sigue siendo débil.
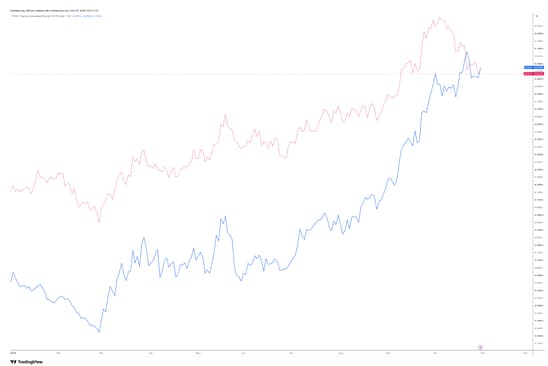
EE.UU. (rosa) vs Francia (azul) rendimientos de los bonos gubernamentales a 10 años - Fuente: TradingView
EE.UU. se beneficia de un entorno de financiación diferente. Los valores del Tesoro cuentan con el respaldo del papel del dólar como moneda de reserva internacional y de la profundidad y liquidez de los mercados financieros estadounidenses. Esto otorga a Washington una considerable flexibilidad de financiación, pero no elimina las consecuencias económicas de acumular deuda. Unos pagos de intereses más altos pueden desplazar a otros gastos del gobierno, mientras que un endeudamiento persistente puede aumentar la sensibilidad de las finanzas públicas a futuras subidas de las tasas de mercado.
Los dos países también operan bajo arreglos monetarios diferentes. EE.UU. emite deuda en su propia moneda y cuenta con un banco central independiente, la Reserva Federal. Francia emite deuda en euros y opera dentro del marco monetario compartido de la eurozona, lo que significa que sus condiciones de financiación están influidas tanto por la credibilidad fiscal nacional como por la política general del BCE.
Para los inversores, la distinción es importante. Cargas de deuda similares no se traducen necesariamente en riesgos soberanos o reacciones de mercado idénticos. No obstante, ambos países se enfrentan a la misma cuestión fundamental: ¿cómo pueden los gobiernos mantener la credibilidad fiscal sin socavar el crecimiento económico ni generar una mayor inestabilidad política?
Las próximas elecciones podrían influir en la rapidez con la que los responsables de las políticas aborden estos desafíos. Sin embargo, las presiones subyacentes van más allá de los ciclos electorales individuales. Sin estrategias fiscales creíbles a medio plazo, los déficits persistentes y el aumento de los pagos de intereses podrían restringir cada vez más los presupuestos gubernamentales a ambos lados del Atlántico.
Fuentes: The Wall Street Journal, Reuters, Committee for a Responsible Federal Budget, Congressional Budget Office, French Treasury, European Commission, Yahoo Finance, USAGov, French Government
Autor

Carolane de Palmas
ActivTrades
Carolane se licenció en Finanzas Corporativas y Mercados Financieros y obtuvo la certificación de la AMF (Autoridad de Mercados Financieros de Francia).