La Fed acaba de recibir un segundo dato de inflación elevado: Esto es lo que realmente revela la señal del diésel

La Reserva Federal (Fed) se enfrenta a un nuevo desafío inflacionario después de que dos informes consecutivos mostraran una intensificación de las presiones sobre los precios en toda la economía estadounidense. El Índice de Precios al Consumo (IPC) de septiembre confirmó la aceleración de la inflación al consumo, mientras que el Índice de Precios de Producción (IPP) reveló un aumento aún más pronunciado de los costes empresariales.
Detrás de ambos informes se encuentra un factor común: los precios de la energía. Sin embargo, mientras que la gasolina es responsable de gran parte del aumento inmediato de la inflación al consumo, el diésel podría ofrecer una advertencia más importante sobre lo que está por venir.
A diferencia de la gasolina, que afecta directamente a los presupuestos de los hogares, el diésel desempeña un papel central en el transporte de mercancías, el funcionamiento de los equipos agrícolas y el mantenimiento de las cadenas de suministro. Por lo tanto, su encarecimiento puede extenderse por toda la economía mucho después del impacto energético inicial. Para la Fed, la cuestión ya no es simplemente si la inflación está subiendo. Es si el último repunte de los costes energéticos se convertirá en una presión más amplia y persistente sobre los precios.
Dos informes de inflación, una advertencia para la Fed
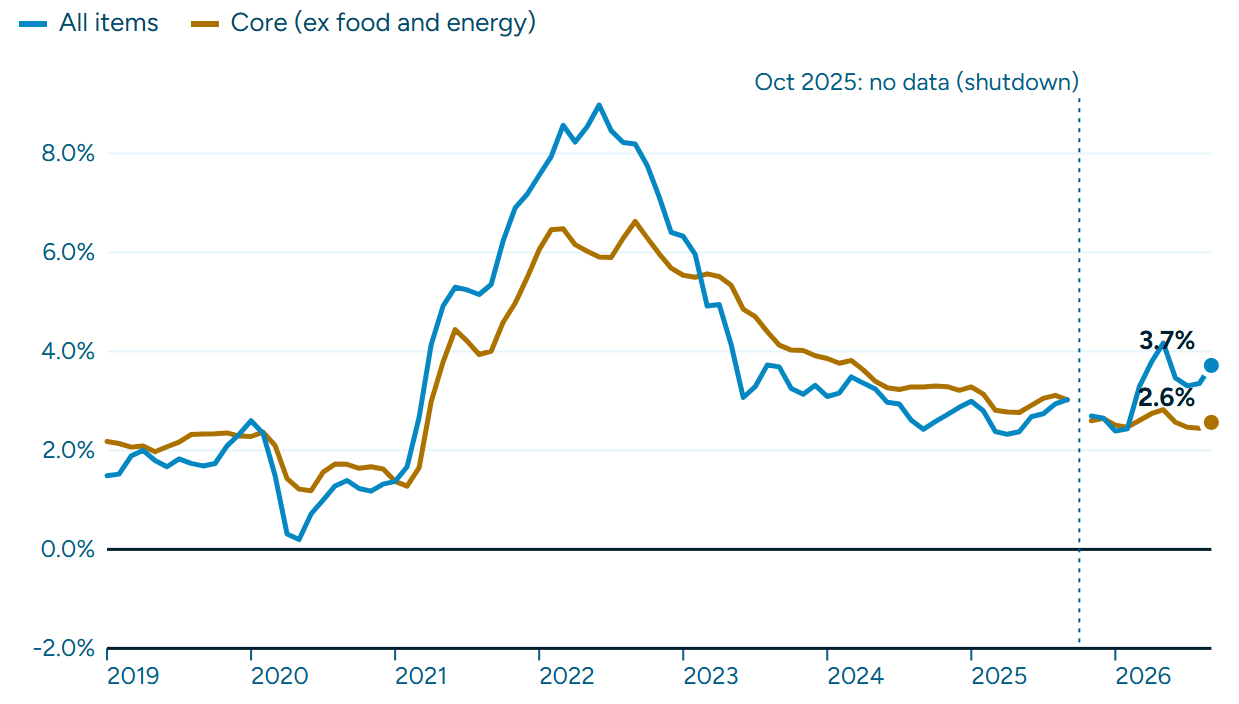
La inflación al consumo estadounidense se aceleró hasta el 3.7% interanual en septiembre, frente al 3.4% de agosto. Los precios subieron un 0.6% intermensual, y el aumento del 9.1% en los precios de la gasolina representó más de la mitad del incremento general. La inflación subyacente, que excluye los precios volátiles de los alimentos y la energía, también se fortaleció. La tasa anual subió al 2.6% desde el 2.4%, mientras que el aumento mensual alcanzó el 0.3%.
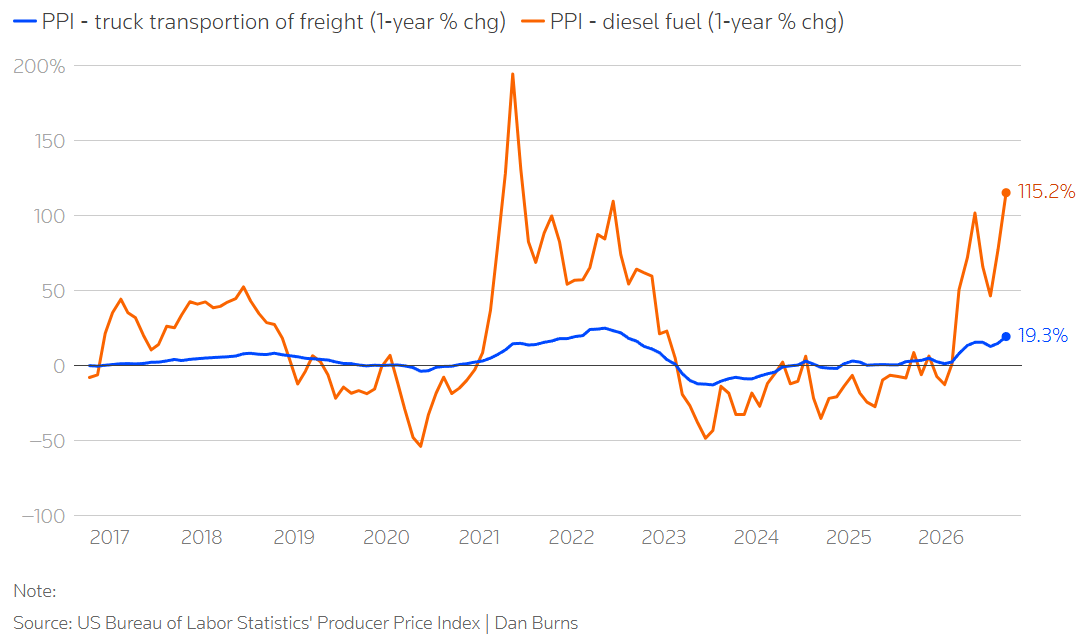
El informe de inflación de los productores ofreció una advertencia aún más contundente. El IPP subió un 1.3% intermensual en septiembre, elevando el aumento anual al 6.3%, su nivel más alto desde 2022. Los precios de producción subyacentes aumentaron un 0.7% en el mes y un 5% respecto al año anterior. Los costes energéticos fueron el principal factor impulsor. Los precios de producción de la energía se dispararon un 10.8% en septiembre, incluido un repunte mensual del 21% en los precios del diésel y un aumento del 20.3% en los precios de la gasolina. En términos anuales, los precios del diésel subieron un extraordinario 115.2%.
Estas cifras sugieren que las presiones inflacionarias están aumentando en las fases de producción y distribución de la economía, donde las empresas podrían acabar trasladando los mayores costes a los consumidores.
La distinción es importante porque la inflación de los productores no se traduce automáticamente en inflación al consumo. Sin embargo, un aumento sostenido de los costes de los insumos eleva el riesgo de que las empresas ajusten sus precios de venta en los próximos meses.
Por qué el diésel envía una señal más preocupante que la gasolina
Los precios de la gasolina atraen la atención porque los consumidores los ven cada vez que llenan sus vehículos. El diésel funciona de forma diferente. Impulsa los camiones, la maquinaria agrícola y una parte considerable de la red logística que transporta las mercancías desde los productores hasta los minoristas.
Como señala Oxford Economics: "El diésel es el combustible de trabajo de la economía." Esto convierte al diésel en un indicador especialmente importante de las presiones inflacionarias. Unos precios del diésel más altos aumentan el coste del transporte de alimentos, materiales industriales y productos terminados. También afectan a la producción agrícola, donde la maquinaria y el transporte son esenciales a lo largo de toda la cadena de suministro.
Los costes del transporte de mercancías ya están mostrando señales de esta presión. El informe del IPP de septiembre mostró que los precios del transporte de mercancías por carretera aumentaron un 3.8% en el mes y un 19.3% respecto al año anterior.
Estos aumentos no aparecen necesariamente de inmediato en los precios minoristas. Los contratos de transporte, los recargos por combustible y las estrategias de fijación de precios de las empresas pueden retrasar su transmisión. No obstante, cuanto más tiempo se mantengan elevados los precios del diésel, más difícil será para las empresas absorber los costes adicionales.
Como explica Oxford Economics, la transmisión puede ser "desfasada e irregular, ya que depende de factores como las presiones competitivas, los acuerdos contractuales y el poder de fijación de precios". Este efecto retardado es precisamente lo que hace que el actual shock del diésel sea importante para la Fed. Incluso si los precios de la energía se estabilizan, los costes ya acumulados en las cadenas de suministro podrían seguir influyendo en la inflación.
El Libro Beige confirma que los costes se están extendiendo
La propia encuesta económica regional de la Fed refuerza la preocupación por el impacto más amplio de la subida de los precios de la energía. Su Libro Beige de octubre señala que "los precios más altos del petróleo impregnaron los informes de todos los distritos", lo que indica que el impacto se está sintiendo en todo el país, en lugar de estar limitado a unas pocas industrias. El informe también señala: "Las empresas informaron de unos precios elevados del diésel y señalaron que los recargos por combustible estaban trasladando el aumento de los costes a toda la cadena de suministro."
Esta es una distinción importante. Un aumento temporal de los precios del petróleo puede producir una subida brusca, pero breve, de la inflación general. El riesgo aumenta cuando las empresas comienzan a trasladar los mayores costes a los clientes mediante los cargos de transporte y los precios de los productos.
Cuanto más tiempo continúen estos ajustes, más probable será que afecten a la inflación subyacente. Según los datos de la Asociación Estadounidense del Automóvil (AAA) citados por Associated Press (AP), los precios del diésel promediaron 6.32$ por galón en todo el país el jueves, frente a los 3.66$ de un año antes. El fuerte aumento pone de relieve la presión sostenida sobre los costes de transporte y distribución, lo que suscita preocupación por que los mayores gastos de combustible puedan trasladarse gradualmente a los precios al consumidor.
La persistencia de estos precios importa más para la inflación que cualquier movimiento diario aislado. Mientras tanto, la fuerte inversión en infraestructura de inteligencia artificial (IA) y en la construcción de centros de datos está aumentando la demanda de equipos, materiales y electricidad, creando otra fuente de presión en algunos sectores de la economía.
¿Puede realmente la Fed combatir la inflación impulsada por el diésel?
El dilema del banco central es que la política monetaria está diseñada principalmente para influir en la demanda, no para aumentar la oferta de petróleo o reabrir las rutas marítimas interrumpidas. Unos tipos de interés más altos pueden ralentizar el endeudamiento, la inversión y el gasto del consumidor. No pueden reducir directamente los costes de producción del diésel ni resolver las interrupciones geopolíticas.
ING deja clara esta limitación: "las subidas de tasas tendrán un impacto limitado sobre estos dos factores determinantes de los precios." El banco también destaca la importancia de los acontecimientos en Oriente Medio: "En cuanto a las perspectivas de inflación, mucho dependerá de lo que ocurra con el Estrecho de Ormuz".
No obstante, la Fed tiene motivos para seguir preocupada. Si las empresas trasladan repetidamente los mayores costes de la energía y el transporte a los consumidores, las expectativas de inflación podrían aumentar y la presión sobre los precios podría arraigarse más. En ese escenario, los responsables de la política monetaria podrían decidir que es necesaria una política monetaria más restrictiva para evitar que el impacto inicial de la oferta siga propagándose.
La Fed subió su tasa de interés de referencia en 25 puntos básicos en septiembre, situando el rango objetivo en el 3.75%-4.00%. Los últimos datos de inflación han intensificado la especulación sobre otra subida. Tras la publicación de los datos de inflación, las expectativas implícitas del mercado de una subida de tasas en octubre superaron brevemente el 50%, según la herramienta FedWatch del CME Group, aunque los precios posteriores sugieren una probabilidad menor, de aproximadamente el 15%, mientras que las probabilidades de una subida de tasas en diciembre alcanzan el 76%.
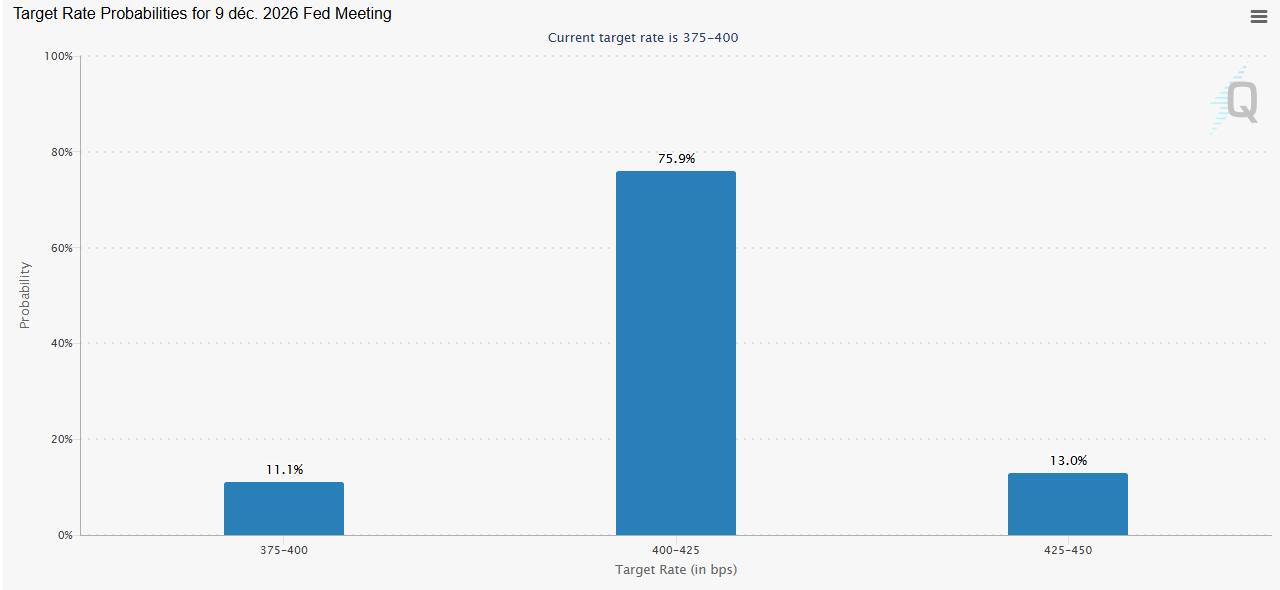
Estos cambios ponen de relieve lo inciertas que siguen siendo las perspectivas de política monetaria. Los funcionarios de la Fed también están expresando opiniones diferentes. El presidente de la Fed de Chicago, Austan Goolsbee, ha destacado los riesgos para la inflación; la vicepresidenta de la Fed para Supervisión, Michelle Bowman, ha respaldado esperar a disponer de más información; el presidente de la Fed de Nueva York, John Williams, ha indicado que podría ser apropiada una subida adicional de tasas; y la presidenta de la Fed de Dallas, Lorie Logan, ha sugerido que podrían ser necesarias dos subidas.
El desacuerdo refleja la naturaleza inusual del entorno económico actual. La Fed debe decidir con qué intensidad responder a una inflación impulsada en parte por factores que escapan a su control, sin debilitar innecesariamente una economía que ya muestra signos de tensión.
El próximo movimiento de la Fed dependerá de cuánto persista el impacto
La reunión de la Fed del 27–28 de octubre tendrá lugar en un contexto de señales económicas inusualmente contradictorias. La inflación se está acelerando, los costes de producción están aumentando con fuerza y los precios del diésel se están trasladando a los gastos de transporte y distribución. Al mismo tiempo, el gasto minorista subyacente es débil, los salarios reales están bajo presión y la creación de empleo se ha ralentizado.
La cuestión central es si el impacto energético actual seguirá concentrado en los precios del combustible o evolucionará hacia un aumento más persistente del coste de los bienes y servicios. Si los precios del diésel se mantienen elevados, las empresas podrían seguir trasladando los mayores costes a través de las cadenas de suministro, manteniendo la inflación por encima del objetivo de la Fed incluso después de que se desvanezca el repunte inicial de los precios de la gasolina.
Si los mercados de energía se estabilizan y los costes de transporte comienzan a moderarse, el impacto inflacionario podría resultar más temporal. Esta incertidumbre deja a los responsables de la política monetaria con un margen de error limitado.
Otra subida de tasas podría reforzar el compromiso de la Fed con la estabilidad de precios, pero haría poco para abordar la interrupción original de la oferta. Mantener las tasas sin cambios podría proteger un mercado laboral cada vez más frágil, pero conlleva el riesgo de permitir que las presiones inflacionarias más amplias se afiancen.
Por tanto, los últimos informes del IPC y el IPP han ofrecido algo más que dos lecturas incómodas de inflación. Han revelado un mecanismo de transmisión que podría seguir empujando los precios al alza en los próximos meses. Para la Fed, el diésel no es simplemente otro precio de la energía que deba vigilar. Es una alerta temprana de cómo el impacto sobre la oferta actual podría convertirse en la inflación de los consumidores del mañana.
Autor

Ghiles Guezout
FXStreet
Ghiles Guezout es analista de mercado con una sólida trayectoria en inversiones bursátiles, trading y criptomonedas. Combina habilidades de análisis fundamental y técnico para identificar oportunidades de mercado.





