El consumidor estadounidense no se enfrenta a una sola presión, son cuatro a la vez
Las ventas minoristas de EE.UU. aumentaron un 0.8% en septiembre frente a una previsión del 0.3%, y la presión se encuentra dentro de la sorpresa positiva. Cada una de las cuatro decisiones de política monetaria tomadas desde febrero tiene una línea en la tabla del jueves de la Oficina del Censo de EE.UU.: la guerra con Irán en el surtidor de gasolina, los aranceles en el pasillo de la ropa, los recortes de los cupones de alimentos en el pasillo de los comestibles y la subida de tasas de septiembre de la Reserva Federal en la tienda de muebles. Aunque las ventas son un 6.3% superiores a las de hace un año en términos de dólares estadounidenses, esos dólares compran mucho menos, y los hogares han cubierto la diferencia con sus ahorros.
El Censo contabiliza el gasto bruto en dólares del titular, no los galones, las camisas ni los comestibles, por lo que un precio más alto y una compra mayor parecen idénticos en la tabla. Cada elemento positivo del informe procede de esa identidad.
Los mismos galones, un 28% más de dinero
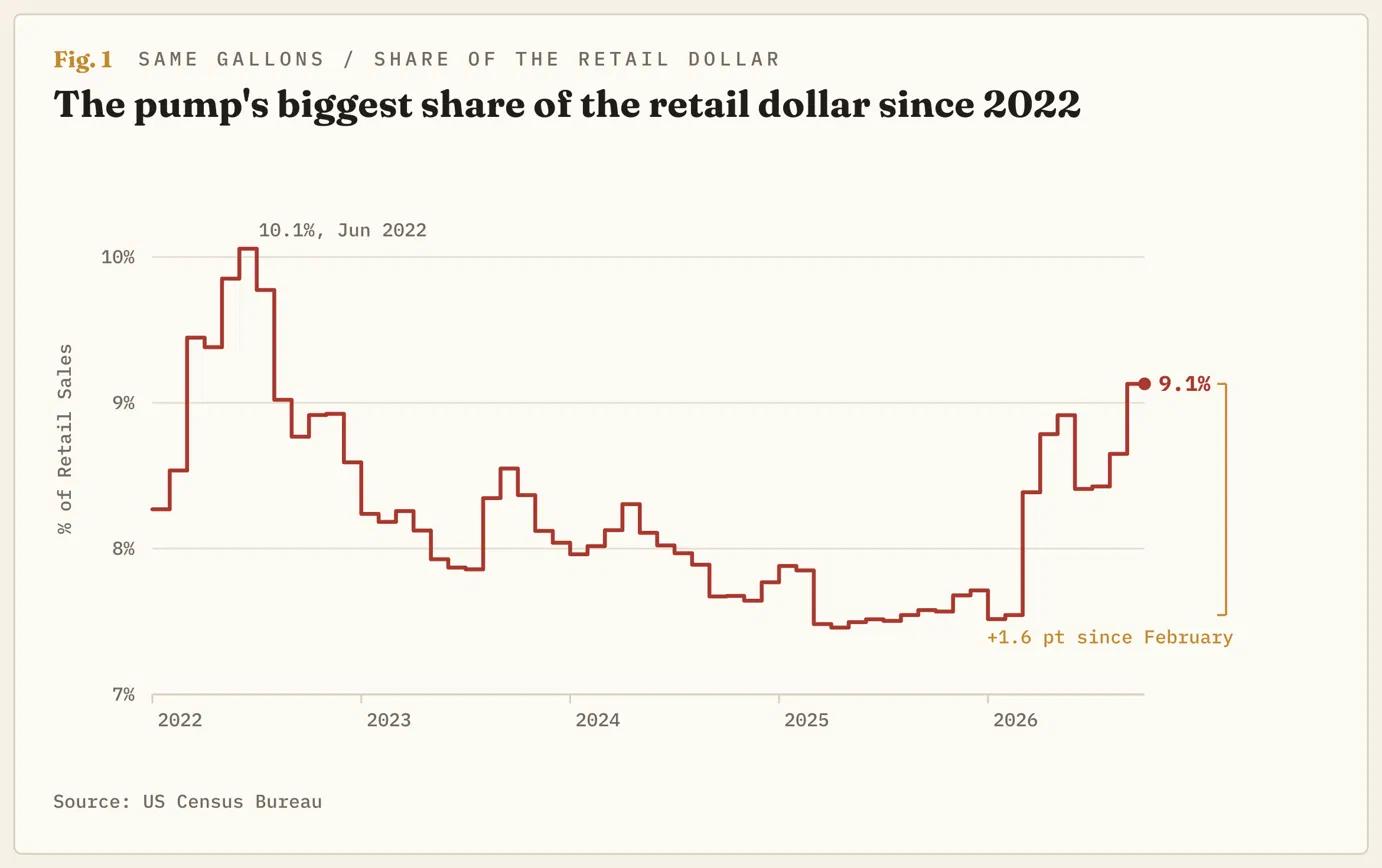
Las gasolineras representaron 4.07 mil millones de dólares de los 5.70 mil millones de dólares del aumento de septiembre, el 71% del incremento mensual con una participación del 9.1% de la base. Los ingresos de las estaciones aumentaron un 6.4% mensual y un 28.1% interanual. La línea de la gasolina en el Índice de Precios al Consumo (IPC) subió un 9.1% en septiembre y un 34.2% interanual, por lo que los ingresos crecieron más lentamente que el precio de lo que venden. La Administración de Información Energética (EIA) calcula que la gasolina suministrada al mercado estadounidense en septiembre estuvo un 0.7% por debajo de la de un año antes, con la reducción normal respecto a agosto. Los estadounidenses compraron ligeramente menos gasolina que en septiembre de 2025 y pagaron un 28% más por ella.
Esa participación del 9.1% del gasto minorista es la más alta desde julio de 2022, frente al 7.5% de febrero, el último mes antes de la guerra. Al ritmo de septiembre, las estaciones están recaudando 175.000 millones de dólares más al año que en febrero, unos 110 dólares al mes por cada hogar del país, y el dinero sale de las otras líneas de la misma tabla. Las gasolineras contribuyeron con 0.55 puntos a un mes que superó su previsión en 0.5 puntos.
El surtidor es un precio de política. Irán ofreció el 25 de septiembre en las Naciones Unidas reabrir el Estrecho de Ormuz a cambio de sus fondos congelados, el fin de las sanciones y el fin del bloqueo naval de sus puertos, pero la oferta fue rechazada el 26 de septiembre. El crudo Brent promedió 114$ en septiembre y alrededor de 127$ hasta ahora en octubre. El promedio nacional de la AAA para la gasolina regular fue de 4.37$ el 9 de octubre, un 40% más que un año antes y por debajo de los 3$ en febrero, y los precios en el surtidor aún no han seguido la evolución del crudo de octubre. En la semana hasta el 27 de septiembre, 132 barcos cruzaron el estrecho, una cifra que antes de la guerra correspondía a un recuento diario.
Los precios subieron y las compras no
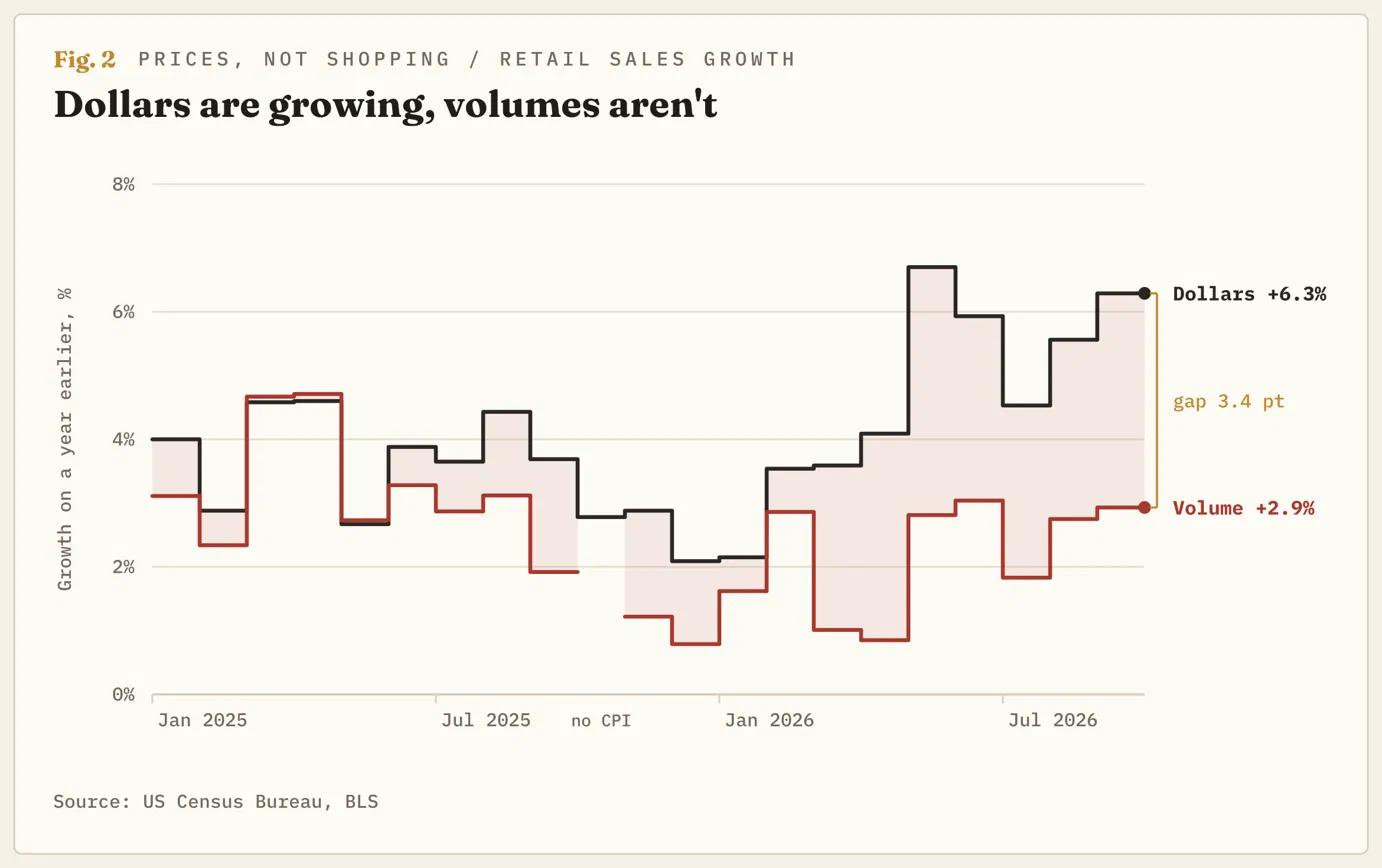
Si se excluye el surtidor, las ventas aumentaron un 0.2% en septiembre. Los precios de los bienes, excluidos los alimentos y el combustible, subieron un 0.3% en el mismo mes, por lo que el volumen de todo lo demás vendido en las tiendas estadounidenses se mantuvo plano. Si se vuelve a incluir el surtidor y se deflacta cada tipo de tienda según su propio índice de precios, el volumen de las ventas minoristas cayó un 0.1% en el mes en que el dato general superó las previsiones. El grupo de control, que excluye el combustible, los automóviles, los materiales de construcción y los restaurantes, y que alimenta la partida de bienes del Producto Interior Bruto (PIB), aumentó un 0.14% frente a una previsión del 0.3%. El indicador GDP Now de la Fed de Atlanta utiliza un grupo de control, por lo que la sorpresa positiva no lo movió.
El año es una cifra diferente del mes. Las ventas han aumentado un 6.3% interanual en dólares y alrededor de un 2.9% en volumen una vez deflactado cada tipo de tienda, y el gasto en bienes del tercer trimestre creció cerca de un 4% anualizado en términos reales. La presión aún no se refleja en el agregado, y apareció en el mes en que el volumen dejó de crecer mientras los precios seguían subiendo.
La partida de la electrónica muestra cómo una subida de precios puede interpretarse como un auge. Las ventas en las tiendas de electrónica y electrodomésticos han aumentado un 9.4% interanual, y el IPC de los ordenadores ha subido un 9.7% en el mismo período, porque los centros de datos están comprando los chips de memoria que antes se destinaban a los ordenadores portátiles. La contribución del desarrollo de la inteligencia artificial al consumidor estadounidense es un índice de precios. Los datos de tarjetas de Bank of America plantean el mismo punto desde el otro lado: en dólares, el 86% de las categorías minoristas discrecionales están creciendo, y por número de transacciones, el 71%. El Censo revisó a la baja el nivel de las ventas minoristas en un 4.4% el 28 de septiembre, en una publicación de referencia con la que nadie operó, e informó de una sorpresa positiva 17 días después, sobre la que sí operó todo el mundo.
El pasillo de los comestibles perdió cinco millones de clientes
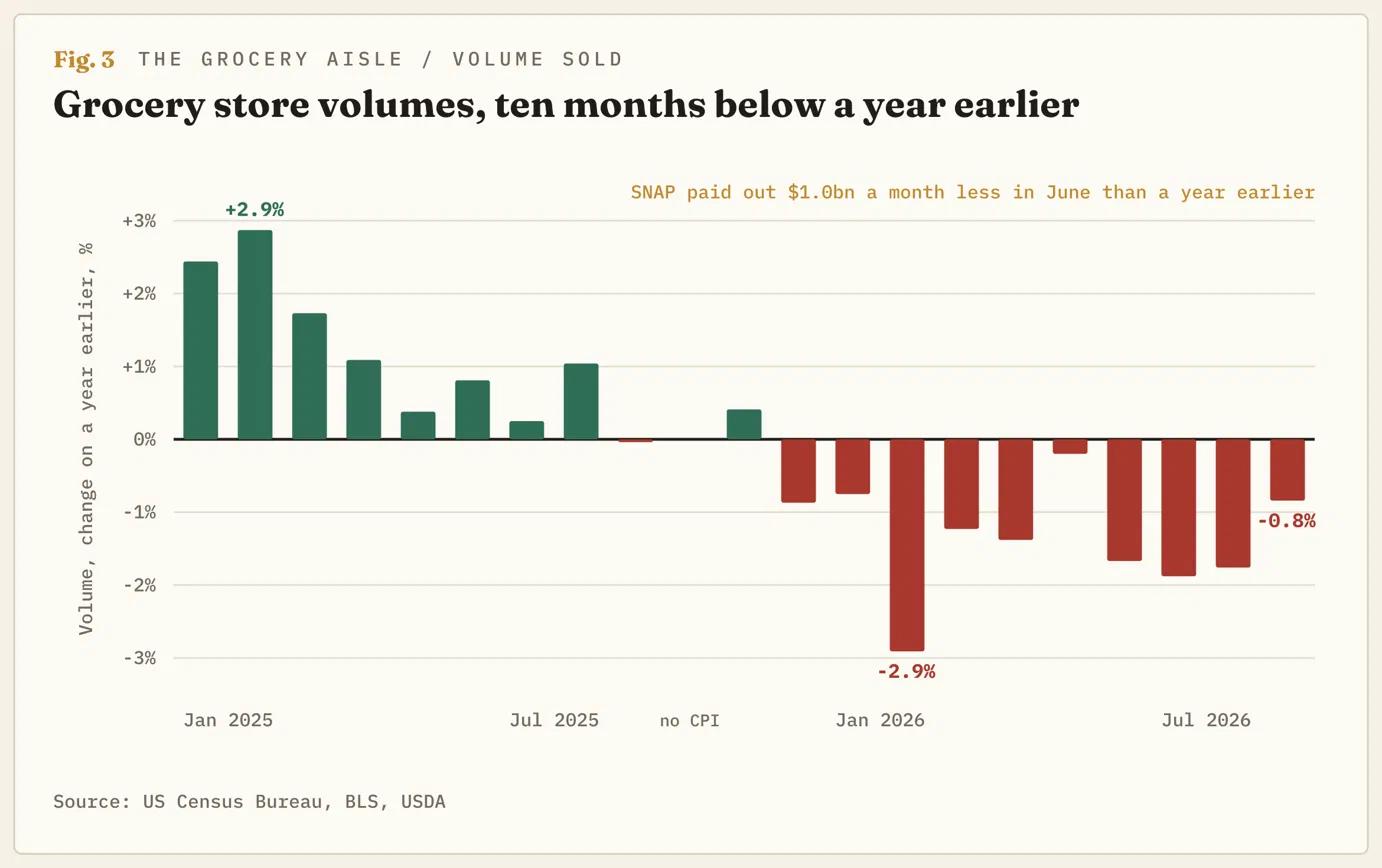
Las ventas de las tiendas de comestibles son un 0.9% superiores a las de hace un año en dólares. Los precios de los alimentos consumidos en el hogar son un 1.8% más altos, por lo que el volumen vendido en las tiendas de comestibles es un 0.8% inferior, y ha sido menor que un año antes en todos los meses desde diciembre, diez meses consecutivos. Parte de ello se debe a que los compradores se trasladan a Walmart (WMT) y Costco (COST), que el Censo clasifica dentro de los clubes de almacenes y supercentros, con un aumento interanual del 2.9% antes del ajuste estacional. La parte que no puede explicarse por un cambio de tienda es el Programa de Asistencia Nutricional Suplementaria (SNAP).
El SNAP proporcionó ayudas a 36.4 millones de personas en junio, el último mes publicado por el Departamento de Agricultura (USDA), frente a los 41.7 millones de junio de 2025. Los beneficios mensuales cayeron de 7.8 mil millones de dólares a 6.8 mil millones de dólares, una retirada mensual de 1.000 millones de dólares del pasillo de los comestibles. La ley de reconciliación del 4 de julio de 2025 amplió los requisitos laborales hasta los 65 años y a los padres de niños de 14 años o más, eliminó las exenciones para veteranos, personas sin hogar y antiguos jóvenes en acogida, y puso fin a la elegibilidad de muchos inmigrantes en situación legal. La participación se encuentra en mínimos de 17 años y ha caído en todos los estados salvo Alaska. Las ventas de las tiendas de comestibles crecieron en 700 millones de dólares al mes interanualmente, menos de lo que el Gobierno dejó de pagar en ellas.
Las ventas de los restaurantes han subido un 7% interanual en dólares y un 3.4% en volumen, por lo que comer fuera creció mientras que comer en casa se contrajo. Las tiendas de alimentos y bebidas representan el 11% de las ventas minoristas y los restaurantes el 12%, y ambas líneas han evolucionado en direcciones opuestas durante todo el año. Esta división se extiende al resto de la tabla.
Un reembolso arancelario para todos excepto para el comprador
Los precios de la ropa fueron un 0.1% inferiores a los de un año antes en septiembre de 2025. Ahora son un 3.4% más altos, después de alcanzar un máximo del 4.8% en mayo, y las ventas de las tiendas de ropa han aumentado un 5% en dólares y un 1.6% en volumen. Dentro de la categoría, las tiendas de ropa femenina están un 9% por debajo del nivel interanual antes del ajuste estacional, las zapaterías un 1.8% por debajo y las tiendas de ropa familiar, las cadenas de descuento, un 8.9% por encima. Los aranceles recaudados como proporción del valor de las importaciones fueron del 7.1% en agosto, frente al 2.3% de enero de 2025, según el Penn Wharton Budget Model. Los compradores pagaron esa cantidad en la caja y optaron por productos más baratos en los pasillos.
La Corte Suprema dictaminó el 20 de febrero, por seis votos contra tres, que la Ley de Poderes Económicos de Emergencia Internacional (IEEPA) no autoriza la imposición de aranceles, y los aranceles basados en ella fueron eliminados. Un arancel global del 10% conforme a la Sección 122 estuvo vigente del 24 de febrero al 23 de julio, y ahora se aplican aranceles del 10% o del 12.5% conforme a la Sección 301 a las importaciones procedentes de 60 economías. Unos 166.000 millones de dólares recaudados bajo la IEEPA están sujetos a reembolso, y se habían certificado 126.000 millones de dólares hasta el 2 de octubre. El reembolso se entrega al importador registrado, que es el término aduanero para la empresa que pagó el arancel en el puerto, y no para la persona que lo pagó en la caja. El comprador recibió en su lugar la Sección 301.
Reparar el coche viejo
La Fed elevó su tasa al 3.75%-4.00% el 16 de septiembre, el primer aumento desde 2023, y el presidente de la Fed, Warsh, afirmó que la medida eliminó «una dosis de acomodación». Las ganancias medias por hora son un 3% superiores a las de hace un año, mientras que el IPC subió un 3.7%, por lo que los salarios cayeron un 0.7% después de la inflación. Los empleadores añadieron 29.000 puestos de trabajo en septiembre, julio fue revisado a una pérdida de 10.000 empleos y el desempleo se sitúa en el 4.2%. Una dosis de acomodación es el lenguaje de la Fed para referirse a la tasa de interés de un préstamo para un coche, y esta fue retirada de los hogares cuyos ingresos ya estaban cayendo.
La tabla de ventas minoristas muestra dónde repercutió esto. Las tiendas de muebles están un 5.9% por debajo del nivel interanual antes del ajuste estacional. Los concesionarios de coches nuevos están un 0.9% por encima, y las tiendas de repuestos y neumáticos para automóviles están un 9.9% por encima, que es el aspecto que tiene reparar el coche viejo en lugar de sustituirlo en una publicación de la Oficina del Censo. La encuesta de la Universidad de Michigan (UoM) correspondiente a octubre muestra que las condiciones para comprar bienes duraderos se encuentran en un mínimo histórico, y los motivos señalados son los precios elevados y los costes de endeudamiento; en septiembre, el 62% de los consumidores esperaba que las tasas siguieran subiendo. La Fed se reúne del 27 al 28 de octubre, seis días antes de las elecciones de mitad de mandato. Tras el IPC del miércoles, el mercado de futuros situó las probabilidades de una subida en octubre cerca del 50%, y el jueves por debajo de un tercio, mientras que las de diciembre se acercaron al 90%.
Los ricos sostienen la cifra
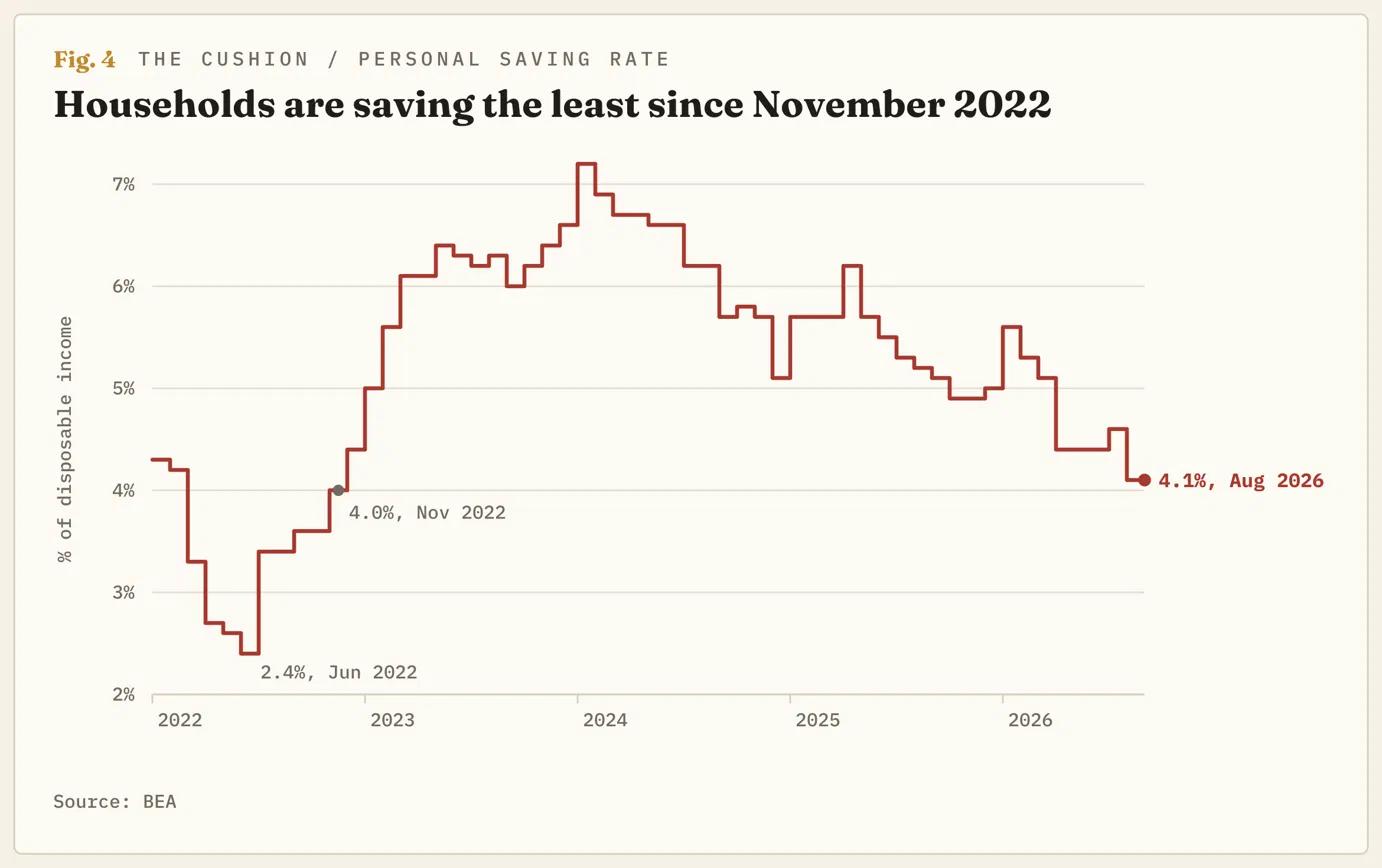
La tasa de ahorro personal fue del 4.1% en agosto, la más baja desde noviembre de 2022. La renta real disponible es un 1.3% superior a la de hace un año y el gasto real es un 2.6% mayor, y la diferencia entre esas dos cifras es la caída de la tasa de ahorro. La última vez que fue tan baja, en noviembre de 2022, era el noveno mes de una crisis de los combustibles y el noveno mes de un ciclo de subidas de tasas. Los saldos bancarios no son el único colchón: la Fed de Nueva York registra saldos de tarjetas que entran en mora grave a un ritmo cercano al 7% anual, elevado y estable, y el 8.3% de los hogares de Bank of America realizó un pago de compra ahora y paga después en septiembre, con uno de cada cinco pagos por encima de 500$.
La lectura de Michigan de octubre cayó a 46.3, la segunda más baja en la historia de la encuesta después de mayo, y su índice de condiciones actuales cayó a un mínimo histórico de 44.7. Desde enero, el sentimiento ha bajado un 25% entre los hogares que no poseen acciones y un 7% entre el tercio de hogares que posee más acciones. La mitad de los mayores accionistas planea seguir gastando como de costumbre, frente al 18% de los hogares que no poseen acciones. En total, el 54% planea reducir el gasto en los artículos cuyos precios más han subido. Los datos de tarjetas de Bank of America muestran que el 5% de los hogares con mayores ingresos gasta gracias a la fortaleza de sus carteras y concentra una proporción desproporcionada del gasto en restaurantes, muebles, productos electrónicos y grandes almacenes, mientras que el S&P 500 ha subido aproximadamente una sexta parte en el año.
Los datos de tarjetas podrían tener razón al indicar que todos los grupos de ingresos están gastando más, ya que el gasto con tarjeta de los hogares de menores ingresos ha aumentado un 5.5% interanual. Están gastando más dólares, y los dólares son la presión. El crecimiento del volumen de las ventas minoristas se concentra en las categorías dominadas por el 5% superior, y los descensos de volumen se registran en los comestibles, los muebles y la ropa femenina. Menos hogares están comprando más cosas, y el resto está pagando más por menos.
Cuatro facturas, un calendario
Ninguna de las cuatro facturas tiene prevista una reversión, salvo la de la Fed. Un Brent a 127$ significa que la partida de combustibles en el informe de ventas minoristas de octubre, previsto para el 17 de noviembre, vuelve a ser mayor, y la cifra general sube con ella, compre alguien o no cualquier otra cosa. El reembolso arancelario ha llegado a los importadores, no a los precios. Los cambios del SNAP no tienen fecha de expiración, y la participación estatal en los costes que incluyen ni siquiera comienza hasta octubre de 2027. La Fed ha subido las tasas en la semana previa a unas elecciones una sola vez desde 1990, el 2 de noviembre de 2022.
La disyuntiva es si el agregado se resquebraja antes de que cualquiera de las cuatro se revierta. Si se mantiene, los ricos seguirán comprando, la tasa de ahorro caerá por debajo del 4%, las ventas minoristas volverán a superar las expectativas gracias a los combustibles en noviembre, la Fed subirá las tasas en diciembre y los rendimientos a dos años aumentarán con ella. Si se resquebraja, el grupo de control caerá durante dos meses consecutivos, la Fed hará una pausa, los rendimientos a dos años caerán y la cifra general de ventas minoristas seguirá subiendo gracias a la gasolina mientras todas las demás líneas bajan. La lectura se resolverá en tres fechas: la tasa de ahorro de septiembre, el 30 de octubre; el IPC de octubre, el 10 de noviembre; y el informe de ventas minoristas de octubre, el 17 de noviembre.
La posición consiste en inclinarse hacia las empresas cuyos ingresos se pagan en dólares en lugar de en función del volumen, las cadenas de descuento y los clubes de almacenes, y en contra de aquellas que necesitan que crezcan las líneas de muebles, ropa especializada y coches nuevos. El argumento será erróneo si la tasa de ahorro de septiembre se sitúa por encima del 4.6% y las ventas excluida la gasolina aumentan más rápido que los precios, porque entonces las cuatro facturas se están pagando con los ingresos y esta es una historia sobre composición, no sobre una crisis. También será erróneo si el Brent vuelve a situarse por debajo de 90$ con el estrecho abierto, porque la mayor de las cuatro facturas desaparecerá con él. Es posible que las cuatro se reviertan a la vez: la guerra termina, el reembolso llega a la caja, vuelven los cupones de alimentos y la Fed recorta las tasas. Una de las cuatro tiene una reunión programada, y el orden del día es una subida.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.





