Dólar Pronóstico Semanal: A la baja en la semana, pero lejos de estar derrotado
- El Dólar estadounidense cotizó a la defensiva tras cuatro semanas consecutivas de ganancias.
- Los precios al consumo y al por mayor de EE.UU. se mantuvieron más calientes en septiembre.
- Los inversores ahora ven a la Fed manteniendo sus tasas sin cambios en octubre.
La semana que fue
A pesar de alcanzar nuevos máximos a principios de esta semana, el Dólar estadounidense (USD) perdió algo de tracción alcista en los últimos dos días, cerrando la semana en rojo por primera vez tras cuatro avances consecutivos.
La corrección del Greenback sí parece más sentimental que fundamental.
Veamos:
- El panorama geopolítico se mantuvo prácticamente sin cambios, incluso con el aumento de las tensiones hacia el final de la semana.
- Los precios del Petróleo Crudo mantuvieron su marcha al alza sin tregua, con los futuros del WTI de diciembre cotizando a una distancia llamativa de la barrera psicológica de 100$/barril.
- La expectativa de un endurecimiento adicional por parte de la Reserva Federal en el cuarto trimestre parece firme. Los comentarios de Williams de la Fed de Nueva York parecen haber enfriado las expectativas de los inversores sobre una subida de tasas a finales de este mes, aunque los datos de inflación siguieron estando bien alineados con quienes abogan por una postura más restrictiva.
En ese contexto, el Índice del Dólar estadounidense (DXY) logró cotizar a niveles apenas por debajo de la barrera de 103.00 a principios de esta semana, aunque el movimiento se desvaneció en la segunda mitad, dejando al índice con pérdidas decentes en la semana.
Además, el Greenback no encontró apoyo en el mercado monetario estadounidense, donde los rendimientos del Tesoro navegaron una tendencia a la baja en los últimos días, corrigiendo desde los máximos registrados a finales de septiembre y principios de octubre.
Todo gira en torno a la inflación
La publicación de las cifras de inflación de EE.UU. medidas por el Índice de Precios al Consumo (IPC) fue el acontecimiento destacado de esta semana, y los datos de septiembre sorprendieron al alza.
De hecho, el IPC se mantuvo más caliente de lo esperado el mes pasado, subiendo un 3.6% respecto a un año antes y un 2.6% frente al mismo periodo en 2025 al excluir los costes de alimentos y energía, la llamada inflación subyacente.
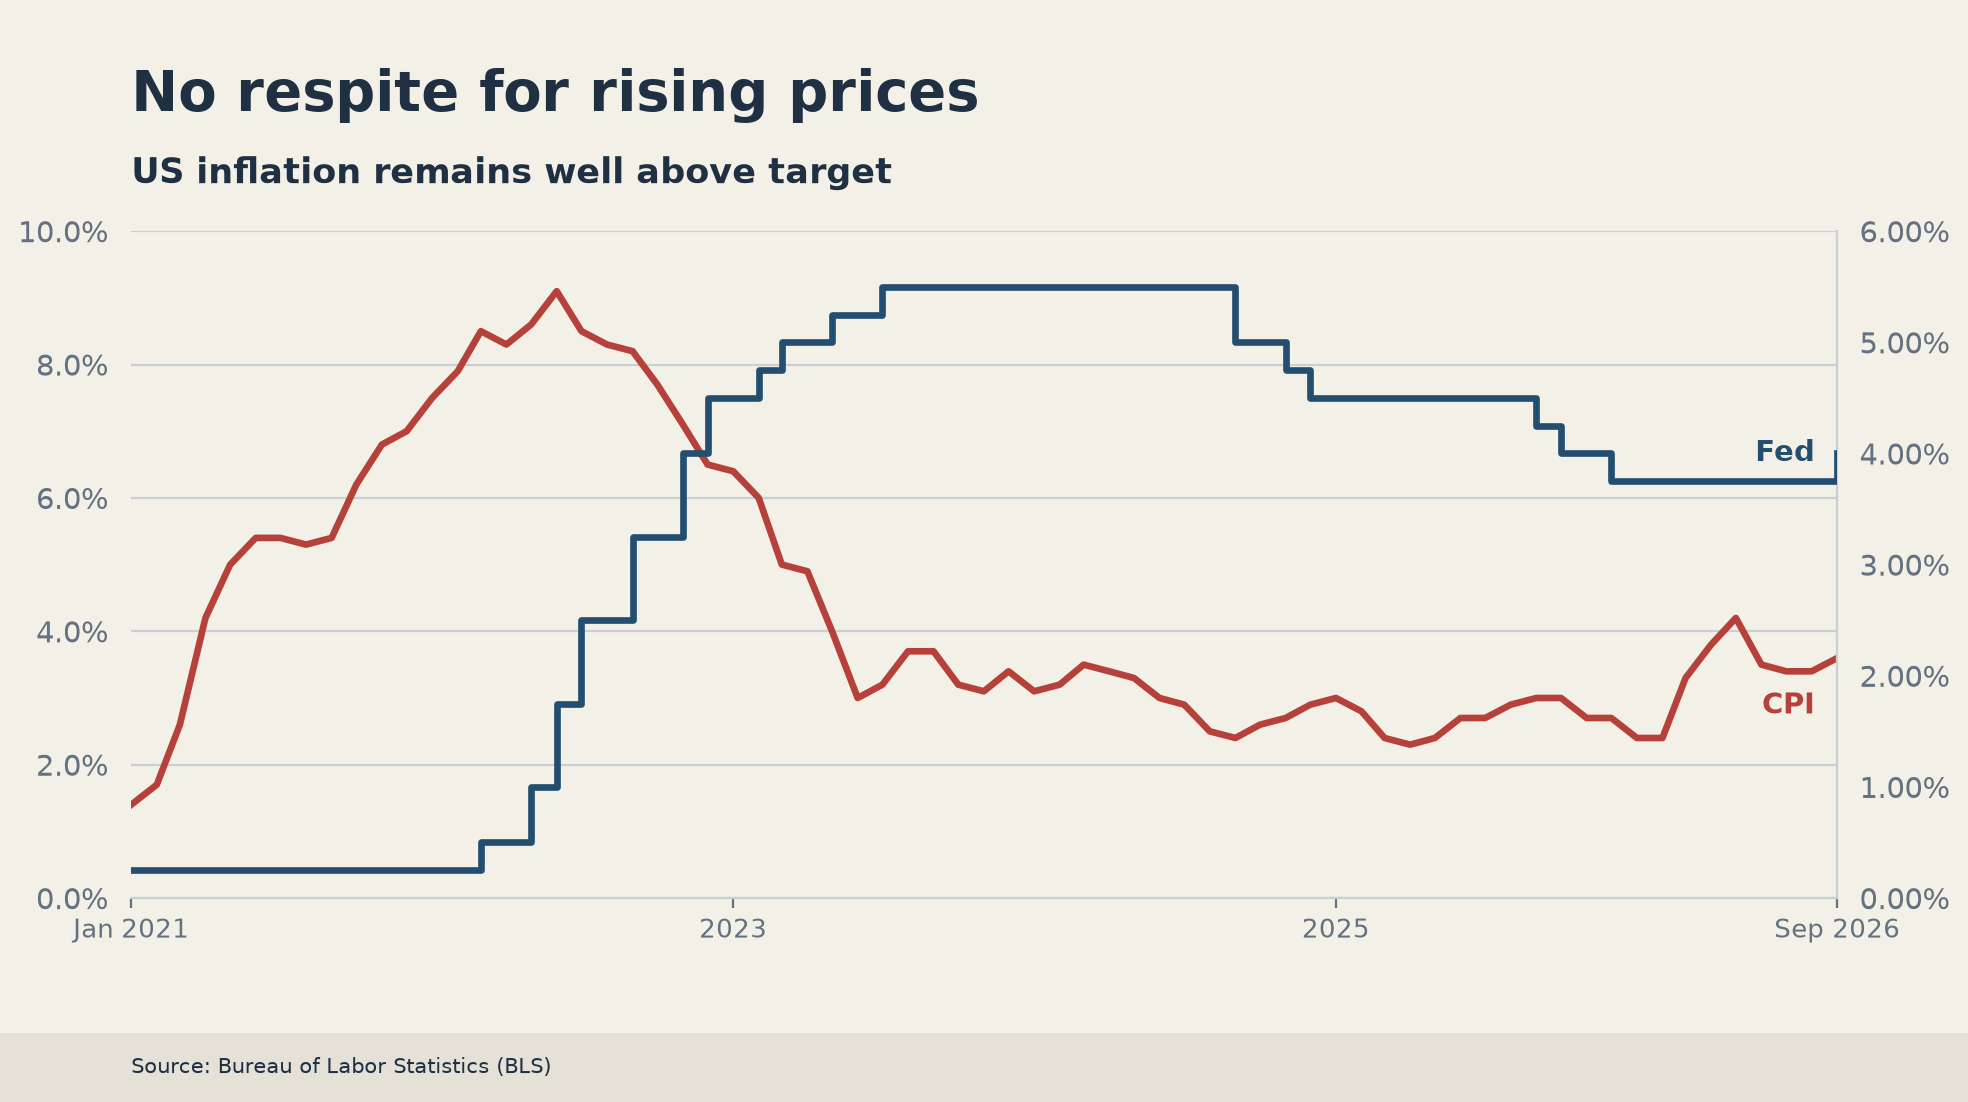
Los precios al consumo de EE.UU. se sitúan actualmente significativamente por encima del objetivo del 2% de la Fed, y parece que los mercados requerirán algo más que unos pocos meses de aparente presión desinflacionaria antes de considerar un enfoque estable por parte de la Fed, por no hablar de la posibilidad de recortes de tasas.
Las subidas de tasas siguen vivas, pero el momento sigue siendo incierto
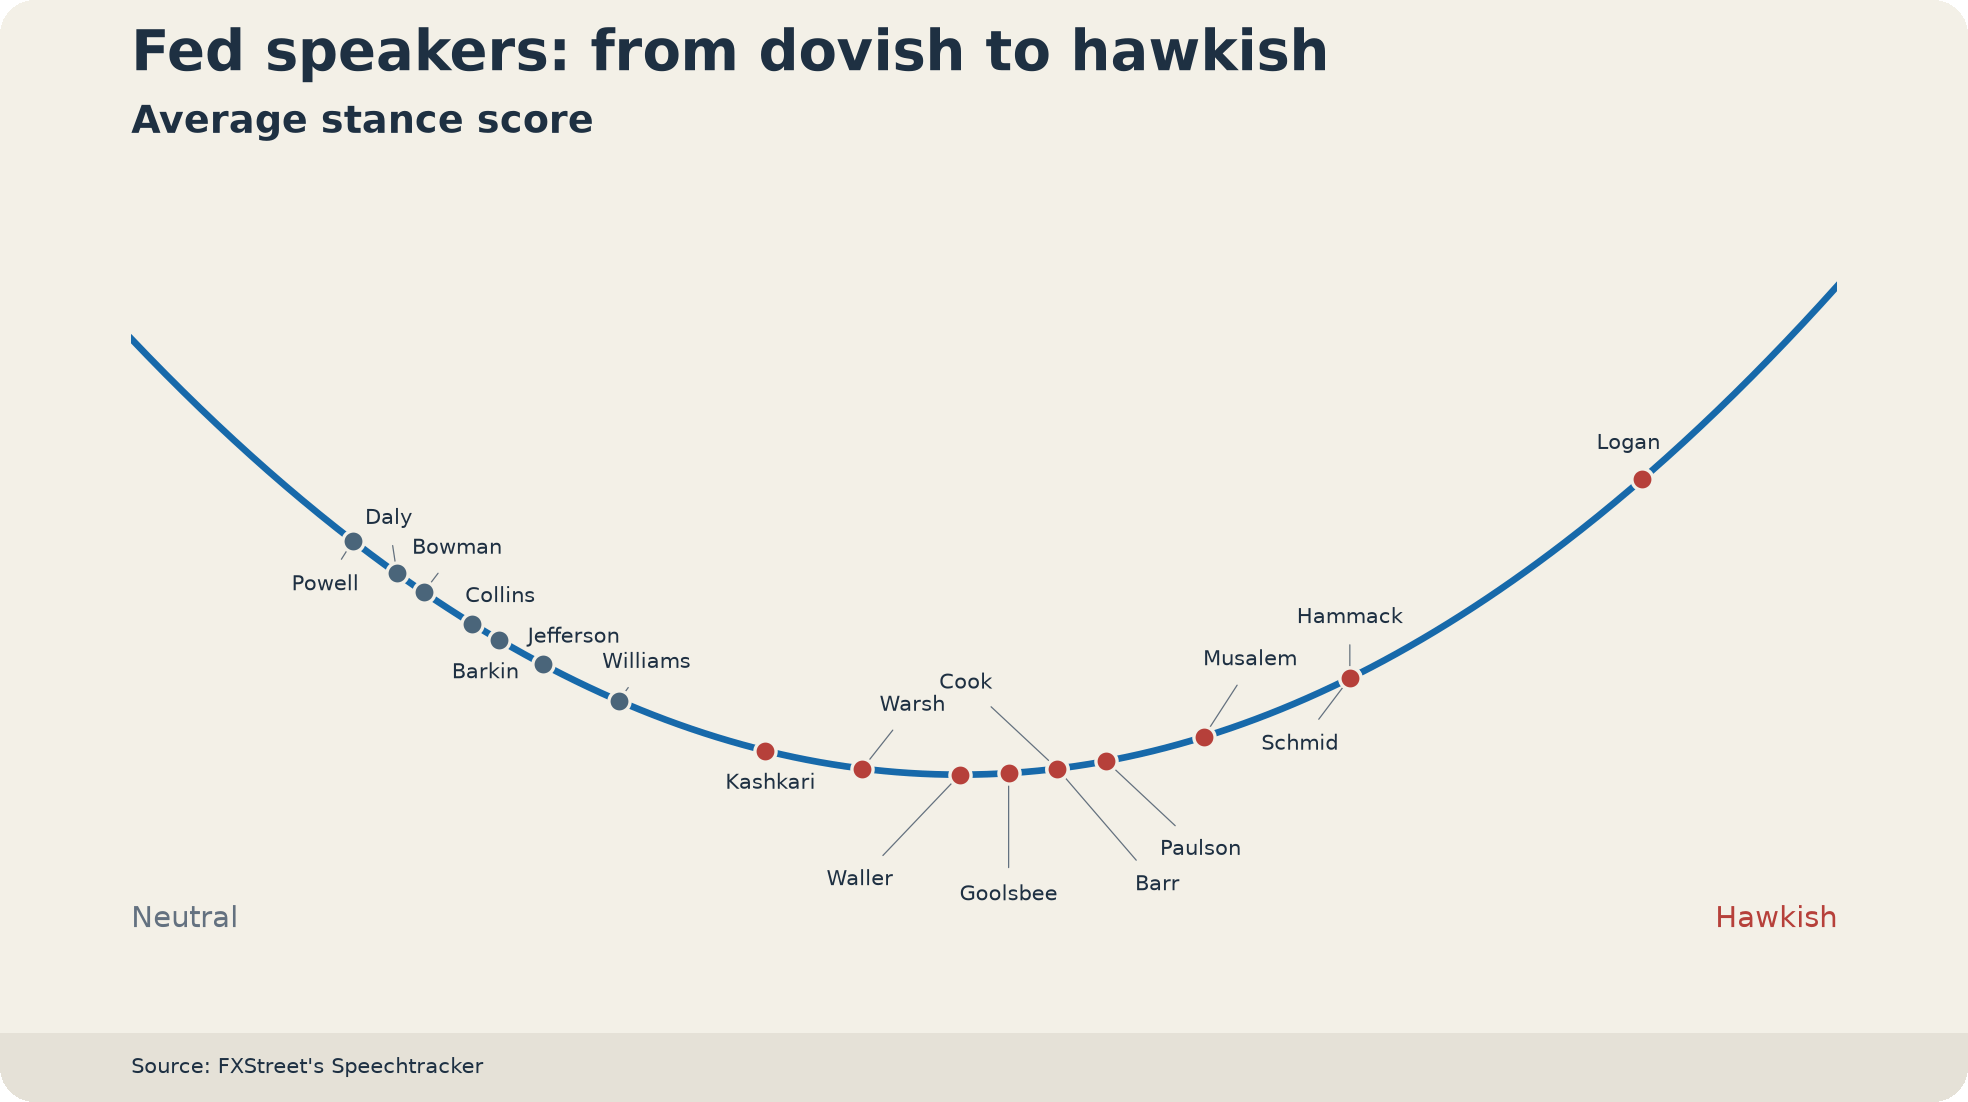
Los funcionarios de la Fed mantuvieron en general un sesgo de endurecimiento esta semana, argumentando que la inflación sigue siendo demasiado alta y que las condiciones financieras aún no parecen lo suficientemente restrictivas. Sin embargo, el debate gira cada vez más en torno al momento y el ritmo: algunos responsables de política monetaria favorecen subidas relativamente rápidas e incrementales, mientras que otros no ven urgencia y quieren más datos antes de actuar.
Beth Hammack (Cleveland) dijo que la inflación generalizada y el crecimiento continuado requieren una política monetaria restrictiva, con la inflación tendencial todavía en el rango medio-alto del 2%. Ella favorece ajustes de tasas más pequeños y aplicados relativamente rápido, y advirtió que las empresas que planean aumentos de precios más allá de sus presiones de costes de insumos podrían señalar una mentalidad inflacionaria. Hammack también dijo que las condiciones financieras no parecían restrictivas en este momento.
Además, Susan Collins (Boston) espera que las tasas suban "un poco más" de aquí a fin de año, citando los elevados riesgos de que la inflación permanezca por encima del 2%, los altos precios de la energía y la presión derivada de la inversión en centros de datos. Mary Daly (San Francisco) dijo que eran más probables nuevas subidas que lo contrario, aunque argumentó que la Fed no se encontraba en una posición de urgencia y que debía tomarse tiempo para adoptar una decisión cuidadosa. Alberto Musalem (St. Louis) dijo asimismo que sería necesario un mayor endurecimiento de la política monetaria.
Otros funcionarios adoptaron un tono más mesurado. John Williams (Nueva York) no ve necesidad de una subida de tasas en 2027 y sigue esperando que la inflación se desacelere significativamente el próximo año, mientras que Austan Goolsbee (Chicago) dijo que los responsables de política monetaria deberían centrarse en la tendencia en lugar de reaccionar en exceso a un único informe del IPC. Christopher Waller (Junta de Gobernadores) apoyó nuevas subidas, pero dijo que no tenían que producirse en reuniones consecutivas. El presidente Kevin Warsh también se negó a prejuzgar las decisiones de octubre o diciembre.
La señal general es de línea dura pero flexible. La persistencia de la inflación de los servicios y subyacente, la fuerte demanda, las presiones energéticas y la inversión relacionada con la IA mantienen sobre la mesa un mayor endurecimiento, pero la Fed sigue dividida sobre la rapidez con la que debe proceder. Los próximos movimientos dependerán de si la inflación empieza a enfriarse y de si los rendimientos de los bonos más altos ya están aportando parte de la restricción necesaria.
El posicionamiento se mantiene estable mientras la convicción sigue siendo limitada
Tras los datos de la Commodity Futures Trading Commission (CFTC) correspondientes a la semana que finalizó el 6 de octubre, el posicionamiento alcista en USD se mantuvo en líneas generales sin cambios. De hecho, las posiciones largas netas no comerciales aumentaron hasta algo más de 12K contratos, mientras que el cambio en cuatro semanas muestra que siguen casi 5.6K contratos por debajo de su nivel de hace un mes. Así, el sesgo alcista ya no se está deteriorando con fuerza, pero tampoco se ha reconstruido todavía.
Además, el interés abierto subió hasta casi 51.1K contratos. El aumento mucho mayor de la participación en comparación con el posicionamiento neto sugiere una actividad más amplia en los futuros del USD, pero solo compras netas marginales. Esto apunta a un reposicionamiento cauteloso más que a un retorno decisivo de la convicción alcista.
Los datos adicionales mostraron que la exposición especulativa se redujo al 23.51%, con su percentil cayendo a 43.6. El percentil de la posición neta subió ligeramente hasta 49, dejando ambas medidas cerca de niveles históricos neutrales. El posicionamiento en USD sigue siendo netamente largo, pero no está ni saturado ni resulta especialmente favorable desde una perspectiva histórica.
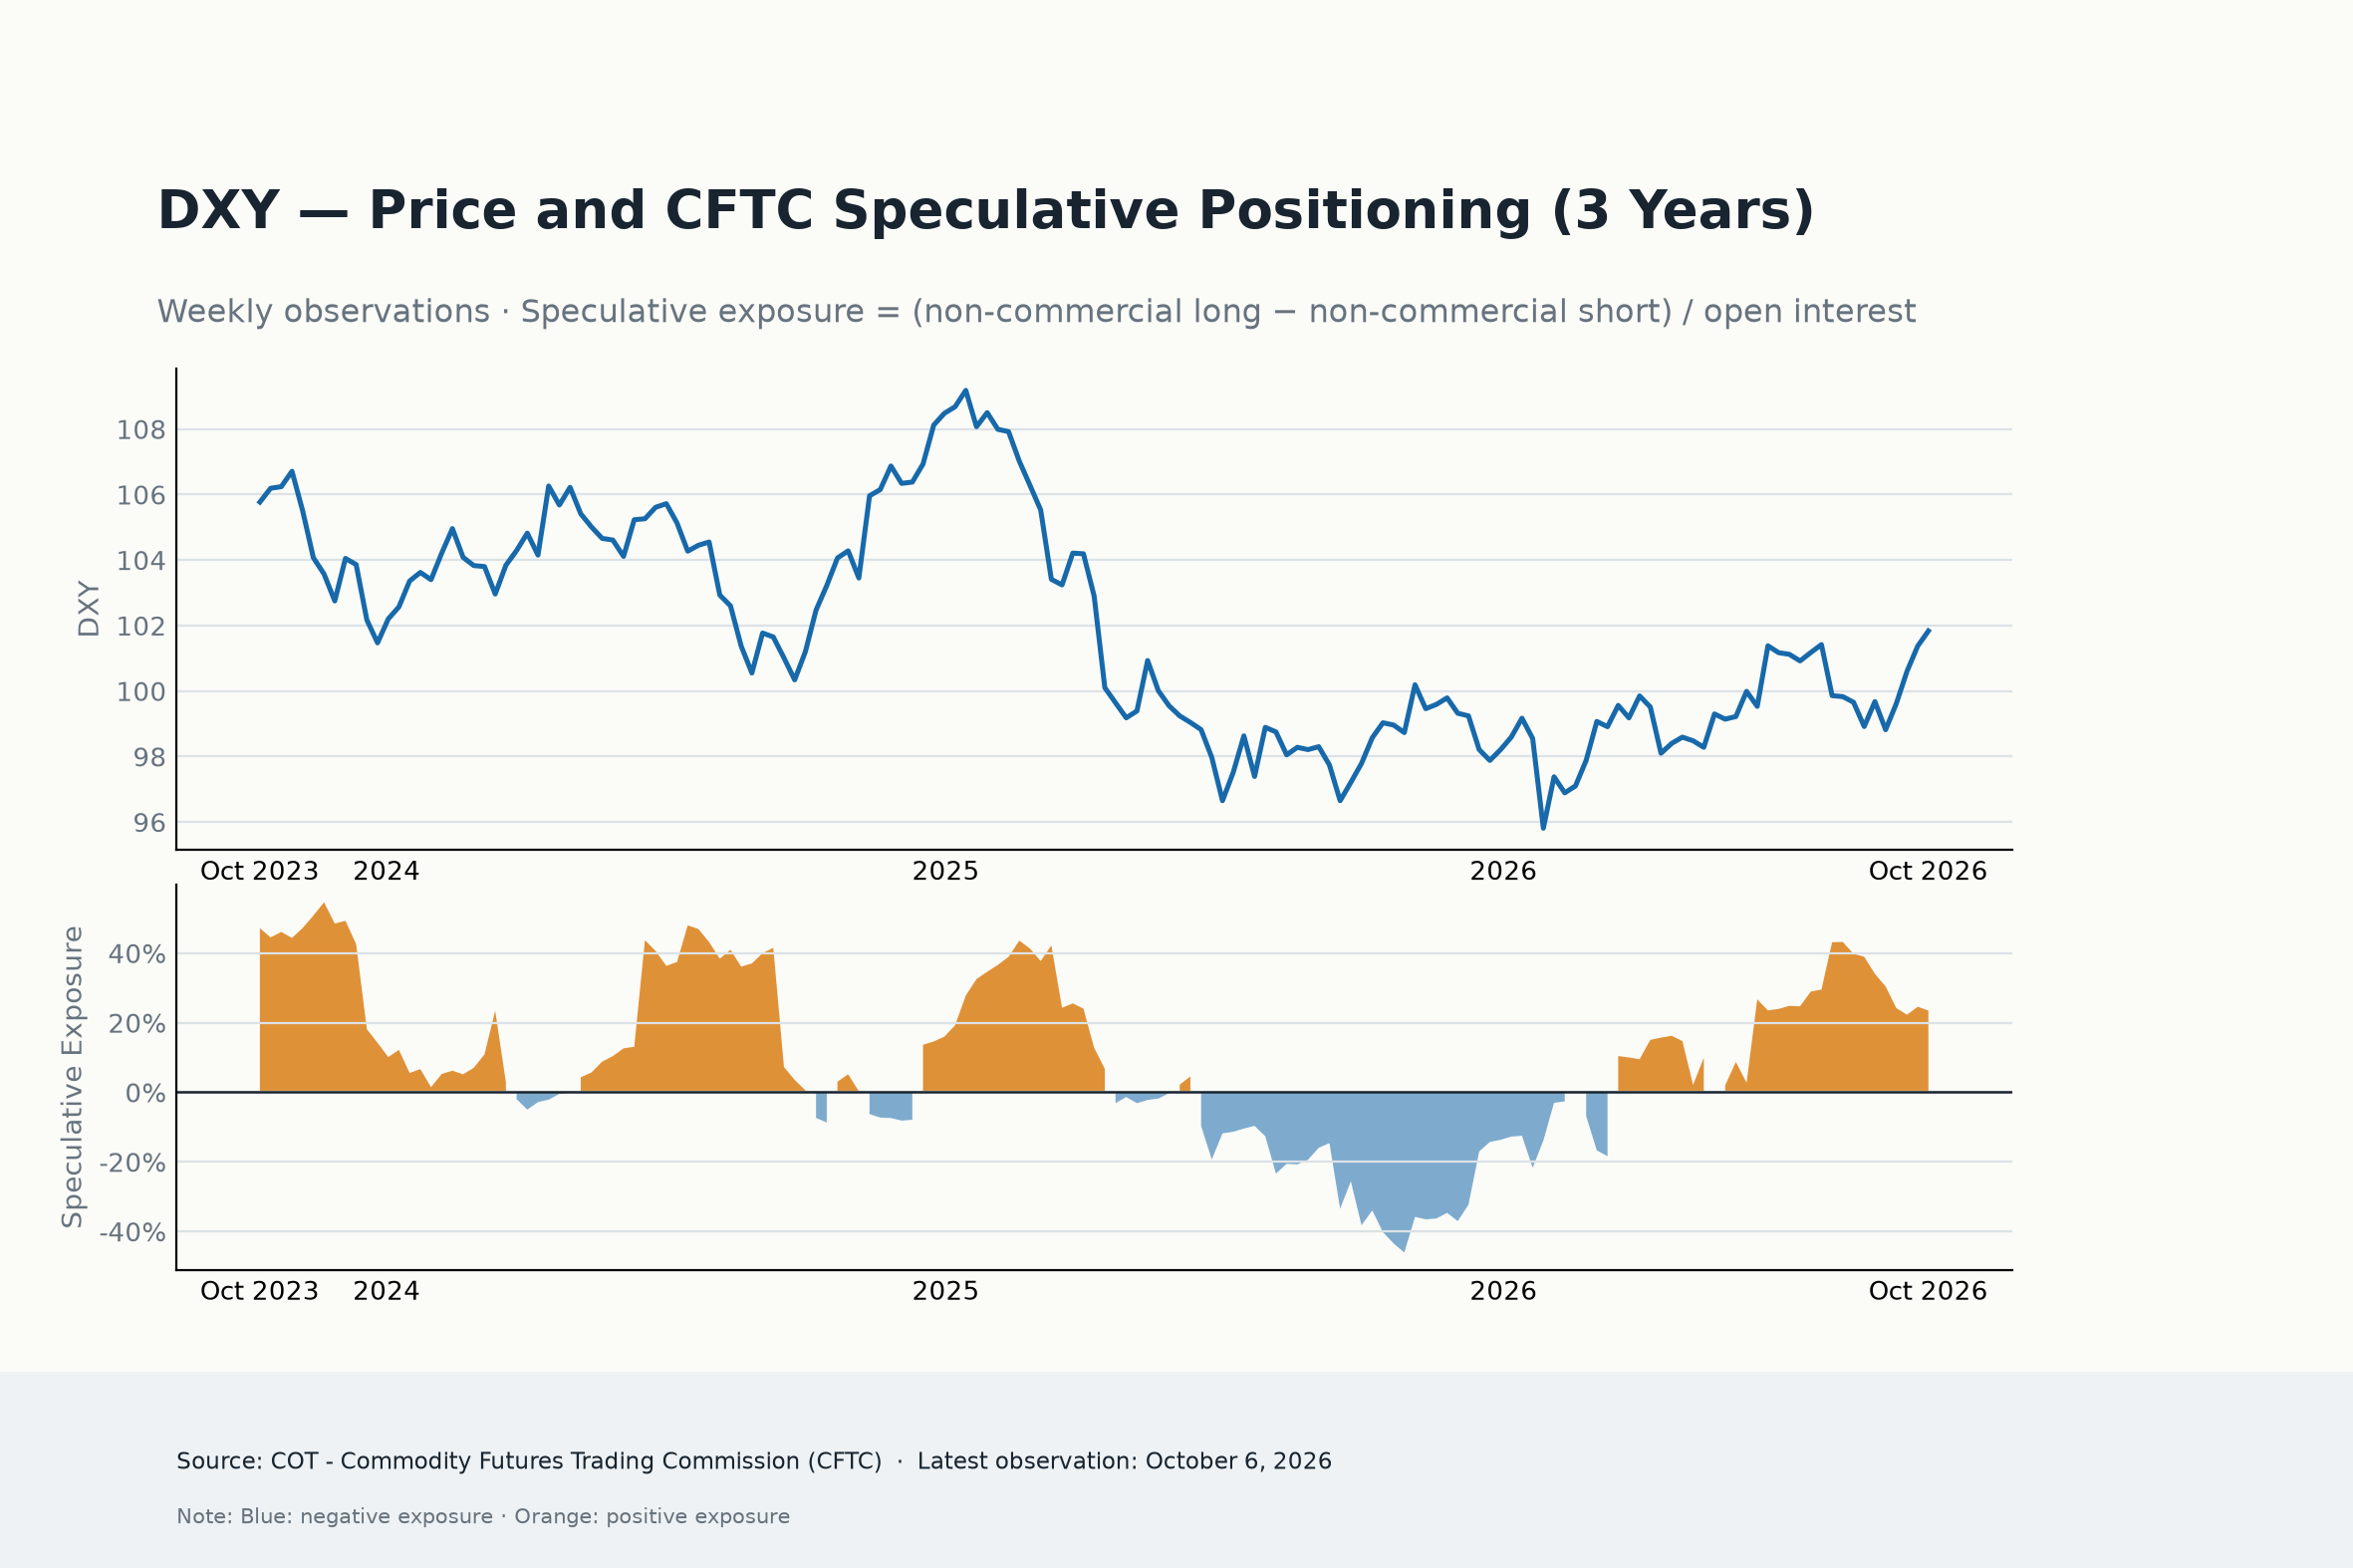
En conjunto, el trasfondo del posicionamiento del Dólar sigue siendo estable pero poco convincente. El mayor interés abierto sugiere que está regresando el interés por la exposición al USD, pero el incremento semanal insignificante y la tendencia negativa en cuatro semanas muestran que los operadores están probando el terreno más que reconstruyendo agresivamente posiciones largas.
Qué sigue para el Dólar estadounidense
La próxima semana se presenta ligera en términos de datos, con solo los indicadores preliminares de la actividad empresarial del mes en curso previstos para aportar algo de entretenimiento a los participantes del mercado.
No se esperan noticias de los funcionarios de la Fed, ya que la Fed entra en su periodo de silencio antes de la reunión del 27-28 de octubre.
Comprar en la caída
El Dólar estadounidense puede haber cedido algo de terreno esta semana, pero poco sugiere que su recuperación haya llegado a su fin. La inflación sigue obstinadamente alta, la Fed sigue inclinándose hacia un mayor endurecimiento y la subida de los precios de la energía difícilmente ayuda.
La cuestión ahora no es si la Fed volverá a subir las tasas, sino cuándo. Esa incertidumbre podría mantener al Dólar en una trayectoria irregular a corto plazo, especialmente mientras los inversores sigan tomando sus referencias de los rendimientos del Tesoro y de los acontecimientos geopolíticos.
También hay algo que merece atención en los datos de posicionamiento. A pesar de las recientes ganancias del Dólar, los inversores especulativos han mostrado poco entusiasmo por reconstruir sus apuestas alcistas. Eso deja margen para nuevas compras si los próximos datos de EE.UU. refuerzan el caso de tasas de interés más altas. Por otro lado, la reticencia de la Fed a comprometerse con un calendario podría hacer que los inversores se lo piensen dos veces antes de perseguir al Dólar al alza.
En cuanto a los techs, un movimiento de vuelta por encima de 102.50 pondría en foco la barrera de 103.00. La superación de ese nivel podría sentar las bases para un avance hacia 104.00 en las próximas semanas. Sin embargo, si la recuperación sigue teniendo dificultades, no puede descartarse un retroceso hacia 101.50, o incluso 101.00.
De cara al cierre del año, seguimos viendo más potencial alcista que bajista para el Dólar, aunque es poco probable que otro rally sostenido llegue sin interrupciones. La inflación, el sesgo de endurecimiento de la Fed y la incertidumbre geopolítica deberían seguir prestando soporte. Una desaceleración significativa de la actividad en EE.UU. o un descenso convincente de la inflación podrían cambiar ese panorama, especialmente si los rendimientos del Tesoro siguen la misma dirección.
Hasta entonces, la reciente debilidad del Dólar parece más una pausa que un cambio de dirección.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.





