EUR/USD Pronóstico Semanal: La demanda persistente del Dólar estadounidense apunta a una prueba de 1.1000
- El conflicto en Oriente Medio sigue siendo el principal motor del mercado.
- El índice de precios al consumidor de Estados Unidos cobra protagonismo tras las Minutas del FOMC.
- El EUR/USD sigue a la defensiva, mientras el interés especulativo apunta a una prueba de 1.1000.
El par EUR/USD mantuvo su ruta bajista, descendiendo por quinta semana consecutiva. El par llegó a cotizar tan bajo como 1.1161 antes de recortar algunas pérdidas y terminar el viernes alrededor de 1.1210. Los mercados financieros volvieron a centrarse en el impulso del Dólar estadounidense (USD) y la aversión al riesgo, mientras los rendimientos de los bonos gubernamentales acaparaban los reflectores al alcanzar máximos de varias décadas.
La aversión al riesgo marca el tono
La demanda de bonos gubernamentales tiene múltiples causas, aunque la aversión al riesgo generalmente aporta el mayor peso. Los inversores buscan cubrirse frente a la incertidumbre, que proviene de la crisis en Oriente Medio y de los consiguientes shocks de inflación y energía. Los gobiernos también tienen que competir con las corporaciones por la financiación, especialmente las que buscan capital para expandir el frenesí de la inteligencia artificial. No está claro cómo terminará todo esto, lo que se suma al impulso de aversión al riesgo que domina los mercados financieros.
Idas y vueltas en Oriente Medio
La crisis del Golfo Pérsico tuvo algunos altibajos en los últimos días. El presidente de Estados Unidos (EE.UU.), Donald Trump, declaró a mediados de semana que no quería llegar a un acuerdo con Irán, y las conversaciones en los mercados se intensificaron ante un posible ataque contra Irán. Las preocupaciones se enfriaron un poco después de que el presidente Trump señalara que no atacará Irán antes de las elecciones de mitad de mandato, previstas para el 3 de noviembre.
Y, por supuesto, eso no es suficiente para el votante estadounidense, que se enfrenta continuamente a unos precios más altos de la gasolina que deterioran el sentimiento de los consumidores. El apoyo público a la guerra ha disminuido, y los republicanos corren el riesgo de perder el control del Congreso a medida que empeora el estado de ánimo.
Mientras tanto, los precios del petróleo crudo siguen muy por encima de los niveles anteriores a la guerra, y el barril se disparó por encima de los 100$ después de que el presidente Trump anunciara su negativa a llegar a un acuerdo con Teherán. Los estadounidenses pagan aproximadamente un 40% más para llenar sus depósitos, a pesar de que el suministro procedente del Golfo se encuentra cerca de los niveles anteriores a la guerra. Alrededor de cuatro de cada diez barriles de petróleo crudo salen ahora de la región sin atravesar el Estrecho de Ormuz, mientras que el tráfico a través de este último ha mejorado significativamente.
Entonces, ¿qué está ocurriendo? Bueno, la respuesta más sencilla son los mayores costes de transporte. Las perturbaciones persistentes en Oriente Medio están obligando a los principales exportadores a recurrir a medios costosos para entregar el petróleo crudo. Estos costes se trasladan a los consumidores.
Reserva Federal de línea dura
Además, EE.UU. publicó el Índice de Gerentes de Compras (PMI) de servicios del ISM de septiembre, que descendió a 54.9 desde los 55.4 anteriores, incumpliendo también la expectativa de 55. El informe muestra que las presiones inflacionarias siguen siendo elevadas, ya que el Índice de Precios Pagados subió ligeramente hasta 74 desde 72.6 en agosto. El informe, pese a ser ligeramente desalentador, no afectó a la fortaleza dominante del USD.
Asimismo, el Comité Federal de Mercado Abierto (FOMC) publicó las Minutas de su reunión de septiembre. El documento mostró que todos los miembros con derecho a voto apoyaron la subida de tipos de 25 puntos básicos (pb), mientras mantenían una postura de línea dura, ya que la mayoría de los miembros consideró que otra subida probablemente sería apropiada antes de finales de año. Los funcionarios siguen preocupados por la elevada inflación, aunque parecen tener más confianza en el mercado laboral, al considerar que se encuentra cerca del pleno empleo.
Europa se mantiene a flote
Las razones detrás de la debilidad del Euro parecen menos claras. Aun así, la agitación política forma parte de la lista. Las protestas se extienden por Francia y España en medio del malestar por la vivienda, la situación fiscal y la educación. El repunte global de los precios de la energía debido al conflicto en Oriente Medio también está afectando al Viejo Continente, junto con la situación migratoria.
La extrema derecha gana terreno de cara a las elecciones francesas del próximo año, mientras que el primer ministro español, Pedro Sánchez, disolvió el Parlamento y convocó elecciones anticipadas. Además, el canciller alemán Friedrich Merz se enfrenta a niveles récord de desaprobación, lo que también se traduce en un auge de los partidos de derecha.
Las tensiones políticas desvían la atención de la economía, que de todos modos apenas se mantiene a flote. A pesar de la decisión anticipada del Banco Central Europeo (BCE) de endurecer la política monetaria, la inflación se mantiene muy por encima del objetivo del 2% del banco central. El progreso económico sigue siendo tibio y, aunque una recesión está descartada, la situación dista mucho de ser óptima. Como resultado, el atractivo del EUR es prácticamente nulo.
Lo próximo en la agenda
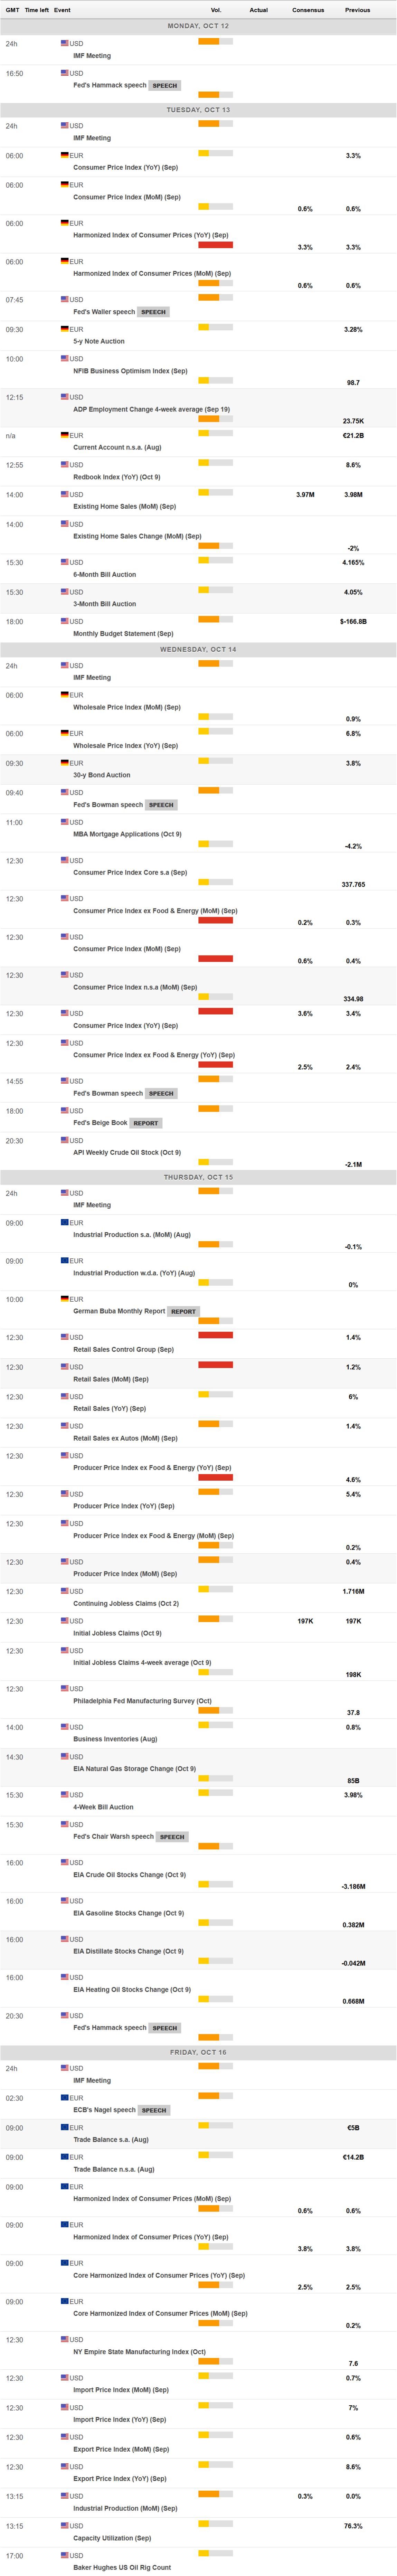
Durante los próximos días, en cuanto a datos, la atención se centrará en la inflación. Alemania publicará el martes la estimación final del Índice Armonizado de Precios al Consumo (IAPC) de septiembre, mientras que EE.UU. publicará el miércoles los datos del Índice de Precios al Consumo (IPC) del mismo mes. Las cifras de ventas minoristas y del Índice de Precios de Producción (IPP) de septiembre de EE.UU. se publicarán el jueves, mientras que el IAPC de la Eurozona está programado para el viernes.
Los inversores también estarán atentos a las próximas elecciones estadounidenses y a la evolución de las probabilidades. Y, por supuesto, los precios del petróleo seguirán dictando el sentimiento del mercado.
Perspectivas técnicas del EUR/USD:
En el gráfico diario, el EUR/USD prolonga su fase bajista, ya que el precio al contado se mantiene decisivamente por debajo de las medias móviles simples (SMA) de 20, 100 y 200 días, agrupadas entre 1.1361 y 1.1596. Esta alineación de las SMA de corto y largo plazo por encima del precio sugiere una presión bajista persistente. El indicador Momentum se mantiene negativo, aunque sin dirección, mientras que el indicador del Índice de Fuerza Relativa (RSI) gira a la baja alrededor de 25, reflejando la tendencia bajista predominante en lugar de sugerir un agotamiento de las ventas.
Los marcos temporales más amplios también respaldan el escenario bajista. En el gráfico semanal, el EUR/USD se sitúa por debajo de la SMA de 100 semanas en 1.1364 y de la SMA de 20 semanas en 1.1486, mientras que se mantiene solo modestamente por encima de la SMA de 200 semanas en 1.1099. El mismo gráfico muestra que el indicador RSI apunta a la baja alrededor de 34, y que el Momentum gana tracción bajista por debajo de su línea media, reforzando la idea de nuevos mínimos por delante.
Al alza, la resistencia inicial surge en la SMA de 20 días cerca de 1.1361, que converge con la SMA de 100 semanas un par de pips por encima, convirtiendo la zona en un punto de venta interesante si la recogida de beneficios impulsa al par al alza. Nuevas ganancias podrían llevar al par a la región de 1.1470, una fuerte zona estática. A la baja, el soporte inmediato está alineado con el área actual del mercado en torno a 1.1190, antes del suelo estructural más significativo en la SMA de 200 semanas cerca de 1.1099; un cierre semanal por debajo de este último nivel abriría la puerta a una extensión bajista más profunda hacia el umbral psicológico de 1.1000.
(El análisis técnico de esta historia se redactó con la ayuda de una herramienta de IA. Más información.)
Autor

Valeria Bednarik
FXStreet
Valeria Bednarik ha estado activa en los mercados financieros desde el año 2003, especializada en el Mercado Internacional de Divisas. Se graduó en la Universidad Católica del Salvador, en Argentina, centrándose en gestión de costes e impuestos.