¿Realmente ha escapado el Bitcoin de las fuerzas macroeconómicas contra las que fue creado?

Hace más de 17 años, Satoshi Nakamoto diseñó Bitcoin (BTC) tras una crisis financiera global como una alternativa al sistema monetario mundial, fuera del control de los bancos centrales, los gobiernos y los intermediarios tradicionales. Esto plantea una pregunta clave: ¿se ha vuelto realmente Bitcoin independiente de las fuerzas macroeconómicas a las que fue creado para desafiar?
Casi dos décadas después de su creación, el precio del Bitcoin sigue siendo sensible a las mismas variables que impulsan a los activos de riesgo tradicionales —tasas de interés, rendimientos de los bonos del Tesoro de EE.UU., expectativas de inflación, el Dólar estadounidense (USD) y la liquidez global.
Durante los primeros días de octubre, la principal criptomoneda cayó desde por encima de los 86.000$ hacia los 81.000$ tras la interrupción de las negociaciones entre EE.UU. e Irán y una postura de línea dura en las actas de la reunión de septiembre de la Reserva Federal (Fed). El movimiento coincidió con un aumento de los precios del petróleo y de los rendimientos del Tesoro. El petróleo crudo Brent subió por encima de los 103$, mientras que el rendimiento del bono del Tesoro a 10 años alcanzó un máximo de varias décadas por encima del 5.3%, con la correlación especialmente pronunciada el jueves.
Poco después, el presidente de EE.UU., Donald Trump, anunció que EE.UU. no atacará Irán "en ningún momento antes" de las elecciones de mitad de mandato estadounidenses del 3 de noviembre, aliviando algunas preocupaciones geopolíticas a corto plazo. El BTC se recuperó brevemente tras el anuncio, subiendo hacia los 83.000$.
Si nos remontamos a agosto, Bitcoin ha ganado más del 30% a pesar de un aumento de 60 puntos básicos en los rendimientos. Aunque esto parece contradictorio a primera vista, esas ganancias se han visto impulsadas en parte por una intervención del Departamento del Tesoro de EE.UU., que duplicó su operación de recompra de bonos hasta al menos 4.000 millones de dólares para deuda con vencimientos de 10 a 30 años.
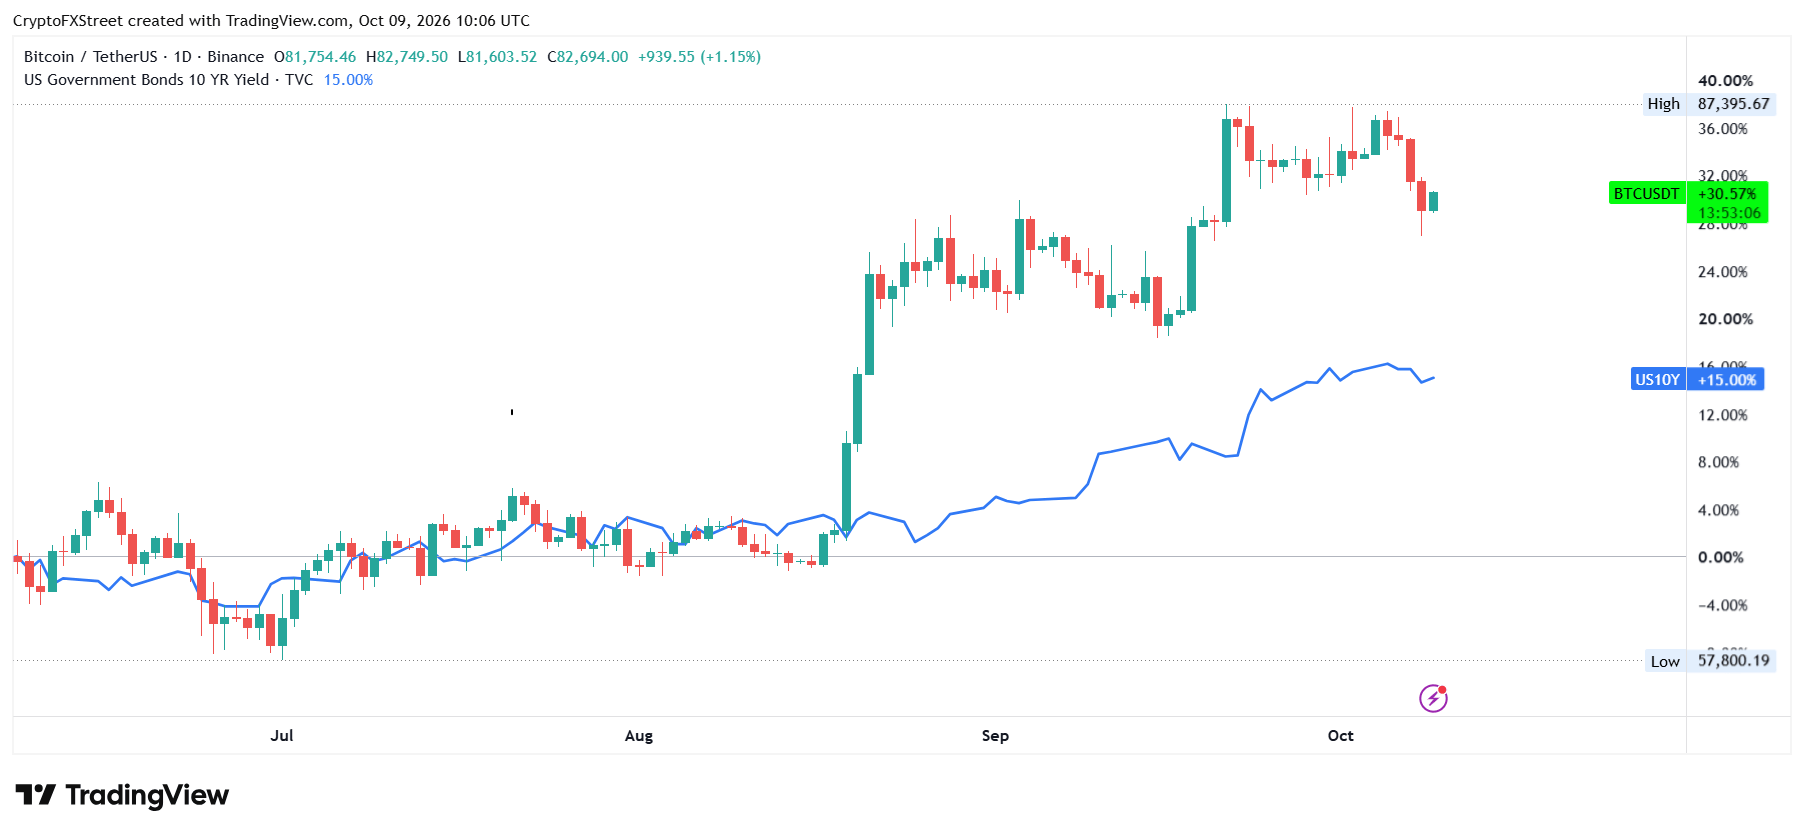
Pero ¿qué nos dice esto sobre la relación de Bitcoin con el entorno macroeconómico general?
Cómo afectan los rendimientos del Tesoro estadounidense y los precios del petróleo al Bitcoin
La relación entre Bitcoin, los rendimientos del Tesoro estadounidense y los precios del petróleo no es directa.
El aumento de los precios del petróleo incrementa el coste de la energía, el transporte y la producción, lo que podría mantener elevada la inflación. Esto dificulta que la Reserva Federal flexibilice la política monetaria, especialmente cuando la inflación se mantiene por encima de su objetivo.
En consecuencia, los mercados pueden comenzar a descontar tasas de interés más altas, impulsando los rendimientos del Tesoro al alza, ya que los inversores exigen una mayor compensación por los riesgos de inflación y por mantener deuda pública con vencimientos más largos.
A diferencia de los bonos, Bitcoin no genera un rendimiento convencional en efectivo. Cuando suben los rendimientos del Tesoro, los inversores tienen acceso a mayores retornos procedentes de activos relativamente más seguros, lo que aumenta el coste de oportunidad de mantener la principal criptomoneda. Los rendimientos más altos también pueden hacer que los activos especulativos resulten menos atractivos, ya que los inversores exigen mayores retornos antes de comprometer capital en inversiones más arriesgadas.
Sin embargo, la dirección de los rendimientos por sí sola no cuenta toda la historia. El aumento de los rendimientos impulsado por un crecimiento económico más sólido puede tener un efecto diferente al de aquel provocado por presiones inflacionarias, preocupaciones fiscales o mayores primas por plazo.
El entorno actual es especialmente desafiante porque el aumento de los precios del petróleo está alimentando las preocupaciones por la inflación, mientras que los rendimientos más altos endurecen las condiciones financieras. Las actas de la reunión de septiembre de la Fed también identificaron los precios del petróleo como un factor importante del aumento de la compensación por inflación a corto plazo.
La adopción institucional ha vinculado más estrechamente a Bitcoin con las finanzas tradicionales
No me malinterpreten. La adopción institucional ha sido uno de los mayores avances de Bitcoin en los últimos años. Sin embargo, la misma integración que atrae más capital al mercado también expone a Bitcoin a las decisiones tradicionales de asignación de carteras.
Los fondos cotizados (ETFs) de Bitcoin al contado, los futuros del CME y las tesorerías corporativas de Bitcoin han creado canales adicionales a través de los cuales el capital institucional entra y sale del mercado.
Cuando suben los rendimientos y las acciones se ven sometidas a presión, los inversores institucionales pueden reequilibrar sus carteras, reducir el apalancamiento o aumentar sus asignaciones de efectivo, y la exposición a Bitcoin puede formar parte de esos ajustes.
Los flujos recientes de los ETFs ilustran esta presión. Los ETFs de BTC al contado en EE.UU. registraron salidas netas de más de 731 millones de dólares durante los últimos dos días, y sus flujos de siete días se volvieron negativos, según los datos de SoSoValue.
Los futuros del CME añaden otra capa a esta relación. Los operadores institucionales utilizan estos contratos para cubrir su exposición, gestionar el apalancamiento e implementar operaciones de base. Las primas del CME se han comprimido durante las últimas dos semanas a medida que la recuperación del Bitcoin se ralentizaba. Esto muestra que, cuando aumentan los costes de financiación o se deteriora la rentabilidad de estas operaciones, las posiciones pueden reducirse, añadiendo presión al mercado.
La distinción importante es que el aumento de los rendimientos no desencadena automáticamente ventas de Bitcoin. Más bien, puede crear las condiciones en las que el reequilibrio de carteras, la cobertura y la reducción del apetito por el riesgo se refuerzan mutuamente.
La relación del Bitcoin con las acciones durante los periodos de tensión del mercado también aporta más pruebas.
La actualización del mercado del 5 de octubre de Wintermute señaló que la correlación del BTC con el S&P 500 estaba aumentando de nuevo. La firma argumentó que, durante los regímenes de alta correlación, Bitcoin se comporta como una versión de beta alta del S&P 500, con tendencia a caer junto con las acciones sin participar en la misma medida en las posteriores recuperaciones.
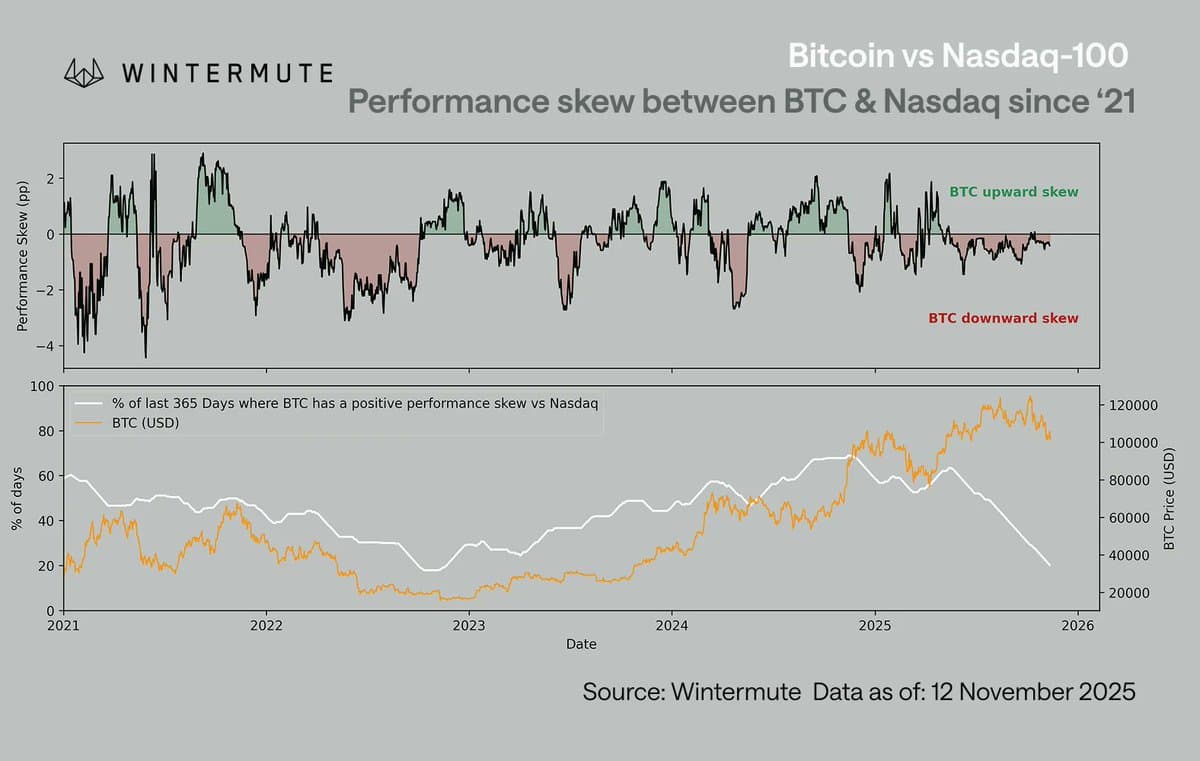
El movimiento muestra que el precio del Bitcoin está cada vez más influido por inversores que también poseen acciones tecnológicas y otros activos de crecimiento.
Por tanto, la escasez del Bitcoin no evita que se venda durante un evento generalizado de aversión al riesgo.
¿Ha dejado Bitcoin atrás la macroeconomía?
Arthur Hayes, cofundador del cerrado intercambio de criptomonedas BitMEX, ha argumentado que el aumento de los rendimientos de los bonos del Tesoro podría acabar beneficiando al Bitcoin si expone el estrés fiscal y obliga a los responsables de las políticas a ampliar la creación de dinero. Según esta tesis, el aumento de los costes de endeudamiento encarece el servicio de la deuda pública, incrementando la presión para una intervención monetaria que, en última instancia, podría debilitar las monedas fíat. Tal movimiento favorece a activos de riesgo como el Bitcoin, cuyo precio se expresa en Dólares estadounidenses.
Sin embargo, el momento y el mecanismo de transmisión son importantes. Cuando los rendimientos suben porque los inversores anticipan estrés fiscal y una eventual expansión monetaria, el argumento de la escasez del Bitcoin puede resultar más atractivo.
Pero cuando la inflación está impulsada por un shock del Petróleo y los bancos centrales responden manteniendo unas condiciones financieras restrictivas, el efecto inmediato sobre el Bitcoin puede ser el contrario. Al endurecerse la liquidez, el Dólar estadounidense puede fortalecerse y el Bitcoin puede caer junto con las acciones tecnológicas.
La distinción se encuentra entre una inflación que acaba provocando una expansión monetaria y una inflación que inicialmente obliga a aplicar una política monetaria más restrictiva. El Bitcoin puede beneficiarse de la primera, mientras tiene dificultades bajo la segunda.
Esto también ayuda a explicar por qué el BTC puede subir pese al aumento de los rendimientos, como ocurrió en agosto, sin demostrar necesariamente que se haya vuelto independiente de las condiciones macroeconómicas, ya que las recompras de bonos del Tesoro y otros acontecimientos relacionados con la liquidez pueden compensar parte de la presión derivada del aumento de los rendimientos.
Los datos sugieren que los fundamentos del Bitcoin impulsan la demanda, pero el contexto macroeconómico determina el entorno en el que opera esa demanda.
¿Qué deberían vigilar los inversores a continuación?
Por ahora, las variables clave siguen siendo los rendimientos de los bonos del Tesoro estadounidense, los precios del Petróleo, el Dólar estadounidense y las perspectivas de la Fed.
Los rendimientos de los bonos del Tesoro a corto y largo plazo ayudan a indicar el coste de oportunidad de mantener Bitcoin, el crudo Brent ayudará a determinar si la inflación impulsada por la energía sigue siendo motivo de preocupación, mientras que el Dólar estadounidense y las perspectivas de la Fed ayudarán a mostrar si las condiciones financieras se están endureciendo aún más.
Los flujos de los ETF de BTC son otro factor clave. Una recuperación sostenida de las entradas podría indicar que la demanda institucional está absorbiendo la presión vendedora relacionada con la macroeconomía. Por el contrario, unas salidas persistentes sugerirían que los inversores siguen siendo cautelosos.
Hasta que la demanda marginal de Bitcoin sea menos sensible a las condiciones financieras tradicionales, el aumento de los rendimientos, la inflación geopolítica impulsada por el Petróleo y los cambios en la liquidez mundial seguirán influyendo en su precio.
Bitcoin puede ofrecer una alternativa al sistema monetario, pero ese sistema ha seguido siendo una influencia clave a la hora de determinar lo que los inversores están dispuestos a pagar por él.
Autor

Michael Ebiekutan
FXStreet
Con una profunda pasión por la tecnología web3, ha colaborado con marcas líderes de la industria como Mara, ITAK y FXStreet en la entrega de informes innovadores sobre el potencial transformador de la web3 en diversos sectores.