El rebote del Oro gana tracción, pero aún no logra romper al alza
- El análisis de flujos de Simon White sugirió que parte del auge de los semiconductores fue financiado por dinero que salió del Oro y Bitcoin, creando las condiciones para una reversión parcial una vez que los chips se debilitaron.
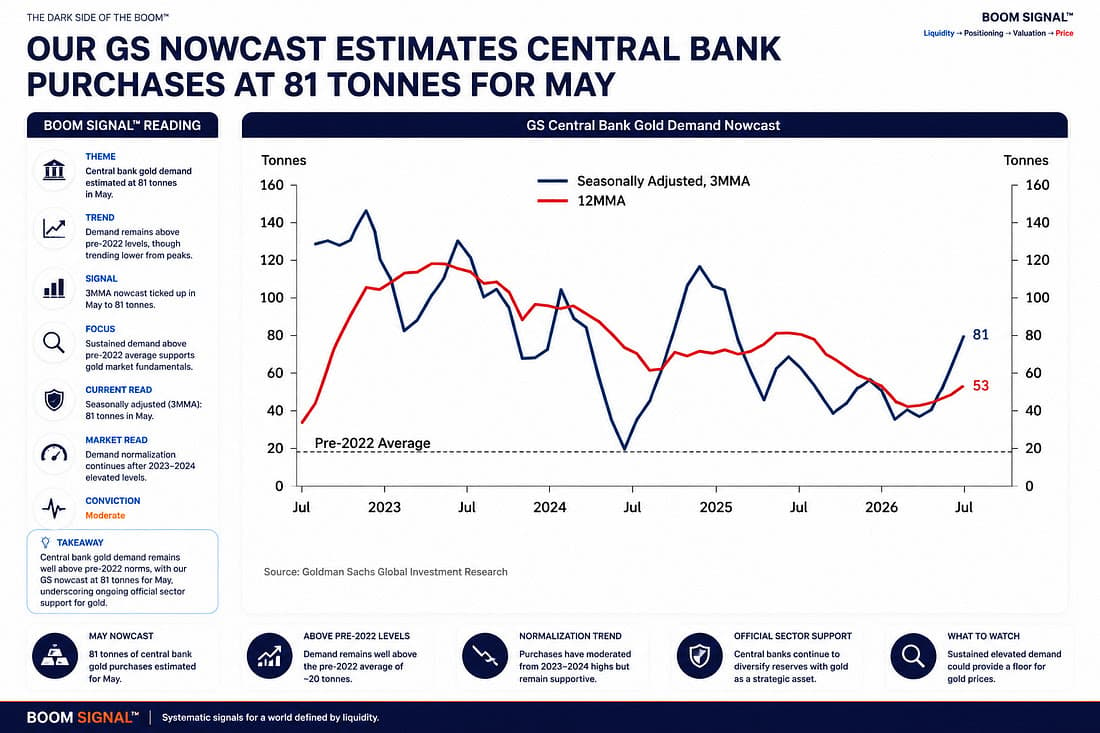
- La tesis de Goldman sobre los bancos centrales ayuda a explicar por qué el Oro mantuvo un piso estructural a pesar de los mayores rendimientos reales, un dólar más fuerte y la incertidumbre de la Fed.
- El rebote refleja tanto el retorno de capital privado como la demanda continua del sector oficial.
- El Oro ha superado varios niveles menores de resistencia, pero el techo técnico principal permanece intacto.
- El mercado ha pasado de vulnerable a constructivo, aunque una ruptura confirmada aún requiere una acción de precio más fuerte y flujos de inversión más amplios.
El rebote ha encontrado su base
Quiero volver a dos pronósticos anteriores que han envejecido bastante bien, al menos desde que se lanzó el llamado a la acción.
Espero que hayan seguido el dinero
El primero vino del estratega macro de Bloomberg, Simon White, quien argumentó que parte del dinero que impulsaba el auge de los semiconductores podría haberse extraído del Oro y Bitcoin. El segundo vino de Goldman Sachs, cuyo equipo de materias primas sostuvo que la demanda persistente de los bancos centrales estaba colocando un piso estructural bajo el metal precioso, incluso cuando mayores rendimientos reales, un dólar más firme y la renovada incertidumbre de la Fed pesaban sobre el mercado.
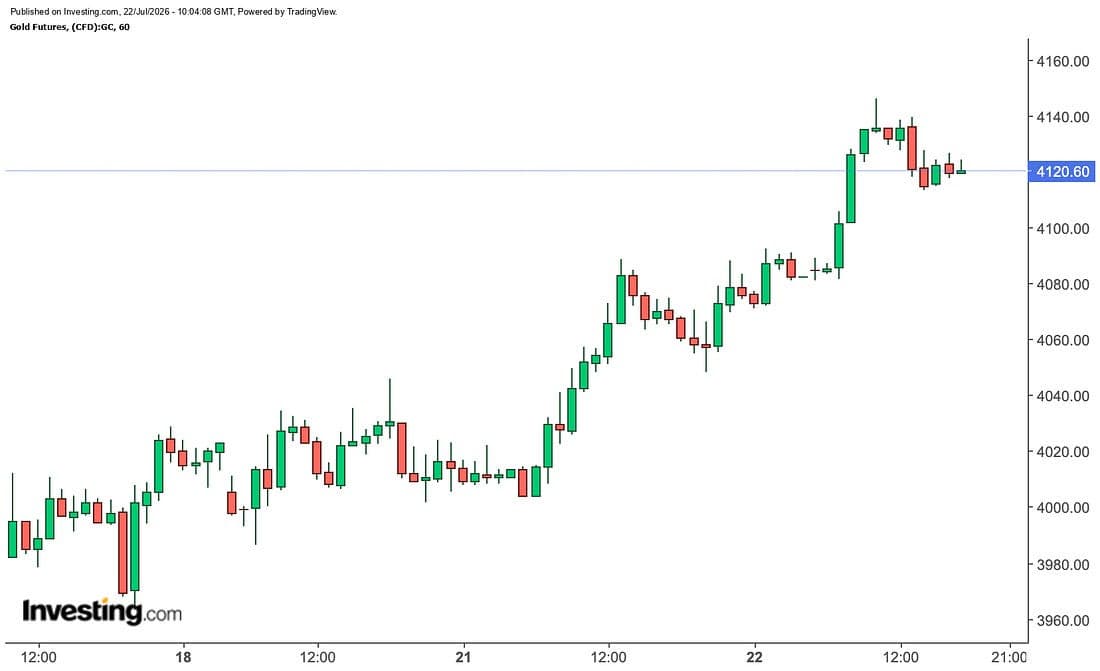
Desde entonces, el Oro ha rebotado, pero todavía considero el movimiento como un rebote más que una ruptura confirmada. El mercado ha superado algunos niveles menores de resistencia y ha reparado parte del daño técnico, pero las barreras mayores permanecen intactas. El tono ha mejorado, pero el precio no ha hecho lo suficiente para declarar que la próxima gran etapa ya está en marcha.
Buen rebote
El argumento de flujos de White fue útil porque miró más allá de las explicaciones habituales para la debilidad del Oro. En lugar de tratar el auge de los semiconductores como un evento aislado, sugirió que parte de su liquidez podría haber venido de inversores vendiendo ganadores previos para financiar la carrera hacia los chips.
Eso tenía sentido en ese momento. El Oro había perdido impulso, Bitcoin se había enfriado y los semiconductores parecían ofrecer la exposición más limpia a la expansión de la IA. El capital se movió hacia el rincón más brillante del mercado, como suele ocurrir cuando crecimiento, impulso y narrativa apuntan en la misma dirección.
Pero una vez que la operación con chips comenzó a debilitarse, el flujo podría funcionar en sentido inverso.
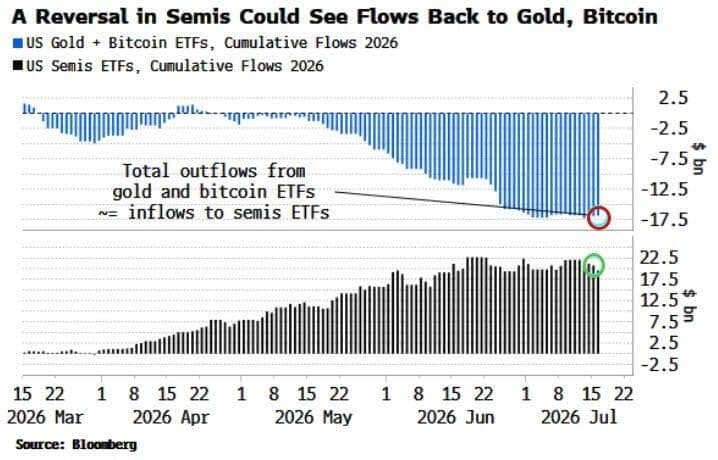
Los inversores que habían vendido Oro para financiar la exposición a semiconductores de repente tenían un activo debilitándose mientras veían que el metal precioso comenzaba a estabilizarse. Eso no garantizaba un viaje directo de ida y vuelta, pero creó las condiciones para que al menos parte del dinero regresara.
El punto importante es que el rebote del Oro no fue impulsado solo por la caída de los rendimientos, la ansiedad geopolítica o un cambio en las expectativas de la Fed. También fue ayudado por el deshacer de un cambio previo de liquidez que había movido capital fuera de coberturas macro y hacia la parte más estrecha del mercado de renta variable.
El trabajo de Goldman explicó por qué el Oro pudo absorber esa presión sin sufrir una ruptura estructural más profunda.
Según Goldman Sachs Global Investment Research, los bancos centrales compraron un estimado de 81 toneladas de Oro en mayo, con un ritmo ajustado estacionalmente de tres meses de 67 toneladas por mes, casi cuatro veces el promedio previo a 2022. China fue el comprador identificable más grande, reforzando la visión de que la demanda del sector oficial sigue siendo parte de un proceso más amplio de diversificación de reservas en lugar de una respuesta pasajera a la debilidad del precio.
Esa distinción importa porque los bancos centrales operan con un reloj muy diferente al de los inversores en ETFs, fondos macro y operadores apalancados de futuros.
No intentan adelantarse a la próxima cifra de inflación ni operar el próximo movimiento en los rendimientos reales. Compran Oro porque el sistema de reservas parece más expuesto políticamente, más fragmentado y más dependiente de la confianza que antes.
El congelamiento de las reservas de Rusia en 2022 cambió el cálculo. Los gestores de reservas recordaron que los activos extranjeros pueden conllevar condiciones políticas además de retornos financieros, y que la diversificación ya no es simplemente una cuestión de repartir el riesgo entre divisas. También se trata de mantener parte del balance nacional fuera del alcance de otro gobierno.
El Oro cumple con ese requisito a la perfección. No conlleva riesgo de emisor extranjero, ni promesa de contraparte y, una vez mantenido a nivel doméstico, queda fuera de gran parte de la maquinaria de sanciones que ahora acecha al sistema de reservas.
Esa demanda estructural es la base de la previsión de Goldman de 4.900$/onza para finales de 2026. El objetivo llama la atención, pero el asunto más importante para los operadores es cómo la compra oficial cambia el comportamiento de las correcciones.
Un dólar más fuerte y rendimientos reales más altos aún pueden empujar el precio del Oro a la baja. La venta de ETF aún puede acelerar un retroceso y las posiciones apalancadas aún pueden ser forzadas a salir. Pero ahora el mercado parece tener un gran comprador debajo que es mucho menos sensible a los movimientos de precios a corto plazo.
La Fed controla el clima. Los bancos centrales se están posicionando para el entorno.
Ahí es donde se encuentran las dos llamadas anteriores.
White identificó una posible fuente de retorno de capital privado a medida que la operación en semiconductores se debilitaba. Goldman identificó la demanda paciente del sector oficial que ya está debajo del mercado. Uno ayudó a explicar por qué el dinero podría volver al Oro, mientras que el otro ayudó a explicar por qué la corrección nunca perdió completamente su base.
Eso hizo que el rebote valiera la pena seguirlo.
Aun así, no exageraría lo que el gráfico ha logrado.
El Oro ha pasado de estar técnicamente vulnerable a ser técnicamente constructivo. El impulso ha mejorado, se han superado varios niveles menores de resistencia y el mercado ha demostrado que puede absorber la presión renovada del dólar y las tasas sin desmoronarse inmediatamente.
Pero el techo técnico principal de la media móvil de 200 días sigue en su lugar. (4.505$–4.510$/onza)
Hasta que ese nivel ceda de manera decisiva, el movimiento debe seguir considerándose una recuperación en lugar de una reanudación limpia de la tendencia alcista más amplia. El mercado ha vuelto a la carretera, pero aún no ha cruzado el paso montañoso.
Para que la siguiente etapa sea más convincente, el Oro necesitará un seguimiento más fuerte del precio y un apoyo más amplio de los flujos. Una ruptura por encima de la zona de resistencia principal sería el primer requisito. Un trasfondo de rendimientos reales más estable, un dólar más débil y una demanda renovada de ETF añadirían más peso.
La compra continua de los bancos centrales sigue siendo esencial, pero la demanda oficial por sí sola puede no ser suficiente para impulsar una aceleración sostenida. Los bancos centrales pueden proporcionar la base; los inversores privados suelen construir el siguiente piso.
La desinversión en semiconductores puede seguir ayudando. Si los inversores continúan reduciendo la exposición saturada a la IA, el Oro sigue siendo uno de los lugares más obvios para que el capital regrese, particularmente porque su caso de inversión no depende de otra ronda de gastos de capital heroicos, una ejecución impecable de ganancias o una liquidez permanentemente generosa.
Eso no significa que cada salida del mercado de chips encuentre su camino hacia el lingote. Los mercados nunca son tan ordenados. Simplemente significa que el Oro está compitiendo nuevamente por capital en un momento en que una de las operaciones más saturadas del mercado está perdiendo su dominio.
Por ahora, las llamadas anteriores parecen acertadas.
El análisis de flujos de Simon White ayudó a identificar por qué el Oro podría beneficiarse de una reversión en el liderazgo de los semiconductores. El trabajo de Goldman sobre los bancos centrales ayudó a explicar por qué el mercado mantuvo una base firme debajo de las ventas.
Afortunadamente, seguí ambos.
El rebote ha sido real, los cimientos han mejorado y el mercado merece más respeto que hace una semana.
Pero el trabajo técnico más amplio sigue sin terminar.
El Oro ha encontrado su estabilidad.
Aún no se ha liberado.
Autor

Stephen Innes
SPI Asset Management
Con más de 25 años de experiencia, Stephen tiene un profundo conocimiento de los mercados de divisas asiáticos y del G10, así como de los mercados de metales preciosos y petróleo.