El PCE enfría las expectativas de subida de tipos en octubre, las acciones se recuperan de cara al cierre de trimestre
La medida de inflación preferida por la Fed mostró que la inflación se mantuvo estable en agosto, con el PCE subyacente subiendo a una tasa anual del 3%, por debajo del 3.3% esperado por los economistas. El crecimiento mensual del PCE también fue moderado, del 0.2%, e incluso el PCE general fue inferior a lo esperado al subir a una tasa anual del 3.4%, por debajo del 3.7% anticipado.
Las apuestas a una subida de tipos de la Fed en octubre se recortan
La reacción inmediata del mercado a estos datos ha sido un Dólar más débil y una caída de los rendimientos del Tesoro. El rendimiento a 2 años cayó 4 pb tras estos datos. Las expectativas de una subida de tipos de la Fed en octubre han descendido con fuerza. El mercado ahora ve una probabilidad del 37% de una subida por parte de la Fed el próximo mes, frente al 70% de la semana pasada.
Los efectos de segunda ronda de los precios de la energía están contenidos por ahora
Los datos del PCE de agosto parecen bastante antiguos ahora mismo, desde entonces hemos visto los precios del diésel en el Reino Unido y EE.UU. alcanzar máximos históricos, y las presiones inflacionarias se intensificaron en septiembre. Sin embargo, estos datos sí sugieren que los efectos de segunda ronda del repunte de los precios de la energía podrían no estar trasladándose al consumidor tan rápido como algunos esperaban.
Estos datos están permitiendo que los bonos tengan una pequeña recuperación antes del cierre trimestral, tras unos meses volátiles para los bonos soberanos. El Dólar también está bajo presión y se muestra débil de forma generalizada. La revisión al alza del PIB del segundo trimestre en el Reino Unido, superior a lo esperado, ha impulsado a la Libra, y tras los datos del PCE, el GBP/USD intenta recuperar el nivel de 1.33.
¿Puede el S&P 500 lograr una ganancia en septiembre?
Estos datos también han impulsado los futuros bursátiles en EE.UU., que ahora apuntan a una apertura positiva más tarde hoy. Si esta ganancia se mantiene, entonces la subida del S&P 500 podría borrar la pérdida del índice hasta ahora en septiembre.
La atención se desplaza de la geopolítica a los datos macroeconómicos
Aunque los precios del petróleo están subiendo hoy, y el contrato continuo del petróleo crudo Brent avanza un 1%, cotizando por encima de 97.70$ por barril, la atención está puesta en los datos macroeconómicos y no en la geopolítica, y creemos que los datos económicos tendrán el mayor impacto en los movimientos del mercado en los próximos días.
Los operadores e inversores han perdido la esperanza de una solución diplomática al conflicto en Oriente Medio a corto plazo. Aunque el precio del petróleo y la geopolítica importan para la Fed, en realidad lo que más le preocupa es el traslado a los precios al consumo. Por ahora, eso parece estar contenido, lo que podría mantener a la Fed sin cambios en su reunión de octubre, aunque todavía hay cerca de un 60% de probabilidad de una subida en diciembre.
De cara al NFP
El impacto de los datos del PCE podría ser de corta duración, ya que el informe de nóminas de septiembre se publicará el viernes. La lectura del ADP mostró un repunte en la contratación del sector privado de 36.000 en agosto a 90.000 en septiembre, mientras que el mercado esperaba una lectura de 70.000. Sin embargo, no existe una correlación real entre el ADP y las nóminas, por lo que es probable que los mercados financieros y los inversores sigan sensibles a los datos del viernes, y la reacción del mercado podría ser volátil.
El S&P 500, ¿puede lograr una ganancia mensual?
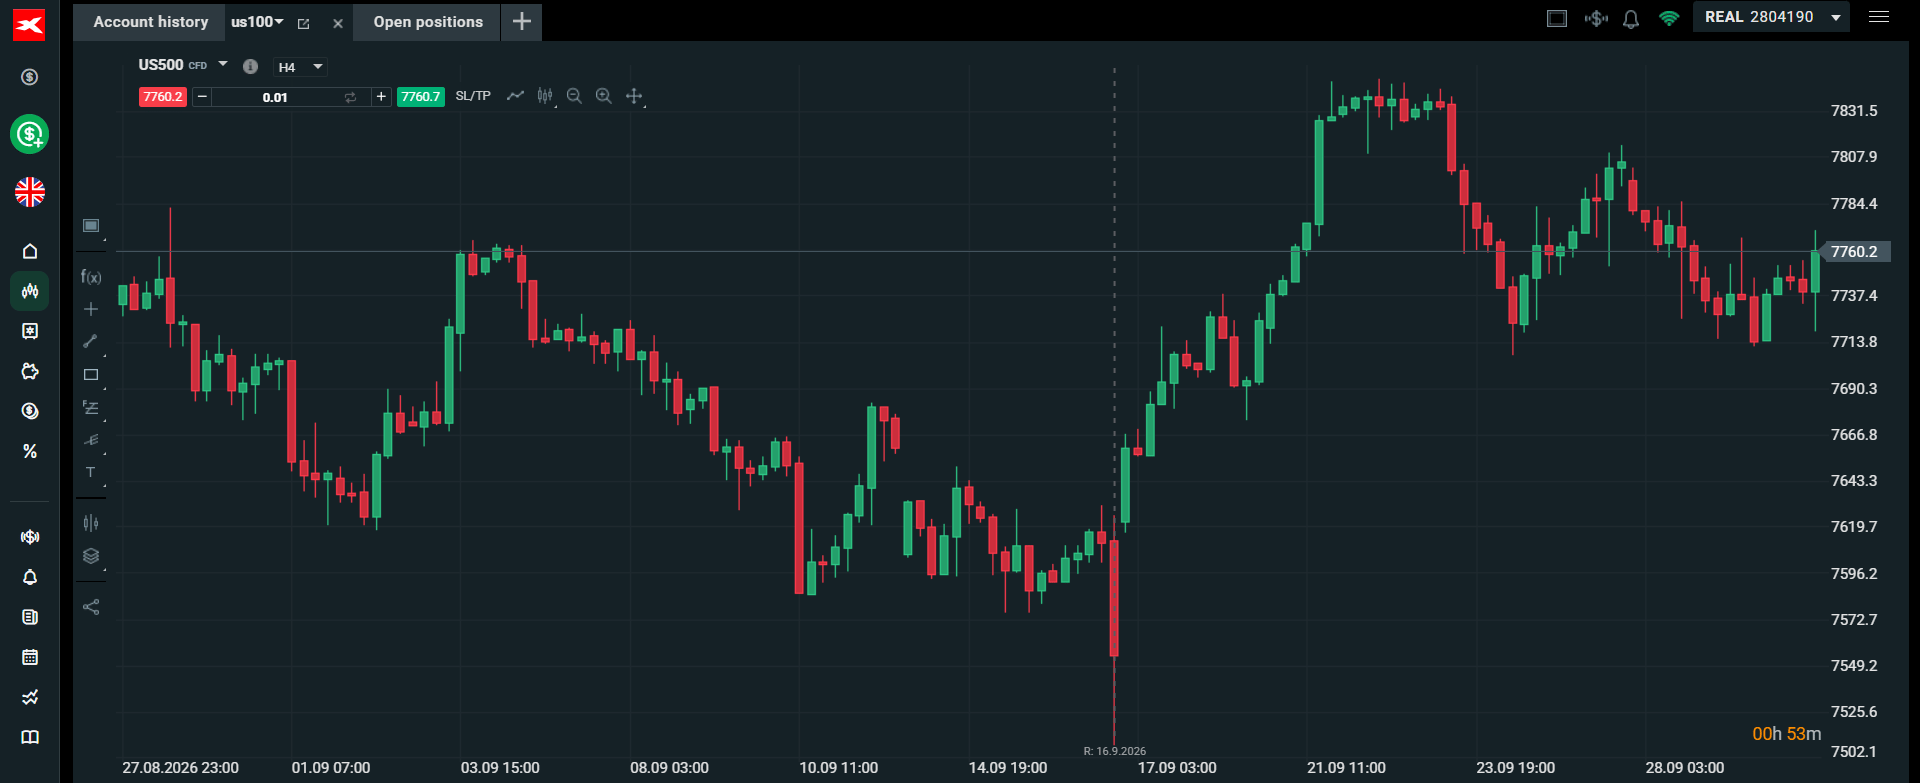
Fuente: XTB
Autor

Kathleen Brooks
XTB UK
Kathleen tiene casi 15 años de experiencia trabajando con algunas de las principales empresas de inversión y comercio minorista en la ciudad de Londres.