El Oro resiste la subida de rendimientos: Por qué no todo alza de bonos es igual para el metal
Aunque la Fed mantuvo la tasa oficial entre el 3.50% y el 3.75% el 29 de julio, la decisión interna estuvo reñida: tres miembros (Hammack, Kashkari y Logan) se inclinaron por un incremento de 25 puntos básicos. Más allá de la tasa oficial, la verdadera señal provino de la reacción en la curva de rendimientos, los rendimientos nominales a 10 y 30 años aumentaron, pasando del 4.61% al 4.67% y del 5.09% al 5.20% respectivamente, con el tramo a 30 años rozando el 5.24% durante la sesión del jueves, un nivel no registrado desde 2007. En contraste con este repunte de los bonos, el oro avanzó con moderación hasta situarse cerca de los 4.112 dólares. Esta aparente paradoja se disuelve al comprender que el metal responde a los rendimientos reales y no a los nominales, siendo este matiz la clave fundamental para anticipar el rumbo del mercado.
Por qué el oro no cayó con los bonos
El rendimiento del bono protegido frente a la inflación a 10 años se mantuvo en el 2.41% entre ambas sesiones. En el tramo de 30 años sí aumentó del 2.92% al 2.98%, pero de forma moderada. Cuando sube solo el rendimiento nominal, el movimiento puede estar reflejando más inflación esperada, no una alternativa real más atractiva frente al metal. Esa diferencia importa porque el precio del oro responde con mayor claridad a los rendimientos reales, si el mercado teme inflación persistente y los nominales suben por esa razón, el bono pierde atractivo como refugio y el oro puede coexistir o incluso subir junto con los yields largos. Es lo que el mercado mostró esta semana.
El Dólar contribuyó al soporte, tras la reunión se debilitó ligeramente, abaratando el metal para compradores en otras divisas. Y la demanda defensiva vinculada a Oriente Medio mantuvo un flujo de compras que amortiguó cualquier presión vendedora técnica derivada del repunte de deuda.
La demanda estructural que cambia la sensibilidad
El World Gold Council publicó el 30 de julio que la demanda total en el segundo trimestre alcanzó 1.269 toneladas, sin variación frente al mismo período del año anterior, con un primer semestre de 2.522 toneladas, un 2% más en volumen y un valor récord de 380.000 millones de dólares. Los bancos centrales compraron 289 toneladas solo en el segundo trimestre, un banco central que diversifica reservas frente a riesgos de sanción, devaluación o geopolítica no compara el oro con una letra del Tesoro de la misma forma que un fondo especulativo. Su demanda es estructuralmente menos sensible a una variación diaria de los rendimientos reales, lo que crea una base de compradores que ha limitado los episodios de caída libre durante el ciclo restrictivo actual.
Los fondos cotizados registraron salidas de 45 toneladas en el segundo trimestre, concentradas en Norteamérica, donde el alza de expectativas de tasas y el dólar más firme elevaron el costo de mantener metal. Sin embargo, el primer semestre conservó entradas netas de aproximadamente 8.000 millones de dólares, impulsadas por Asia y Europa. La demanda ya no responde únicamente a la Fed, los inversores asiáticos compran por debilidad de sus monedas o por protección patrimonial, y esa base regional reduce la capacidad de un solo factor para dominar el precio durante meses.
El riesgo que el mercado todavía no ha descontado del todo
Bank of America Global Research espera tres incrementos de 25 puntos básicos en 2026, comenzando en septiembre. Si esa previsión se confirma y los rendimientos reales acompañan a los nominales, escenario que hasta ahora no ha ocurrido con contundencia, el costo de oportunidad del oro aumentaría de forma más directa. Kevin Warsh reiteró el compromiso con la estabilidad de precios sin ofrecer guía precisa para septiembre, lo que mantiene la incertidumbre como variable activa en el precio. Un dólar que recuperara fuerza de forma sostenida junto con tasas reales más altas sería la combinación más adversa para el metal, más que cualquiera de los dos factores por separado.
Análisis Técnico
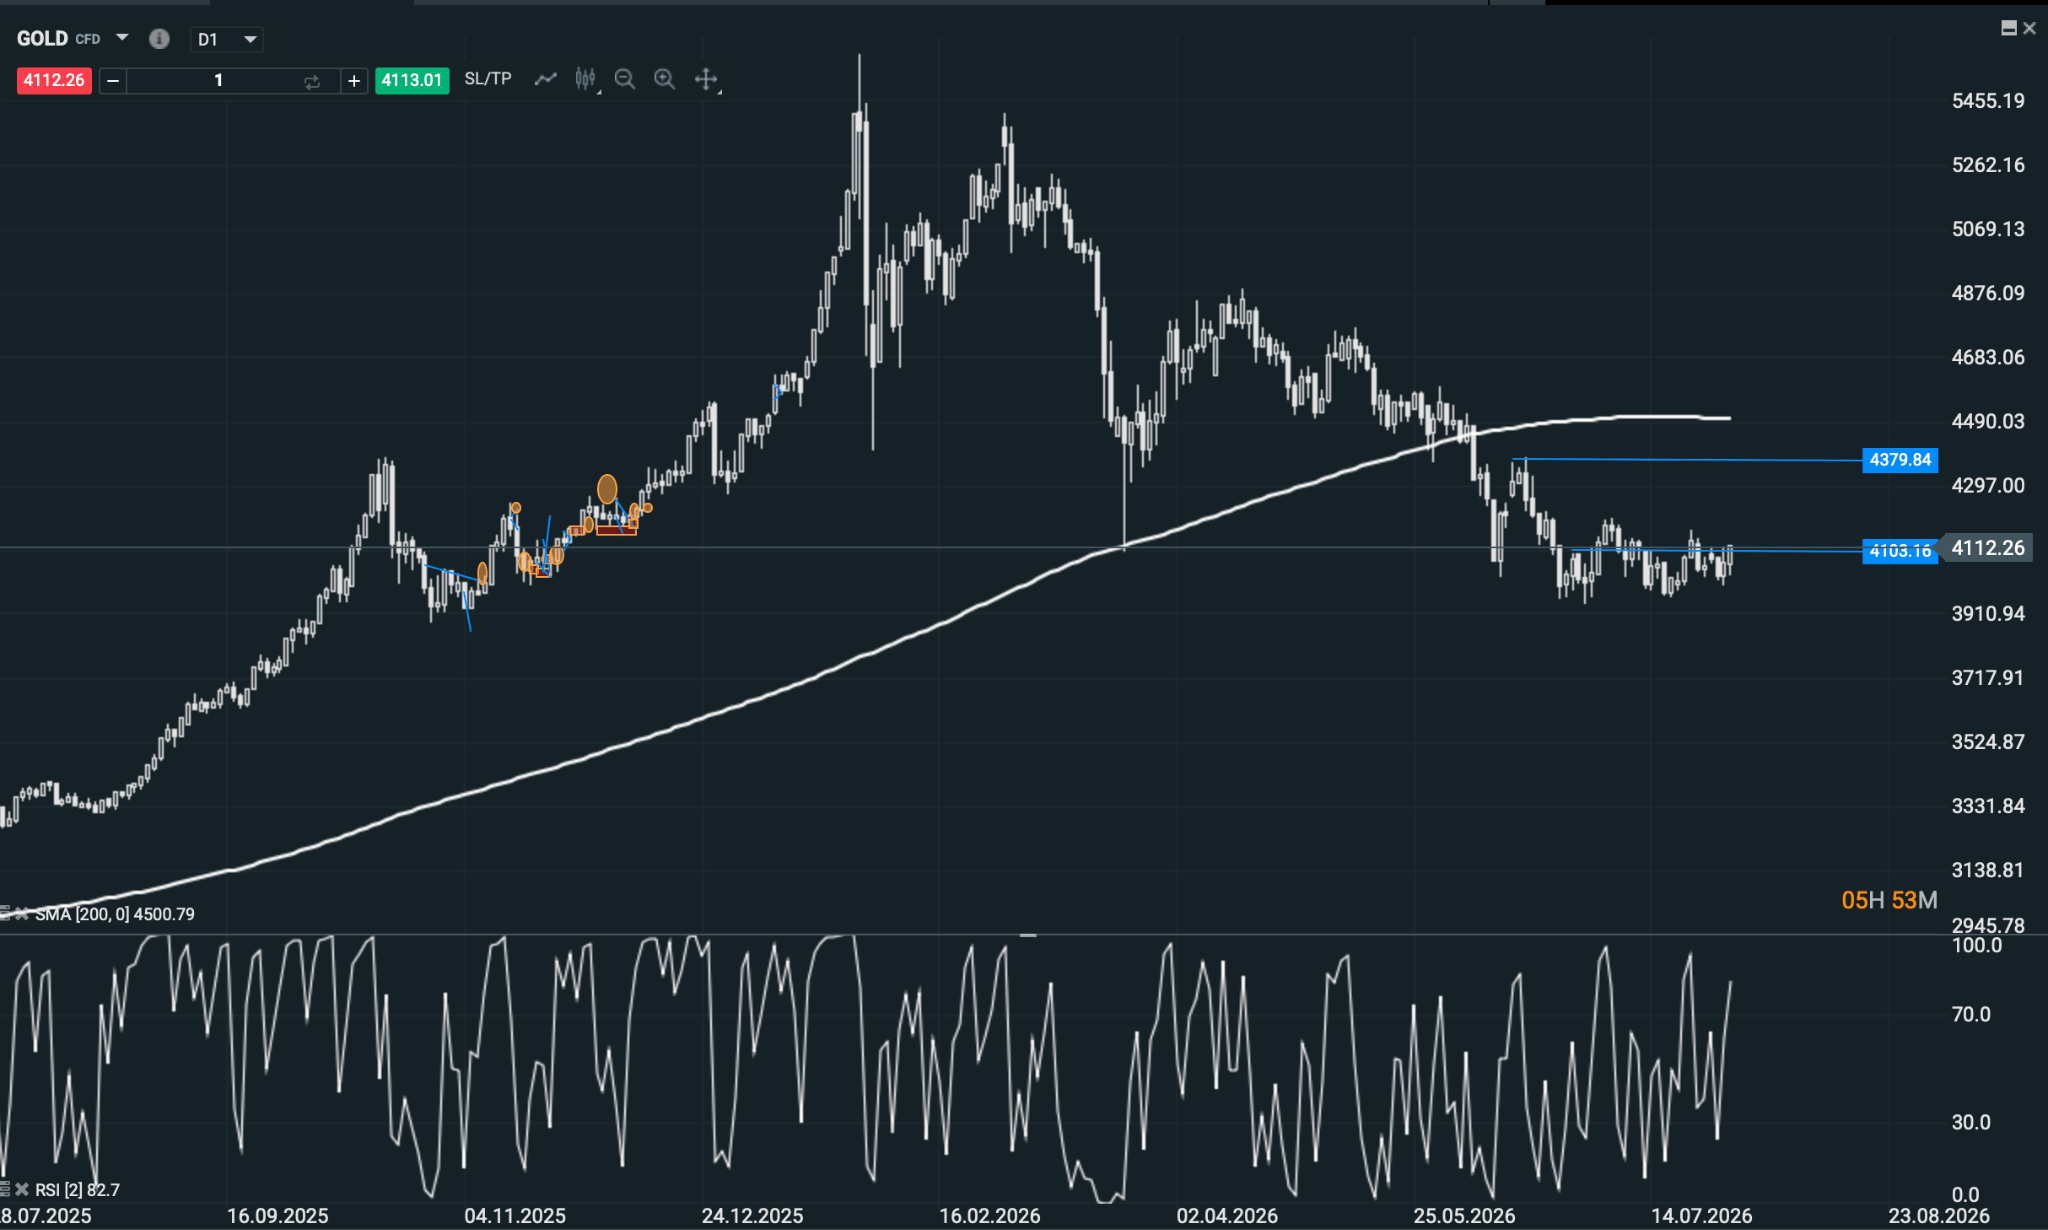
El gráfico diario muestra al oro en 4.112 dólares, significativamente por debajo de la SMA 200 en 4.500, que actúa como resistencia dinámica de largo plazo y marca la distancia que separa el precio actual de una recuperación estructural genuina. La resistencia inmediata más relevante es el nivel de 4.379, desde donde el precio fue rechazado en el rebote previo y que representa el primer filtro técnico relevante al alza. El soporte inmediato se ubica en 4.103, nivel que el precio ha probado en varias ocasiones recientes sin perderlo con cierre sostenido, lo que lo convierte en el piso técnico de referencia de corto plazo.
El RSI señala sobrecompra extrema en el muy corto plazo, coherente con el rebote reciente desde mínimos pero que advierte de agotamiento técnico inminente si el precio no consolida. Para que el sesgo cambie de bajista a neutral, el precio necesita superar 4.379 con cierre sólido y sostenerlo, solo la recuperación de la SMA 200 en 4.500 confirmaría un cambio estructural de tendencia. Mientras eso no ocurra, el rebote actual debe leerse como recuperación dentro de una tendencia bajista mayor, no como inversión.
Autor

Emanoelle Santos Luz es economista titulada por la Universidad Federal de Pará, con magíster en Economía (énfasis en Macroeconomía y Desarrollo Económico) y especialización en Gestión de Proyectos, con trayectoria en investigación