Previsión del Precio del Dólar australiano: La corrección debería ser temporal
- El AUD/USD ha corregido hasta la región de 0.7100, donde ha encontrado el soporte inicial.
- El Dólar estadounidense sigue bien respaldado ante las firmes apuestas a una subida de tasas de la Fed.
- Los mercados siguen descontando una subida de tasas de 25 puntos básicos a finales de mes.
El Dólar australiano (AUD) se debilita aún más en un comienzo bastante negativo de la nueva semana de negociación, llevando al AUD/USD a apenas unos pips de la zona clave de contención de 0.7100, donde por ahora parece haber aparecido cierto soporte inicial.
De hecho, el aumento inicial de la presión vendedora arrastró al precio al contado a nuevos mínimos de cuatro semanas, aunque cierta pérdida de impulso tardía del Dólar estadounidense (USD) permitió recuperar algo de compostura y recortar parte de esas pérdidas.
Mientras tanto, el AUD/USD ha tendido al alza desde principios de julio, respaldado por el sesgo de política monetaria de línea dura del Banco de la Reserva de Australia (RBA) y por una inflación interna que se mantiene por encima del objetivo del banco.
Los datos de Australia apuntan a un crecimiento más lento, pero resistente
La economía australiana sigue comparándose favorablemente con muchas de sus homólogas del G10, respaldada por la demanda interna y un crecimiento económico positivo. La persistencia de la inflación también respalda la postura de política monetaria cautelosa y dependiente de los datos del RBA.
La actividad empresarial se mantuvo en territorio expansivo en agosto, después de que las lecturas finales del Índice de Gerentes de Compras (PMI) mostraran que el índice manufacturero se mantuvo sin cambios en 52.0, mientras que el índice de servicios bajó ligeramente a 53.2.
Los datos comerciales proporcionaron otra señal positiva: Australia registró un superávit de 1.923 millones de A$ en julio, sumándose al superávit de 2.341 millones de A$ registrado en junio.
Sin embargo, las cifras de crecimiento fueron menos alentadoras. De hecho, el Producto Interior Bruto (PIB) se expandió un 0.4% intertrimestral en el segundo trimestre de 2026, frente al 0.3%, mientras que el crecimiento anual se situó en el 2.1%, por debajo de la expansión anual anterior del 2.5%.
El mercado laboral también mostró signos de perder impulso en julio. La tasa de desempleo subió al 4.5%, mientras que el cambio en el empleo disminuyó en 15.8.000 personas, tras un aumento revisado de 80.3.000 en el mes anterior.
La inflación sigue siendo la principal limitación, después de que los datos de julio mostraran que las presiones sobre los precios se mantenían muy por encima del rango objetivo del RBA del 2%-3%, lo que sugiere que el retorno al objetivo podría seguir siendo irregular y prolongado. Dicho esto, la inflación general se moderó al 3.5% en julio (desde el 3.8%), mientras que las presiones subyacentes sobre los precios, seguidas a través de la media recortada, se mantuvieron estables en el 3.6%.
La medida de expectativas de inflación de los consumidores del Instituto de Melbourne reforzó esa visión, subiendo al 4.9% en agosto desde el 4.7%.
Las cifras dejan incompleta la tarea del RBA en materia de inflación. Los responsables de la política monetaria esperan que la inflación vuelva al objetivo solo a principios de 2028, manteniendo el énfasis en la paciencia, en lugar de en un giro inminente de la política monetaria.
China se estabiliza, pero no logra aportar impulso
China está proporcionando estabilidad a la economía australiana, pero no el impulso al crecimiento que ha respaldado al Dólar australiano durante expansiones anteriores.
La economía china creció un 4.3% interanual en el periodo de abril a junio, mientras que las ventas minoristas aumentaron solo un 0.6% interanual hasta julio y el crecimiento de la producción industrial se ralentizó al 4.5% en los últimos doce meses.
Las cifras comerciales fueron más sólidas. El superávit de China se amplió a 119.1 mil millones de dólares en julio desde los 112.5 mil millones de dólares de junio, respaldado por incrementos decentes tanto en las importaciones como en las exportaciones.
Las encuestas empresariales presentaron un panorama mixto: la Oficina Nacional de Estadísticas informó de que el PMI manufacturero mejoró a 49.8 en agosto desde 49.2, mientras que el PMI de servicios se mantuvo sin cambios en 49.0. Por otro lado, las mediciones privadas, como RatingDog, siguen en territorio expansivo, con el manufacturero en 51.5 (desde 50.9) y los servicios en 51.4 (desde 50.4).
Las presiones desinflacionarias parecen haberse tomado una pausa en agosto, con el IPC aumentando un 0.8% interanual, frente al 0.5%, mientras que los precios subieron un 0.4% mensual. Los precios de producción aumentaron un 3.8% en los doce meses anteriores, por debajo del incremento del 3.5% registrado el mes anterior.
El Banco Popular de China (PBoC) mantuvo sin cambios sus tasas preferenciales de préstamos en su último evento, manteniendo la tasa a un año en el 3.00% y la tasa a cinco años en el 3.50%.
Por tanto, China no está proporcionando ni un gran impulso ni un lastre significativo. A menos que los datos revelen una aceleración o un deterioro más claros, es probable que su influencia sobre el AUD/USD siga siendo limitada.
El RBA mantiene un sesgo restrictivo
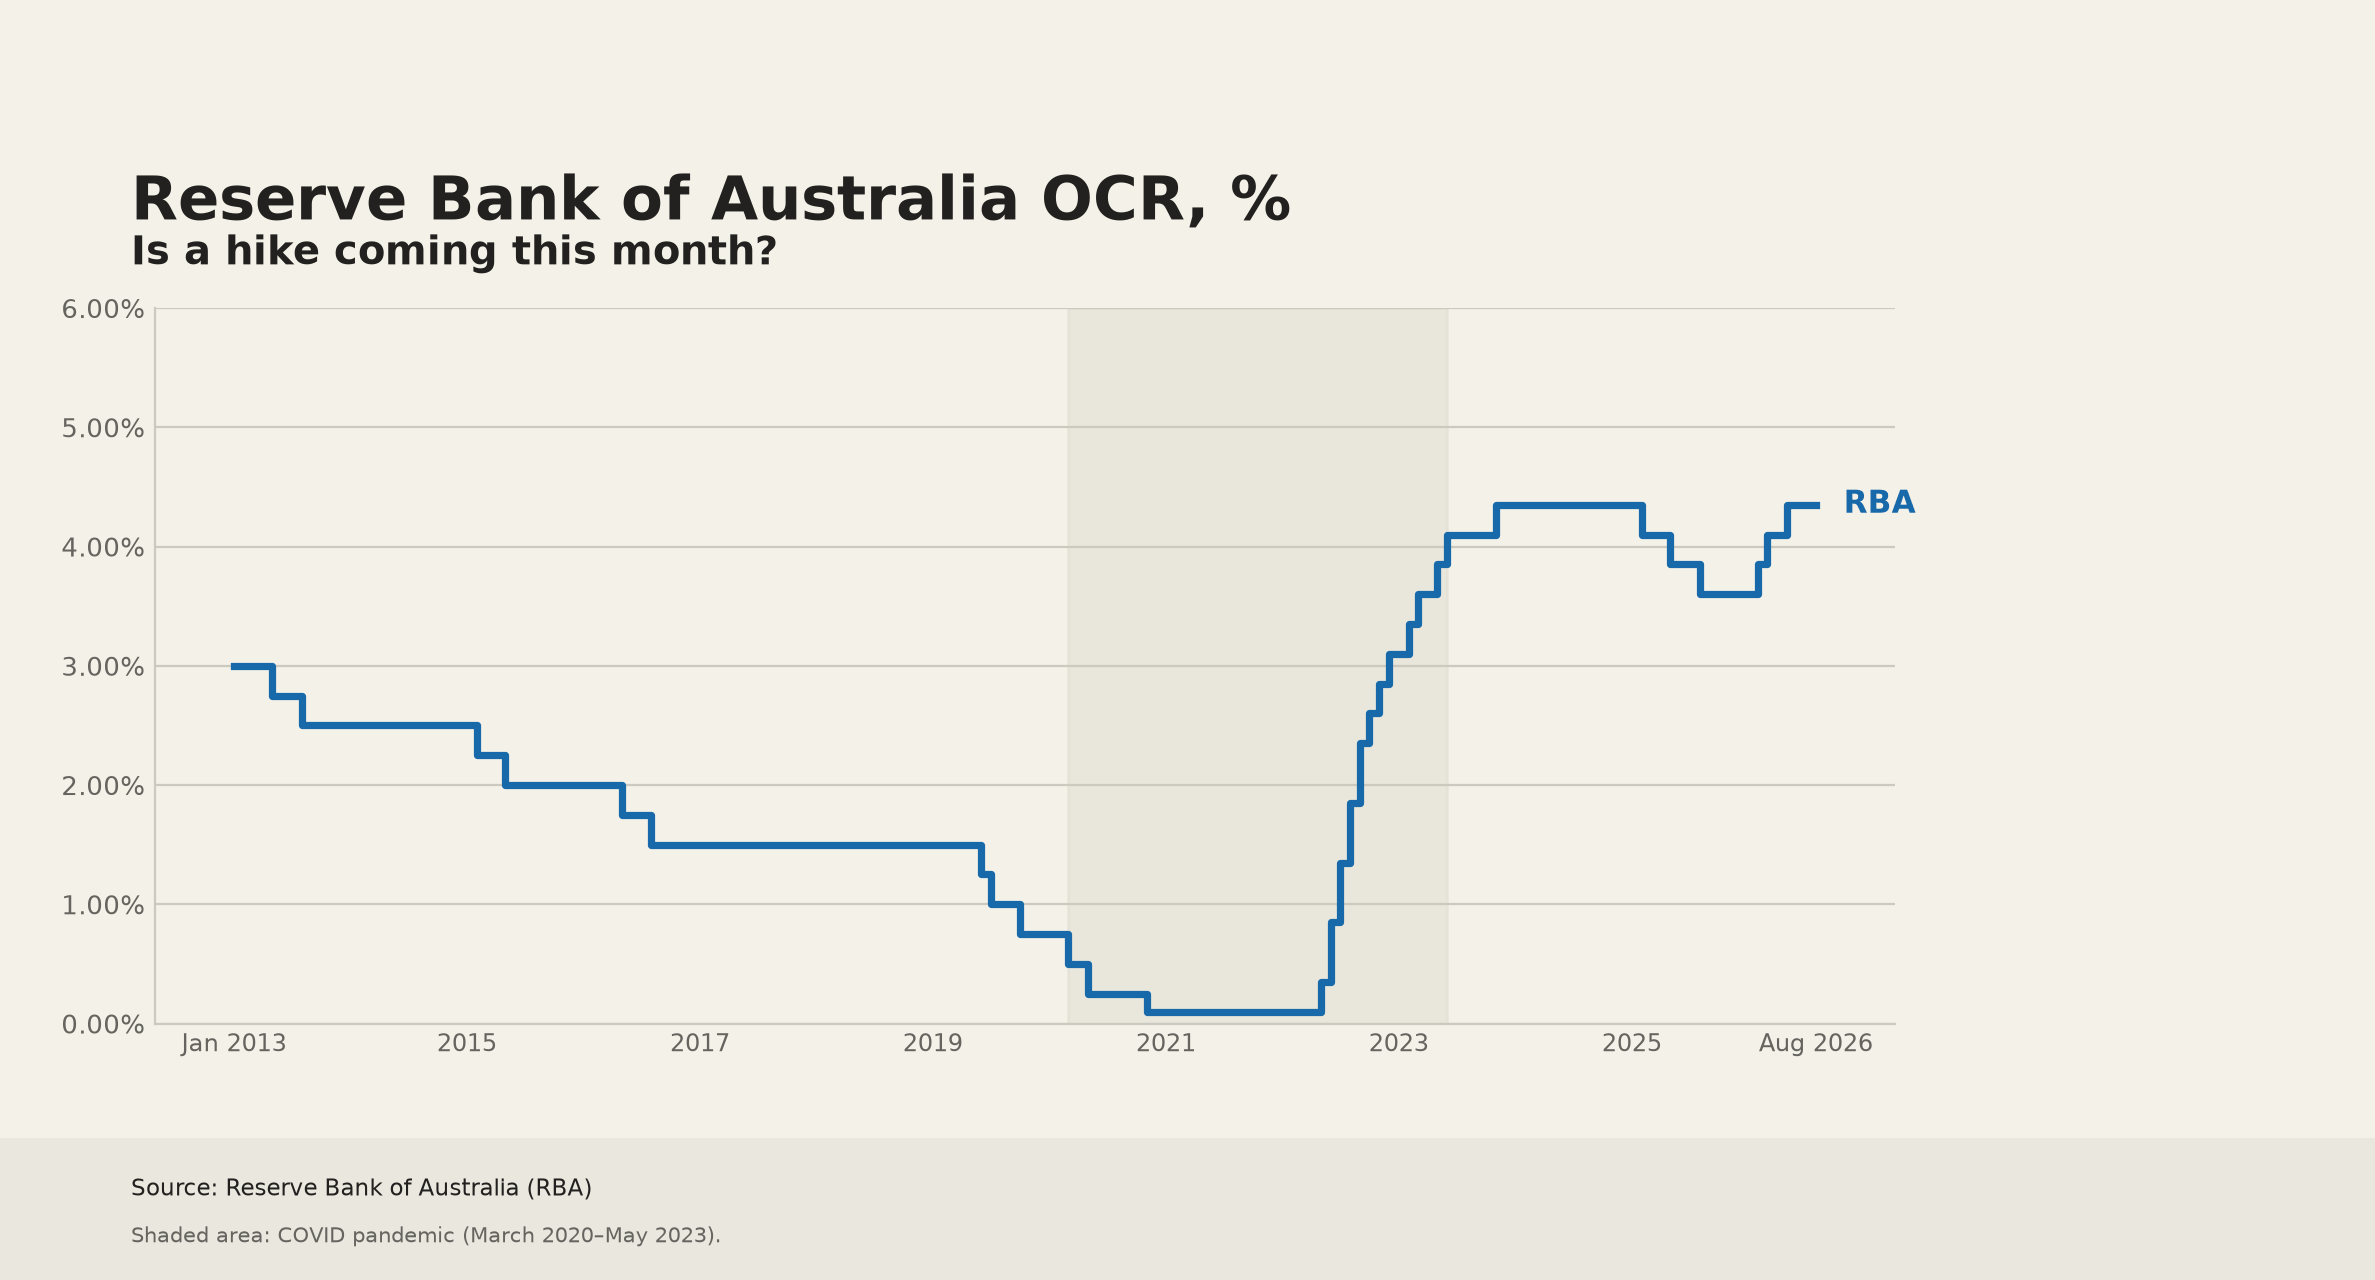
El RBA mantuvo sin cambios su Tasa de Efectivo Oficial (OCR) el 11 de agosto y conservó un claro sesgo restrictivo, citando una inflación por encima del objetivo y riesgos al alza para las perspectivas. La decisión de mantener las tasas sin cambios fue unánime.
Las actas mantuvieron esa postura cautelosa, pero de línea dura. Varios funcionarios advirtieron de que los riesgos de inflación podrían materializarse, lo que dejaría al Consejo preparado para subir las tasas. Entre las posibles fuentes de presión se incluyen el aumento de la inversión en centros de datos, la repercusión de los costes y el incremento de los precios de la energía.
Los responsables de la política monetaria debatieron un aumento de 25 puntos básicos, pero concluyeron que la configuración actual de la política monetaria era suficientemente restrictiva. También reconocieron unos riesgos más equilibrados, incluidos el descenso de los precios de la vivienda y la posibilidad de que la inflación disminuya sin causar un daño significativo al empleo.
Se esperaban nuevas cifras del PIB, del mercado laboral y de la inflación antes de la reunión de septiembre, dejando la política monetaria supeditada a los datos entrantes.
Los mercados están descontando casi 38 puntos básicos de endurecimiento para finales de año y esperan que el RBA suba la OCR en 25 puntos básicos en su reunión del 29 de septiembre.
Las perspectivas del AUD/USD dependen de 0.7200
Escenario base
La perspectiva a medio plazo sigue inclinada hacia nuevas ganancias, siempre que el AUD/USD se mantenga por encima de su media móvil simple (SMA) de 200 días, que actualmente se encuentra alrededor del umbral psicológico de 0.7000.
Los avances adicionales seguirán requiriendo un catalizador bastante fuerte. Sin una mejora sostenida del apetito por el riesgo o una debilidad continuada del Dólar estadounidense, el impulso alcista podría comenzar a desvanecerse.
Escenario alcista
Un entorno más favorable al riesgo y una ruptura convincente por encima de 0.7200 pondrían a la vista el máximo de 2026 cerca de 0.7280.
Más allá de ese nivel, la resistencia aparece en el nivel redondo de 0.7300, seguido por el techo de 2022 en 0.7593.
Escenario bajista
Un deterioro del sentimiento de riesgo global, una renovada fortaleza del Dólar o una mayor debilidad de los datos de China podrían despertar un renovado interés vendedor en el mercado al contado.
El soporte inicial se encuentra en el suelo de septiembre en 0.7108 (14 de septiembre), seguido por las SMA provisionales de 100 y 55 días cerca de 0.7080 y 0.7050, respectivamente. El nivel más importante sigue siendo la SMA de 200 días.
Una ruptura por debajo de esa zona debilitaría la estructura más amplia constructiva y aumentaría el riesgo de un descenso más profundo a corto plazo.
Los cortos retroceden; la convicción se resquebraja
Según la Comisión de Comercio de Futuros de Materias Primas (CFTC), el posicionamiento bajista en AUD se moderó aún más durante la semana que terminó el 8 de septiembre. De hecho, el posicionamiento especulativo neto mejoró en alrededor de 4.500 contratos, hasta alcanzar casi 35.000 contratos. Además, el cambio de 4 semanas aumentó en más de 4.300 contratos, lo que indica una clara mejora del impulso a corto plazo.
El interés abierto también se disparó con fuerza, aumentando en casi 63.800 contratos hasta aproximadamente 455.500 contratos, un incremento de alrededor del 16%. El movimiento apunta a una combinación de cobertura de posiciones cortas y nueva exposición larga, en lugar de un simple retroceso del mercado, ya que las posiciones cortas netas disminuyeron mientras la participación aumentaba.
La exposición especulativa mejoró hasta el -7.7%, aunque su percentil subió al 84.2. Esto significa que la exposición bajista al AUD sigue estando históricamente elevada incluso con la reciente mejora. El percentil de la posición neta también aumentó al 72.4, lo que indica que el posicionamiento se está volviendo menos bajista, pero aún no se acerca a la neutralidad.
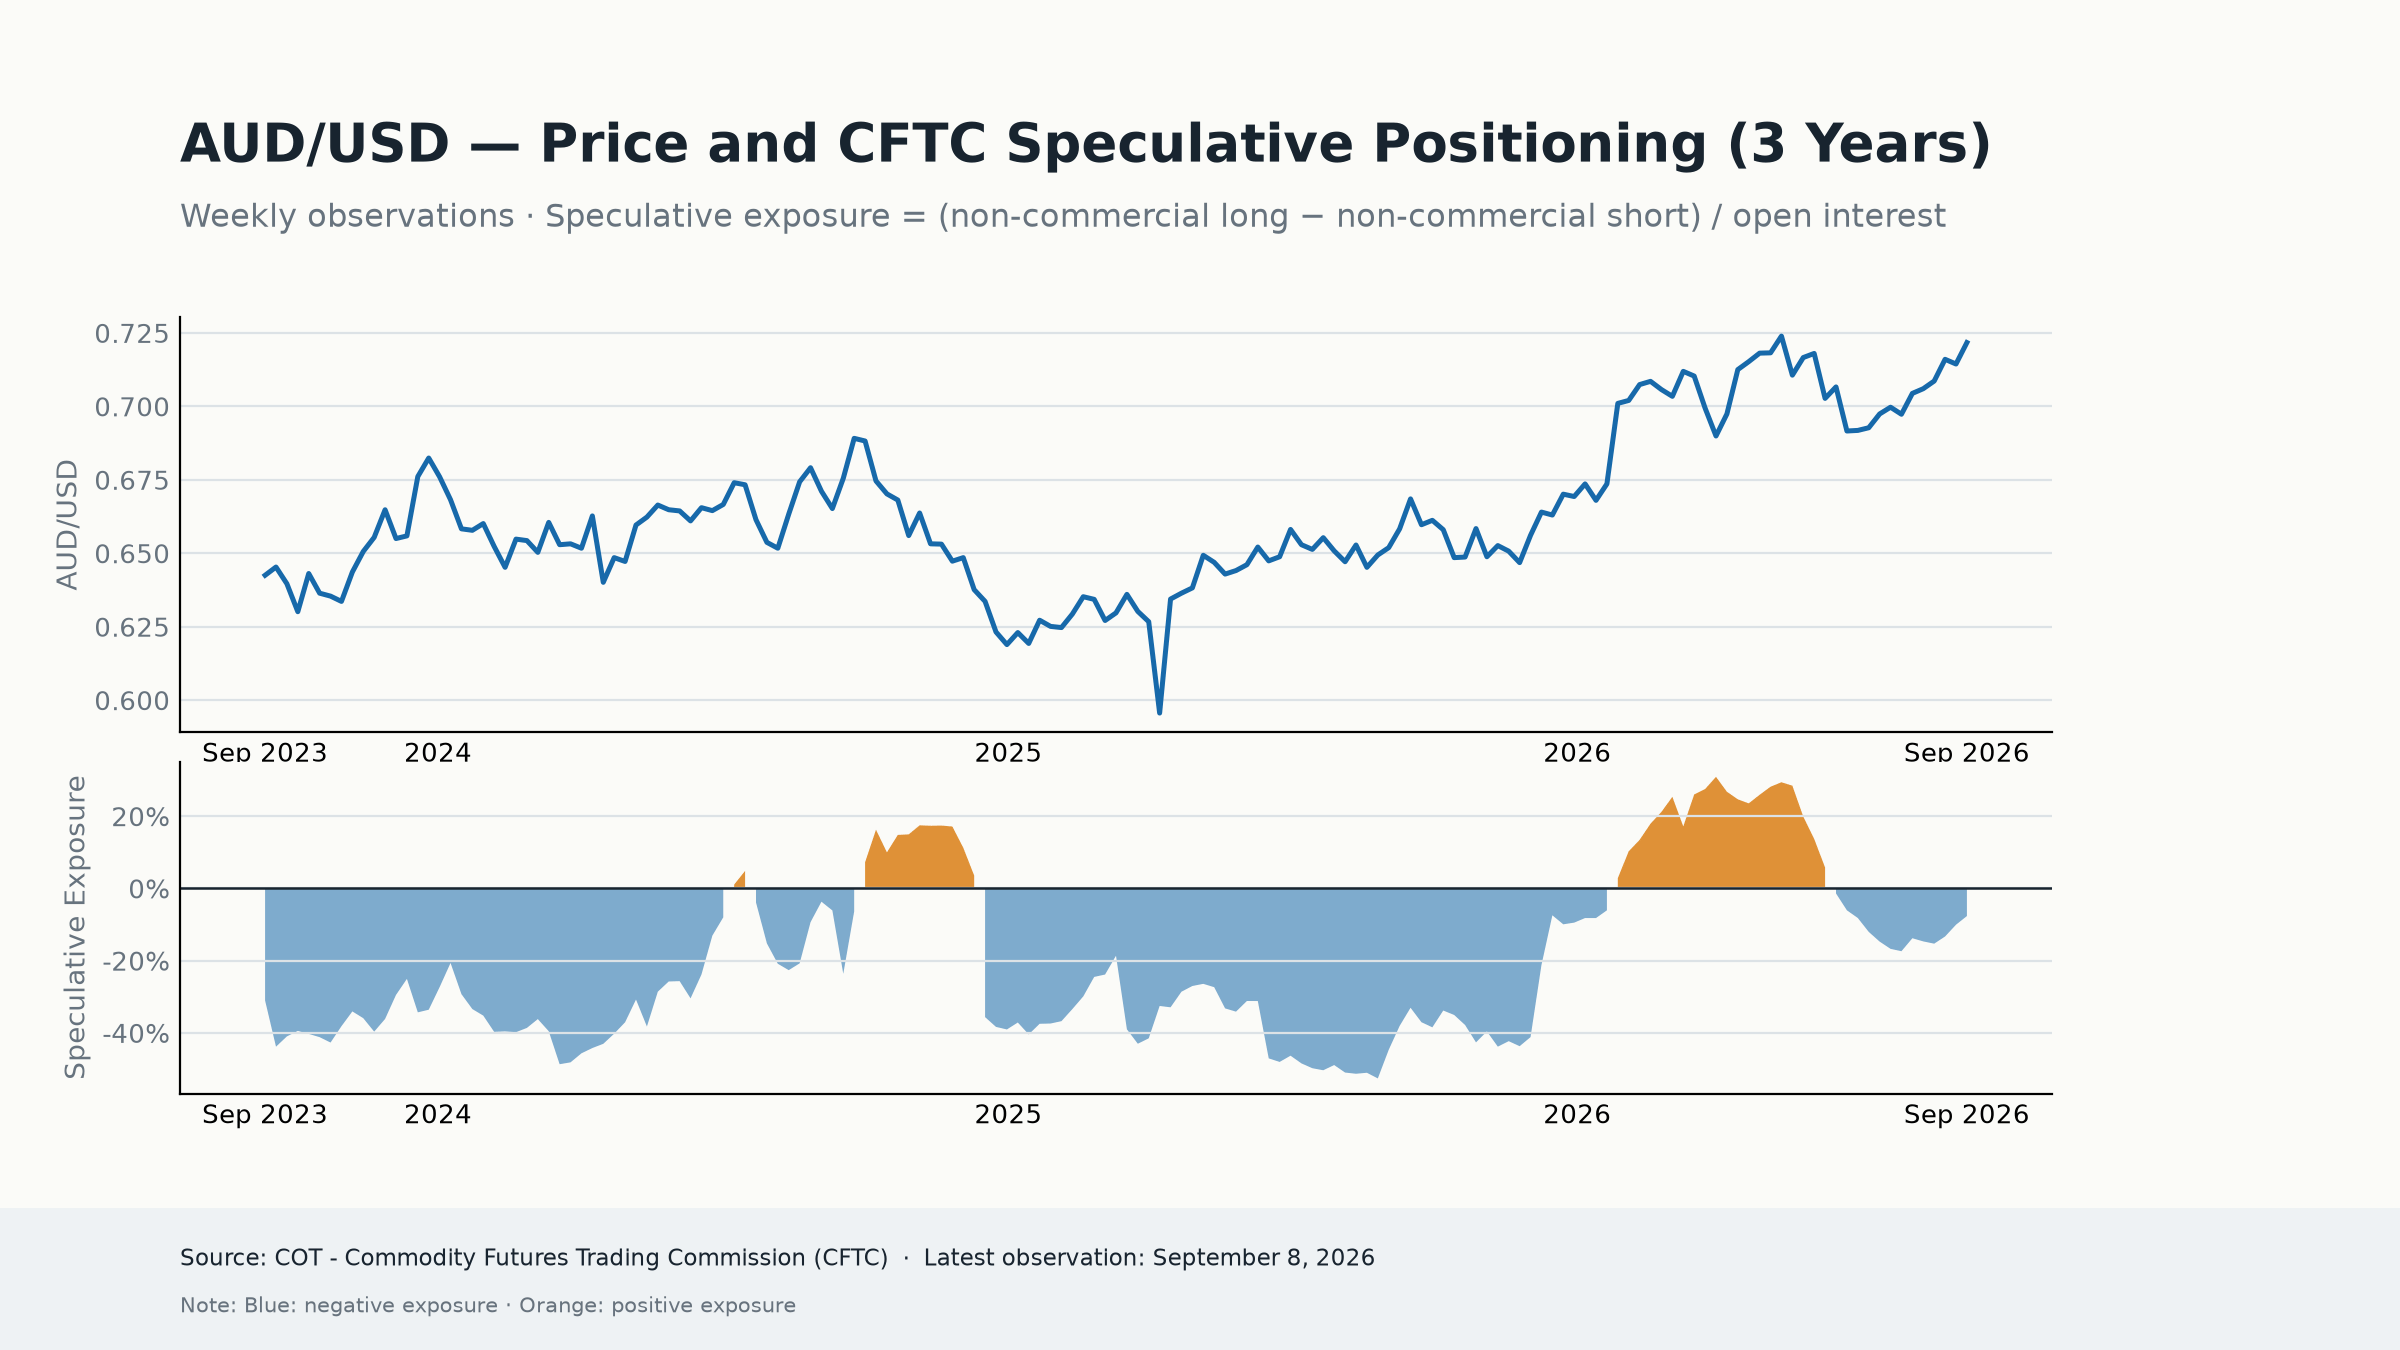
En general, el sesgo bajista del Aussie está perdiendo impulso, y el fuerte aumento del interés abierto refuerza la importancia de la última mejora. Sin embargo, el elevado percentil de exposición muestra que las posiciones cortas siguen siendo sustanciales. Por ahora, los datos apuntan a un desmantelamiento continuo de la convicción bajista, más que a una reversión alcista plenamente confirmada.
Qué sigue para el Dólar australiano
La dinámica del Dólar estadounidense, el sentimiento de riesgo global y los acontecimientos geopolíticos siguen siendo los principales motores a corto plazo del AUD/USD.
Mientras tanto, los participantes del mercado estarán atentos a la publicación de datos clave de China, en medio de una agenda por lo demás vacía en Australia.
Más allá de las publicaciones inmediatas, los principales riesgos incluyen una desaceleración más pronunciada en China, una Reserva Federal persistentemente cautelosa, un deterioro del apetito por el riesgo de los inversores o un cambio en la postura actual de política monetaria del RBA. Cualquiera de estos acontecimientos podría alterar rápidamente las perspectivas para el Dólar australiano.
Análisis técnico del AUD/USD
En el gráfico diario, el AUD/USD cotiza en 0.7143, manteniendo un sesgo alcista a corto plazo al permanecer por encima de las medias móviles simples (SMA) de 55, 100 y 200 días, agrupadas entre 0.7057 y 0.7080. El par se está consolidando tras su reciente avance, mientras el Índice de Fuerza Relativa (RSI) retrocede hacia la zona de 50, lo que sugiere una pérdida de impulso inmediato más que una reversión clara, mientras que el Índice Direccional Medio (ADX), cerca de 21, apunta a un entorno moderado y sin tendencia.
A la baja, el soporte inicial se sitúa en el nivel horizontal alrededor de 0.7079, reforzado por la cercana SMA de 100 días en 0.7080 y la SMA de 55 días en 0.7057, antes de una demanda más profunda en 0.7004, procedente de la SMA de 200 días, y del suelo estructural más amplio en 0.6833. Al alza, el AUD/USD se enfrenta a una densa banda de resistencia justo por encima del mercado, que comienza en 0.7278 y 0.7283, con una barrera más distante en 0.7661; una ruptura clara por encima de la zona de 0.7280 abriría el camino para la continuación de la tendencia alcista más amplia.
(El análisis técnico de esta historia se redactó con la ayuda de una herramienta de IA. Más información.)
Los riesgos externos dificultan la sostenibilidad de nuevas ganancias
El panorama general continúa favoreciendo al AUD.
El contexto interno de Australia se compara favorablemente con el de muchas economías avanzadas, y el RBA no tiene prisa por abandonar su sesgo de línea dura.
No obstante, la recuperación sigue siendo vulnerable a una renovada fortaleza del Dólar, la persistente incertidumbre geopolítica y una economía china que se está estabilizando en lugar de acelerarse.
La SMA de 200 días sigue siendo el nivel clave para las perspectivas a medio plazo. Mantenerse por encima de ella preserva la estructura constructiva, pero una ruptura convincente por encima de 0.7200 probablemente requiera una venta más contundente del Dólar, una mayor demanda de activos sensibles al riesgo, un enfriamiento adicional de la inflación estadounidense o un cambio (menos probable) hacia una política más moderada por parte de la Fed.
Hasta entonces, es probable que las fuerzas externas ejerzan más influencia sobre el Dólar australiano que los fundamentos internos.
RBA - Preguntas Frecuentes
El Banco de la Reserva de Australia (RBA) fija los tipos de interés y gestiona la política monetaria de Australia. Las decisiones las toma un Consejo de Gobernadores en 11 reuniones al año y en las reuniones de emergencia ad hoc que sean necesarias. El principal mandato del RBA es mantener la estabilidad de precios, lo que significa una tasa de inflación del 2%-3%, pero también "...contribuir a la estabilidad de la moneda, el pleno empleo y la prosperidad económica y el bienestar del pueblo australiano". Su principal herramienta para lograrlo es subir o bajar los tipos de interés. Unos tipos de interés relativamente altos fortalecerán el Dólar australiano (AUD) y viceversa. Otras herramientas del RBA son la relajación cuantitativa y el endurecimiento de la política monetaria.
Aunque tradicionalmente siempre se ha considerado que la inflación es un factor negativo para las divisas, ya que reduce el valor del dinero en general, lo cierto es que en los tiempos modernos ha ocurrido lo contrario con la relajación de los controles de capital transfronterizos. Una inflación moderadamente alta tiende ahora a llevar a los bancos centrales a subir sus tipos de interés, lo que a su vez tiene el efecto de atraer más entradas de capital de inversores mundiales que buscan un lugar lucrativo donde guardar su dinero. Esto aumenta la demanda de la moneda local, que en el caso de Australia es el Dólar australiano.
Los datos macroeconómicos calibran la salud de una economía y pueden repercutir en el valor de su moneda. Los inversores prefieren invertir su capital en economías seguras y en crecimiento que en economías precarias y en contracción. Una mayor afluencia de capital aumenta la demanda agregada y el valor de la moneda nacional. Los indicadores clásicos, como el PIB, los PMI manufactureros y de servicios, el empleo y las encuestas sobre el sentimiento de los consumidores pueden influir en el AUD. Una economía fuerte puede animar al Banco de la Reserva de Australia a subir los tipos de interés, apoyando también al AUD.
El Quantitative Easing (QE) es una herramienta utilizada en situaciones extremas en las que bajar los tipos de interés no basta para restablecer el flujo de crédito en la economía. El QE es el proceso por el cual el Banco de la Reserva de Australia (RBA) imprime Dólares australianos (AUD) con el fin de comprar activos -normalmente bonos del Estado o de empresas- a instituciones financieras, proporcionándoles así la liquidez que tanto necesitan. La QE suele traducirse en un AUD más débil.
El endurecimiento cuantitativo (QT) es el reverso de la QE. Se lleva a cabo después de la QE, cuando la recuperación económica está en marcha y la inflación empieza a aumentar. Mientras que en el QE el Banco de la Reserva de Australia (RBA) compra bonos del Estado y de empresas a las instituciones financieras para proporcionarles liquidez, en el QT el RBA deja de comprar más activos y deja de reinvertir el principal que vence de los bonos que ya posee. Sería positivo (o alcista) para el Dólar australiano.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.