La influencia de China sobre las tierras raras tiene fecha de caducidad: el 10 de noviembre – Esto es lo que Pekín está decidiendo
China se acerca a un plazo estratégico clave en su confrontación comercial con Estados Unidos. El 10 de noviembre expira la suspensión de las restricciones adicionales a la exportación de tierras raras que Pekín anunció en octubre de 2025. Salvo que las autoridades chinas decidan lo contrario, dichas medidas podrían entrar en vigor, reforzando considerablemente el control de Pekín sobre materiales esenciales para los sectores automotriz, tecnológico, energético y de defensa.
El plazo llega en un contexto diplomático particular. Washington y Pekín ampliaron su tregua comercial hasta el 10 de enero de 2027, tras las conversaciones entre el presidente estadounidense Donald Trump y el presidente chino Xi Jinping. Sin embargo, la ampliación anunciada el 28 de septiembre por el Ministerio de Comercio de China (MOFCOM) no menciona explícitamente las restricciones a las tierras raras.
Esta distinción crea una incertidumbre significativa: la relajación de las tensiones comerciales entre las dos mayores economías del mundo no garantiza automáticamente que la suspensión de los controles adicionales a las exportaciones siga vigente. Para Pekín, la decisión va mucho más allá de las exportaciones de minerales. Concierne a la capacidad de China para mantener una ventaja industrial estratégica, obtener concesiones de Washington y ralentizar el desarrollo de cadenas de suministro competidoras.
10 de noviembre: El plazo que podría remodelar el comercio mundial de tierras raras
Las restricciones anunciadas el 9 de octubre de 2025 representan una importante ampliación del marco de control de las exportaciones de China. Abarcan cinco elementos adicionales de tierras raras, incluidos el erbio, el holmio y el europio, así como determinados equipos y tecnologías necesarios para su procesamiento. Sin embargo, su característica más sensible es su alcance extraterritorial.
El Anuncio n.º 61 establecía que ciertos productos fabricados fuera de China, pero que contengan al menos un 0.1% en valor de materiales de tierras raras de origen chino, podrían requerir autorización de Pekín. El marco abarca, en particular, determinados materiales magnéticos, componentes y productos que utilizan tecnologías chinas específicas.
En la práctica, una empresa europea o estadounidense podría, por tanto, tener que cumplir las normativas chinas para determinadas transacciones realizadas entre terceros países. En principio, esta disposición se asemeja a las restricciones estadounidenses que permiten a Washington controlar determinadas exportaciones de semiconductores fabricados en el extranjero utilizando tecnologías estadounidenses.
China obtendría efectivamente un instrumento comparable, aplicado a materiales estratégicos de los que dependen sus competidores. Sin embargo, el 10 de noviembre no marca la introducción automática de un embargo mundial. Si la suspensión expira sin una ampliación, las empresas afectadas se enfrentarían a requisitos de licencia más amplios en lugar de a una prohibición general de todas las exportaciones.
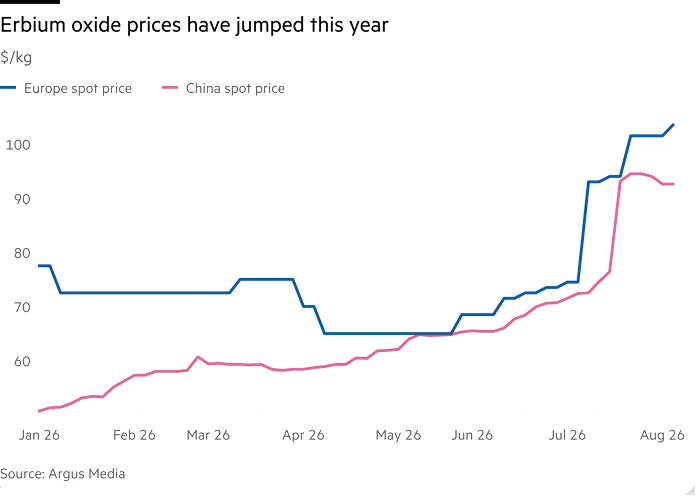
No obstante, la incertidumbre en torno a la fecha límite ya es suficiente para influir en las decisiones de adquisición. En un artículo publicado por The Financial Times, la responsable de Precios de Tierras Raras de Argus Media, Maeve Flaherty, advierte: "Los participantes del mercado, tanto dentro como fuera de China, creen que los controles de las exportaciones podrían volver a imponerse sobre el erbio, cortando el suministro de erbio al resto del mundo".
Según las cifras publicadas por el periódico financiero en agosto, los precios europeos del erbio habían subido un 50% desde principios de junio, lo que ilustra las compras preventivas de los fabricantes antes del plazo de noviembre.
Las restricciones de China nunca desaparecieron realmente
La tregua comercial de noviembre de 2025 no significa que Pekín haya abandonado su control sobre las exportaciones estratégicas. Las restricciones introducidas en abril de 2025 siguen plenamente vigentes. Exigen licencias de exportación para siete elementos de tierras raras medianas y pesadas, incluidos el disprosio, el terbio, el samario y el itrio, así como para varios productos derivados. Estos elementos desempeñan un papel esencial en la fabricación de imanes permanentes de alto rendimiento utilizados en vehículos eléctricos, turbinas eólicas, robots industriales y equipos militares.
Según los datos de aduanas chinas citados por Tech Times, las exportaciones de disprosio, terbio e itrio siguen aproximadamente un 50% por debajo de los niveles registrados antes de la introducción de las restricciones. La aplicación continuada de estas medidas demuestra que la suspensión de las restricciones de octubre no restablece un comercio completamente libre de limitaciones.
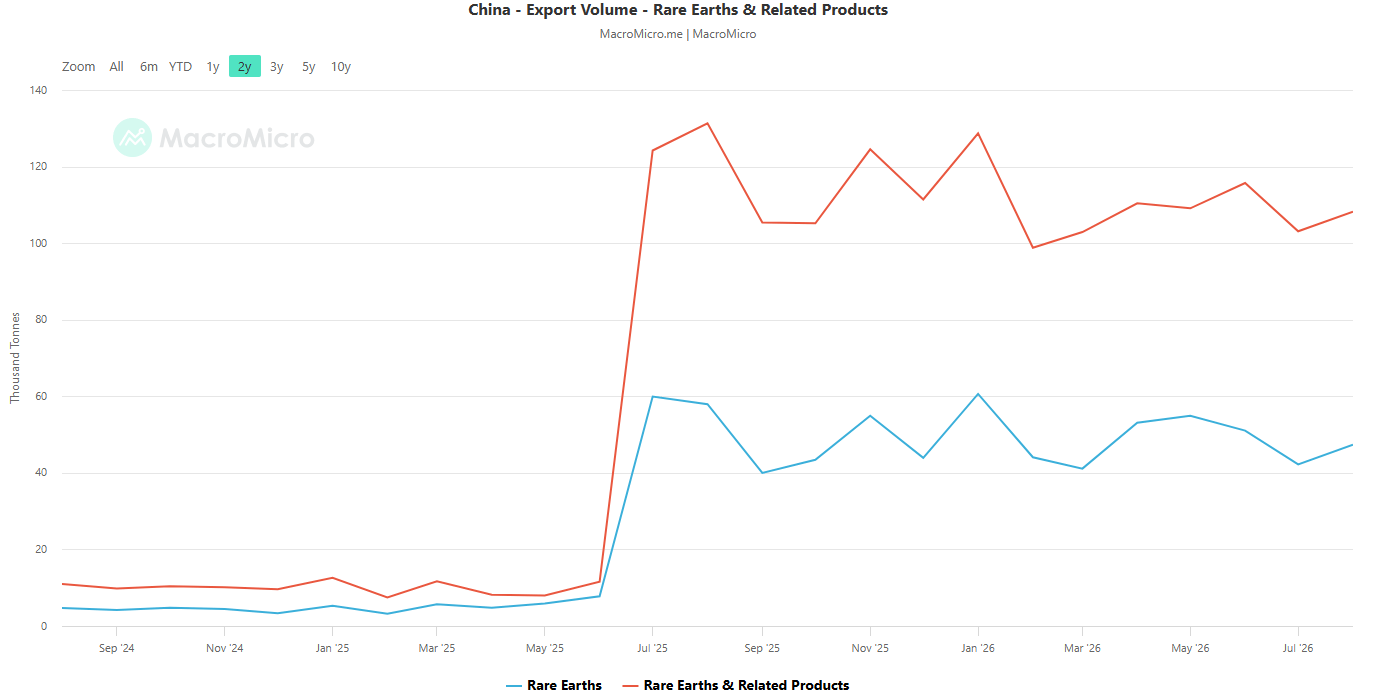
En un análisis publicado por Mining Technology, EBC Financial Group afirma que los datos disponibles "no sugieren que exista preparación suficiente", en referencia a la capacidad de las cadenas de suministro mundiales para operar de forma independiente de China.
Pekín también sigue utilizando restricciones específicas contra determinadas empresas extranjeras. En junio, las autoridades chinas incluyeron a MP Materials y USA Rare Earth en una lista de control de exportaciones de productos de doble uso. En julio, catorce entidades europeas se enfrentaron a medidas similares en medio de las tensiones diplomáticas vinculadas a las sanciones europeas contra Rusia.
Estas decisiones se enmarcan en estructuras independientes de las restricciones suspendidas en octubre de 2025. No obstante, demuestran que China conserva varios instrumentos para ejercer una presión selectiva sin interrumpir todas sus exportaciones.
Por qué el arma más poderosa de Pekín no es la minería
El dominio de China se basa menos en la extracción de minerales que en el procesamiento industrial. Según estimaciones de GlobalData, la producción mundial de tierras raras alcanzó aproximadamente 390.000 toneladas equivalentes de óxido de tierras raras en 2025, incluidas 270.000 toneladas producidas en China, lo que representa el 69% del total. Estados Unidos representa el 13% de la producción minera mundial, mientras que Australia supone el 7%.
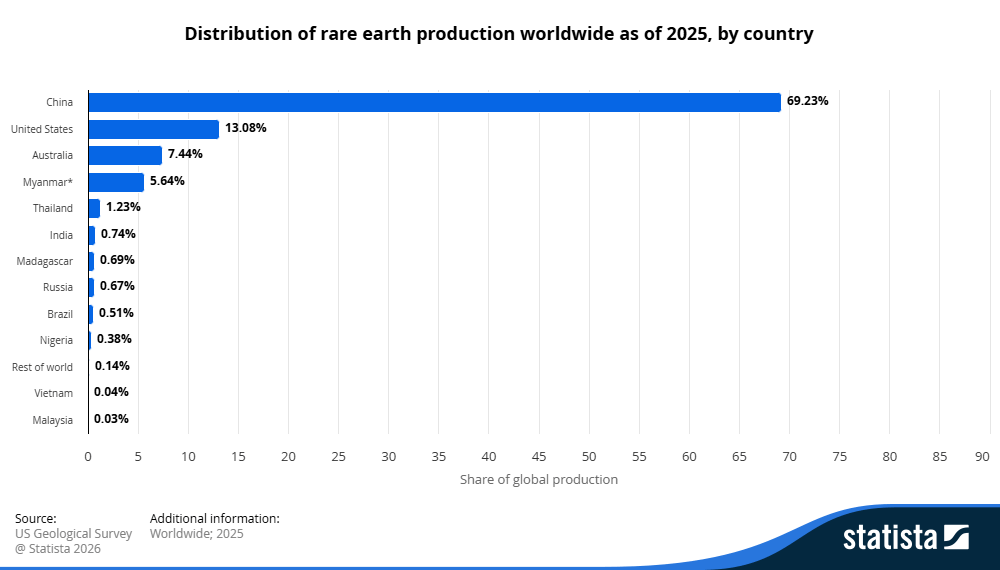
Sin embargo, estas cifras solo revelan una parte del desequilibrio. China representa hasta el 90% del procesamiento mundial de tierras raras, según GlobalData, y su dominio es aún mayor en determinados segmentos de la fabricación de imanes permanentes.
Entre la extracción de un mineral y la producción de un imán adecuado para un motor eléctrico se requieren varias etapas industriales complejas. Estas operaciones necesitan instalaciones especializadas, conocimientos técnicos y varios años de desarrollo industrial. La concentración de estas capacidades permite a Pekín influir no solo en los volúmenes de suministro disponibles, sino también en la velocidad a la que sus competidores pueden desarrollar alternativas.
La Agencia Internacional de la Energía estima que la plena aplicación del marco de control de las exportaciones de China podría exponer hasta 6.5 billones de dólares en producción industrial anual fuera de China a posibles interrupciones. Esta cifra representa el valor de la actividad económica expuesta al riesgo, no una previsión de pérdidas reales.
Para los fabricantes de automóviles, los fabricantes de semiconductores y las empresas de defensa, el principal riesgo va más allá del aumento de los precios. También incluye posibles retrasos en las entregas, paradas de producción y dificultades para identificar proveedores alternativos.
Qué está decidiendo realmente Pekín: Tres escenarios para el 10 de noviembre
Se perfilan tres escenarios principales de cara a la fecha límite, como destacó EBC Financial Group en su análisis publicado por Mining Technology.
Escenario 1: Ampliar la suspensión y preservar la tregua comercial
China podría ampliar la suspensión de restricciones adicionales, posiblemente hasta el 10 de enero de 2027, para alinearla con el calendario de su tregua comercial con Washington. Esta opción preservaría una estabilidad comercial relativa y evitaría otra escalada que también podría perjudicar a las compañías chinas.
Una ampliación no significaría la desaparición de las tensiones estructurales. En cambio, permitiría a ambos países continuar las negociaciones mientras mantienen sus respectivas estrategias para reducir sus dependencias.
Escenario 2: Restablecer controles selectivos y maximizar el apalancamiento
Pekín también podría reactivar ciertas restricciones, manteniendo al mismo tiempo las exportaciones destinadas a aplicaciones civiles menos sensibles. Este enfoque permitiría a China dirigirse a compañías, tecnologías o usuarios finales específicos, especialmente en los sectores de defensa, aeroespacial y tecnología avanzada.
Ofrecería una importante ventaja estratégica al mantener los ingresos por exportaciones mientras conserva la presión sobre las industrias extranjeras más sensibles.
China también podría priorizar las restricciones sobre los equipos y las tecnologías de procesamiento, en lugar de aplicarlas a los propios minerales. Pekín podría seguir vendiendo materiales a fabricantes extranjeros mientras limita su capacidad para desarrollar cadenas de producción independientes.
Por tanto, un sistema de licencias selectivo proporcionaría un control duradero sin desencadenar necesariamente una disrupción comercial generalizada.
Escenario 3: Recuperar plenamente las restricciones de octubre de 2025
El escenario más confrontativo implicaría restablecer plenamente las medidas anunciadas en octubre de 2025, incluidas sus disposiciones extraterritoriales. Una decisión de este tipo aumentaría significativamente las obligaciones regulatorias para las compañías internacionales que utilizan materiales de origen chino o determinadas tecnologías chinas.
También podría acelerar las compras preventivas, respaldar los precios de los elementos de tierras raras afectados y aumentar las primas pagadas por los materiales obtenidos a través de cadenas de suministro independientes de China.
Sin embargo, esta estrategia tendría un coste para Pekín. Unas restricciones excesivamente agresivas podrían acelerar la inversión occidental en capacidades competidoras, al tiempo que fomentarían la sustitución tecnológica y el reciclaje. Por tanto, el Gobierno chino debe sopesar los beneficios inmediatos de la presión comercial frente a la preservación de su influencia industrial a largo plazo.
Estados Unidos está invirtiendo miles de millones, pero el tiempo se agota
Washington está intentando reducir su dependencia de China proporcionando apoyo financiero a las compañías capaces de construir una cadena de suministro nacional. MP Materials está ampliando sus operaciones de separación y fabricación de imanes en Estados Unidos, con el apoyo del Departamento de Defensa de EE.UU. Se espera que su proyecto industrial 10X en Texas contribuya a aumentar su capacidad total de producción de imanes hasta aproximadamente 10.000 toneladas anuales, y está previsto que las operaciones comiencen en 2028. USA Rare Earth también está desarrollando sus capacidades de fabricación, mientras que Energy Fuels trabaja para ampliar sus instalaciones de procesamiento en Utah.
Fuera de Estados Unidos, Lynas Rare Earths es uno de los principales productores alternativos y opera instalaciones de separación en Malasia. Varios proyectos europeos también buscan desarrollar capacidades de refinado y producción de imanes.
Sin embargo, la inversión por sí sola no basta para eliminar rápidamente estas dependencias. El Instituto de Estudios de Seguridad de la Unión Europea señala que "ni siquiera las impresionantes campañas de diversificación dirigidas por los Estados de Estados Unidos y Japón van camino de resolver las dependencias de materiales críticos antes de 2035".
El desafío implica, entre otras cosas, dominar los procesos industriales, garantizar la disponibilidad de ingenieros especializados y asegurar la homologación de nuevos materiales por parte de los fabricantes. Las previsiones de Bloomberg Intelligence ilustran esta dificultad. A pesar de que se espera que la producción de neodimio-praseodimio fuera de China aumente 4.4 veces entre 2024 y 2030, el proveedor de análisis todavía prevé un déficit mundial del 36% para 2030, en un contexto de crecimiento anual de la demanda de aproximadamente el 7%.
Otra fecha límite regulatoria de Estados Unidos agrava estas limitaciones industriales. A partir del 1 de enero de 2027, está previsto que entren en vigor nuevas restricciones sobre el origen de los materiales de tierras raras utilizados en determinados imanes suministrados bajo contratos militares estadounidenses.
Por tanto, los fabricantes estadounidenses se enfrentan a dos calendarios distintos: un posible endurecimiento de los controles de exportación chinos en noviembre y unos requisitos nacionales de abastecimiento más estrictos en enero.
La verdadera cuestión es cuánto tiempo puede China mantener su ventaja
La fecha límite del 10 de noviembre es, ante todo, una prueba de la estrategia económica de China. Pekín disfruta actualmente de una ventaja considerable, construida durante varias décadas de inversión en refinado, metalurgia y fabricación de imanes.
Sin embargo, esa ventaja no es necesariamente permanente. Cada nueva restricción anima a Estados Unidos, Europa y sus socios a financiar capacidades alternativas, incluso cuando esas alternativas siguen siendo más costosas.
Ampliar la suspensión permitiría a China preservar su posición comercial sin renunciar a sus mecanismos de control. Reactivar las restricciones de forma selectiva reforzaría su capacidad para ejercer una presión específica. Restablecer plenamente las medidas proporcionaría un mayor apalancamiento a corto plazo, pero podría acelerar la diversificación internacional.
Para los mercados, la cuestión va más allá de la propia decisión del 10 de noviembre. El verdadero problema es si Pekín decide maximizar su poder de negociación inmediato o preservar la dependencia industrial de sus socios comerciales durante el mayor tiempo posible.
Sea cual sea su decisión, la concentración de las capacidades de procesamiento significa que China conserva una influencia sustancial sobre las cadenas de suministro mundiales. El 10 de noviembre podría cambiar las reglas del comercio de tierras raras. Sin embargo, por sí solo, no cambiará el equilibrio industrial que otorga poder a Pekín.
Autor

Ghiles Guezout
FXStreet
Ghiles Guezout es analista de mercado con una sólida trayectoria en inversiones bursátiles, trading y criptomonedas. Combina habilidades de análisis fundamental y técnico para identificar oportunidades de mercado.