Dos años es mucho tiempo
Mini 2016
Tuvimos anoche una repetición en miniatura de 2016, cuando el mercado tiró todo por la borda en un ataque de pánico antes de reconsiderarlo y devolver a la mayoría de los mercados al verde. Esto es exactamente lo que ocurrió cuando Donald Trump ganó las elecciones presidenciales de 2016, pero esto es volatilidad para hormigas comparado con el caos de aquella noche. El repunte de las acciones y del dólar continuó durante semanas después de la noche electoral de 2016 porque se avecinaban grandes cambios de política, especialmente en lo fiscal. Fue el amanecer de la desconexión entre el crecimiento económico y los déficits de EE.UU. y el nacimiento de un gobierno permanentemente gigantesco.
En contraste, las implicaciones de política de estas elecciones de mitad de mandato son menores. El comercio y la política exterior han sido completamente obviados por el Congreso ahora, por lo que el impacto político del Blue Tsunami es sutil, no masivo.
Claro, la preocupación popular por los centros de datos hará más difícil obtener permisos y construir. Esto ya estaba ocurriendo, ya que incluso los republicanos de Texas ya estaban respondiendo a las preocupaciones de los votantes. Además, hay mucha preocupación popular por muchas cosas en EE.UU.: compañías de seguros de salud adversarias, contaminadores que externalizan sus costes e internalizan sus beneficios, capital privado comprando viviendas, y empresas de redes sociales monetizando la indignación y la adicción. Y, sin embargo, de alguna manera todas estas industrias siguen funcionando bien.
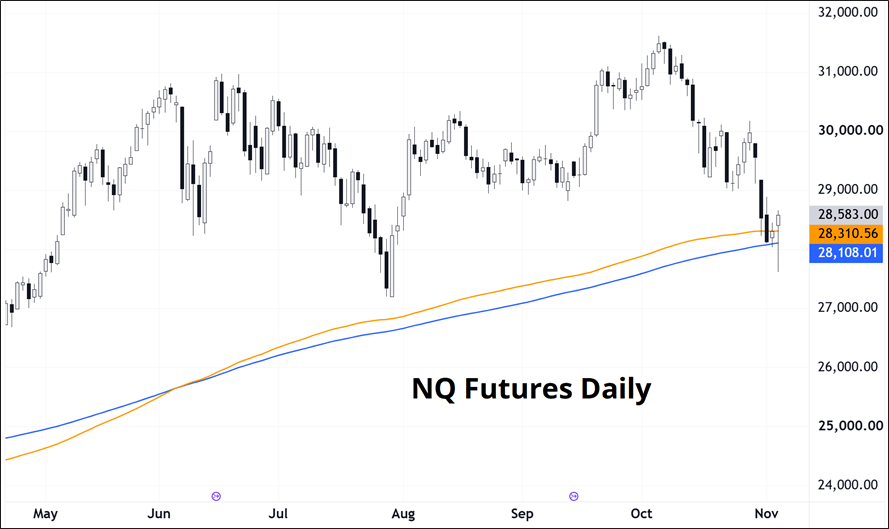
Si bien la ciudadanía desea más barreras de protección corporativas, esas barreras rara vez llegan. En neto, estas elecciones suponen una molestia marginal para la expansión de los centros de datos, pero un barrido demócrata ya estaba descontado en un 75% a la hora del partido—parte del movimiento en el NQ desde 32000 hasta 28000 fue una reevaluación de las probabilidades electorales y del temor a la Blue Wave. Ahora tenemos la noticia. No cambia el juego.
El comercio y la política exterior no cambian. No hubo promesa de ningún estímulo fiscal en EE.UU. ya que los cheques de 5.000$ no se tomaron en serio, ni siquiera por los republicanos. No se avecinan ni se aveciaban cambios en la política fiscal. Y las implicaciones de estas elecciones de mitad de mandato para las elecciones presidenciales de 2028 son demasiado pronto para determinarlas.
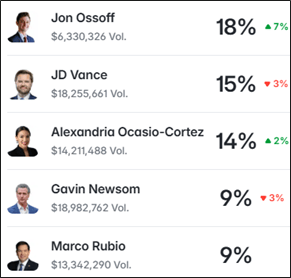
Las últimas cuotas de las apuestas indican que Jon Ossoff va en cabeza y que Ocasio-Cortez ha superado a Newsom. A veces el mercado acierta bastante a la hora de predecir estas cosas, pero otras veces el favorito ni siquiera aparece por el horizonte cuando llegan las elecciones. En noviembre de 2010, por ejemplo, Sarah Palin era la favorita para ganar las elecciones de 2012.
Dos años es mucho tiempo. El reto ahora es decidir si las elecciones son un evento de limpieza y una capitulación final para el trade tecnológico, o una razón más para que continúe la huelga de compradores, ya que ahora necesitamos lidiar con las implicaciones de:
- Un electorado mucho menos alcista sobre la IA que el mercado bursátil; y
- Riesgo de escalada por parte de EE.UU. ya que la administración estadounidense no tiene nada más que perder políticamente; o
- Desescalada iraní porque obtuvieron lo que querían de las elecciones estadounidenses y ahora no tienen razón para seguir tentando a la suerte.
Es muy difícil para mí mirar este gráfico y decir que soy bajista:
¿Y qué pasa con el FX? La reacción inmediata fue vender USD, y eso se basa en la idea de que el Capex de IA se ralentizará y eso no es bueno para el crecimiento de EE.UU. De nuevo, claro. En el margen, se puede argumentar eso. Pero no creo que este sea un tema duradero.
Mi conclusión, algo poco inspiradora, aquí es que se trata de un evento de limpieza negativo para la volatilidad porque hemos eliminado otra incógnita conocida. Ahora, la historia de Irán y la historia del crecimiento económico de EE.UU.—y quizá también los problemas de suministro de energía que aún se ciernen sobre Europa—competirán por el protagonismo. Por ahora, ya hemos pasado por todos los grandes bancos centrales, la mayoría de las grandes elecciones (excepto ZAR y NZD) y la Fed avanza a cámara superlenta y es en gran medida irrelevante tanto para la economía como para los mercados financieros. El posicionamiento es ligero en la mayoría de los activos (USD casi plano, largos en renta variable quemados pero sin grandes cortos, cortos en bonos en su mayoría eliminados).
Creo que vamos a entrar en un mundo de baja volatilidad durante un tiempo, y estoy esperando el próximo gran tema. Mientras esperamos, casi es hora de pensar en la operación de financiación de Anthropic. Pensaría que las acciones más poseídas por los techno-optimists (SPCX, PLTR, TSLA, NBIS) tendrán un peor comportamiento a medida que se acerque el día de la OPV. Nadie hará realmente estas operaciones hasta que comience el roadshow (¿10 de noviembre quizá?). Estamos mirando algo alrededor del 16/18NOV para la OPV y el primer día de cotización. Para adelantarse a la avalancha, el momento ideal debería ser ponerse corto en esas cuatro acciones frente al S&P con ponderación igual (o algo similar) el próximo lunes.
Reflexiones finales
- Esto es bastante genial: Claude: muéstrame los planos. Muéstrame los planos.
- Como comentamos ayer, el EURUSD ha estado avanzando a paso de tortuga en las últimas semanas debido a miles de millones de euros de gamma entre 1.1150 y 1.1300. Esa melaza se convierte en un jarabe de menor viscosidad después de las 10 a.m. de mañana, ya que 1. las expiraciones del 05NOV son las últimas grandes. Si tienes una visión fuerte sobre el EURUSD, podrías recibir algo de cariño en la próxima semana más o menos. Reconozco que esto contradice mi visión general de que vamos a tener una menor volatilidad de los mercados financieros durante una o dos semanas mientras el mercado tantea a oscuras en busca de nuevos temas macro.
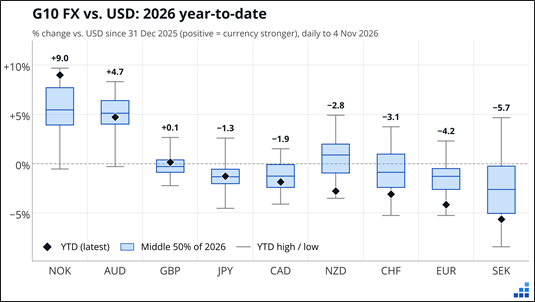
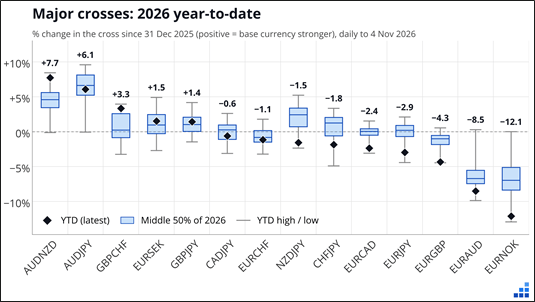
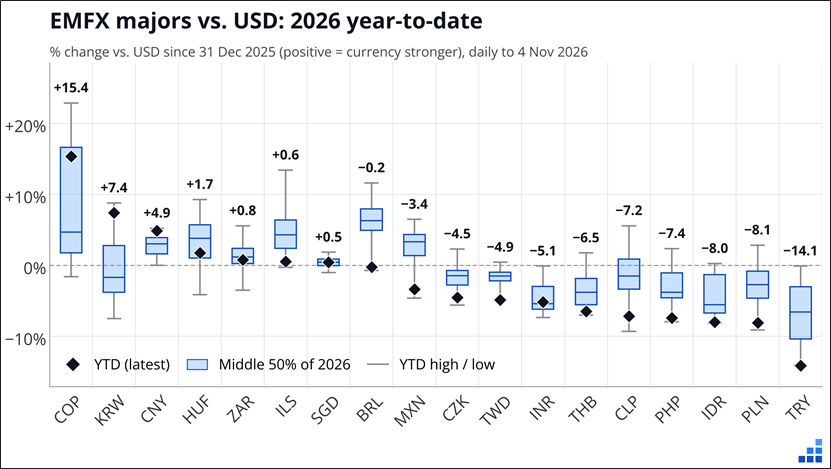
- Mi corto en CADJPY ha sido cerrado por stop. Nunca estuvo en beneficios ni por un solo pip. El JPY ha estado en un estado de limbo durante todo 2026, con la gran venta de JPY por el trade fiscal sin llegar a ninguna parte, pero la gran repatriación de JPY por parte del GPIF y los jugosos rendimientos de los JGB también: sin llegar a ninguna parte. Aquí tienes tu FX YTD de 2026 en tres gráficos. ¡NOK! Algo sorprendentemente, BRL sin cambios.
Autor

Brent Donnelly
Spectra Markets
Brent Donnelly es el presidente de Spectra Markets. Ha estado operando con divisas desde 1995 y escribiendo sobre macroeconomía desde 2004. Brent es el autor de “Alpha Trader” (2021) y “The Art of Currency Trading” (Wiley, 2019).