Rendimientos de los bonos de EE.UU. y un triple obstáculo a superar
Lo bueno (IA), lo malo (déficits) y lo feo (inflación) se extienden mucho más allá de EE.UU., con dinámicas similares en juego en Francia, Japón y el Reino Unido. Aunque aquí nos centramos en EE.UU., muchos de los mismos temas se aplican en otros lugares. Creemos que será difícil sacudirse estos impulsos hasta finales de 2026 y hasta el primer trimestre de 2027.
Esperamos que el rendimiento del bono del Tesoro a 10 años siga bajo presión al alza hasta el primer trimestre de 2027. El crecimiento de la productividad impulsado por la IA, los elevados déficits fiscales y una inflación persistente pueden empujarlo de nuevo hacia el 5.25% y, potencialmente, hasta el 5.5%. Un factor limitante material sería que el Tesoro de EE.UU. recortara la financiación en el tramo largo.
Mirando más allá del primer trimestre, identificamos un cambio clave en la dinámica de la inflación como factor dominante. En concreto, la dirección debería invertirse más adelante en 2027 a medida que la inflación se modere y el mercado empiece a volver a descontar recortes de tasas de la Reserva Federal, llevando finalmente el rendimiento a 10 años hacia el área del 4.5-4.75%. Pero no deberíamos adelantarnos demasiado, especialmente con la presión al alza sobre la inflación todavía muy en el punto de mira de cara a 2027.
Los impulsores de las tasas a largo plazo
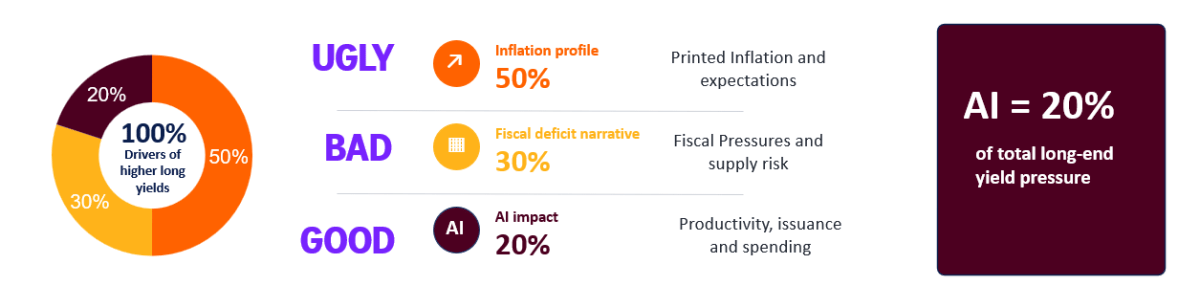
Desglosemos esto, empezando por lo 'bueno' (no todos los aumentos de tasas se deben a razones siniestras).
Lo bueno – crecimiento de la productividad impulsado por la IA (y emisiones)
Relacionamos el ángulo de la IA con el crecimiento de la productividad. Seguimos considerando que esto tiene un impacto muy importante en las tasas de mercado, aunque no tanto como la combinación de inflación y déficit fiscal. Pero creemos que el crecimiento de la productividad ha sido un factor significativo en la anterior elevación de los rendimientos reales, y para 2027 sigue siendo muy relevante.
El matiz para 2027 es que corremos el riesgo de que la presión de emisión relacionada con la IA empiece a eclipsar el crecimiento de la productividad impulsado por la IA. Tuvimos una emisión significativa durante 2026. Al principio fue novedosa y, en su mayor parte, bien absorbida. Pero a medida que el stock de deuda en circulación aumenta aún más, su efecto de desplazamiento se vuelve más estructuralmente relevante.
El impacto de la IA sigue siendo de alrededor de una quinta parte, pero el impacto de las emisiones va en aumento
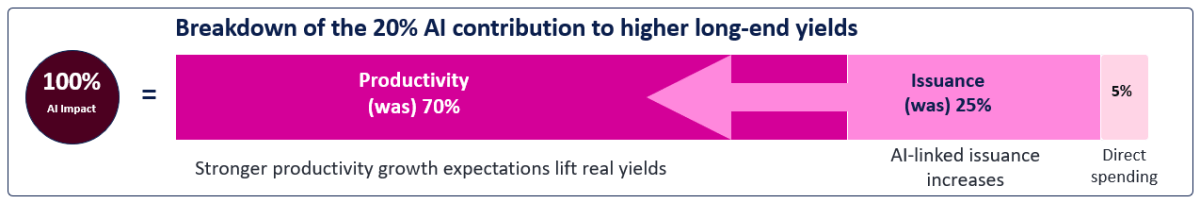
El rendimiento real es muy importante como factor clave de los rendimientos nominales. Las expectativas de inflación, medidas por el rendimiento del Tesoro a 10 años menos el rendimiento real a 10 años de los valores protegidos contra la inflación, no suelen experimentar grandes cambios direccionales. Es el rendimiento real el que lo hace. El crecimiento de la productividad siempre ha sido un factor contribuyente. Pero últimamente, la revolución de la IA ha añadido un impulso.
También opinamos que una inflación publicada más alta se refleja en parte en el rendimiento real bajo la forma de una prima por plazo adicional. Además de eso, el déficit fiscal tiene un efecto similar, a través de su influencia en la oferta de bonos del Tesoro. También afecta a la demanda de bonos del Tesoro a través del prisma de la percepción de los inversores sobre el producto del Tesoro y el precio que están dispuestos a pagar por él.
Inflación publicada vs expectativas de inflación a 10 años y rendimiento real
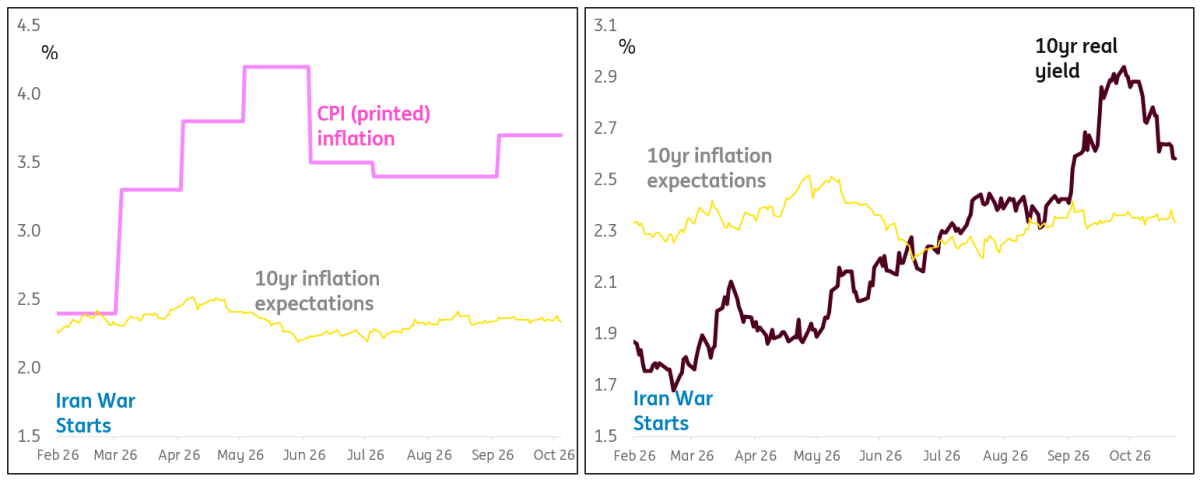
Hay mucho que desglosar aquí, pero la conclusión es que hacia donde vaya el rendimiento real, irá el rendimiento nominal del Tesoro. Y para 2027, una combinación de crecimiento de la productividad, presión por el déficit y un aumento de la prima por plazo sigue ejerciendo presión al alza sobre el rendimiento real.
Lo malo – déficit fiscal elevado(s)
Los déficits fiscales no van a solucionarse mágicamente en los próximos meses. Por tanto, el año que viene seguirá siendo un año de preocupación para la dinámica de la deuda. Hay un grado considerable de gradualismo en juego, lo que atenúa las reacciones. Pero, como vimos con Grecia hace una década y media, el mercado puede pasar rápidamente a un estado en el que la dinámica de la deuda se vuelva de repente inaceptable, mucho antes de que realmente alcancemos un punto de inflexión. La parálisis de la política es un problema real aquí, ya que deja un vacío al que los mercados de bonos pueden acudir cuando lo consideren oportuno.
Por esta razón, merece la pena comentar la evolución contenida de los diferenciales de swap de EE.UU. En parte, refleja el aumento de las recompras en el tramo largo por parte del Secretario del Tesoro Bessent, con la amenaza implícita de más. Además, se ha visto respaldada por operadores de dinero rápido que aprovechan un límite implícito sobre los diferenciales de swap, mediante posiciones largas en bonos del Tesoro y posiciones pagadoras en swaps. El resultado ha sido un nuevo estrechamiento de los diferenciales de swap de EE.UU.
Diferencial de swap a 10 años de EE.UU.
Rendimiento del bono del Tesoro a 10 años menos tasa SOFR a 10 años.
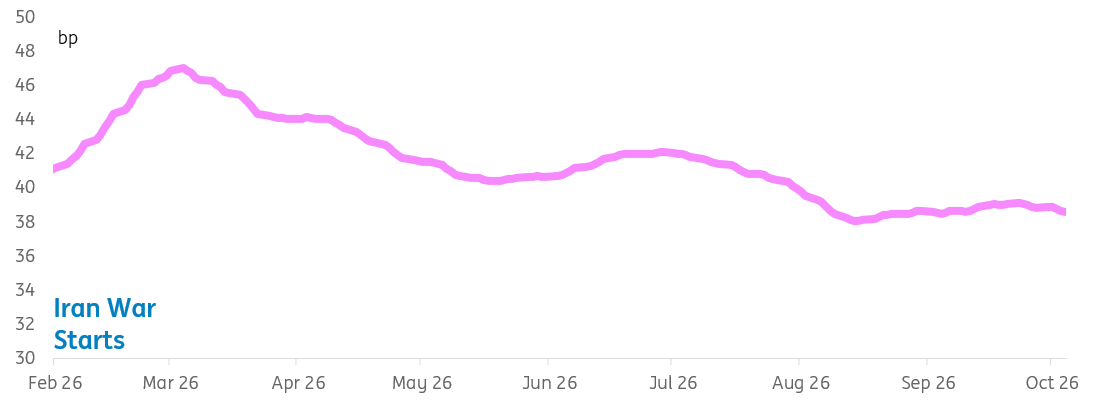
A menos que el Tesoro tome una decisión agresiva de cancelar algunas subastas de largo plazo y/o añadir recompras, preferiríamos desvanecer este movimiento. Creemos que los diferenciales de swap deberían volver a estar bajo presión de ensanchamiento como tema a lo largo de 2027, o al menos durante el primer trimestre. Creemos que el diferencial de swap a 10 años puede revertir, para empezar, hacia el área de más de 50 pb (ahora por debajo de 40 pb). Y el de 30 años puede volver a subir hasta 75 pb, al menos.
Pero de nuevo, como se insinuó arriba, una reducción material de la emisión del Tesoro a largo plazo ofrecería una vía para atenuar los efectos negativos directos asociados con la narrativa del déficit fiscal. Nuestra impresión es que no hay una gran urgencia para hacerlo, especialmente dada la relativa moderación de los diferenciales de swap actualmente. Pero, una vez más, al final depende del Secretario del Tesoro.
Lo feo – la inflación desencadenó la venta masiva (pero también es la vía más probable para una reversión)
En cuanto a la inflación, sostenemos que la chispa de la venta masiva en bonos en febrero de 2026 fue la guerra de Irán. El elemento clave es la elevada inflación registrada. Más adelante en el año, un factor clave de cambio será nuestra expectativa de que la inflación vuelva a niveles aceptables. Una vez allí, los mercados percibirán que las subidas de tasas de los bancos centrales han concluido. El camino de menor resistencia posterior hará que se descuenten recortes de tasas, bajo la teoría de que hemos alcanzado un pico y de que el nivel de aterrizaje se considera por encima de la neutralidad. Esto es importante, ya que el mercado actual aún no ha descontado un proceso material de recortes de tasas posterior. Una nueva fijación de precios arrastra automáticamente a la baja, como mínimo, las tasas swap de vencimientos más largos, ya que estas son valoraciones presentes del perfil a futuro de las tasas flotantes.
Dicho todo esto, aquí también reside el mayor caso de riesgo para 2027: que la inflación no se modere lo suficiente como para tranquilizar a los bancos centrales, o de hecho a los mercados de bonos. El descuento actual del mercado parece considerar esto como un factor de riesgo elevado. Lo inferimos del descuento implícito elevado para las tasas de los bancos centrales. Las expectativas de inflación del mercado a plazos más largos son, de hecho, bastante benignas. Pero sospechamos que estas no necesariamente nos están dando una guía sólida sobre los riesgos de inflación específicamente para 2027. En este escenario más bajista, los mercados de bonos no llegan a un estado de alivio. Esa es también la razón por la que no queremos jugar demasiado pronto la carta alcista de los bonos en 2027.
¿Vamos al 6% para el rendimiento a 10 años? Probablemente no, pero aquí está cómo podría ocurrir
Aunque hemos clasificado los impulsores de forma ordenada en diferentes grupos, la realidad es que todos actúan al unísono. Nosotros, los frikis de los bonos, por supuesto, pondremos mucho énfasis en que las tasas reales sean el principal motor, lo cual sigue siendo técnicamente cierto hasta la fecha. Pero el origen de unas tasas reales más altas no es ningún misterio. En gran parte ha habido un movimiento desde niveles inusualmente bajos (hasta negativos) posteriores a la pandemia hacia niveles por encima de lo normal en la actualidad. Y deberíamos estar por encima de lo normal, dado que tenemos inflación elevada, déficits fiscales elevados (y el ángulo de la IA).
El rendimiento real del Tesoro estadounidense a 10 años a través de los ciclos
Las barras amarillas muestran dónde el crecimiento del PIB interanual se situó en o por encima del 3%.
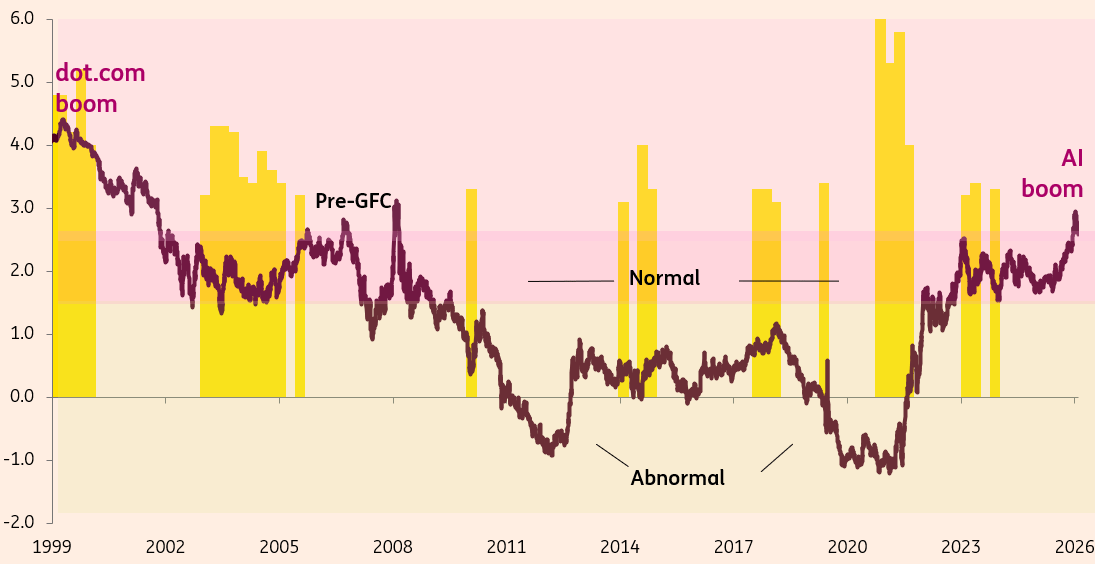
¿Se pregunta cuál es el nivel normal para el rendimiento nominal a 10 años? Véalo aquí – lo dijimos literalmente hace años.
La pregunta es, ¿deberían o podrían los rendimientos a largo plazo subir desde aquí? La respuesta es sí, podrían. Hay tres vías.
- La primera vía es que el crecimiento del PIB se dirija al 3-4%, similar a lo que vimos durante el auge puntocom. Eso podría empujar el rendimiento real a 10 años desde por debajo del 3% actualmente, hacia el 4%. Eso significaría que el rendimiento del Tesoro a 10 años se dirige al 6%.
- La segunda vía es que el déficit fiscal empeore materialmente. Recuerde, ha estado en el rango del 6-6.5% durante unos tres años. No es bueno, pero no está empeorando. Pero, ¿y si se disparara hacia la zona del 7-8%? No lo prevemos. Si llega ahí, de nuevo encontramos una vía hacia el 6%.
- La tercera vía es una que ya hemos mencionado: la inflación sigue siendo persistente en el área del 3% y no baja, para gran frustración de la Reserva Federal. O empeora, por ejemplo, debido a un fuerte efecto de El Niño. De nuevo, hay un camino hacia el 6%.
No estamos pronosticando ninguno de estos escenarios. Pero todos son totalmente plausibles, con probabilidades incómodamente altas. En cambio, nuestra visión central está más impulsada por la estabilidad en el crecimiento y el déficit, y por una moderación de la inflación a medida que avanzamos por 2027.
Nuestra visión base apunta al 5.25-5.5% (y luego al 4.5-4.75% más adelante en el año)
Nuestra visión base se centra en que lo bueno, lo malo y lo feo causen suficientes problemas en los próximos meses, y hasta el primer trimestre de 2027 al menos, como para provocar un regreso al área de más de 5.25% (frente al 4.9% actual). Nos inclinaríamos a limitar el alza en el 5.5%, dado que para 2027 es probable que el contexto presente tanto el crecimiento del PIB como la inflación asentándose en un rango de más del 2%, junto con una narrativa de deuda estable en lugar de deteriorada.
La caída de la inflación aquí es clave, ya que permite a la Reserva Federal apartarse y al mercado volver a descontar recortes. Eso, a su vez, permite que los rendimientos a largo plazo se inclinen a la baja, con el rendimiento a 10 años apuntando inicialmente al 4.75% y probablemente estabilizándose en la zona del 4.5-4.75%. Esto sigue estando por encima de lo normal, pero con razón.
La gran incógnita es si el Tesoro estadounidense podría decidir hacer cambios ad hoc. No asumimos nada importante. Pero una decisión de reducir materialmente los tamaños de emisión a largo plazo sería importante, por ejemplo. Nuestra visión base es que una medida así se reserva para un período de tensión de mercado o amenaza sistémica, donde un control de la curva de rendimiento de facto podría ser una opción. De nuevo, no es lo que esperamos.
Autor

ING Global Economics Team
ING Economic and Financial Analysis
The International Netherlands Group nació en Holanda hace más de 160 años. Su constitución actual data de 1991 y fue fruto de la fusión de Nationale Nederlanden, la primera entidad aseguradora holandesa, con el NMB Postbank Group.