Pronóstico Semanal del Dólar estadounidense: Diciembre llama, pero el IPC tiene la última palabra
- El Dólar estadounidense logró su cuarta semana consecutiva de ganancias.
- La reevaluación de las expectativas de una subida de tasas de la Fed y el aumento de los precios del petróleo impulsaron al Dólar.
- La atención de los inversores debería centrarse ahora en los datos de inflación que se publicarán la próxima semana.
La semana que fue
El Dólar estadounidense (USD) mantuvo firmemente su sesgo alcista durante otra semana más, extendiendo su avance y volviendo a visitar una zona vista por última vez hace 18 meses.
La continuación del movimiento alcista del Dólar se vio respaldada por las constantes expectativas de un mayor endurecimiento por parte de la Reserva Federal (Fed) en el cuarto trimestre, junto con el silencio absoluto sobre el conflicto en Oriente Medio. Esto último, por supuesto, avivó las llamas de unos precios más altos del petróleo, lo que a su vez alimentó la narrativa de inflación y un endurecimiento adicional.
Sin embargo, en los últimos días hubo un impulsor adicional inesperado de la marcada tendencia alcista del Dólar, que fue el resurgimiento de las preocupaciones fiscales en Francia. La consecuencia directa de este escenario fue el desplome del Euro (EUR) hasta mínimos de 17 meses frente al Dólar estadounidense.
De vuelta al mercado monetario estadounidense, esta vez no hubo soporte por parte de los rendimientos del Tesoro, ya que se movieron a la baja a lo largo de toda la curva, alejándose de los máximos recientes.
Mientras tanto, el sesgo entre los responsables de fijar las tasas de la Fed se mantuvo sin cambios, y todos abogaron por una postura de política monetaria más restrictiva en el horizonte de corto a medio plazo.
En este contexto, el Índice del Dólar estadounidense (DXY) logró superar el nivel de 102.50, dejando también atrás su SMA de 200 semanas.
La inflación nunca ha abandonado el escenario
Los participantes del mercado han olvidado rápidamente las cifras de las Nóminas no Agrícolas de septiembre (+29K) y han vuelto a centrar su atención en las presiones inflacionarias, mientras los precios del petróleo siguen subiendo.
Antes de la publicación de los datos de empleo, nadie anticipaba otra subida de tasas en la reunión de octubre de la Fed, y ese sentimiento se mantuvo sin cambios tras el informe del mercado laboral.
No obstante, sigue existiendo una expectativa generalizada de que la Fed aumentará las tasas en un cuarto de punto porcentual en diciembre, en línea con las previsiones de los inversores de un endurecimiento de poco más de 25 puntos básicos para finales de año.
Los analistas parecen proyectar un ligero descenso de la inflación interanual en septiembre, aunque una caída más significativa podría reavivar la especulación de que la Fed mantenga su postura actual durante las dos últimas reuniones de 2026.
Los precios al consumo estadounidenses se mantienen actualmente muy por encima del objetivo del 2.0% de la Fed, y parece que los mercados necesitarán algo más que unos pocos meses de una aparente presión desinflacionaria antes de considerar una postura estable por parte de la Fed, y mucho menos la posibilidad de recortes de tasas.
Se avecinan más subidas, pero la Fed está dividida sobre el momento
Las Minutas del FOMC y los comentarios públicos de esta semana por parte de funcionarios de la Fed transmitieron un mensaje ampliamente de línea dura: la inflación sigue siendo demasiado alta, la demanda es resiliente y la política aún no es lo suficientemente restrictiva. Aunque la mayoría de los responsables de política monetaria consideró que otro aumento sería probablemente apropiado para finales de año, los funcionarios subrayaron que el ritmo seguiría siendo flexible y dependiente de los datos.
De hecho, las Minutas de la reunión del 15–16 de septiembre mostraron un apoyo unánime al aumento de tasas de 25 puntos básicos, y la mayoría de los participantes consideró que otra subida probablemente sería apropiada antes de finales de año. Casi todos los funcionarios consideraron que los riesgos para la inflación se inclinaban al alza, mientras que el mercado laboral se encontraba cerca del pleno empleo. La mejora de las perspectivas del personal y la resiliente demanda interna dieron margen a los responsables de política monetaria para seguir centrando su atención en la estabilidad de precios.
Las minutas también destacaron el riesgo de que la inversión en IA pueda impulsar la demanda agregada por encima de la oferta a medio plazo. A pesar del aumento de los rendimientos de los bonos del Tesoro a largo plazo, muchos participantes afirmaron que las condiciones financieras seguían siendo favorables al crecimiento. Esta combinación de una actividad firme, una presión generalizada sobre los precios y riesgos al alza derivados de la energía y la IA reforzó la opinión de que la Fed aún tiene que seguir trabajando.
Los representantes que intervinieron esta semana respaldaron en gran medida esa evaluación. Christopher Waller (Consejo de Gobernadores) afirmó que eran necesarias nuevas subidas, pero que no tenían que producirse en reuniones consecutivas, mientras que Jeffrey Schmid (Kansas City) señaló que la Fed aún necesitaba abordar los tipos a corto plazo a pesar del aumento de los rendimientos a largo plazo. Alberto Musalem (San Luis) fue más explícito y afirmó que sería necesario endurecer adicionalmente la política monetaria para devolver la inflación al 2% y limitar los efectos de segunda ronda.
El mensaje general es de línea dura, pero mesurado. La Fed parece sentirse cada vez más cómoda con la necesidad de un mayor endurecimiento, aunque los responsables no se comprometen con un calendario fijo. Los próximos movimientos dependerán de si la inflación sigue ampliándose, de si la demanda se mantiene fuerte y de cuánto endurecimiento se esté aplicando ya a través del aumento de los rendimientos del mercado.
Las posiciones largas en USD se reconstruyen mientras el posicionamiento encuentra un suelo
El posicionamiento alcista no comercial en USD mejoró en la semana que finalizó el 29 de septiembre, según los datos de la Comisión de Operaciones a Futuro de Materias Primas (CFTC). De hecho, las posiciones largas netas aumentaron hasta casi 11.900 contratos, revirtiendo la caída de la semana anterior. Además, el cambio de cuatro semanas también mejoró hasta -5.144 desde -8.352, lo que sugiere que el reciente deterioro del posicionamiento en USD está comenzando a estabilizarse.
Asimismo, el interés abierto aumentó por segunda semana consecutiva, esta vez hasta algo más de 48.300 contratos. Al aumentar juntos las posiciones largas netas y la participación, el movimiento sugiere un modesto retorno de nuevas compras de USD en lugar de una cobertura de cortos. Sin embargo, el aumento relativamente limitado del posicionamiento neto sugiere que la convicción sigue siendo cautelosa.
Los datos adicionales mostraron que la Exposición Especulativa aumentó al 24.6%, mientras que su percentil subió al 45.5. El Percentil de Posición Neta también mejoró hasta 48.2, dejando ambas medidas cerca de niveles históricos neutrales. Por lo tanto, el posicionamiento en USD ya no es tan frágil como hace una semana, pero está lejos de encontrarse en niveles históricamente elevados.
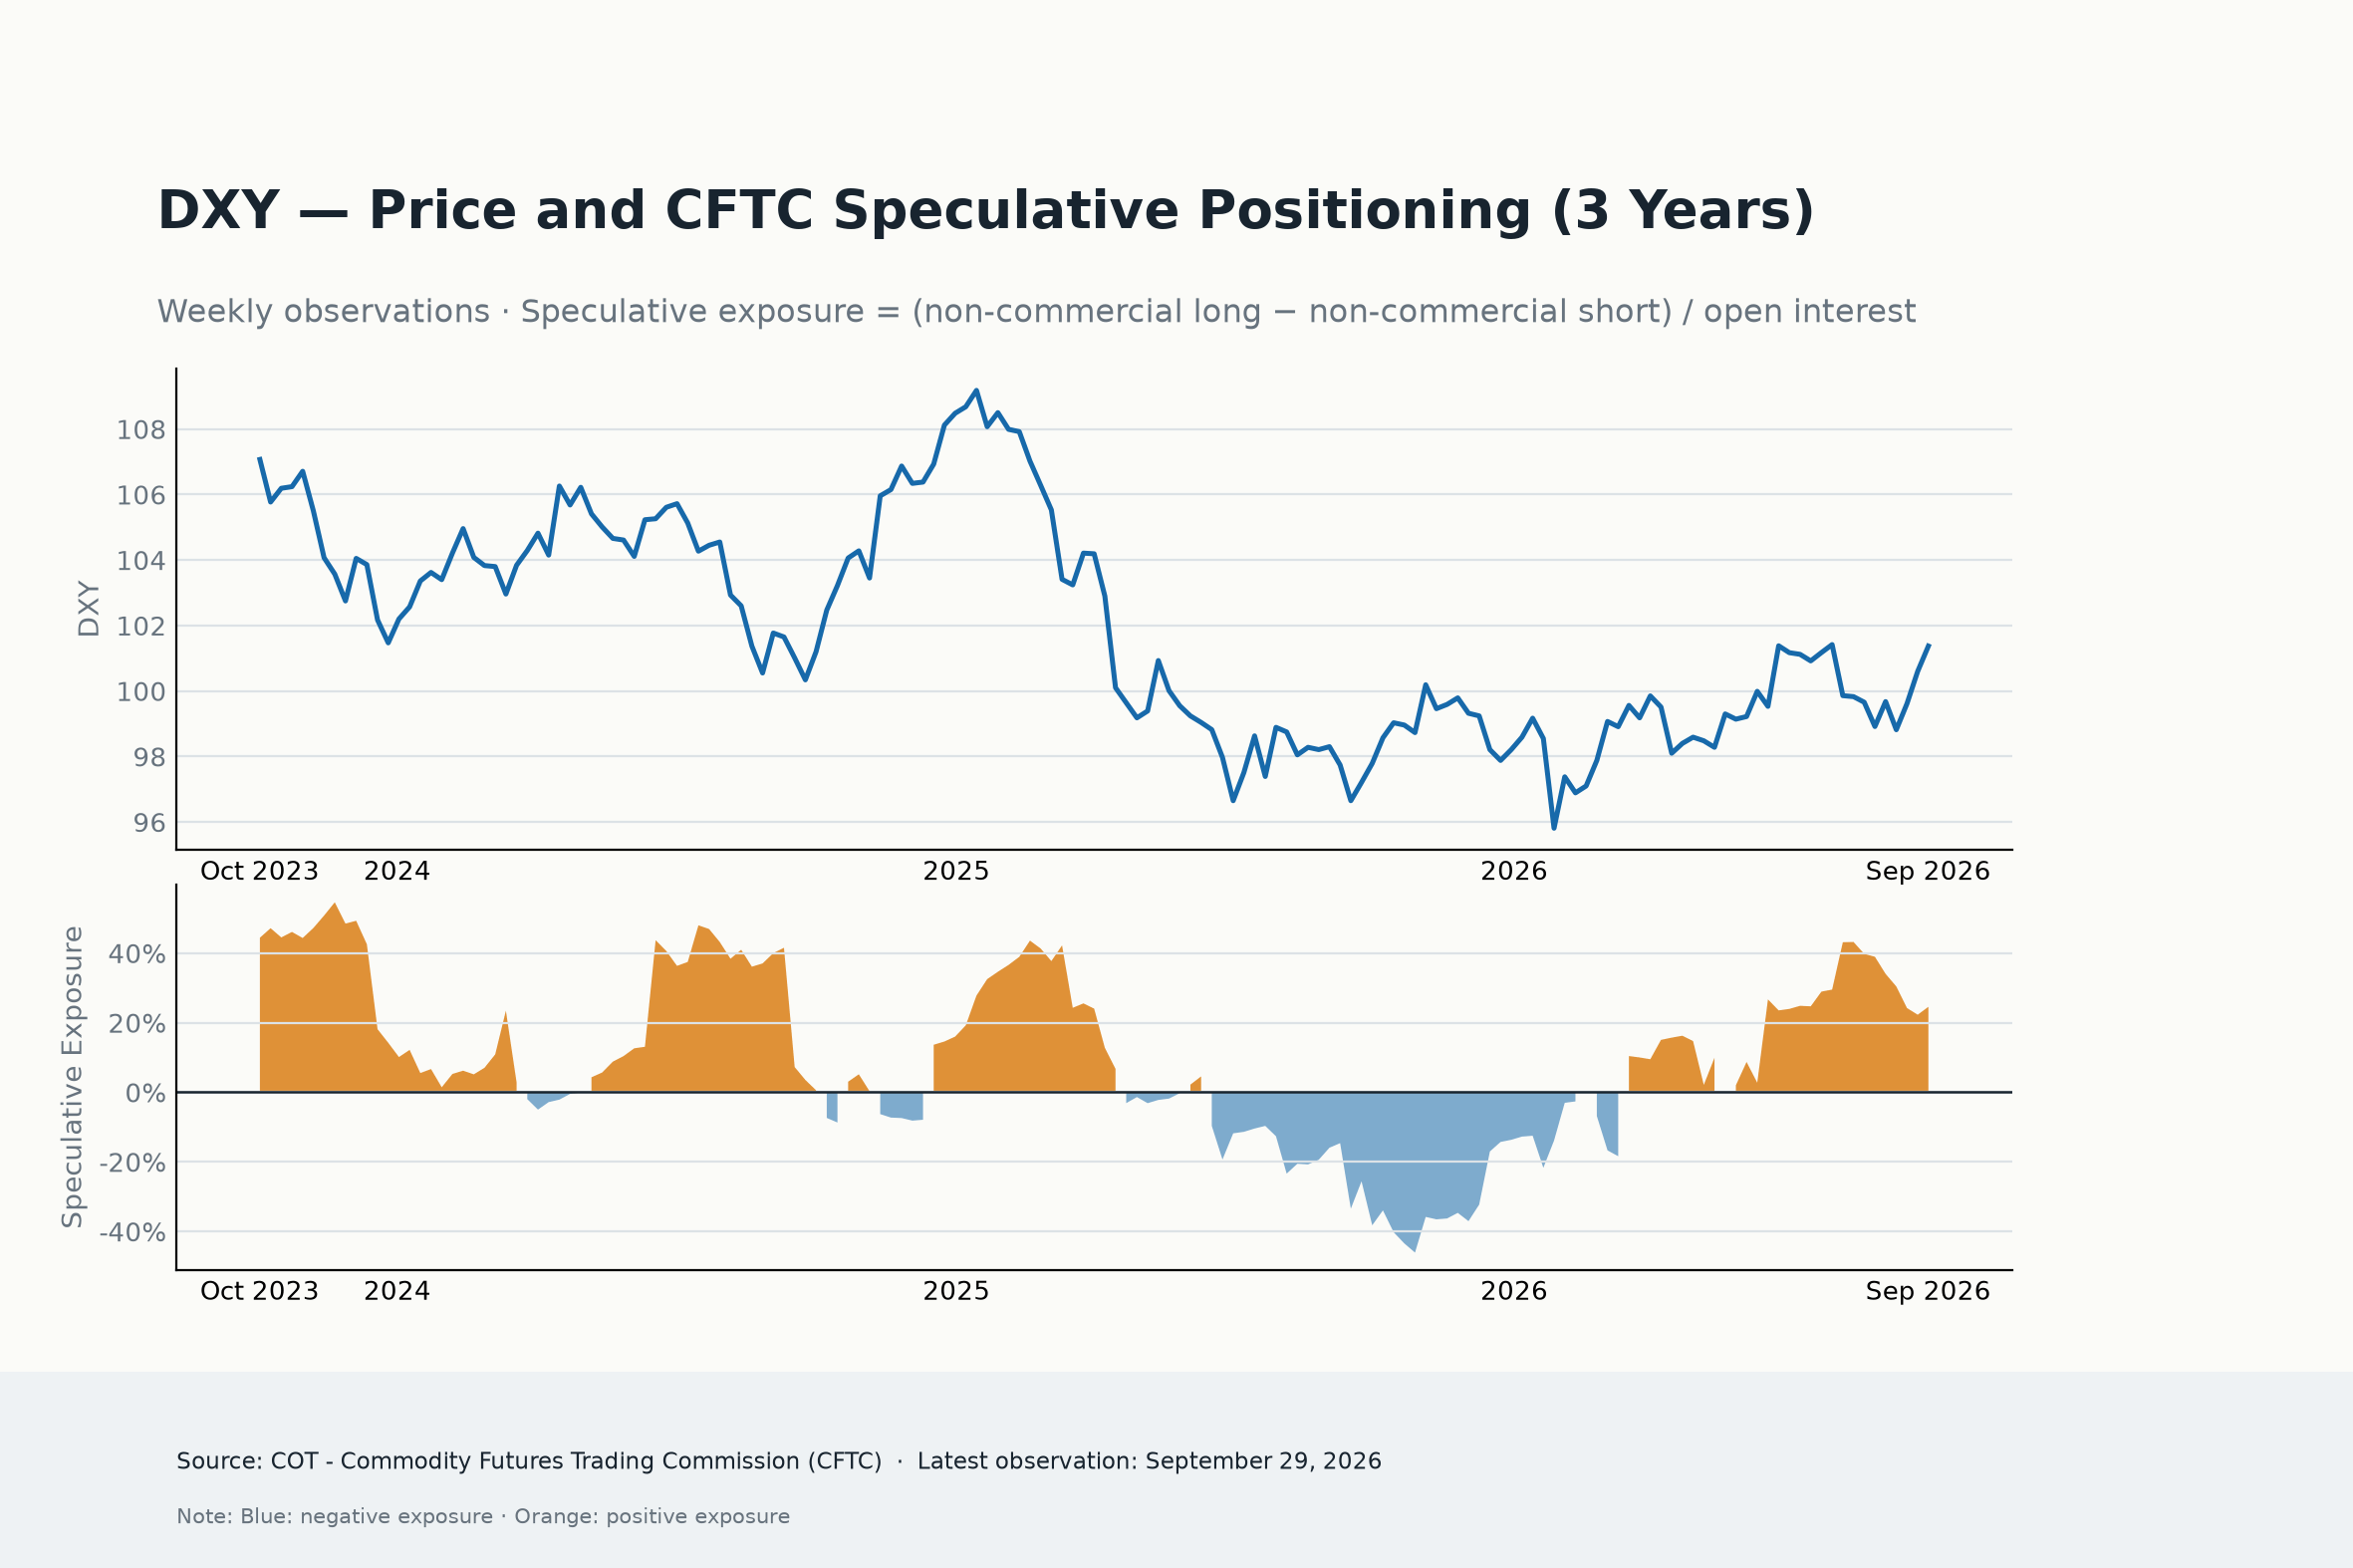
En general, los últimos datos apuntan a una reconstrucción tentativa de la exposición alcista al USD. El cambio semanal positivo, el aumento del interés abierto y la mejora de la tendencia de cuatro semanas son alentadores, aunque las lecturas porcentuales moderadas sugieren que los operadores están sondeando el terreno en lugar de reconstruir agresivamente sus posiciones largas.
Qué le espera al Dólar estadounidense
La próxima semana será importante en cuanto a datos, ya que la inflación nacional volverá a ocupar un lugar central en los debates, junto con información sobre el gasto de los consumidores y un discurso del presidente Warsh programado para finales de semana.
Como siempre, será importante seguir los comentarios de los representantes de la Fed.
El repunte del Dólar todavía tiene margen para continuar
Desde una perspectiva a corto plazo, las perspectivas para el Dólar estadounidense siguen siendo constructivas.
La postura de línea dura de la Fed, las persistentes preocupaciones sobre la inflación y la incertidumbre geopolítica aún presente probablemente mantendrán al Dólar bien respaldado.
Un informe del IPC mejor de lo esperado podría respaldar las expectativas de otra subida de tipos en diciembre, lo que podría impulsar al DXY por encima de la marca de 102.50 y generar nuevas ganancias.
Sin embargo, unas lecturas de inflación más moderadas, especialmente si vienen acompañadas de señales de que los consumidores están reduciendo su gasto, podrían pesar sobre el discurso de endurecimiento y provocar cierta toma de beneficios tras la prolongada subida del Dólar. Pero, de momento, la combinación de políticas divergentes, una renovada demanda especulativa y un contexto mundial más cauteloso sugiere que las caídas del USD tienen más probabilidades de atraer compradores que de señalar una reversión sostenida.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.