Cinco formas en que el presupuesto de otoño del Reino Unido podría sorprendernos
Desde un mejor margen fiscal hasta subidas sorpresa del impuesto sobre la renta, así es como el primer presupuesto del canciller de Hacienda británico John Healey podría sorprender a los inversores.
En pocas palabras: lo que esperamos
El aumento de los costes por intereses de la deuda parece encaminado a llevar el nivel de 'margen fiscal' de 24.000 millones de libras en marzo a 10.000 millones de libras. Crece la sensación de que el canciller John Healey querría elevarlo hasta 15.000 millones de libras o más. Se prevé que el gobierno aumente modestamente el gasto en el coste de la vida, aunque es poco probable que la intervención total supere de forma significativa los 5.000 millones de libras y probablemente se presente en su mayor parte como temporal para evitar que cuente contra la principal regla fiscal. Esperamos un aumento del gasto de capital de aproximadamente 10.000 millones de libras al año, teniendo en cuenta que está exento de la regla fiscal que dicta que el presupuesto corriente debe estar en superávit después de cinco años. Para reconstruir el margen frente a esa regla, esperamos subidas de impuestos por valor de 5.000-6.000 millones de libras, probablemente mediante un aumento del recargo bancario y posiblemente ampliando la base impositiva del National Insurance.
En resumen, no esperamos que el presupuesto aporte un estímulo material (ni que añada de forma significativa a la consolidación fiscal ya prevista). El impacto sobre el Banco de Inglaterra, que se dispone a subir las tasas en noviembre, probablemente será bastante limitado.
Pero a todos los cancilleres les gusta guardar un as bajo la manga – y lo que sigue son cinco formas en que podría sorprendernos.
1. El margen fiscal sube – No baja
¿Y si el agujero fiscal del Reino Unido no es ni de lejos tan grave como pensamos?
La expectativa generalizada de cara al Presupuesto de Otoño del Reino Unido del 28 de octubre es que el canciller tendrá que hacer frente a unos costes más altos por intereses de la deuda con algunas subidas moderadas de impuestos.
Las expectativas sobre las tasas del Banco de Inglaterra están casi un punto porcentual por encima de donde estaban en el momento de la evaluación de marzo de la Oficina de Responsabilidad Presupuestaria sobre las finanzas públicas británicas. Los rendimientos de los bonos a 10 años están unos 70 puntos básicos más altos, lo que, en conjunto, elevará el gasto por intereses de la deuda en 11.000 millones de libras al año para 2029/30.
Eso apunta a una reducción considerable de la cantidad de dinero que le queda al gobierno bajo su principal regla fiscal, que exige que el presupuesto corriente (el gasto del día a día, incluidos los intereses de la deuda menos los ingresos) esté en superávit en un plazo de tres años. En marzo, ese superávit, o margen fiscal, se proyectaba en 24.000 millones de libras para 2029/30.
Los costes por intereses de la deuda están aumentando
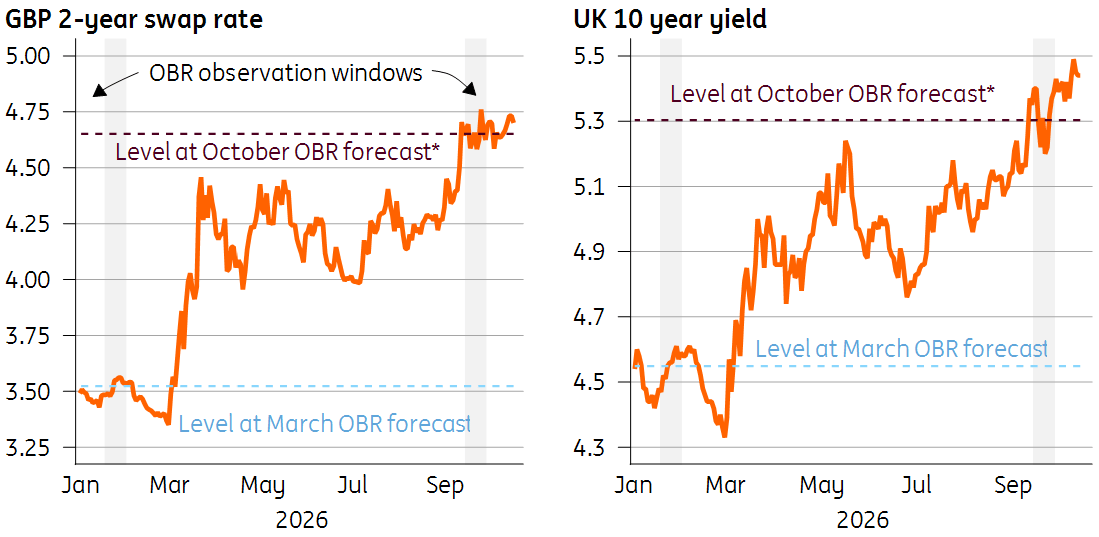
Creemos que ese margen habrá caído hasta alrededor de 10.000 millones de libras antes de cualquier medida correctiva. Y el ambiente en el Tesoro sugiere que el canciller preferiría que estuviera por encima de 15.000 millones de libras, para dar más margen de maniobra en caso de futuras revisiones adversas de las previsiones. Eso apuntaría a algunas subidas limitadas de impuestos.
¿Pero y si todo eso está equivocado? La verdad es que nadie sabe realmente cómo cambiará la OBR su evaluación de la economía británica. Y, como vimos el año pasado, el Tesoro suele inclinarse por exagerar el pesimismo para abrir la puerta a una sorpresa positiva el día del anuncio. Hace 12 meses, el golpe al margen fiscal fue considerablemente menor de lo que se había esperado ampliamente.
Esta vez, cualquier sorpresa positiva probablemente vendrá del crecimiento salarial. ¿Se trasladará el aumento de los precios de la energía a salarios más altos, igual que ocurrió en 2022? Creemos que no, no menos porque el mercado laboral es mucho más débil, una valoración que sospechamos compartirá la OBR.
Pero incluso revisiones al alza relativamente pequeñas del crecimiento salarial pueden marcar una gran diferencia para las finanzas del gobierno. Desde 2010, la OBR ha revisado el nivel de los ingresos en su previsión a cinco años en una media de 1.3 puntos porcentuales en términos absolutos. Si lo hiciera ahora, por ejemplo elevando el crecimiento salarial en los próximos dos años en 0.6 puntos porcentuales cada uno, añadiría 10.000 millones de libras al margen fiscal, compensando casi perfectamente el golpe de los mayores costes por intereses.
También hay razones para pensar que el impacto de unas previsiones de migración más bajas, que algunos informes sugieren que podrían recortar otros 7.000 millones de libras del margen fiscal a través de previsiones de menores ingresos fiscales, podría ser mucho menor de lo temido. El punto de partida del empleo parece algo más alto que en marzo. El aumento de las acciones globales este año también debería ser favorable para las previsiones del impuesto sobre las ganancias de capital.
¿Por qué importa todo esto? Porque cuanto mayor sea el margen fiscal, menor será la 'necesidad' de subir impuestos, y si es significativamente mayor de lo esperado, habrá más espacio para aumentar el gasto bajo las reglas fiscales.
El mensaje simple es este: no juzguen el Presupuesto de Otoño por el nivel de margen fiscal que quede.
2. Derroche de gasto
El problema del 'margen fiscal' no es solo que sea muy sensible a las perspectivas económicas de la OBR, sino que la naturaleza prospectiva de las reglas fiscales abre la puerta a mucha contabilidad creativa.
El impacto de una inflación más alta es un claro ejemplo. Esto ayuda al Tesoro mediante mayores ingresos – tanto del IVA como del impuesto sobre la renta. Sí, también eleva el coste de las prestaciones indexadas. Pero, lo que es importante, los presupuestos departamentales no aumentan automáticamente para compensar el impacto de unos precios más altos.
Eso abre un truco clásico del Tesoro, que consiste en dejar los planes de gasto prácticamente sin cambios en términos nominales, configurando aumentos presupuestarios en términos reales sustancialmente menores a medio plazo.
Incluso antes de la Guerra de Irán, los planes del gobierno contemplaban recortes en términos reales del gasto departamental per cápita en el ejercicio fiscal 2029. Dado que algunas funciones, como sanidad, están 'protegidas', eso implica recortes mucho más profundos para los departamentos más pequeños.
Baste decir que eso no es realista. Una inflación más alta elevará la factura salarial en todo el gobierno. Mantener simplemente esos planes de gasto departamental de marzo en términos reales costaría 12.000 millones de libras. Eso antes de considerar el coste de poner fin a esa austeridad prevista para finales de esta década, o cómo financiará el gobierno sus ambiciones en defensa o asistencia social.
Un complemento para los departamentos gubernamentales es inevitable – la cuestión es cuándo. Parece que el Tesoro quiere aplazar estas difíciles decisiones presupuestarias hasta el próximo otoño, cuando planea publicar su próxima Spending Review, un proceso de asignación de dinero entre departamentos. Sin duda, la esperanza es que los costes por intereses de la deuda hayan caído y que las perspectivas económicas hayan mejorado, de modo que haya más espacio bajo las reglas fiscales para asumir compromisos de gasto mayores.
Eso apunta a un paquete de medidas de gasto muy modesto este mes, dirigido principalmente al coste de la vida. Además del recorte ya anunciado del IVA sobre la energía, imaginamos que el Tesoro replicará el presupuesto del año pasado y reducirá las facturas de los hogares financiando una mayor parte de los «costes de las políticas» con impuestos generales. Esto tiene el beneficio añadido de rebajar la inflación general en un momento especialmente sensible para el Banco de Inglaterra. Sin embargo, lo crucial es que es probable que el Gobierno presente estas medidas como temporales, de modo que no cuenten dentro de esa regla fiscal principal.
Pero si el panorama económico realmente es mejor de lo temido, no descartemos que el Gobierno vaya más allá. Una decisión de financiar íntegramente el compromiso del Reino Unido de destinar el 3% del PIB al gasto en defensa sería una gran incógnita, aunque probablemente iría en detrimento de los planes de capital en otras áreas del Gobierno.
En última instancia, lo clave a vigilar es la evaluación de la OBR sobre cómo todos estos cambios de política afectan al crecimiento del PIB y al endeudamiento durante el próximo año. Si hay un efecto de estímulo material, podría aumentar las apuestas del mercado sobre subidas de tasas en el Reino Unido.
3. Una ruptura del manifiesto sobre el impuesto sobre la renta
Es probable que haya subidas de impuestos en el Presupuesto de Otoño, pero deberían ser muy pequeñas. Probablemente estemos hablando de un paquete de alrededor de 5.000 millones de libras (0.2% del PIB). Parte del problema es que la lista de opciones viables parece peligrosamente pequeña si el Partido Laborista quiere evitar incumplir su promesa electoral de no subir los principales impuestos, que en conjunto representan alrededor del 70% de los ingresos totales.
Nuestra mejor estimación es que el presupuesto incluirá una subida del Bank Surcharge (que recaudaría 2.000 millones de libras si se elevara del 3% al 8%), junto con una ampliación de la base imponible del National Insurance para propietarios y socios en LLPs (que en conjunto generarían alrededor de 2.000 millones de libras al año). También se han barajado otras opciones, como eliminar una laguna del stamp duty para la propiedad comercial o reducir el umbral del IVA para las empresas.
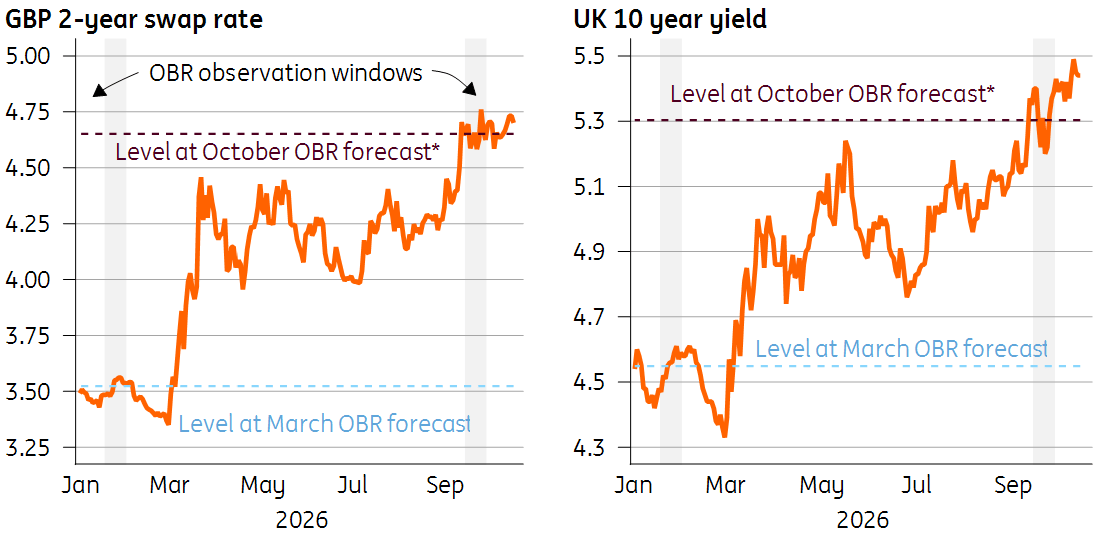
El problema de muchas de estas medidas es que requieren cambios masivos para tener alguna posibilidad de recaudar sumas materiales, arriesgándose a fuertes reacciones de comportamiento mientras ofrecen un potencial de ingresos incierto. Hay una razón por la que la ex canciller Rachel Reeves evitó muchas de las medidas que describimos en el gráfico siguiente.
Cómo podría subir impuestos la canciller
¿Hay margen para una sorpresa? Creemos que hay dos vías principales en materia fiscal: una buena y una mala.
¿La buena? Un anuncio sorpresa de un llamado «tax switch», una propuesta novedosa de Resolution Foundation que haría que el Gobierno subiera simultáneamente el impuesto sobre la renta básico y recortara el National Insurance de los empleados en 2 puntos porcentuales. El impacto sobre los trabajadores sería neutral, pero como el impuesto sobre la renta tiene una base más amplia (incluidas las pensiones), esto recaudaría 6.000 millones de libras al año.
Aunque no se trata de una suma sustancial, enviaría a los inversores la señal de que el primer ministro Andy Burnham no teme abordar el espinoso asunto de subir impuestos. Pero, a la luz de los recientes cambios en las pensiones, incluido el infame «triple lock», esto parece demasiado arriesgado políticamente en esta etapa.
La sorpresa negativa sería que el Tesoro decidiera elevar la asignación básica libre de impuestos. Burnham coqueteó con esta idea en su primer día en el cargo; no solo sería costosa (potencialmente 10.000 millones de libras), sino que también señalaría que el compromiso del Reino Unido con la congelación del umbral —que está haciendo la mayor parte del trabajo de la consolidación fiscal prevista— se está debilitando.
Un gran aumento del salario mínimo nacional
El aumento del salario mínimo en abril de 2027, que se anunciará junto con el presupuesto, es quizá la variable más importante para el Banco de Inglaterra.
Esto se basa en una recomendación de la Low Pay Commission, que a principios de este año estimó provisionalmente el aumento en el 3.7%. Se trata de un incremento menor que el de los dos últimos años y, lo que es crucial, no está muy lejos del nivel que el Banco considera coherente con un objetivo de inflación del 2% a medio plazo (3.25%).
Pero la LPC tiene cierta flexibilidad en su recomendación, y uno de los criterios es el coste de la vida. Una inflación más alta significa que podríamos ver una propuesta final entre el 4% y el 4.5%. Cualquier cifra por encima de eso, sospechamos, sería problemática para el Banco de Inglaterra y reforzaría el argumento a favor de tasas más altas.
Sin duda, el Gobierno es plenamente consciente de ello. Y parece haber un reconocimiento creciente entre figuras laboristas, incluida la izquierda del partido, de que los grandes aumentos del salario mínimo, junto con las anteriores subidas de los impuestos sobre nóminas, han tenido un gran impacto en las empresas, especialmente en los servicios al consumidor.
Pero si la LPC recomendara un crecimiento del salario mínimo cercano al 5%, ¿podría el Gobierno resistirse? En teoría, sí. Pero políticamente, sospechamos que no.
Un repunte en la emisión de bonos
Ya sabemos que la emisión de bonos volverá a aumentar en 2027, aunque por razones ajenas a la trayectoria fiscal del Reino Unido.
El gráfico siguiente muestra que en abril la Debt Management Office proyectó una necesidad bruta de financiación de 308.000 millones de libras, similar a la gran cifra del ejercicio fiscal 2025. Sospechamos que, cuando recibamos el mandato actualizado de la DMO tras el presupuesto, la emisión del próximo año podría acercarse a 325.000 millones de libras, aunque una mayor parte de esa cifra probablemente se financiará mediante letras, lo que significa que el aumento real de las ventas de gilts frente a esos planes anteriores probablemente será más modesto.
Cómo se desglosaban los planes de emisión de deuda a marzo/abril
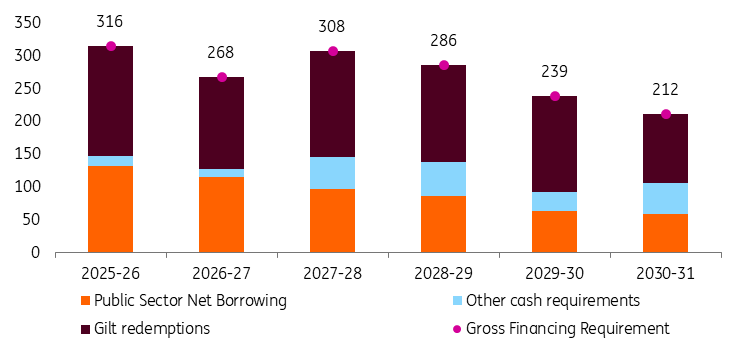
Aun así, el punto es que, por debajo de estas cifras, es probable que se proyecte que el endeudamiento neto del sector público siga cayendo durante el resto de la década. El principal riesgo —relacionado con algunas de las cosas comentadas antes, como un mayor gasto a corto plazo o aumentos sorpresa en las asignaciones libres de impuestos— pondría en peligro esta mejora fundamental en la emisión de bonos a medio plazo. Eso es algo que los inversores no verían con buenos ojos.
Autor

ING Global Economics Team
ING Economic and Financial Analysis
The International Netherlands Group nació en Holanda hace más de 160 años. Su constitución actual data de 1991 y fue fruto de la fusión de Nationale Nederlanden, la primera entidad aseguradora holandesa, con el NMB Postbank Group.