Cada barril que Canadá exporta importa una subida de tipos
Canadá se enfrenta a una paradoja económica cada vez más incómoda. Como uno de los principales exportadores netos de petróleo del mundo, el país se beneficia del aumento de los precios de la energía a través de mayores ingresos por exportaciones, beneficios corporativos e ingresos públicos. Sin embargo, el mismo repunte del petróleo está alimentando las presiones inflacionarias, lo que lleva al Banco de Canadá (BoC) a elevar los costes de financiación, algo que potencialmente amenaza a la economía en general.
La decisión del banco central del miércoles de aumentar su tasa de interés de referencia en 25 puntos básicos, hasta el 2.50%, su primera subida desde 2023, ilustra este dilema. Aunque los elevados precios del petróleo respaldan el crecimiento económico, el endurecimiento monetario necesario para contener sus consecuencias inflacionarias podría acabar socavando esas ganancias.
La cuestión ya no es simplemente cuánto se beneficia Canadá del petróleo caro, sino durante cuánto tiempo esos beneficios pueden compensar los costes.
La bonanza petrolera de Canadá conlleva un coste oculto
Tradicionalmente, unos precios del petróleo más altos mejoran la relación de intercambio de Canadá, permitiendo al país obtener más ingresos de sus exportaciones sin aumentar necesariamente los volúmenes de producción. Según RBC Economics, el Producto Interior Bruto (PIB) real de Canadá aumentó un 1.1% interanual en el segundo trimestre, mientras que el Ingreso Interior Bruto (GDI) real, que refleja los cambios en el poder adquisitivo, subió un 3.1%.
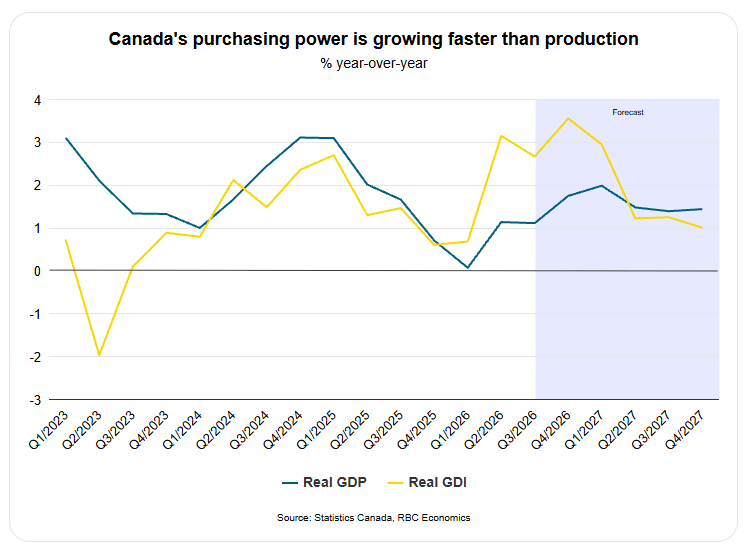
La diferencia refleja los beneficios económicos de unos precios de exportación más elevados. RBC estima que un aumento del 46% en los precios del petróleo contribuyó aproximadamente con 12.000 millones de C$ por trimestre en poder adquisitivo adicional gracias a la mejora de la relación de intercambio. Sin embargo, estos beneficios están lejos de distribuirse de manera uniforme.
Los productores de energía, los accionistas y las provincias ricas en recursos captan gran parte de los ingresos adicionales, mientras que los hogares de todo el país afrontan mayores costes de transporte y calefacción. Los hogares canadienses gastaron aproximadamente 2.600 millones de C$ más en combustible para vehículos durante el segundo trimestre que un año antes, a pesar de comprar un 3% menos de combustible, según RBC.
Esto crea un desequilibrio estructural: los beneficios económicos de unos precios del petróleo más elevados permanecen concentrados, mientras que los costes inflacionarios se extienden por todo el país.
El Banco de Canadá convierte la ventaja del petróleo en un dilema monetario
La paradoja se vuelve más pronunciada cuando entra en juego la política monetaria. El miércoles, el BoC elevó su tasa de referencia al 2.50%, citando la preocupación de que unos precios de la energía persistentemente elevados pudieran traducirse en una inflación más generalizada. El gobernador Tiff Macklem explicó el motivo de la decisión: "Es necesario aumentar la tasa de interés oficial para reducir el riesgo de que los elevados precios de la energía se extiendan y se conviertan en una inflación generalizada."
El banco central espera que la inflación alcance aproximadamente el 3.5% a finales de año, mientras las empresas trasladan cada vez más los mayores costes de producción y transporte a los consumidores.
Sin embargo, las subidas de los tipos de interés no pueden reducir directamente los precios mundiales del petróleo ni resolver las interrupciones del suministro vinculadas al conflicto en Oriente Medio. En cambio, funcionan frenando la demanda interna, aumentando los costes de financiación y desincentivando el gasto y la inversión.
Esto crea un círculo vicioso potencialmente perjudicial: el aumento de los precios del petróleo fortalece los ingresos de exportación de Canadá, pero al mismo tiempo obliga a endurecer la política monetaria, lo que pesa sobre los hogares y las empresas ajenas al sector energético.
RBC describe la decisión del miércoles como un tratamiento preventivo y sostiene que el banco central está respondiendo principalmente a los futuros riesgos de inflación, más que a un deterioro inmediato de las presiones subyacentes sobre los precios.
¿Podrían los precios del petróleo alcanzar un punto en el que Canadá deje de beneficiarse?
Un estudio de Scotiabank sugiere que las ventajas económicas del aumento de los precios del petróleo podrían tener un límite superior. En un estudio publicado en mayo, el banco examinó cómo cambia la respuesta económica de Canadá a las perturbaciones de la oferta de petróleo en distintos niveles de precios.
Las conclusiones de Scotiabank sugieren que los precios más altos del petróleo siguen beneficiando a la economía canadiense cuando los precios del West Texas Intermediate (WTI) rondan los 100$, pero esas ganancias se vuelven cada vez más inciertas a medida que los precios se acercan al rango de 120$-130$. Por encima de este rango indicativo, el impulso económico derivado de unos precios del petróleo más altos ya no es estadísticamente distinguible de cero.
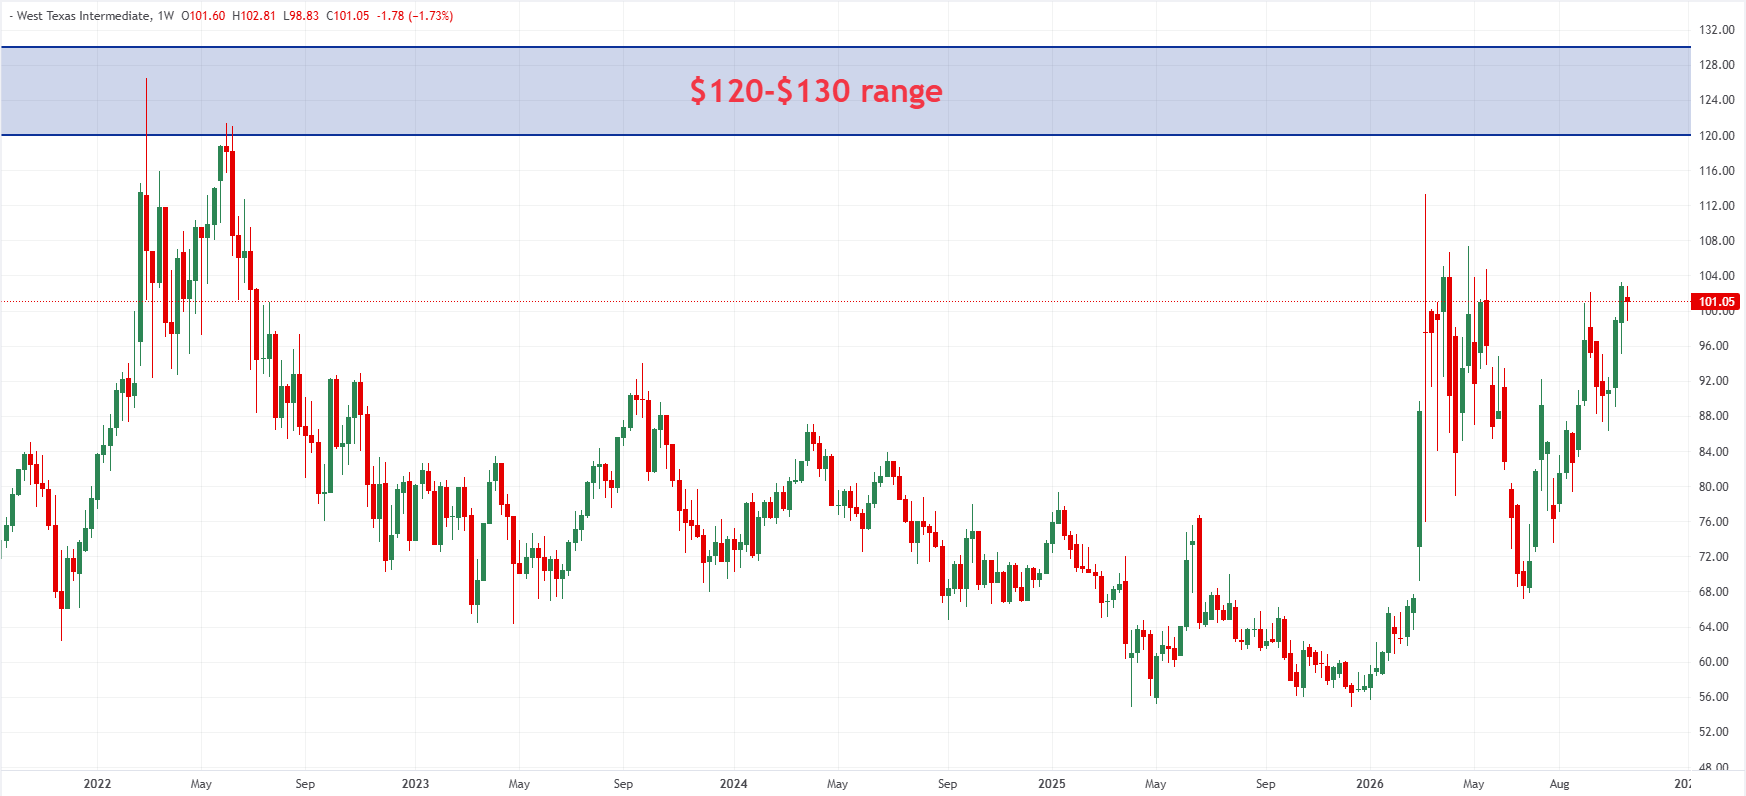
Scotiabank enfatiza que no se trata de un punto de inflexión preciso, sino de una zona en la que la relación tradicional entre el aumento de los precios del petróleo y un mayor crecimiento canadiense se debilita considerablemente.
La explicación va más allá de la inflación doméstica. Cuando los precios del petróleo suben debido a interrupciones de la oferta y no a una mayor demanda mundial, la presión resultante sobre los socios comerciales de Canadá puede reducir la demanda de las exportaciones canadienses. Combinado con unas condiciones financieras más restrictivas, esto podría acabar compensando los beneficios de unos mayores ingresos energéticos.
La respuesta de endurecimiento del BoC introduce otra posible limitación, especialmente si unos costes de financiación elevados comienzan a frenar el consumo, la actividad inmobiliaria y la inversión empresarial.
Cuando la bendición del petróleo corre el riesgo de convertirse en una maldición
Canadá aún no ha llegado al punto en el que unos precios del petróleo más altos estén perjudicando claramente a su economía en general. Los ingresos adicionales por exportaciones, una mayor inversión en energía y el aumento de los ingresos públicos siguen proporcionando un soporte significativo.
Pero la subida de tasas de octubre demuestra que la ecuación económica está cambiando. Cuanto más tiempo se mantengan elevados los precios del petróleo, mayor será el riesgo de que la inflación se extienda más allá de la energía, obligando al BoC a endurecer la política monetaria mientras los hogares y las industrias sensibles a las tasas de interés afrontan una presión cada vez mayor.
En última instancia, la vulnerabilidad de Canadá podría no derivarse únicamente del aumento de los precios del petróleo, sino de las subidas de las tasas de interés necesarias para contener sus consecuencias. Lo que comienza como una ganancia extraordinaria por las exportaciones podría convertirse gradualmente en una carga económica si el coste de combatir la inflación supera los ingresos generados por cada barril adicional vendido en el extranjero.
Autor

Ghiles Guezout
FXStreet
Ghiles Guezout es analista de mercado con una sólida trayectoria en inversiones bursátiles, trading y criptomonedas. Combina habilidades de análisis fundamental y técnico para identificar oportunidades de mercado.