El Índice del Dólar sube ante la posibilidad de otra subida de tasas de la Fed
- El DXY alcanza su nivel más alto desde finales de julio ante la posibilidad de otra subida.
- Los futuros sitúan en un 55.36% la posibilidad de una subida de tipos de la Fed el 28 de octubre.
- El PMI de servicios preliminar del miércoles se prevé en 56, después de 56.5.
El Índice del Dólar cotiza cerca de 100.70, su nivel más alto desde finales de julio. Ha subido durante cinco sesiones consecutivas de caídas del petróleo crudo, lo contrario de cómo la guerra lo ha movido durante la mayor parte de este año. La Fed es la razón. Subió los tipos el 16 de septiembre, señaló al menos otra subida este año y sus funcionarios han dedicado los días posteriores a respaldar esa postura.
Se supone que un petróleo crudo más barato debería perjudicar al Dólar
La agencia de noticias japonesa Kyodo, citando a un alto funcionario iraní, informó de que Irán permitiría que los barcos volvieran a atravesar el Estrecho de Ormuz en el plazo de una semana. Las condiciones son que Estados Unidos ponga fin al bloqueo de los puertos iraníes y detenga sus operaciones militares alrededor del estrecho, y la oferta no ha sido confirmada de forma independiente. El petróleo crudo cayó tras la noticia y el Brent, la referencia mundial, alcanzó su precio más bajo desde el 8 de septiembre.
El petróleo crudo alcanza al Dólar a través de la Fed. Un petróleo crudo más barato significa una menor inflación, lo que implica menos motivos para que la Fed vuelva a subir los tipos. Menos subidas significan menos intereses adicionales por mantener Dólares en lugar de Euros o Yenes. La oferta llegó a Washington a través de mediadores el 16 de septiembre y el petróleo crudo solo se movió cuando se informó de ella.
Antes de la guerra, aproximadamente una quinta parte del petróleo crudo y del gas natural licuado del mundo atravesaba el estrecho. Arabia Saudí también está probando la reactivación de su oleoducto Este-Oeste, que transporta petróleo crudo desde su costa del Golfo hasta el Mar Rojo y rodea el estrecho. La salida de un mayor número de barriles implica un precio más bajo, y un precio más bajo significa menores probabilidades de otra subida de la Fed, que es la forma en que ambas historias llegan al Índice del Dólar.
Máximo de siete semanas ante unas probabilidades ligeramente superiores al 50%
El petróleo crudo se recuperó desde su mínimo después de que Trump utilizara su discurso ante las Naciones Unidas para posponer un acuerdo con Irán hasta después de las elecciones de mitad de mandato del 3 de noviembre. El Índice del Dólar alcanzó el máximo de la sesión después de que la presidenta de la Fed de Boston, Collins, hablara a las 15:00 GMT. Dijo que apoyaba la subida del 16 de septiembre y advirtió que la inflación podría mantenerse por encima del objetivo del 2% de la Fed. Las propias proyecciones de la Fed la sitúan por encima de ese nivel hasta después de 2028.
Los precios del mercado de futuros sitúan en un 55.36% la probabilidad de una subida el 28 de octubre, frente a un 44.64% de que no haya cambios. Esas probabilidades bajaron tras el informe sobre Ormuz, y el Índice del Dólar cayó con ellas. Otra subida ampliaría lo que el Dólar ofrece frente a las demás divisas del índice. La media de cuatro semanas de ADP sobre la contratación del sector privado, el único dato estadounidense de la sesión, se situó en 20.000 frente a los 16.750 anteriores, un pequeño impulso en la misma dirección.
El argumento a favor de octubre no depende del barril. El presidente de la Fed de Minneapolis, Kashkari, ha afirmado que la inflación es demasiado alta en toda la economía, y no solo en el precio del petróleo crudo. El presidente de la Fed de Chicago, Goolsbee, y el presidente de la Fed de San Luis, Musalem, dijeron prácticamente lo mismo el lunes. Por eso el informe sobre Ormuz ha movido más al petróleo crudo que al Dólar.
El Yen cayó por tercera sesión consecutiva, en una negociación escasa debido a que Tokio permanecerá cerrado por festivos hasta el miércoles. Esto ocurrió pese a que el Banco de Japón (BoJ) subió su tipo al 1.25% el 18 de septiembre. El Yen forma parte del Índice del Dólar, por lo que un Yen más débil implica un índice más alto.
Las encuestas del miércoles son estimaciones preliminares, pero las probabilidades se moverán con ellas de todos modos
Las encuestas preliminares de gerentes de compras de S&P Global se publican el miércoles a las 13:45 GMT, con una previsión para los servicios de 56 frente a 56.5 y para la manufactura de 53.5 frente a 53.9. Un Índice de Gerentes de Compras (PMI) por encima de 50 significa que más empresas informaron de crecimiento que de descenso, por lo que se prevé que ambos sigan creciendo, aunque algo más lentamente. Las versiones finales se publicarán a principios de octubre. Unos datos preliminares más sólidos sumarían probabilidades a las mismas opciones de octubre con las que el Índice del Dólar subió y cayó el martes, mientras que unos datos más débiles las reducirían.
Las solicitudes de subsidio por desempleo del jueves a las 12:30 GMT se prevén en 201K, frente a 196K. Los pedidos de bienes duraderos, que contabilizan los pedidos de bienes destinados a durar tres años o más, se publicarán el viernes a las 12:30 GMT y se prevén en -0.4% frente al 1.1%.
La encuesta de la Universidad de Michigan del viernes a las 14:00 GMT incluye las expectativas de los hogares sobre la inflación para el próximo año, que se prevé en el 4.6%, exactamente donde se situó la última vez. Esto convierte la única lectura de inflación de la semana en una que nadie espera que cambie.
Niveles y sesgo
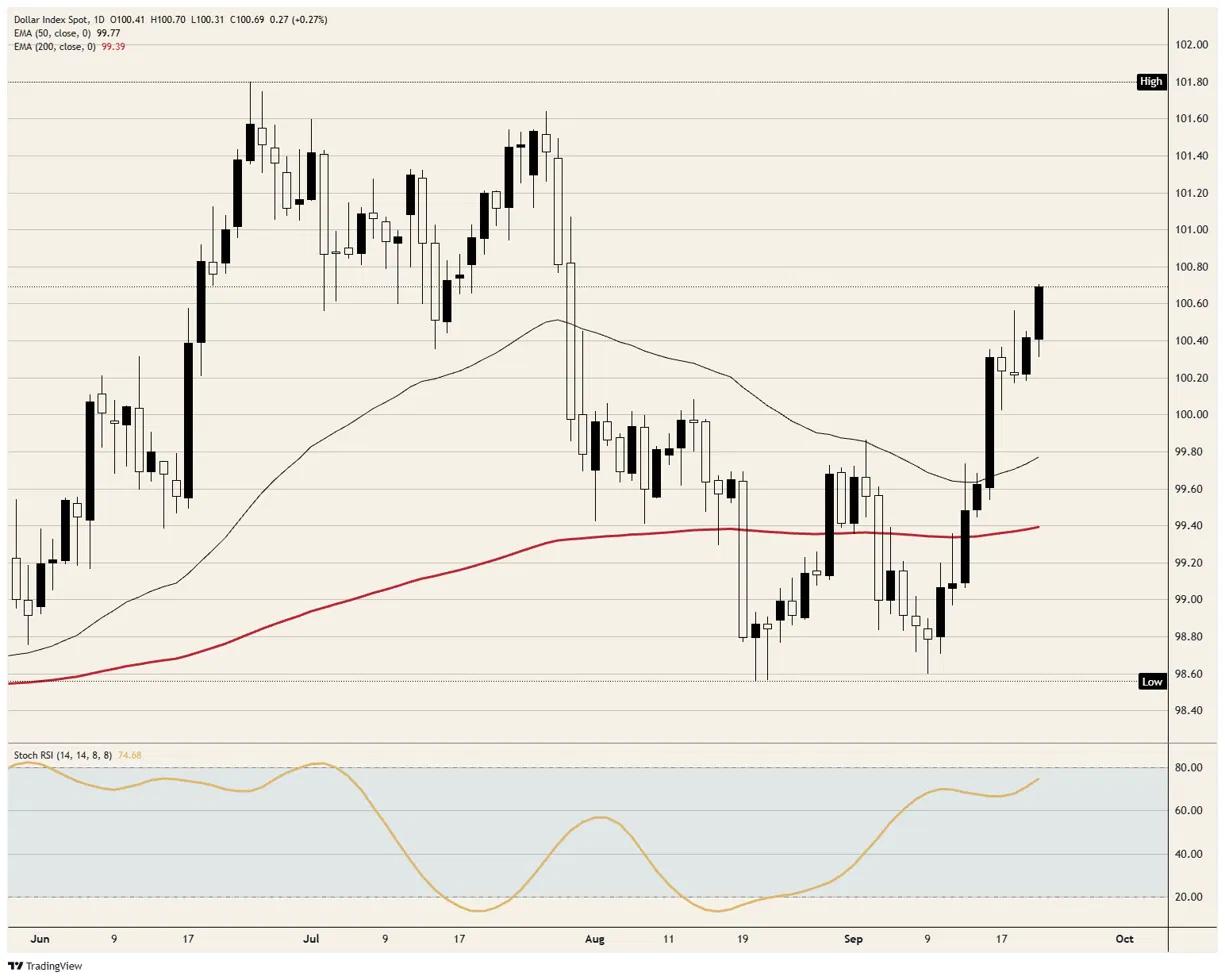
Resistencia: el máximo del martes, cerca de 100.70, es el nivel más alto desde finales de julio. Por encima, 101.00 y, después, los máximos de finales de julio justo por encima de 101.50, el nivel desde el que el Dólar cayó a finales de julio.
Soporte: 100.50, donde se detuvo el avance del viernes y por donde pasó el del martes, es el primer soporte. Por debajo, el mínimo del martes, cerca de 100.30, donde se detuvo la caída tras el informe sobre Ormuz, y después los mínimos del viernes y el lunes, cerca de 100.20.
Sesgo: Alcista por encima de 100.50. El primer objetivo es 101.00 y el segundo son los máximos de finales de julio justo por encima de 101.50. El Índice de Fuerza Relativa (RSI) estocástico diario (Stoch RSI), un indicador de impulso, se sitúa cerca de 75 y sube, justo por debajo de la línea de 80 que marca un mercado sobreextendido. El escenario alcista queda invalidado con un cierre diario por debajo de 100.20.
Gráfico diario del índice DXY
Dólar estadounidense - Preguntas Frecuentes
El Dólar estadounidense (USD) es la moneda oficial de los Estados Unidos de América, y la moneda "de facto" de un número significativo de otros países donde se encuentra en circulación junto con los billetes locales. Según datos de 2022, es la divisa más negociada del mundo, con más del 88% de todas las operaciones mundiales de cambio de divisas, lo que equivale a una media de 6.6 billones de dólares en transacciones diarias. Tras la Segunda Guerra Mundial, el USD tomó el relevo de la libra esterlina como moneda de reserva mundial.
El factor individual más importante que influye en el valor del Dólar estadounidense es la política monetaria, que está determinada por la Reserva Federal (Fed). La Fed tiene dos mandatos: lograr la estabilidad de precios (controlar la inflación) y fomentar el pleno empleo. Su principal herramienta para lograr estos dos objetivos es ajustar las tasas de interés. Cuando los precios suben demasiado deprisa y la inflación supera el objetivo del 2% fijado por la Fed, ésta sube los tipos, lo que favorece la cotización del dólar. Cuando la Inflación cae por debajo del 2% o la tasa de desempleo es demasiado alta, la Fed puede bajar las tasas de interés, lo que pesa sobre el Dólar.
En situaciones extremas, la Reserva Federal también puede imprimir más dólares y promulgar la flexibilización cuantitativa (QE). La QE es el proceso mediante el cual la Fed aumenta sustancialmente el flujo de crédito en un sistema financiero atascado. Se trata de una medida de política no convencional que se utiliza cuando el crédito se ha agotado porque los bancos no se prestan entre sí (por miedo al impago de las contrapartes). Es el último recurso cuando es poco probable que una simple bajada de las tasas de interés logre el resultado necesario. Fue el arma elegida por la Fed para combatir la contracción del crédito que se produjo durante la Gran Crisis Financiera de 2008. Consiste en que la Fed imprima más dólares y los utilice para comprar bonos del gobierno estadounidense, principalmente de instituciones financieras. El QE suele conducir a un debilitamiento del Dólar estadounidense.
El endurecimiento cuantitativo (QT) es el proceso inverso por el que la Reserva Federal deja de comprar bonos a las instituciones financieras y no reinvierte el capital de los valores en cartera que vencen en nuevas compras. Suele ser positivo para el dólar estadounidense.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.