Todos culpan a la inflación por el desplome de los bonos, pero están mirando la línea equivocada
El rendimiento del Tesoro estadounidense a 10 años ha subido desde menos del 4% en marzo hasta alcanzar un máximo por encima del 5.30% a principios de octubre, un nivel no visto desde 2002. La explicación que se ofrece es la inflación: el Índice de Precios al Consumo (IPC) sube un 3.7% en un año, el Índice de Precios de Producción (IPP) aumenta un 6.3% y el petróleo supera los 100$ debido a los ataques contra petroleros en el Estrecho de Ormuz. La propia medida de la inflación esperada del mercado de bonos dice lo contrario. Un valor del Tesoro protegido contra la inflación (TIPS) es un bono del Tesoro cuyos pagos aumentan con el IPC. La diferencia entre su rendimiento y el de un bono del Tesoro ordinario a diez años es la tasa de inflación que los inversores esperan en promedio durante la década, y esa diferencia es del 2.35%, una décima de punto por encima de donde comenzó el año. Casi toda la subida de los rendimientos se encuentra en la otra línea, el rendimiento ajustado a la inflación, que es lo que paga un bono una vez descontada la inflación. Esa línea se encuentra en su nivel más alto desde 2008.
Dos líneas, y solo una de ellas se movió
El rendimiento del Tesoro es la suma de dos cifras: lo que los inversores esperan que promedie la inflación durante la vida del bono y lo que quieren ganar por encima de ella. Los TIPS separan ambas, por lo que su rendimiento es la segunda cifra por sí sola. A finales de 2025, el rendimiento a 10 años era del 4.18%, compuesto por un rendimiento ajustado a la inflación del 1.93% y un 2.25% de inflación esperada. El 16 de octubre era del 5.09%, compuesto por un 2.74% y un 2.35%. De los 0.91 puntos añadidos este año, 0.81 provinieron de la línea ajustada a la inflación.
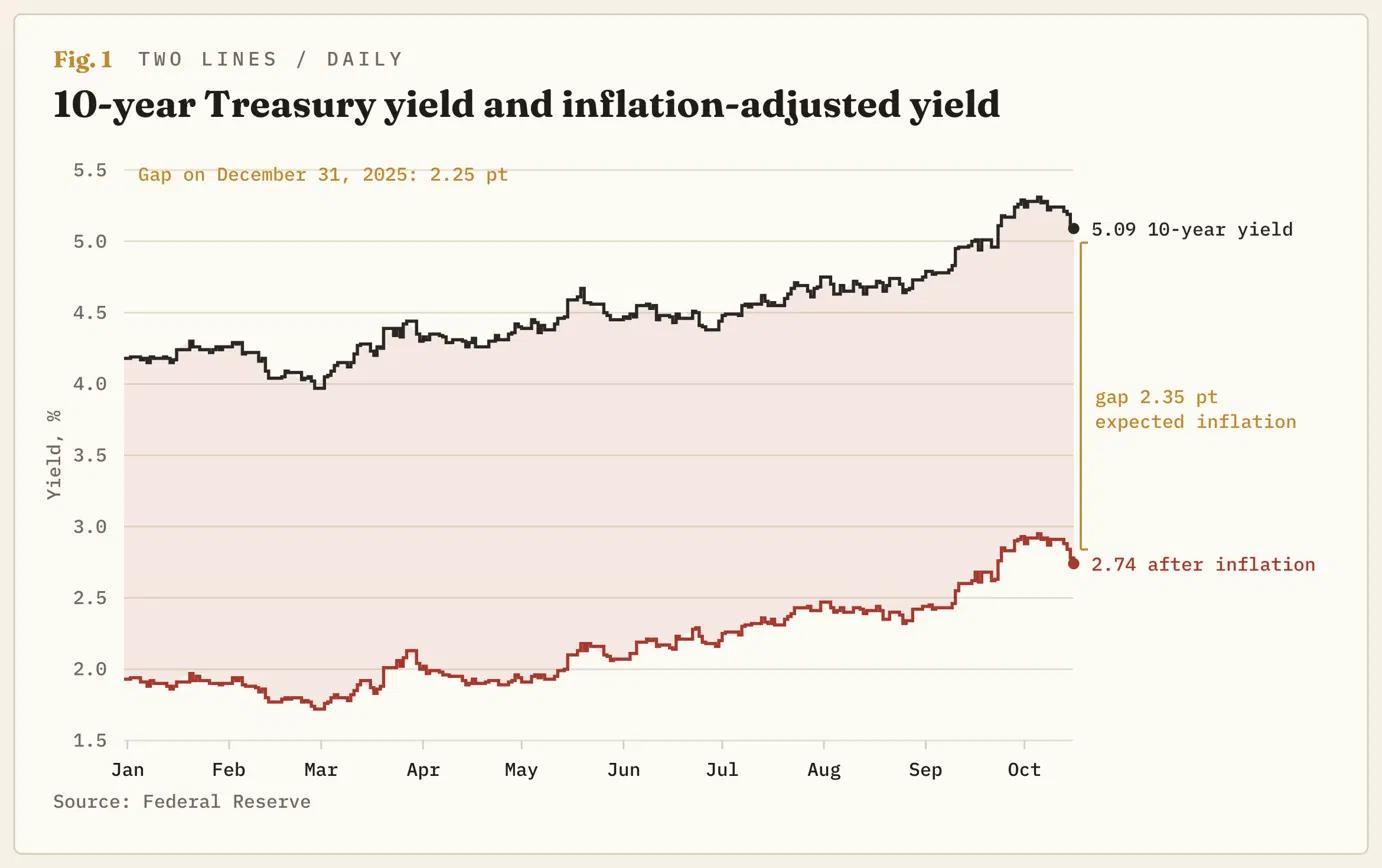
El tramo de septiembre fue aún más claro. Del 10 de septiembre al máximo del 5 de octubre, el rendimiento a 10 años subió 0.36 puntos, el rendimiento ajustado a la inflación aumentó 0.40 y la inflación esperada cayó 0.04. Después se publicaron los informes de inflación de septiembre, el IPC el 14 de octubre y el IPP el 15 de octubre, los más altos del año. Durante esa semana, el rendimiento a 10 años cayó 0.15 puntos y la diferencia de inflación esperada aumentó 0.02. Las cifras que todos esperaban llegaron en los dos días previstos para su publicación, y la línea que mide la inflación esperada se movió dos centésimas de punto.
El rendimiento ajustado a la inflación alcanzó un máximo del 2.95% el 5 de octubre, un nivel no visto desde noviembre de 2008. El rendimiento ordinario a 10 años se encuentra en un máximo de 2007 y el ajustado a la inflación, en un máximo de 2008, que es el aspecto que tiene un descalabro cuando una de sus dos partes permanece estable.
Quién espera qué y el papel de la Fed
Los inversores esperan que la inflación promedie un 2.38% durante los próximos cinco años. El IPC se sitúa en el 3.7%. Los hogares encuestados por la Universidad de Michigan (UoM) en octubre esperan una inflación del 4.7% durante el próximo año y del 3.5% anual durante los próximos cinco años. En marzo de 2022, la cifra del mercado de bonos a cinco años era del 3.4%, por encima del 3.0% de los hogares. Ahora se encuentra 1.1 puntos por debajo de esta última, y el grupo que tiene dinero en juego en esa cifra es el que mantiene la más baja.
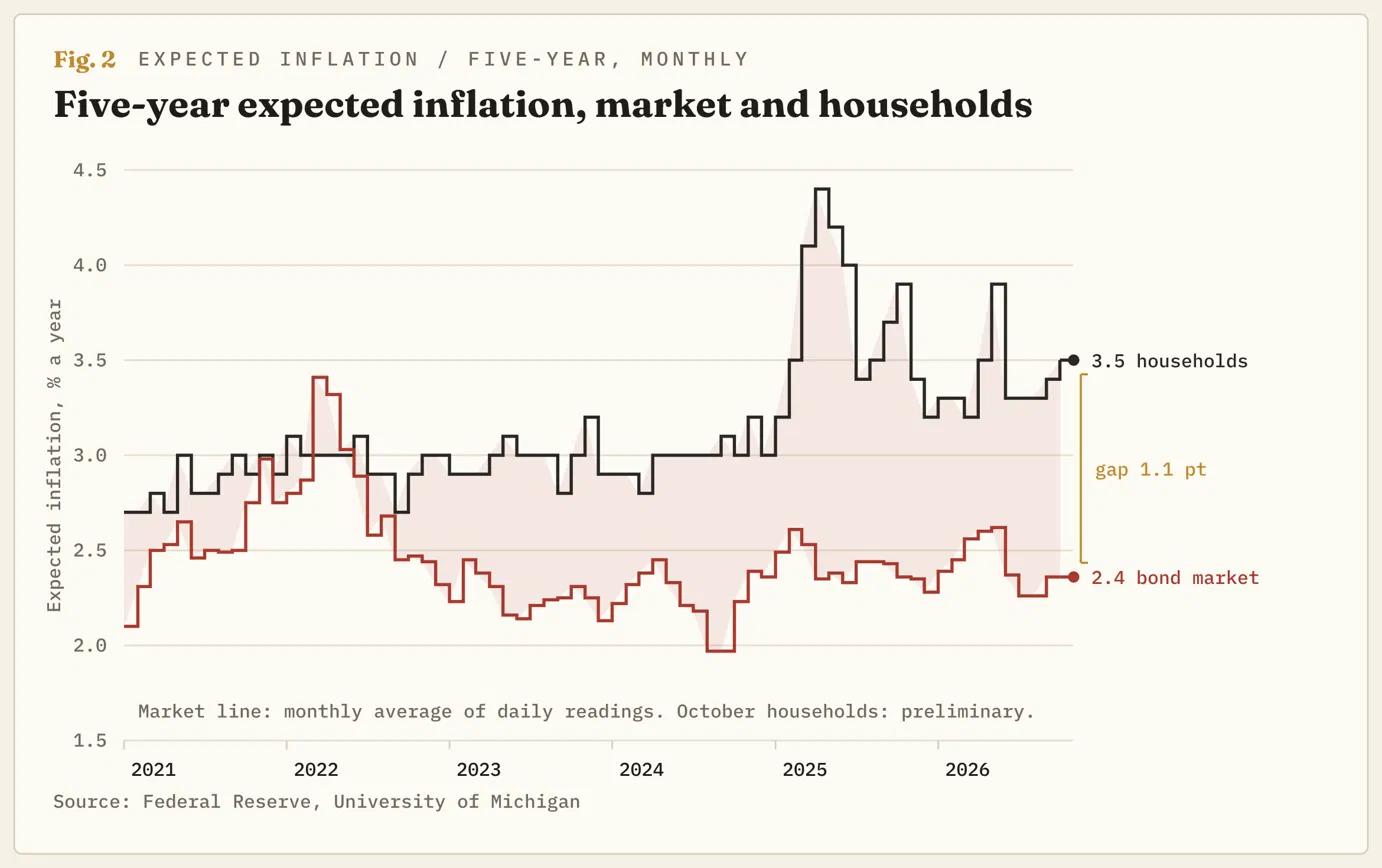
La Reserva Federal (Fed) pidió esto. El presidente de la Fed, Warsh, afirmó después de la subida de tasas del 16 de septiembre que el objetivo era mantener baja la inflación incorporada en los precios del mercado y estables las expectativas. Las actas de esa reunión registran la opinión del personal de que los precios del mercado son consistentes con un retorno de la inflación al 2%. También registran que la mayoría del comité esperaba otra subida antes de finales de año. La Fed subió las tasas para mantener baja la expectativa de inflación del mercado, la expectativa de inflación del mercado es baja y, aun así, la Fed espera volver a subir las tasas.
Los TIPS cotizan menos que los bonos del Tesoro convencionales, por lo que la brecha subestima ligeramente la inflación esperada. El modelo de la Fed de Cleveland corrige este efecto y aún sitúa la inflación por debajo del 3% dentro de un año y en el 2.73% dentro de diez años. El nowcast del mismo banco sitúa la inflación medida por el IPC en una tasa anual del 5% en el cuarto trimestre, por lo que el año que espera el mercado comienza con un trimestre al 5%.
Por qué el Dólar sigue esta línea y no la otra
Un rendimiento que sube porque se espera que la inflación aumente no atrae dinero hacia una moneda, porque el interés adicional se paga en dinero que pierde valor al mismo ritmo. Un rendimiento que sube después de la inflación sí lo hace. El Índice del Dólar ha subido desde un mínimo de febrero cercano a 95.50 hasta un máximo de octubre cercano a 103.00. Su tramo de septiembre-octubre, desde aproximadamente 98.50 hasta el máximo, avanzó junto con el aumento de 0.40 en el rendimiento real de los bonos a 10 años. Ha cedido casi un tercio de ese tramo desde la publicación de los datos de inflación, durante los mismos días en que el rendimiento real cayó 0.17 puntos.
Tampoco el aumento del rendimiento real representa una demanda de una remuneración adicional por prestar durante diez años en lugar de renovar préstamos a corto plazo; el modelo de la Fed de Nueva York para esa prima la sitúa 0.01 puntos por encima este año. Lo que queda es la trayectoria esperada de la propia tasa de la Fed. Los inversores esperan que se mantenga cerca del 4% durante años, en línea con las propias proyecciones de septiembre de la Fed. El Dólar cotiza en función de una Fed que mantiene las tasas, no de una inflación persistente.
La subasta del jueves pone precio a la línea
El Tesoro vende el jueves 26.000 millones$ de una nueva emisión de TIPS a cinco años. El rendimiento real a cinco años se sitúa cerca del 2.55%, y ninguna subasta de TIPS a cinco años desde 2008 se ha adjudicado por encima del 2.44%, el resultado de octubre de 2023. La subasta de TIPS a diez años del 17 de septiembre se situó en el 2.653%, el nivel más alto desde octubre de 2008. Recibió 2.24 ofertas por cada bono adjudicado, frente a aproximadamente 2.6 en las subastas a cinco años de este año. El rendimiento se situó 0.02 puntos por encima del nivel al que cotizaba el bono previamente, lo que indica que los compradores esperaban un descuento.
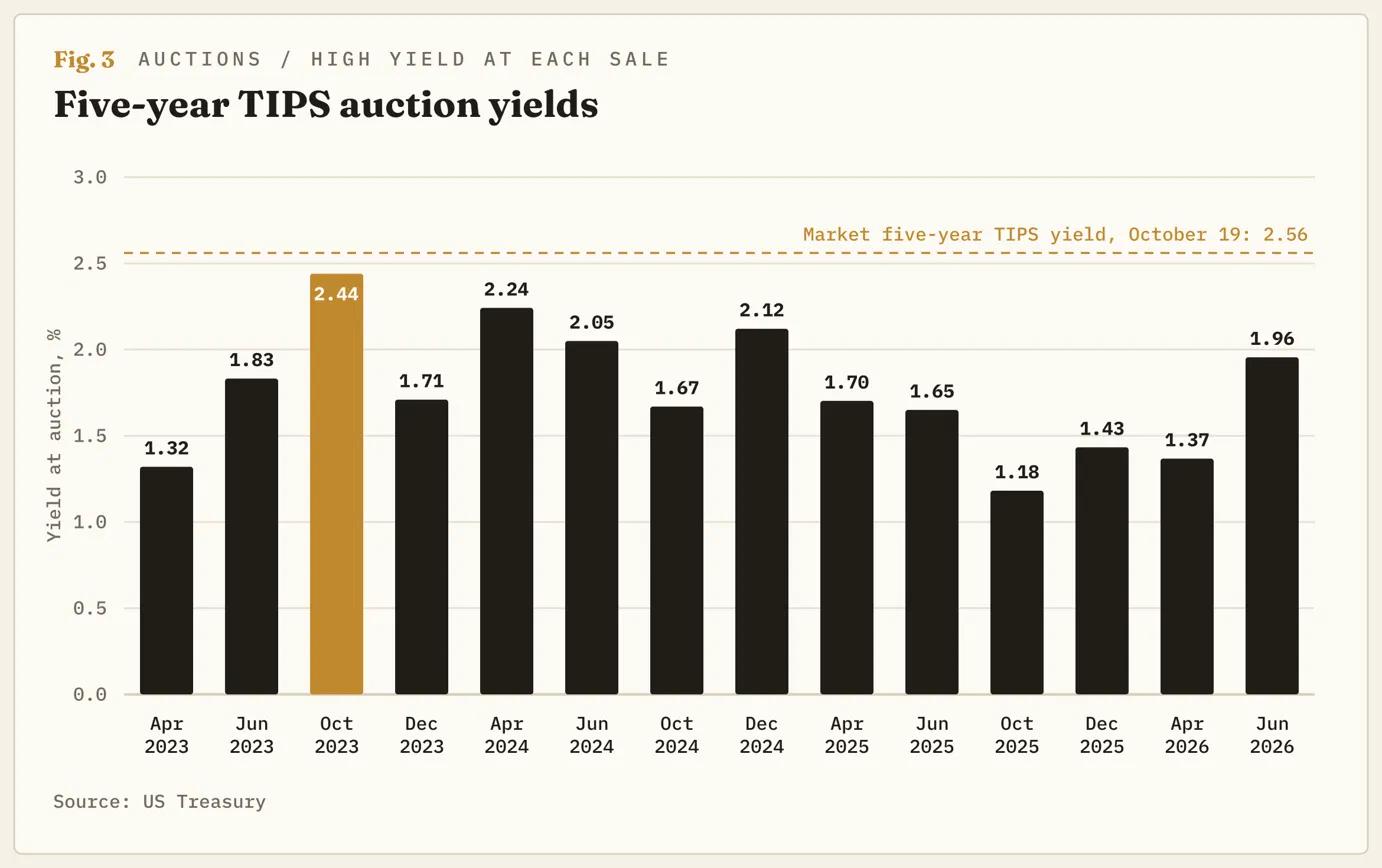
La subasta pone a prueba directamente la tesis, porque los TIPS son la línea de la inflación. Una fuerte demanda a un rendimiento de la era de 2008, ofertas superiores a 2.6 por cada dólar vendido y un resultado igual o inferior al nivel previo a la subasta empujan el rendimiento protegido a la baja y elevan la brecha de inflación esperada. Esa es la línea de la inflación empezando a moverse. Una demanda débil, un resultado por encima del nivel previo a la subasta y ofertas por debajo de 2.3 significan que los inversores están rechazando la protección contra la inflación al mejor precio en dieciocho años. La línea del rendimiento real continúa entonces impulsando todo el movimiento. A los inversores que temen a la inflación se les paga más por mantener protección que en cualquier otro momento desde 2008, y el precio indica que esperan necesitar muy poca.
El mapa
El rendimiento a 10 años ha cedido aproximadamente tres quintas partes de su subida de septiembre-octubre, desde el máximo por encima del 5.30% hasta cerca del 5.10%. El Índice de Fuerza Relativa Estocástico (Stoch RSI) diario, un indicador del impulso, ha girado a la baja desde la lectura elevada que registraba al alcanzar el máximo. La tendencia desde marzo es una secuencia de mínimos más altos, y el único nivel que cambia la lectura es el 5.00%, que el rendimiento alcanzó por primera vez el 15 de septiembre y por encima del cual ha cotizado durante todo octubre.
La situación es que el rendimiento a 10 años se mantiene por encima del 5.00% y el Índice del Dólar por encima de 100.00, mientras el rendimiento real permanece por encima del 2.50%. Esa línea cae cuando los inversores esperan que la Fed recorte las tasas, no cuando se enfría un informe del IPC. Un cierre por debajo del 5.00% con la brecha de inflación esperada sin cambios sería un temor al crecimiento del tipo que se observó en la semana del 12 de octubre. Eso es un motivo para comprar bonos, no un motivo para vender el Dólar. El argumento fracasa si la brecha de inflación esperada a cinco años sube por encima del 2.70%, el máximo de mayo. Esa es la línea de la inflación uniéndose al movimiento: los rendimientos convencionales subiendo mientras el rendimiento real cae, y el Dólar perdiendo aquello que lo llevó a 103.00. Hasta que eso ocurra, la caída es una apuesta por la Fed, y la Fed se reúne el 28 de octubre.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.