¿Qué esperamos esta semana? Elecciones de mitad de mandato, Nóminas no Agrícolas y una recuperación para el sector tecnológico
Si pensabas que la semana pasada fue dramática, esta semana habrá más, con ganancias tecnológicas, las elecciones de mitad de mandato de EE.UU. y una serie de datos económicos a ambos lados del Atlántico para que los mercados los digieran.
¿Recuperación en noviembre en el horizonte?
Sin embargo, el inicio de la negociación de noviembre es más optimista que la masacre que vimos al final de la semana pasada. Los futuros de renta variable apuntan a una apertura más fuerte para el Nasdaq 100, que podría ganar casi un 1% más tarde hoy, y también se espera que el S&P 500 suba medio punto porcentual el lunes. Se espera que el FTSE 100 abra ligeramente a la baja, mientras los inversores vuelven a entrar en el trade tecnológico tras la sangrienta caída de la semana pasada.
Los precios del petróleo son más bajos hoy, y el Brent crudo cae casi un 3%, lo que también está impulsando el sentimiento. El precio del petróleo está reaccionando a informaciones de que el presidente Trump está dando marcha atrás en su idea de atacar Irán después de las elecciones de mitad de mandato y, en cambio, está dispuesto a dar más tiempo a la diplomacia para que trabaje hacia una resolución del conflicto. Esto podría llegar demasiado tarde para salvar a los republicanos de una paliza en las elecciones de mitad de mandato de esta semana, de las que hablamos con más detalle a continuación.
Una semana para recordar para la operativa de la IA
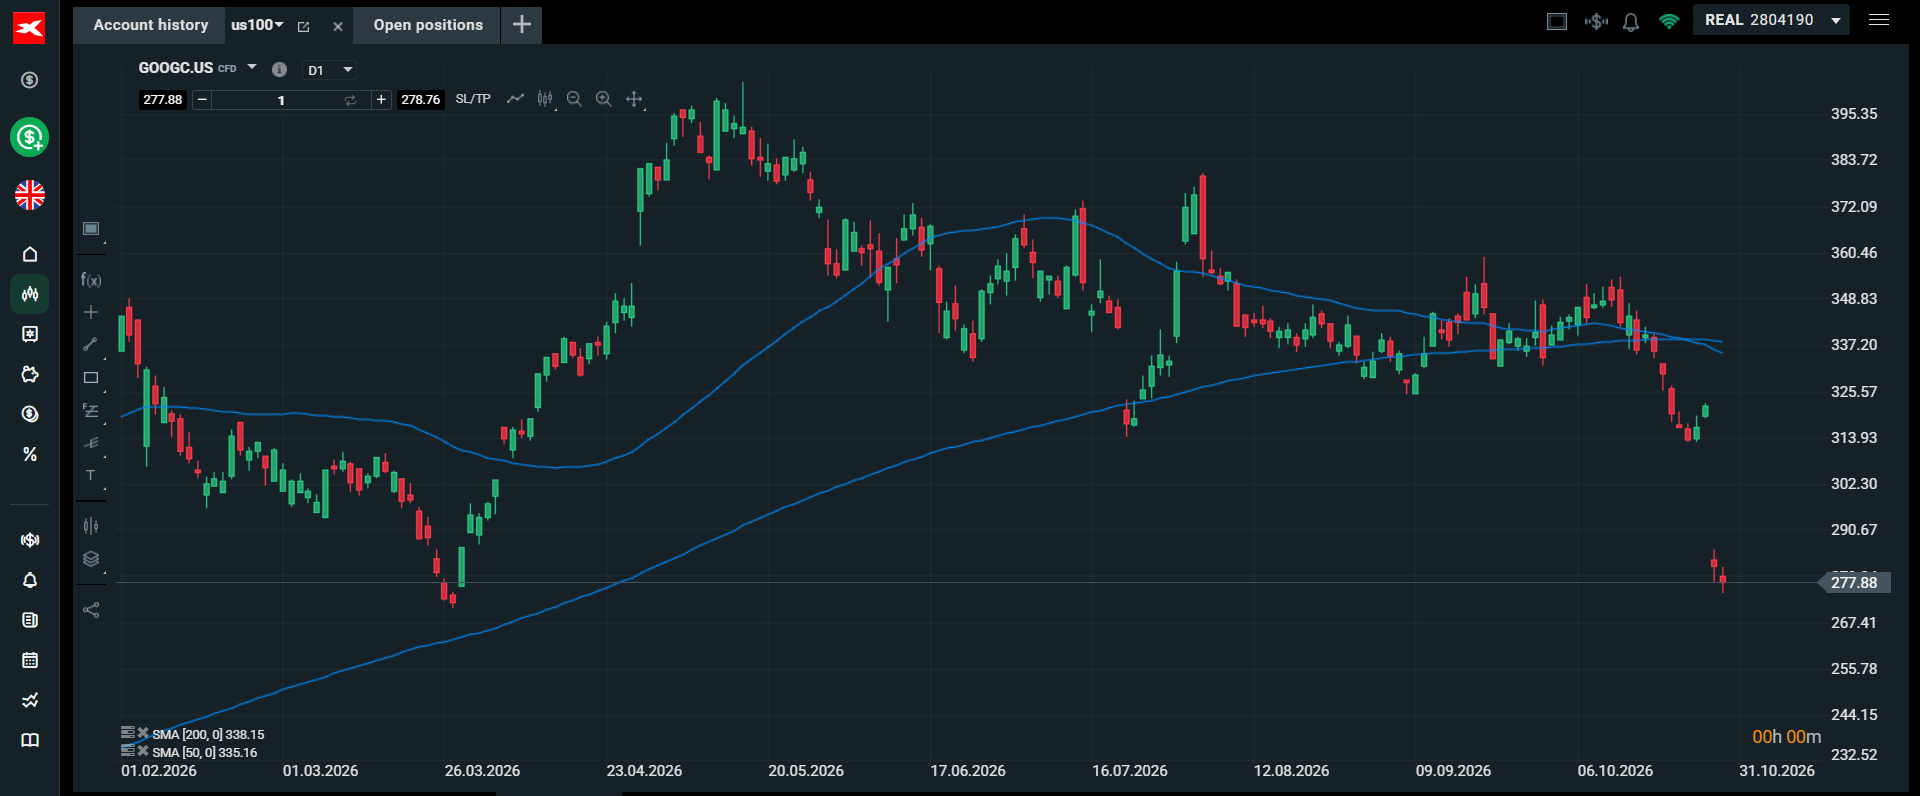
La semana pasada fue una semana para recordar. Los inversores se están reagrupando el lunes tras la fuerte venta masiva en algunos nombres de IA la semana pasada. Las ganancias tecnológicas fueron el principal motor de la venta masiva de la semana pasada, y hubo oscilaciones muy bruscas en los precios mientras los inversores castigaban los fallos en las ganancias. Por eso las acciones de Alphabet se hundieron más de un 12% el jueves y no lograron recuperarse el viernes, y por eso el precio de las acciones de Intel cayó casi un tercio en una sola sesión de negociación. Tanto Intel como Alphabet están en condiciones de recuperar parte de las pérdidas de la semana pasada, y Intel y Alphabet apuntan a una apertura al alza más tarde hoy.
Aparecen grietas en la narrativa de la IA
Sin embargo, incluso si hoy hay una recuperación en los nombres tecnológicos, han empezado a aparecer grietas en la narrativa de la IA, y el coste de asegurar contra impago parte de la deuda corporativa de IA también comenzó a subir, aunque existe una amplia dispersión entre los nombres de IA. Antiguos rincones poco conocidos del panorama de la IA, incluidos los operadores neocloud que gestionan centros de datos de alquiler de GPU, están bajo una intensa presión. Nombres como CoreWeave y Nebius han visto ampliarse sus diferenciales de credit default swap hasta niveles de estrés. El precio de las acciones de CoreWeave ha caído un 60% en el último año y Nebius está casi un cuarto por debajo en los últimos 3 meses, aunque ambas acciones están preparadas para sumarse a la recuperación del lunes.
Esta semana estaremos atentos a dos cosas. En primer lugar, ¿hasta dónde se recuperarán los mayores perjudicados por la venta masiva de IA de la semana pasada? En segundo lugar, ¿se está recuperando también el coste de la protección contra impago después de dispararse la semana pasada? Esto último determinará si esta recuperación es genuina.
El problema de los proveedores neocloud
¿Por qué se considera que los negocios neocloud son el eslabón más débil de la cadena de la IA? CoreWeave y Nebius han gastado enormes cantidades en capex para alquilar capacidad de cómputo y han utilizado cantidades enormes de deuda para hacerlo. El problema es que las GPU y el hardware de cómputo de IA tienen una vida útil más corta de lo que se pensaba originalmente. Esto significa que los ingresos proyectados están muy lejos de los niveles de capex y esto está generando preocupaciones sobre su futuro financiero, especialmente cuando tienen tanta deuda que financiar. Este es un problema continuo para algunas empresas de IA, y podría limitar sus posibilidades de recuperación.
¿Llegará alguna vez la gran rotación?
Mientras las acciones estadounidenses se vendían la semana pasada, especialmente las acciones de crecimiento de gran capitalización, algo interesante empezó a ocurrir bajo la superficie y los inversores buscaban oportunidades en otros lugares. Hubo una clara preferencia por las acciones europeas frente a las estadounidenses y Grecia y Alemania lograron un buen desempeño en términos generales la semana pasada. En contraste, EE.UU., Brasil, Japón, China y Taiwán vieron cómo sus índices se veían presionados.
Al entrar en una nueva semana, la atención se centrará en si los riesgos siguen aumentando en EE.UU. y otros sectores con fuerte peso tecnológico, y si la fortaleza sigue construyéndose en otros índices, como los mercados europeos.
Los índices estadounidenses siguen siendo resistentes a los temores sobre la IA
Aunque hubo una masacre para algunos nombres de IA la semana pasada, la venta masiva no fue universal. Los Magnificent 7 solo cayeron un 2% en la semana, y Tesla desafió la venta masiva, subiendo un 7%. El S&P 500 cayó un 0.5%, aunque los titulares sugerían que era un armagedón financiero. No ha habido una carrera para rebajar las perspectivas económicas de EE.UU. o globales, y por ahora la temporada de ganancias del tercer trimestre sigue siendo sólida.
La fortaleza de las ganancias podría impulsar una recuperación en noviembre
Del 60% de los nombres del S&P 500 que han presentado ganancias del tercer trimestre, más del 80% han informado ganancias por encima de las estimaciones. Es fácil construir un relato bajista cuando se trata de los mercados y del trade de la IA, pero los datos no mienten. La tecnología es uno de los sectores que lideran la mejora de las ganancias, según FactSet.
La recuperación empieza aquí
La pregunta ahora es si la masacre de la semana pasada atraerá algo de interés comprador. Aunque hay muchas razones para preocuparse por la venta masiva de IA, y los tipos de interés más altos de la Fed están sumando vientos en contra económicos que golpean al sector, esta venta masiva podría atraer algo de interés comprador a medida que entramos en noviembre. También vale la pena señalar que los últimos meses del año son tradicionalmente los meses más fuertes para el rendimiento del mercado bursátil. Nvidia cayó un 4% el viernes y ahora tiene su ratio precio/beneficio más bajo desde 2019. ¿Esto atraerá a los compradores al comenzar una nueva semana?
El trade de la IA se convierte en el trade de la paciencia
A medida que entramos en noviembre, los inversores deben navegar por las tensiones geopolíticas en curso, el aumento de los precios del petróleo y las preocupaciones sobre la inversión en IA. El trade de la IA ya no es una ganancia rápida para los operadores. En cambio, si los operadores están dispuestos a volver al trade de la IA, especialmente a algunos de los hyperscalers, entonces necesitarán paciencia. Los informes de ganancias de la semana pasada nos dijeron que el retorno de las inversiones en IA llevará tiempo, y no será uniforme entre los Magnificent 7. El trade de la IA ahora es un trade de paciencia.
Aunque la venta masiva en algunos nombres de IA fue brutal la semana pasada, los informes de ganancias no nos dijeron mucho que no supiéramos ya. Sabemos que los hyperscalers están gastando cientos de miles de millones en capex de IA, siempre supimos que Alphabet sigue tratando de encontrar formas de monetizar su negocio de búsqueda en la era de los agentes de IA, y que Amazon es una máquina de quemar efectivo. En esencia, se trata de negocios sólidos y globales, pero necesitan tiempo para ver cómo sus inversiones en IA dan frutos. Por ahora, Microsoft es el único gran hyperscaler que tiene flujo de caja libre positivo, al informar 18.6 mil millones de dólares el último trimestre. Ni siquiera estas cifras impidieron que el precio de las acciones de Microsoft cayera más de un 1% el viernes, y en la semana solo subió un 0.8%.
Gráfico 1: Las acciones de Alphabet se hundieron la semana pasada
Pocos refugios seguros en la tormenta
En medio de la venta masiva en el sector tecnológico, el rendimiento del Tesoro estadounidense a 10 años actuó como un refugio seguro moderado. El rendimiento a 10 años de EE.UU. cayó 6 puntos básicos hasta el 4.93% la semana pasada. Esto puede verse de dos maneras. En primer lugar, ¿hacen los problemas estructurales en los mercados de deuda de EE.UU. que los bonos del Tesoro sean un refugio seguro menos atractivo? O, alternativamente, el hecho de que el dinero no se estuviera acumulando en los bonos del Tesoro sugiere que la venta masiva de la semana pasada no es una señal de que se esté gestando una crisis financiera o de IA, sino más bien un episodio normal de volatilidad tras algunas ganancias inesperadas
En medio de todo el alarmismo sobre la IA, las perspectivas económicas de EE.UU. siguen siendo resilientes. El PIB del tercer trimestre fue sólido, situándose en una tasa anual del 3.4%. Quizá la mayor sorpresa fue la confianza económica de EE.UU. El indicador de confianza del consumidor del Conference Board subió 7 puntos en octubre, a pesar de que el precio del petróleo se está disparando
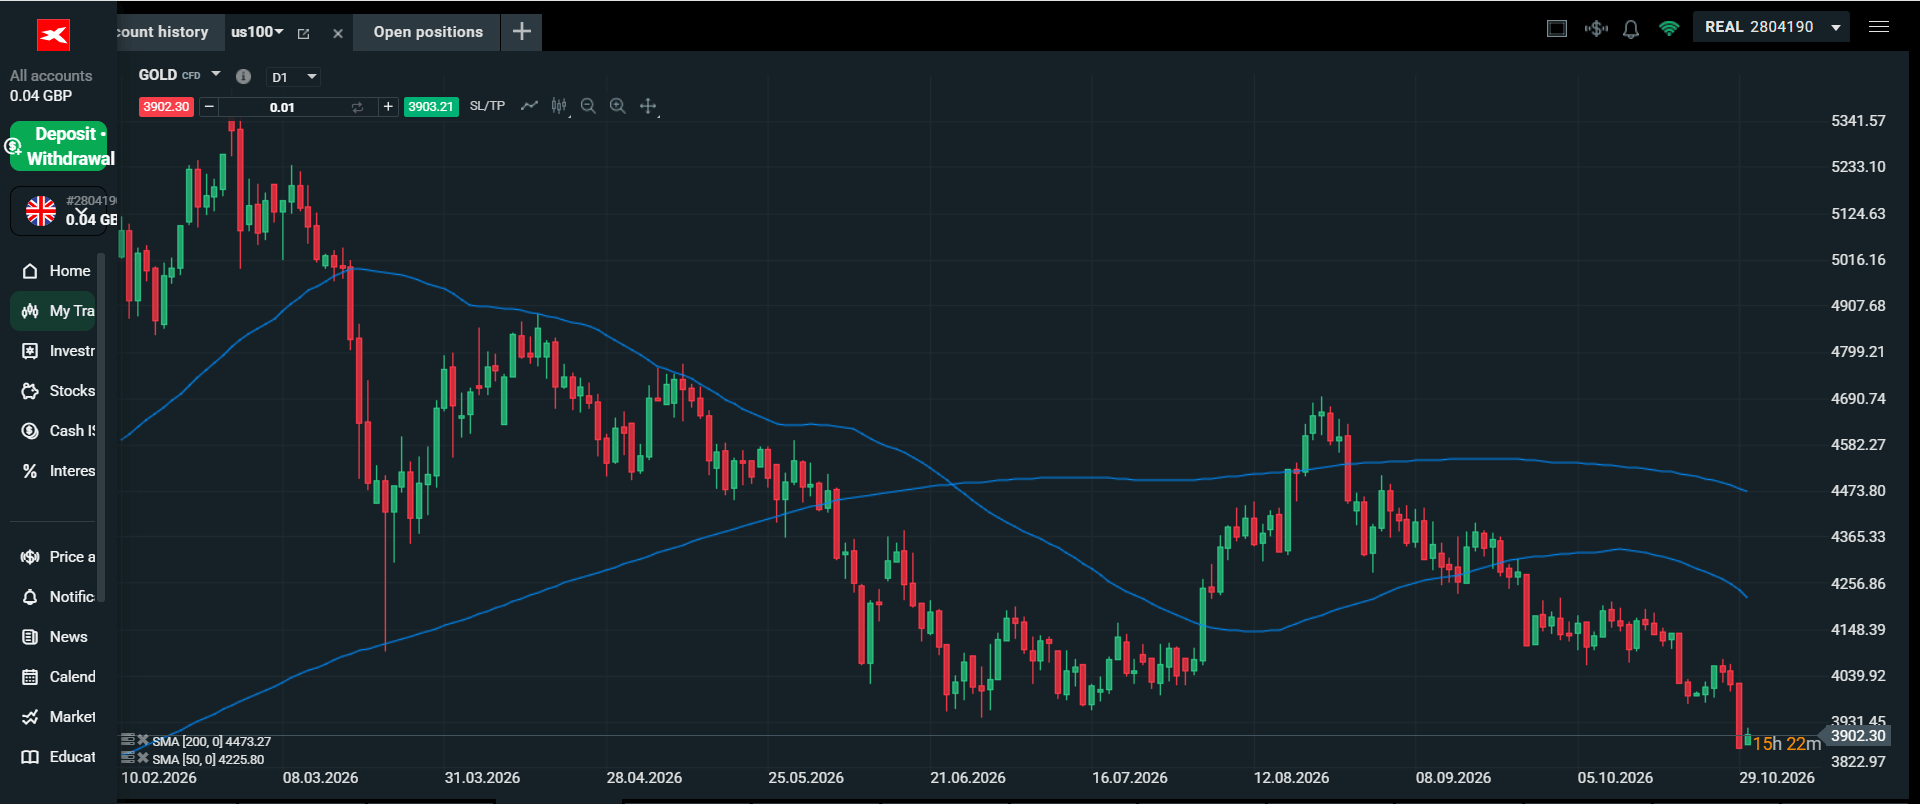
Otros refugios seguros tradicionales no lograron atraer compradores la semana pasada. El precio del Oro cayó un 3% la semana pasada y actualmente cotiza en torno a 3.898$, su nivel más bajo en más de un año. Bitcoin también cayó, tras conocerse que Binance, el mayor intercambio de criptomonedas del mundo, había sido víctima de un robo de 6.000 millones de dólares
Al comenzar un nuevo mes, existe una gran desconexión entre Wall Street y Main Street, con Main Street en alza mientras Wall Street flaquea.
Gráfico 2: El precio del Oro cae a su nivel más bajo en más de un año
Europa va a la zaga de EE.UU., pero las acciones se desconectan de la realidad económica
El crecimiento en Europa va a la zaga de EE.UU., con Francia registrando un crecimiento negativo en el tercer trimestre, lo que se suma a su lista de problemas. Sin embargo, esto no impidió una ganancia decente para el índice Cac 40, que registró una subida del 2% la semana pasada
Los principales bancos centrales, incluidos la Fed, el BCE y el BOJ, se abstuvieron de subir las tasas la semana pasada, aunque se espera que los tres suban las tasas el próximo mes. El presupuesto del Reino Unido dejó a los mercados británicos en su mayoría indemnes. Los rendimientos de los gilts cayeron a lo largo de la curva la semana pasada y la libra logró repuntar un 1.5% frente al USD el mes pasado. La atención se centrará ahora en el plan a 10 años del primer ministro, que se espera que se anuncie en algún momento de este mes. El resultado de este informe, especialmente cuán radical sea a la hora de reducir el gasto social, podría tener un gran impacto en el mercado de gilts, que ha sido notablemente estable en el último mes
Qué vigilar en la semana que viene
Esta semana es otra gran prueba para los mercados. Llegarán más noticias sobre ganancias de Apple y Palantir. Estos informes llegan en un momento en que los inversores son sensibles a las noticias tecnológicas y están centrados al máximo en el capex y los retornos
Los datos económicos también están en el punto de mira, con los informes globales del PMI de octubre, las encuestas ISM de EE.UU., los datos de inflación de Europa y las Nóminas no Agrícolas de EE.UU. también en el punto de mira. Los inversores y operadores estarán atentos para ver si los datos de las nóminas cambian las expectativas de una subida de tasas de la Fed en diciembre. Actualmente hay un 72% de probabilidad de una subida de tasas, según la herramienta FedWatch del CME
A continuación, analizamos dos acontecimientos principales de esta semana, que merecen ser seguidos de cerca
1. Elecciones de mitad de mandato en EE.UU.
Las elecciones de mitad de mandato de EE.UU. tienen lugar este martes, con resultados que llegarán a última hora de la noche del martes y durante el miércoles. Actualmente, Polymarket prevé un 71% de probabilidad de que los demócratas logren un barrido limpio del Senado y la Cámara de Representantes, y solo un 6% de probabilidad de que los republicanos conserven ambas cámaras del Congreso
Los mercados de predicción se han equivocado antes, más recientemente con la segunda vuelta de las elecciones brasileñas, por lo que conviene tomarlos con cautela. Las elecciones de mitad de mandato son importantes para la trayectoria de la política económica de EE.UU. en los próximos dos años, por ejemplo la agenda regulatoria y la política exterior. Aunque un barrido limpio demócrata podría aumentar los temores de más regulación, especialmente para las criptomonedas y la IA, si incrementa la probabilidad de un rápido fin de la guerra en Oriente Medio, podría impulsar a los mercados y pesar sobre el precio del petróleo
El panorama también es matizado para las acciones. Aunque algunos puedan pensar que una victoria de los demócratas de izquierdas es una mala noticia para las acciones, los patrones estacionales pueden imponerse a los temores políticos. Los índices estadounidenses tienden a superar a otros años en los años electorales, según Morningstar. En esencia, los resultados electorales del martes pondrán fin a meses de incertidumbre y aportarán cierre, algo que los inversores pueden acoger con agrado a medida que nos acercamos a los últimos meses del año. También vale la pena señalar que los índices bursátiles estadounidenses tienden a comportarse bien en los 12 meses posteriores a unas elecciones, lo que es otra señal de que a los inversores no les gusta la incertidumbre política
Los últimos informes sugieren que la participación será alta. Casi 7.5 millones de texanos emitieron su voto durante el periodo de votación anticipada en su estado, lo que supone un récord para la votación anticipada en unas elecciones de mitad de mandato. El resultado de la carrera por el Senado se determinará por las siguientes contiendas: Luisiana, Florida, Misisipi, Nebraska, Carolina del Sur, Iowa, Michigan, Maine y Minnesota. Podría ser una larga noche para los operadores el martes
2. El Banco de Inglaterra se dispone a apretar el gatillo
Tras un presupuesto insípido la semana pasada, que no logró asustar al mercado de bonos, es probable que el Banco de Inglaterra suba las tasas el jueves
El mercado espera una subida de tasas y hay una probabilidad cercana al 100% ya descontada para finales de esta semana. También hay un 60% de probabilidad de una subida en febrero y más de un 50% de probabilidad de otra subida en marzo
Que veamos o no más subidas después de diciembre dependerá de las perspectivas para el precio del petróleo. Si existe alguna posibilidad de una resolución de la guerra en Oriente Medio, podríamos ver caer los precios de la energía y, con ello, las probabilidades de más subidas de tasas por parte del BoE y otros bancos centrales. Por ahora, la geopolítica es el principal motor de las subidas de tasas en el Reino Unido y en otros lugares, y hasta que cambien las perspectivas, las subidas de tasas seguirán sobre la mesa, lo que podría presionar los precios de los bonos pero podría impulsar la libra
También merece la pena seguir la comunicación del BoE a finales de esta semana. Aunque hay conocidos halcones en el banco que llevan meses pidiendo una subida de tasas, conviene vigilar el número de disidentes el jueves. Además, el gobernador ha estado preocupado por los efectos de segunda ronda de la inflación, pero el crecimiento salarial del sector privado sigue siendo moderado. Si el gobernador hace referencia a esto, podría sugerir que el listón para nuevas subidas en el primer trimestre es más alto de lo que se pensaba inicialmente, lo que podría pesar sobre la libra.
Autor

Kathleen Brooks
XTB UK
Kathleen tiene casi 15 años de experiencia trabajando con algunas de las principales empresas de inversión y comercio minorista en la ciudad de Londres.