Pronóstico semanal del Dólar estadounidense: El Dólar sobrevive a las elecciones de mitad de mandato; ahora llega la inflación
- El Dólar estadounidense sumó a las ganancias anteriores tras asimilar las elecciones de mitad de mandato.
- Las apuestas tras las elecciones estadounidenses parecen favorecer un final más temprano de la crisis de Oriente Medio (¿y de los aranceles?).
- Los inversores ahora creen que la Fed volverá a subir las tasas en su reunión de diciembre.
La semana que fue
El Dólar estadounidense (USD) resistió los resultados posteriores a las elecciones de mitad de mandato en Estados Unidos mejor de lo esperado, sumándose al movimiento alcista de la semana anterior y logrando mantener la cotización por encima de la barrera clave de 102.00 en el Índice del Dólar DXY.
De hecho, el billete verde esquivó la ola de presión vendedora que siguió a la gran victoria de los demócratas el miércoles, recuperando el terreno perdido en la segunda mitad de la semana y cobrando impulso después de que las Nóminas no Agrícolas de Estados Unidos superaran ampliamente el consenso de los analistas en octubre (+165.000 empleos).
Sin embargo, la recuperación del Dólar estadounidense parece haber estado respaldada por la demanda de activos refugio en medio de una liquidación global de las acciones vinculadas a la IA (apostando de nuevo por un escenario diferente ahora que los demócratas controlan las claves tanto del Senado como de la Cámara de Representantes).
Dicho esto, no hubo apoyo de los sospechosos habituales: los rendimientos de los bonos del Tesoro estadounidense cotizaron en rojo a lo largo de toda la curva, los precios del petróleo crudo retrocedieron notablemente y no hubo ninguna noticia sobre el conflicto entre Estados Unidos, Irán y Ormuz.
Se han planteado, entre otras, algunas preguntas:
- ¿Encontrará la crisis de Oriente Medio una solución diplomática antes?
- ¿Sufrirá la inversión relacionada con la IA a causa, por ejemplo, de una nueva legislación?
- ¿Comenzarán finalmente a moderarse las presiones inflacionarias?
Todo gira en torno a la inflación
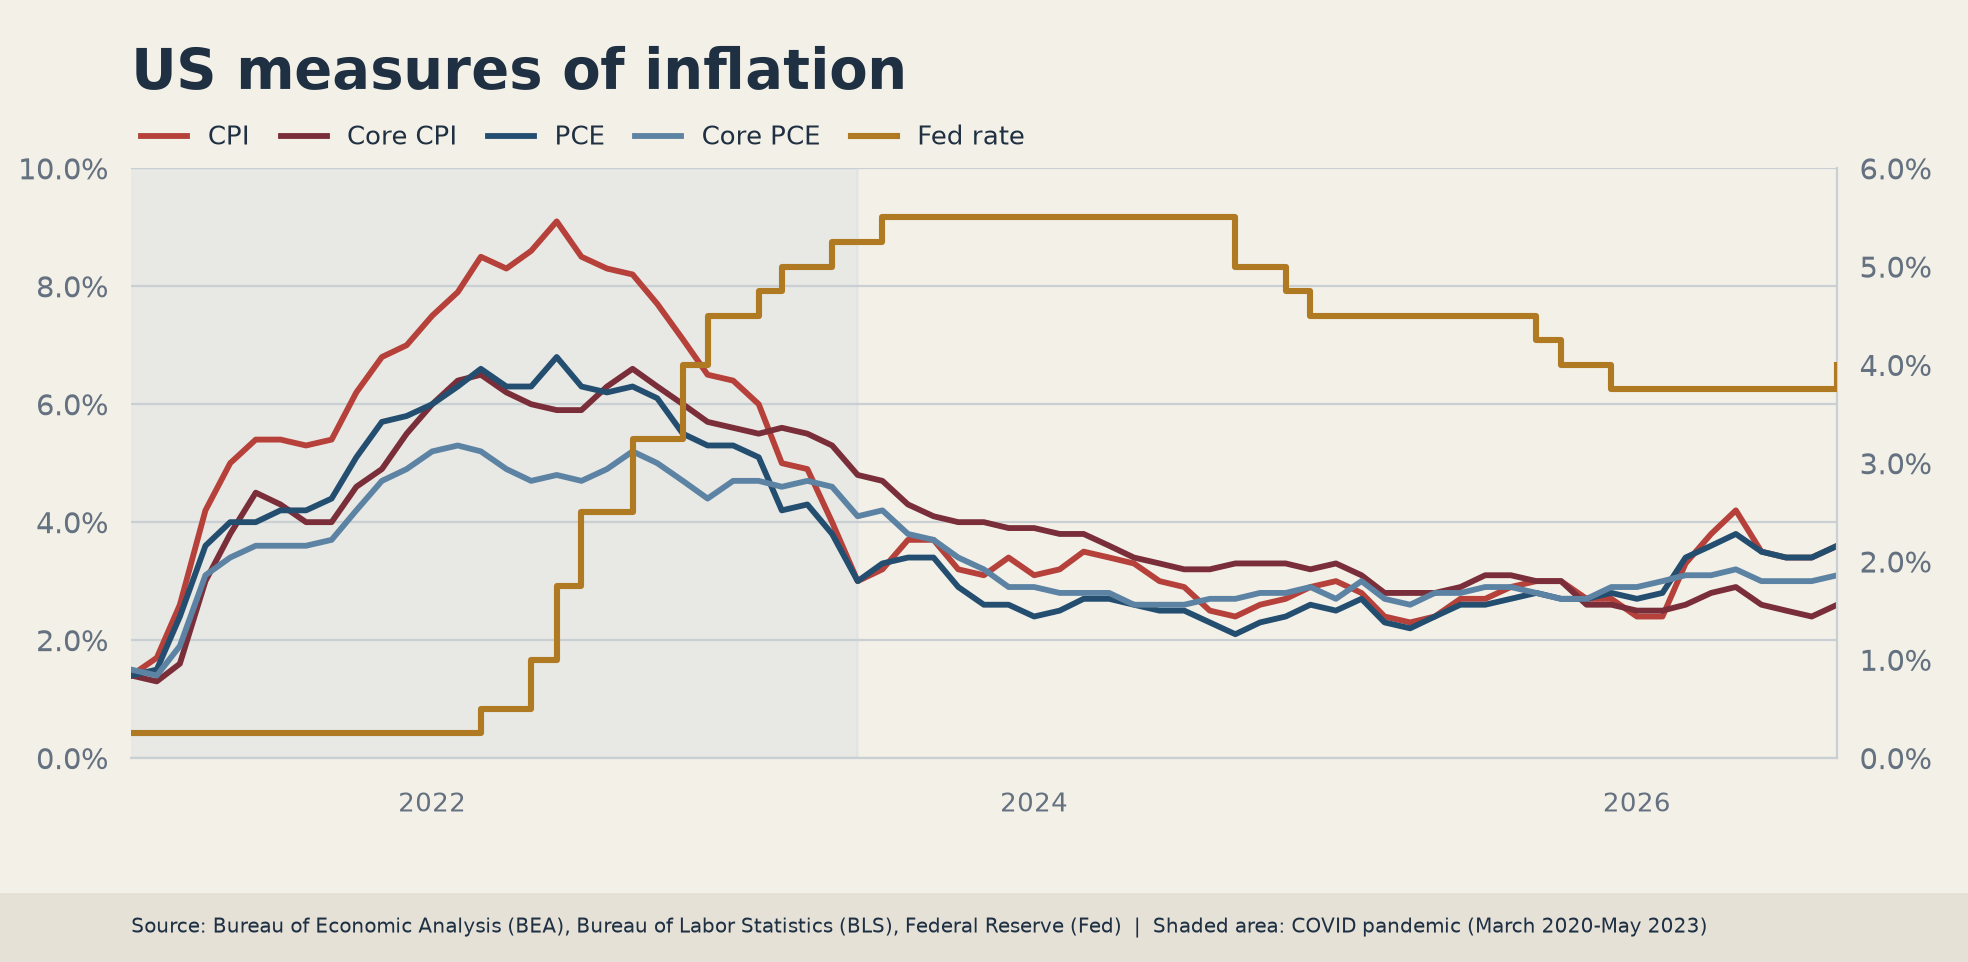
La evolución de la inflación estadounidense volvió a estar en el centro del debate durante la rueda de prensa celebrada por el presidente Kevin Warsh, tras la decisión de la Reserva Federal (Fed) de mantener su Rango Objetivo de los Fondos de la Fed (FFTR) en el 3.75%-4.00%.
Los comentarios de los funcionarios de la Fed de esta semana apuntan en una sola dirección: la inflación sigue siendo demasiado alta y es posible que las tasas de interés tengan que subir aún más. Sin embargo, parece haber menos consenso en cuanto al momento de dichas subidas, ya que la mayoría de los responsables de la política monetaria parecen favorecer un enfoque gradual que dé tiempo a la economía para absorber una política más restrictiva:
- Beth Hammack (Cleveland) dijo que la política monetaria debe adentrarse en territorio restrictivo, argumentando que unos incrementos más pequeños y mesurados limitarían el riesgo de una desaceleración brusca. En cuanto a la inflación, advirtió que lleva demasiado tiempo avanzando en la dirección equivocada.
- Thomas Barkin (Richmond) también abogó por la paciencia, afirmando que la dirección del movimiento estaba clara, pero que la verdadera cuestión era el ritmo. También describió una economía con un gran impulso subyacente y añadió que el auge de la inversión en IA está impulsando la demanda y ya ha elevado los precios en algunas partes de la cadena de suministro. Curiosamente, Barkin dijo que las tasas de interés solo tendrían un efecto limitado sobre el sector tecnológico.
- John Williams (Nueva York) ofreció el argumento más claro a favor de esperar. Dijo que la economía y el mercado laboral seguían siendo notablemente resistentes, pero que la inflación había sido demasiado alta durante demasiado tiempo. Dado que la política monetaria puede tardar uno o dos años en surtir todo su efecto, considera que la Fed debería mirar hacia el futuro y aprovechar el periodo actual para recabar más información.
- Alberto Musalem (St. Louis), por su parte, señaló el sólido consumo y la inversión, mientras los costes energéticos y el desarrollo de la IA siguen sumándose a la inflación.
El mensaje general es agresivo, pero mesurado, ya que los funcionarios parecen coincidir en que la política no es lo suficientemente restrictiva, aunque no están pidiendo una campaña de endurecimiento abrupta. De hecho, con las expectativas de inflación todavía ancladas y el mercado laboral en buena forma, la Fed tiene margen para subir las tasas gradualmente y evaluar los efectos sobre la marcha.
El posicionamiento sigue siendo moderadamente favorable
Según los últimos datos de la Comisión de Operaciones a Futuro de Materias Primas (CFTC), los especuladores redujeron sus posiciones largas netas en el Dólar estadounidense durante la semana que terminó el 27 de octubre. Dicho esto, las posiciones largas netas no comerciales se redujeron a mínimos de dos semanas, cerca de los 14.1K contratos, mientras que la variación de cuatro semanas cayó a alrededor de 2.2K contratos. Hasta ahora, la tendencia general sigue siendo positiva, pero el ritmo de mejora se ha ralentizado considerablemente.
Además, el interés abierto cayó a su nivel más bajo de las últimas seis semanas, con casi 48.3K contratos. Tras esto, y en medio de un descenso del posicionamiento especulativo y de la participación total, el movimiento parece reflejar una liquidación de posiciones largas en lugar de una acumulación decisiva de nuevas posiciones cortas.
Los datos adicionales mostraron que la exposición especulativa se moderó hasta el 29.26%, mientras que su percentil cayó al 49.4. Lo mismo ocurrió con el percentil de la posición neta, que descendió al 56.7, lo que sugiere que ambas medidas permanecen cerca de niveles neutrales o modestamente por encima de ellos. Podemos concluir entonces que el posicionamiento del USD sigue siendo favorable, pero está lejos de encontrarse en niveles históricamente extremos.
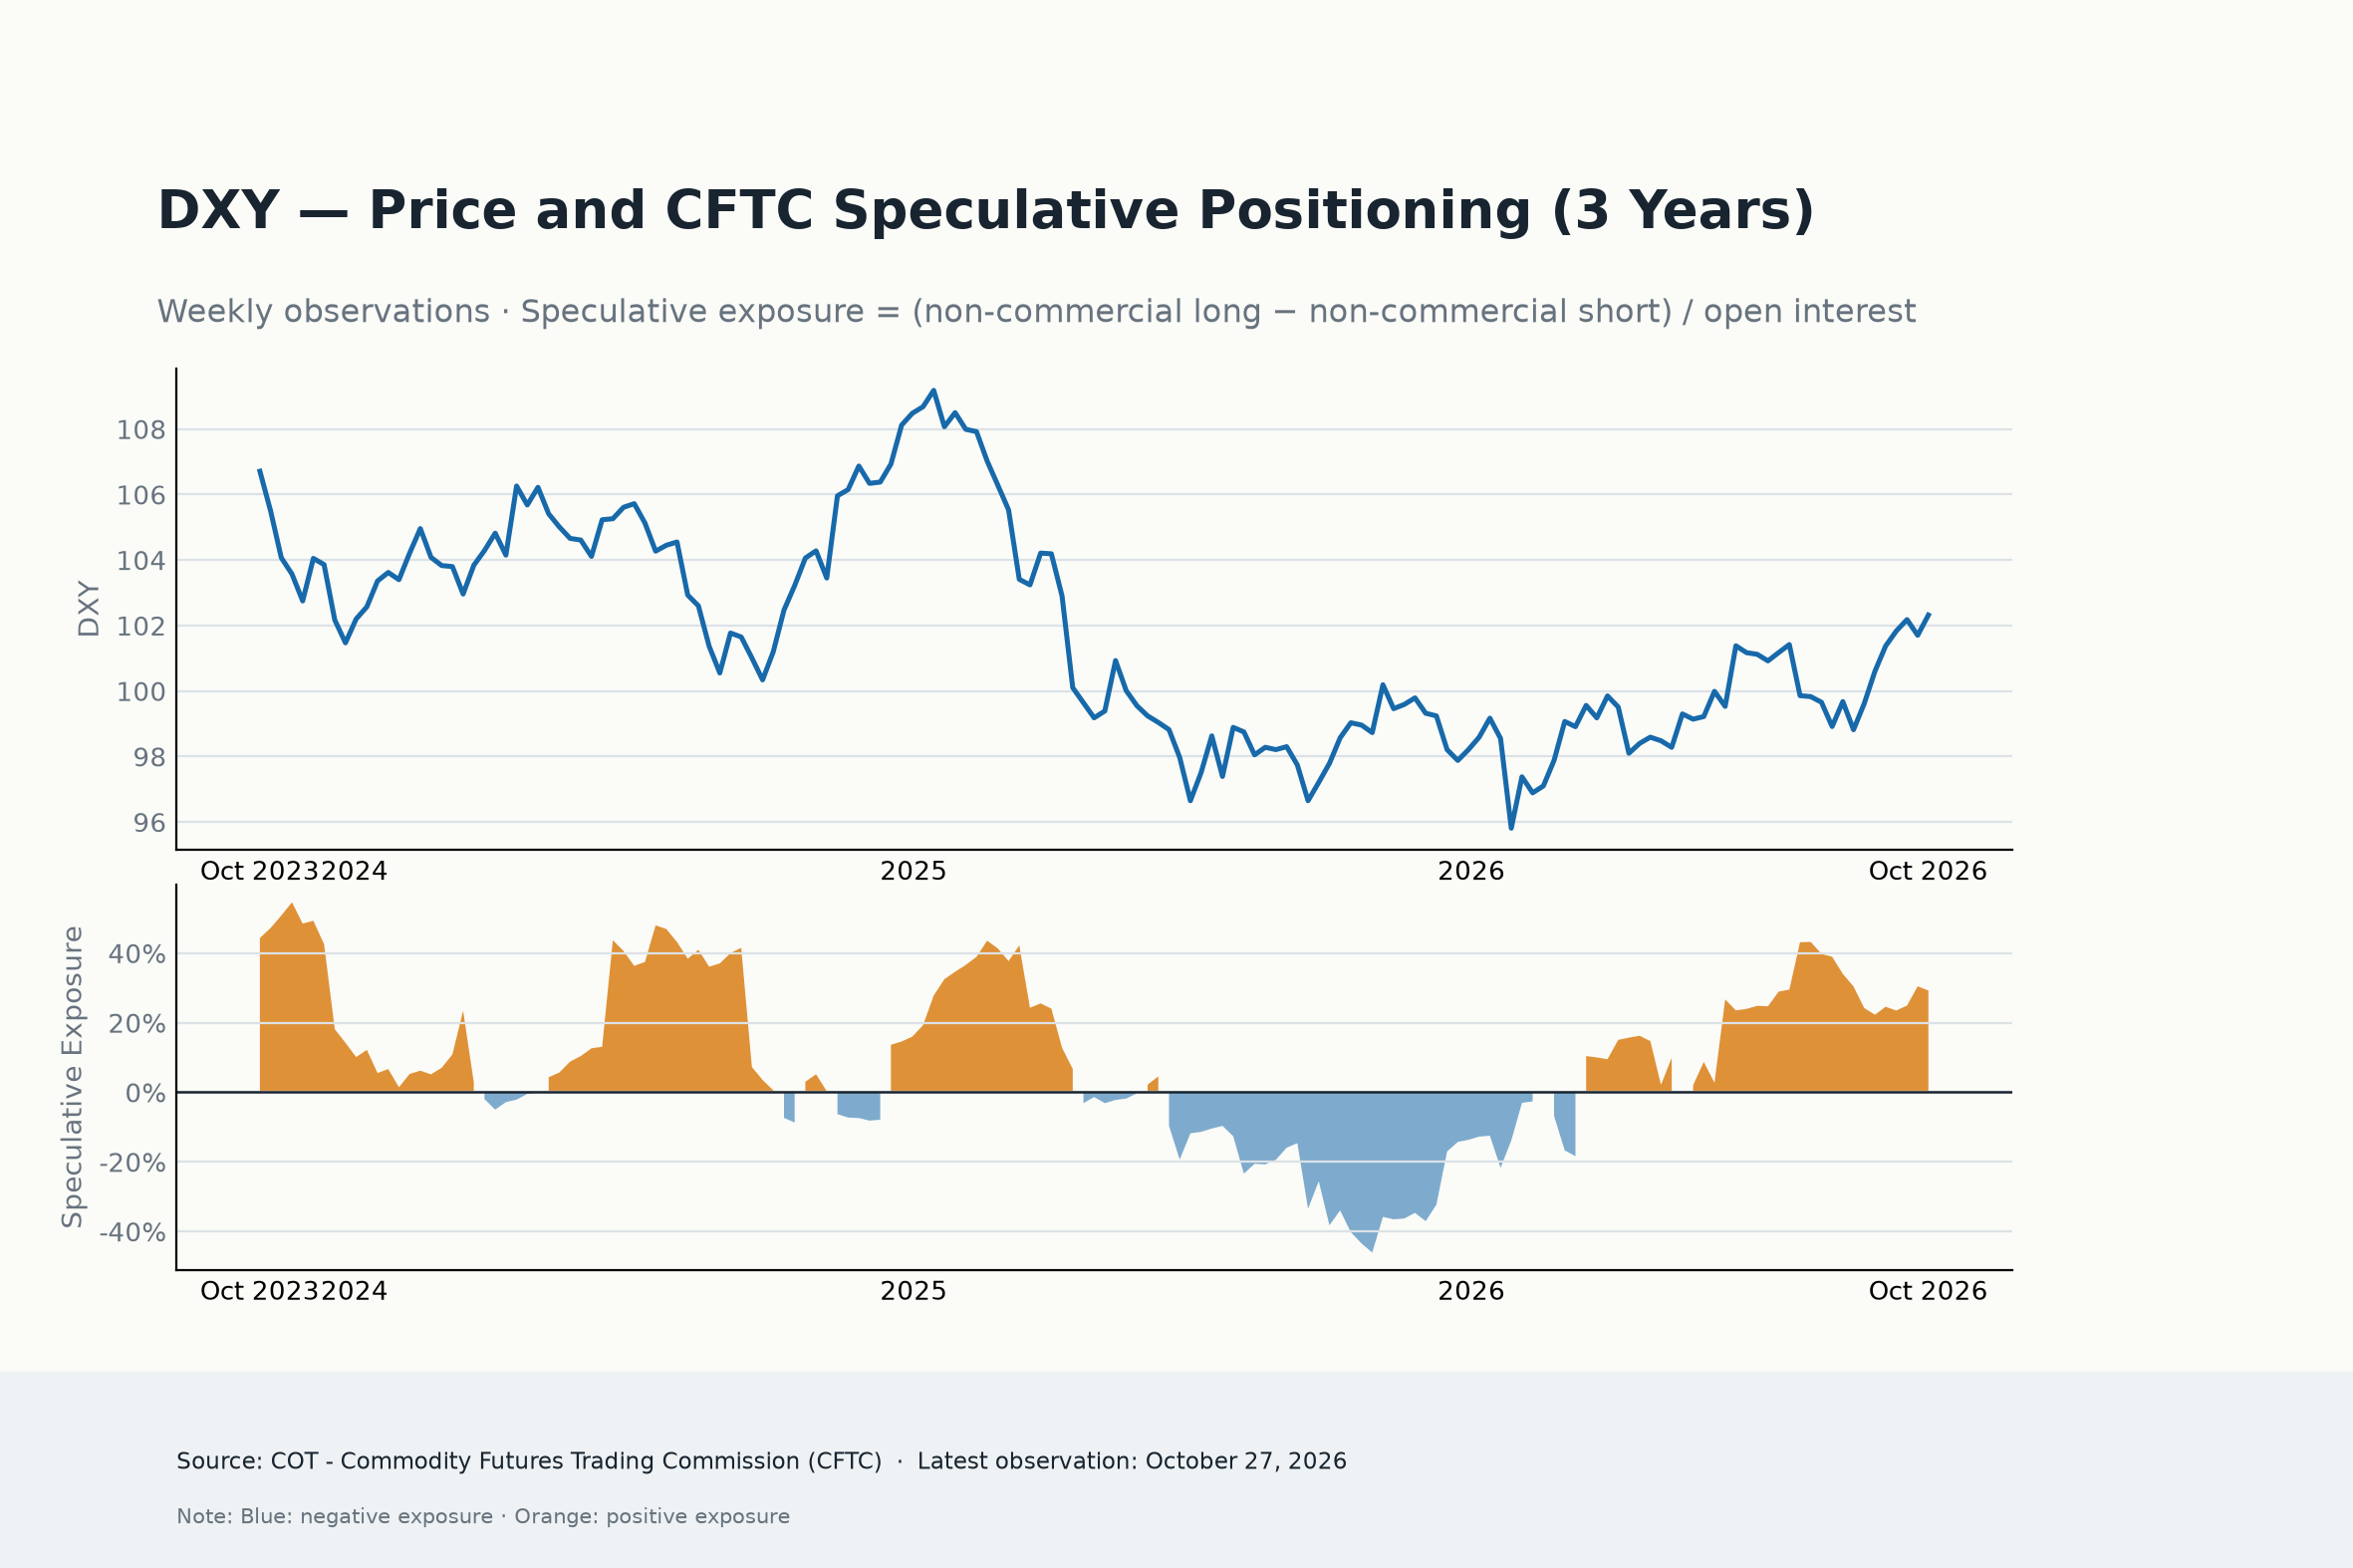
En definitiva, el trasfondo del posicionamiento del USD sigue siendo moderadamente constructivo, aunque el impulso alcista se ha debilitado. Si bien la variación positiva de cuatro semanas muestra que la exposición neta larga sigue siendo superior a la de hace un mes, el reciente descenso de las posiciones largas netas y del interés abierto sugiere que la reciente recuperación está perdiendo parte de su convicción.
¿Qué le espera al Dólar estadounidense?
La próxima semana se centrará en los datos de inflación, con las publicaciones del Índice de Precios al Consumo (IPC) y del Índice de Precios de Producción (IPP) como principales eventos.
Además, será interesante seguir evaluando la respuesta de los mercados a los resultados de las elecciones de mitad de mandato en EE.UU. y sus posibles repercusiones en la economía de cara al futuro, mientras que también se espera que la geopolítica atraiga la atención habitual.
El Dólar se ha recuperado, pero ¿podrá convencer?
En el caso del Dólar estadounidense, y atendiendo al corto plazo, mucho dependerá de si las cifras de inflación de la próxima semana dan a la Fed otra razón para reforzar su opinión de que podrían ser necesarias tasas de interés más altas.
Una nueva sorpresa al alza reforzaría los argumentos a favor de un mayor endurecimiento y podría ayudar al Dólar a prolongar su recuperación, especialmente si el apetito por el riesgo sigue siendo frágil. Sin embargo, unas lecturas más moderadas podrían poner en entredicho el reciente avance, particularmente porque los rendimientos de los bonos del Tesoro de EE.UU. ofrecen poco soporte y el posicionamiento especulativo muestra signos de agotamiento.
Por ahora, el Dólar parece haber encontrado su base, pero otra cuestión es si podrá aprovechar esa recuperación.
La inflación bien podría tener la última palabra.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.