Pronóstico del precio del Dólar australiano: ¿Tocando fondo?
- El AUD/USD retrocede a nuevos mínimos cerca de la referencia de 0.6700 el martes.
- La nueva presión vendedora sobre el Dólar estadounidense permite que el contado recupere algo de terreno.
- Las actas del RBA reforzaron la postura dependiente de los datos.

Después de tocar fondo en niveles no vistos desde enero cerca de la región de 0.6700 frente al Dólar estadounidense (USD), el Dólar australiano (AUD) ha logrado recuperar algo de compostura, motivando al AUD/USD a protagonizar una tibia recuperación hacia la región de 0.6750 el martes.
De hecho, el par ha dejado atrás cinco descensos diarios consecutivos, aunque continúa navegando por su cuarta semana consecutiva en números rojos.
Mientras tanto, la especulación constante sobre un mayor endurecimiento por parte de la Reserva Federal (Fed) ha estado reforzando el sólido desempeño del Dólar, al tiempo que mantiene al complejo de riesgo general bajo una presión elevada, a pesar de la marcada corrección de los precios del petróleo crudo en los últimos días.
Desde una perspectiva más amplia, el AUD/USD permanece muy por debajo de su clave SMA de 200 días, cerca de 0.7050, lo que lo expone a nuevos retrocesos en el horizonte de corto plazo. Mientras tanto, la inflación interna persistentemente elevada, en combinación con la cautelosa postura actual del Banco de la Reserva de Australia (RBA), parece no estar logrando establecer un suelo sólido para la fuerte depreciación de la moneda en las últimas semanas.
La resiliencia de Australia afronta la prueba de la inflación
La economía australiana sigue comparándose favorablemente con muchas de sus pares del G10, respaldada por la demanda interna y un crecimiento económico positivo. La inflación persistente también respalda la postura cautelosa y dependiente de los datos del RBA.
Sin embargo, la actividad empresarial parece haber perdido algo de impulso después de que los datos preliminares mostraran que el Índice de Gestores de Compras (PMI) manufacturero mejoró marginalmente hasta 49.5 en septiembre y se relajó hasta 47.8 en el caso de los servicios, desde 49.6 y 51.9, respectivamente.
Los datos comerciales proporcionaron otra señal positiva después de que el superávit comercial de septiembre se ampliara hasta 2.826 mil millones de dólares australianos, sumándose al superávit de 0.184 mil millones de dólares australianos registrado el mes anterior (revisado desde 0.495 mil millones de dólares australianos).
Sin embargo, las cifras de crecimiento fueron menos alentadoras. De hecho, el Producto Interior Bruto (PIB) se expandió un 0.4% intertrimestral en el segundo trimestre de 2026, frente al 0.3%, mientras que el crecimiento anual se situó en el 2.1%, por debajo de la expansión anual anterior del 2.5%.
Sin embargo, el mercado laboral decepcionó a los inversores en septiembre, después de que la Tasa de Desempleo se mantuviera estable en el 4.7% (el dato de agosto se revisó al alza hasta el 4.7% desde el 4.6%), mientras que la Variación del Empleo se redujo en 39.3K, revirtiendo el aumento de 29.3K de agosto (revisado desde 39.5K).
La inflación parece haber recuperado algo de impulso después de que los últimos datos mostraran que el IPC medio recortado, el indicador más observado, se situó en el 3.7% interanual en el tercer trimestre, mientras que el IPC general se mantuvo en el 3.9% interanual.
La medida de Expectativas de Inflación del Consumidor del Melbourne Institute reforzó esa tendencia al mantenerse estable en el 5.3% en noviembre.
Las cifras dejan incompleta la tarea del RBA en materia de inflación. Los responsables de política monetaria esperan que la inflación vuelva al objetivo solo a principios de 2028, manteniendo el énfasis en la paciencia en lugar de un giro inminente de la política monetaria.
La recuperación de China sigue sin alcanzar una marcha superior
China está proporcionando estabilidad a la economía australiana, pero no el impulso de crecimiento que ha respaldado al Dólar australiano durante anteriores expansiones. Sin embargo, esta situación parece estar mejorando gradualmente.
De hecho, la economía china se expandió un 4.5% interanual en el periodo de julio a septiembre, aunque esa tendencia podría haber perdido algo de impulso en el cuarto trimestre. De hecho, según los últimos datos, la Producción Industrial se expandió un 4.8% interanual en octubre (desde el 5.5%) y un 5.3% acumulado en el año. En la misma dirección, los últimos datos comerciales mostraron un superávit de 133.53 mil millones de dólares en septiembre, ya que tanto las importaciones como las exportaciones registraron fuertes ganancias. Socavando en cierta medida este panorama, el gasto de los consumidores parece haber perdido impulso en octubre, con una exigua expansión anual del 0.4% y un aumento del 1.04% desde enero.
Arrojando agua fría sobre ese optimismo, las encuestas empresariales ofrecieron un panorama mixto: la Oficina Nacional de Estadísticas (NBS) informó de que tanto el PMI manufacturero como el PMI de servicios volvieron al territorio de contracción el mes pasado, después de relajarse hasta 49.3 (desde 50.1) y 49.7 (desde 50.2), respectivamente. En la dirección contraria, aunque también mostraron cierta pérdida de impulso, las medidas privadas como RatingDog se mantuvieron en territorio expansivo, con el manufacturero en 52.0 (desde 52.1) y los servicios en 50.8 (desde 51.6).
Las presiones desinflacionarias parecen haber reaparecido en octubre, con el IPC ganando un 0.7% interanual (desde el 0.9%), mientras que los precios se mantuvieron planos mensualmente (frente a una ganancia del 0.2%). Además, los Precios de Producción subieron más de lo estimado inicialmente, un 5.7% en los doce meses anteriores, frente al aumento del 5.0% registrado el mes anterior.
Volviendo al ámbito de los bancos centrales, el Banco Popular de China (PBoC) mantuvo sin cambios sus Tasas Preferenciales de Préstamos (LPR) en el 3.00% para el plazo de un año y en el 3.50% para el plazo de cinco años, en línea con el amplio consenso.
En conjunto, los últimos datos chinos ofrecen cierto aliento para Australia y el AUD, aunque la recuperación aún debe desarrollar el tipo de impulso que podría proporcionar a la moneda un respaldo más duradero y convincente.
Las actas del RBA muestran un consejo dividido y aún preocupado por la inflación
El RBA elevó su Tasa Oficial de Efectivo (OCR) en 25 puntos básicos, hasta el 4.85%, a principios de este mes, en una votación de 6-3, después de aumentar drásticamente sus previsiones de inflación. Sin embargo, ahora se prevé que el IPC general alcance un máximo del 4.5% y se mantenga por encima del 3% hasta finales de 2027, mientras que se anticipa que la inflación media recortada alcance el 3.6% en el cuarto trimestre de 2026, descendiendo solo gradualmente después.
Las recientes actas del RBA revelaron que los funcionarios siguen bastante preocupados por la inflación. Los miembros consideraron que la inflación seguía siendo demasiado alta y que probablemente se mantendría elevada durante otro año, y que se esperaba que el exceso de demanda durara al menos hasta mediados de 2027. En definitiva, los responsables de política monetaria continuaron observando riesgos alcistas para la inflación.
Las actas registran que el debate se centró en si aumentar la OCR otros 25 puntos básicos o mantenerla sin cambios. Los miembros de línea dura afirmaron que las subidas aplicadas hasta ahora en 2026 no habían hecho lo suficiente para mantener bajo control las preocupaciones sobre la inflación, mientras que otros se mostraron reacios a endurecer más la política, temiendo que la economía pudiera encaminarse hacia una caída más pronunciada.
Pero el Consejo consideró que las condiciones financieras eran restrictivas, mientras que las señales contradictorias dificultaban evaluar el grado de presión de la política monetaria. Se prevé que el crecimiento se sitúe por debajo de su potencial durante los próximos años, a medida que los anteriores aumentos de tasas sigan transmitiéndose a la economía, pero los acontecimientos globales podrían elevar la tasa neutral real de Australia.
El mensaje de política monetaria sigue dependiendo firmemente de los datos. El RBA está preparado para tomar las medidas necesarias para restaurar la estabilidad de los precios. Pero las actas apuntan a una difícil disyuntiva: la inflación aún necesita ser contenida, pero la acumulación de los efectos de una política más restrictiva está empezando a generar preocupaciones reales sobre el crecimiento.
AUD/USD: El camino alcista sigue siendo difícil
Perspectiva de referencia
No deben descartarse nuevas pérdidas en el horizonte de corto plazo mientras el par siga cotizando por debajo de la SMA de 200 días, en torno a 0.7050.
La reanudación del sesgo alcista probablemente requerirá un catalizador fuerte, concretamente una mejora sostenida de las tendencias del apetito por el riesgo o una nueva y persistente debilidad del Dólar.
Escenario alcista
Una mejora sostenida del apetito por el riesgo podría ayudar al AUD/USD a recuperar, inicialmente, el hito de 0.7000 y a volver a centrarse posteriormente en la SMA de 200 días en la zona media de 0.7000. Más allá de ese nivel, el máximo semanal de 0.7140 (21 de septiembre) surgiría como la siguiente barrera, antes del máximo de 2026 en torno a 0.7280 (6 de mayo).
Escenario bajista
En caso de que los bajistas recuperen el control del sentimiento en torno al Dólar australiano, el soporte inicial debería situarse en el mínimo de noviembre de 0.6719 (17 de noviembre). Una ruptura por debajo de este nivel aumentaría la probabilidad de volver a probar el mínimo de 2026 en torno a 0.6660, registrado en enero.
Los bajistas estrechan su control, pero ¿se está saturando la operación?
El AUD sigue firmemente a la defensiva, mientras que los precios al contado, las opciones y el posicionamiento especulativo apuntan cada vez más en la misma dirección. El AUD/USD ha caído notablemente hasta las proximidades del nivel de 0.6700, mientras que las reversiones de riesgo de un mes con delta del 25% se han deteriorado hasta -1.419, su percentil 14.7 en cinco años.
El panorama general de las opciones sigue siendo particularmente bajista. El impulso de las RR a tres meses ha caído hasta su percentil histórico 4.8, lo que sugiere un deterioro inusualmente acusado de la demanda de protección frente a una caída. Sin embargo, el último reajuste de precios a un mes es, en líneas generales, coherente con la caída del precio al contado, mientras que los movimientos de las opciones semanales han sido menos negativos de lo que sugerirían las relaciones históricas.
Mientras tanto, las cifras de la Commodity Futures Trading Commission (CFTC) correspondientes a la semana que terminó el 10 de noviembre mostraron que las posiciones cortas netas especulativas aumentaron hasta el nivel más alto desde julio, en torno a 151.8K contratos, con una nueva participación bajista impulsando el movimiento. Dicho esto, el posicionamiento especulativo se encuentra ahora cerca de sus niveles más extremos de los últimos cinco años.
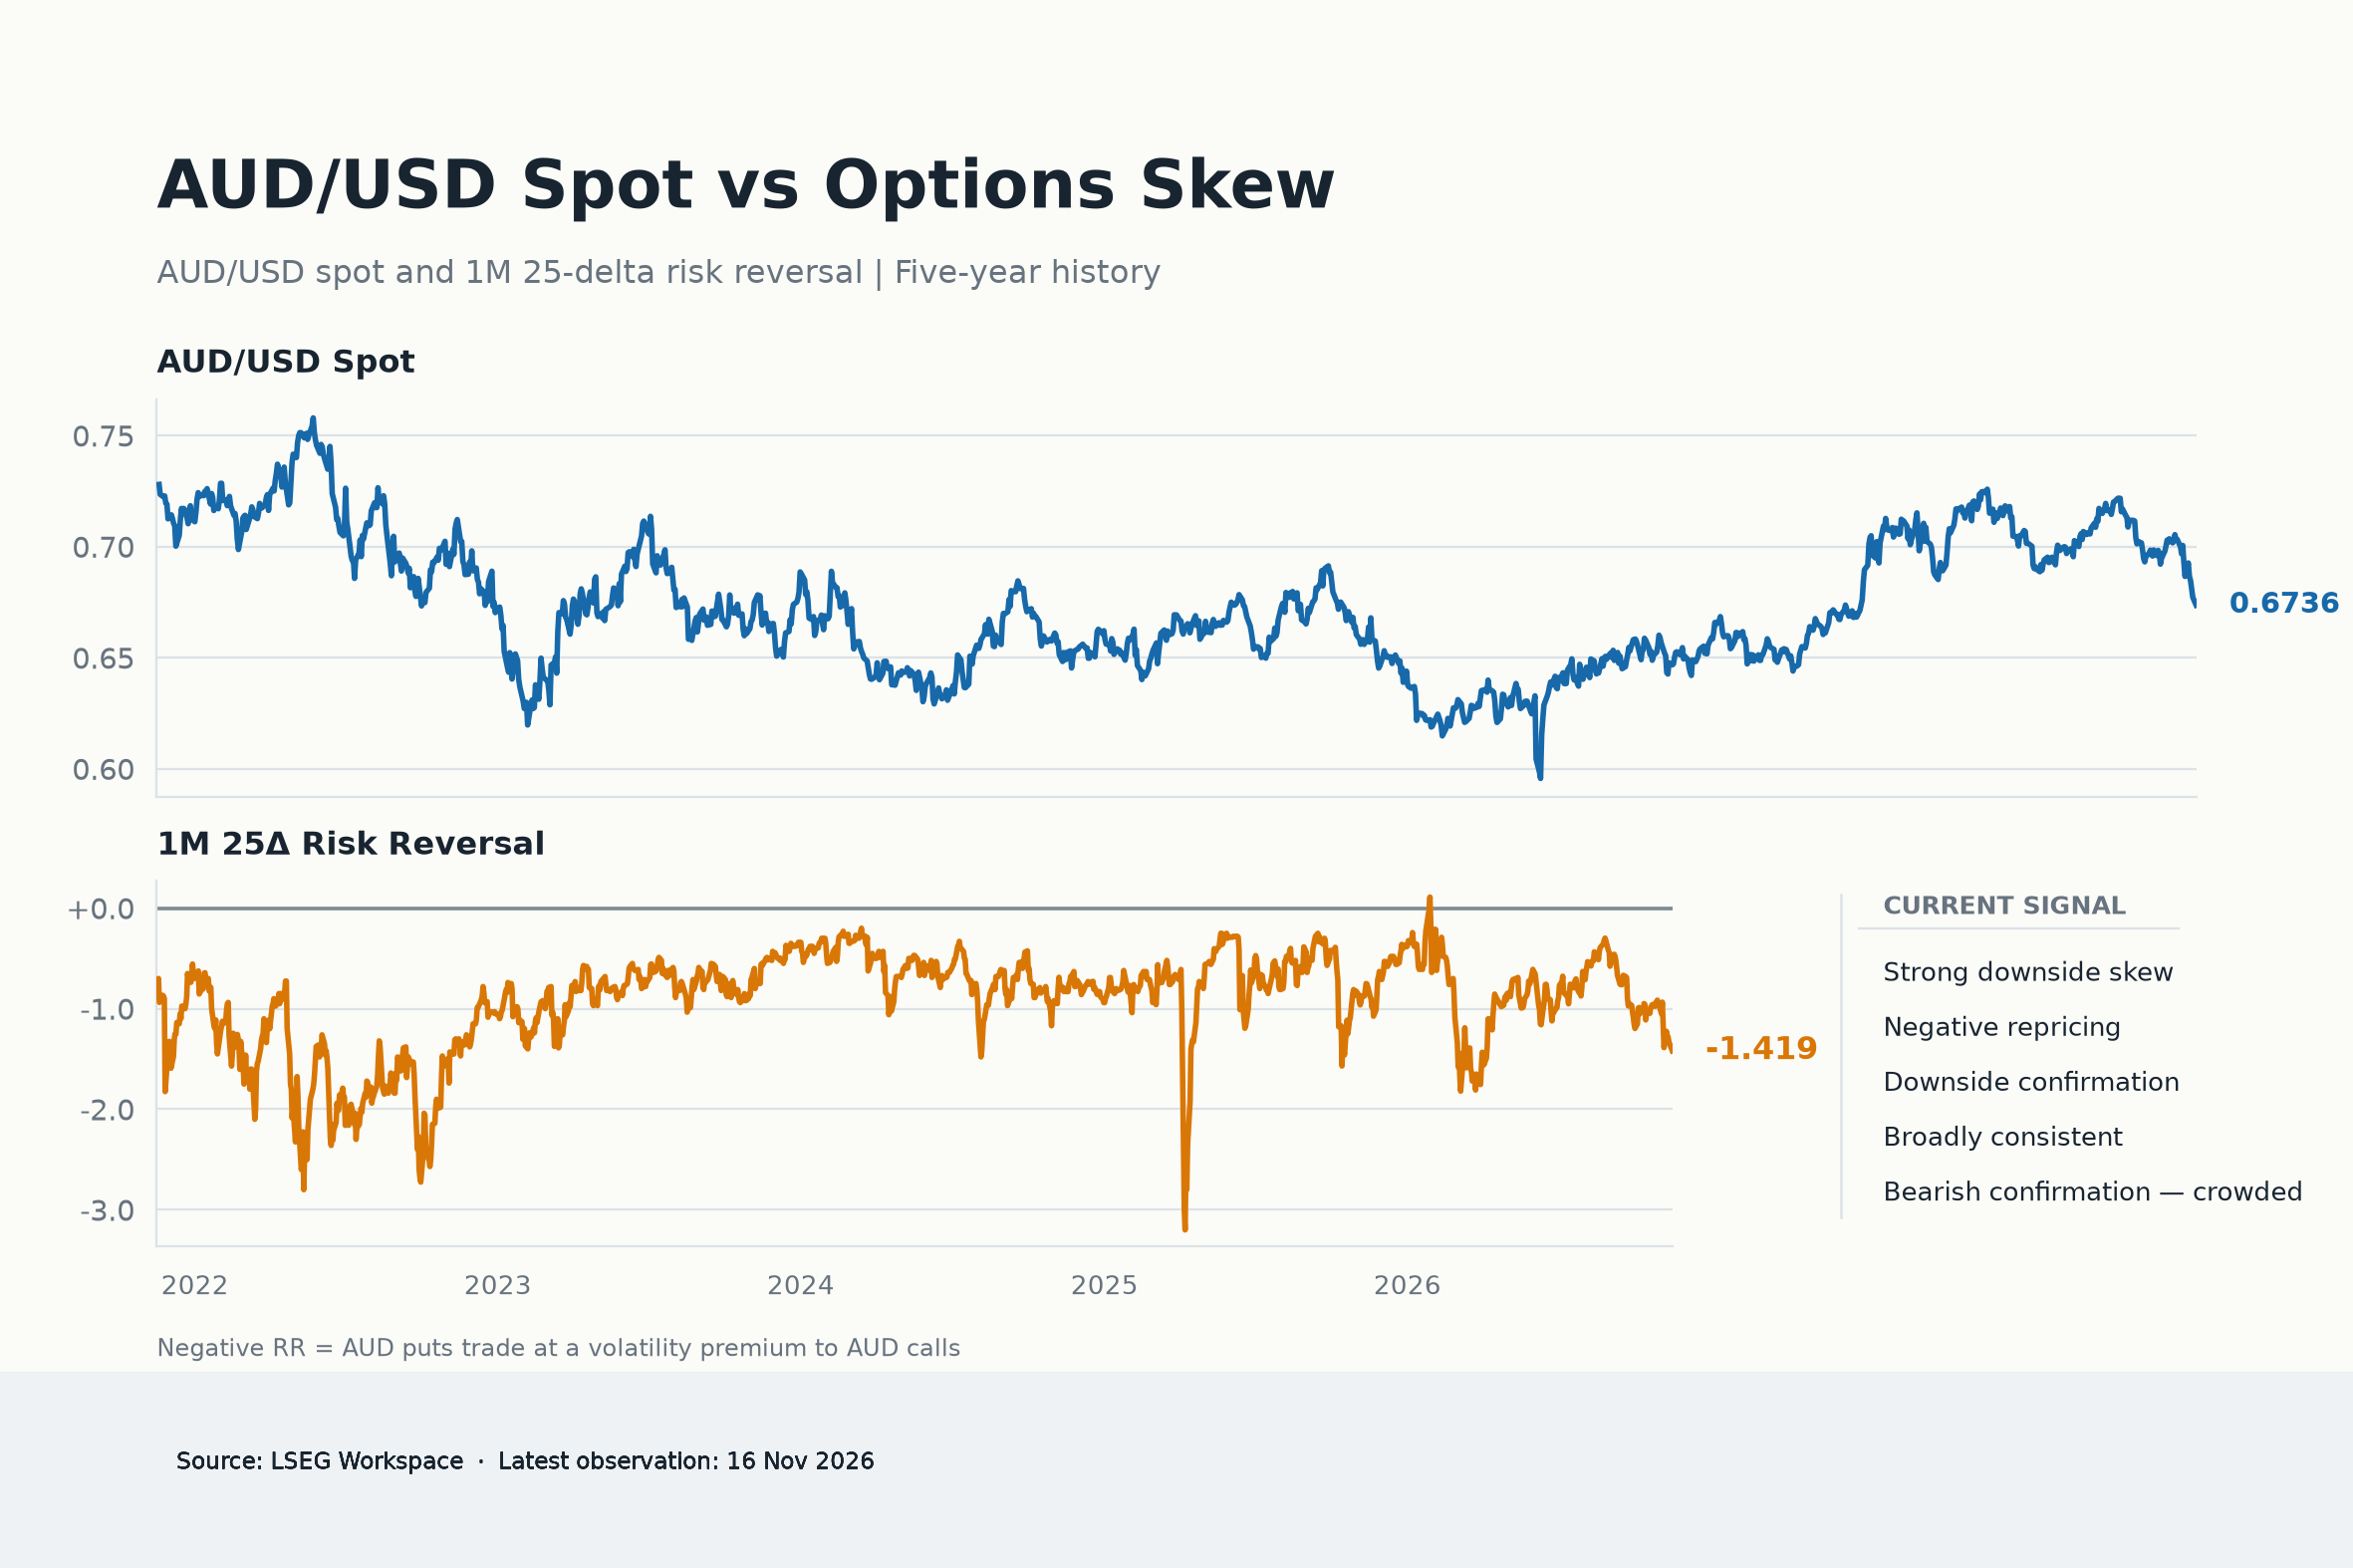
Esta combinación sigue favoreciendo una mayor debilidad del AUD, aunque las posiciones cortas no comerciales, cada vez más extendidas, y las señales de moderación en el reajuste de precios de las opciones dejan a la divisa vulnerable a un rebote por cobertura de cortos si la presión vendedora comienza a disminuir.
Qué sigue para el Dólar australiano
La dinámica del Dólar estadounidense, el sentimiento de riesgo global y los acontecimientos geopolíticos siguen siendo los principales motores a corto plazo del AUD/USD.
Lo próximo en la agenda económica nacional será la publicación del Índice Adelantado de Westpac, el Índice de Precios Salariales trimestral y el discurso de la Gobernadora Bullock. Fuera de Australia, las Actas del FOMC deberían aportar detalles adicionales sobre el debate de los funcionarios de la Fed en torno a la pausa dura de octubre.
Más allá de eso, se espera que los principales riesgos provengan de China, de una Fed persistentemente cautelosa, de un deterioro del apetito por el riesgo de los inversores o de un cambio en la actual postura de política monetaria del RBA.
Cualquiera de estos acontecimientos podría alterar rápidamente las perspectivas de la divisa australiana.
Análisis técnico
En el gráfico diario, el AUD/USD cotiza en 0.6741, extendiendo su caída por debajo de las medias móviles simples clave, ya que la SMA de 55 días en 0.7011, la SMA de 100 días en 0.7021 y la SMA de 200 días en 0.7050 se sitúan muy por encima del precio al contado y refuerzan un sesgo bajista a corto plazo. El par se mantiene justo por encima del soporte horizontal cercano en 0.6720, mientras que el Índice de Fuerza Relativa (14), en torno a 29, señala condiciones de sobreventa, lo que sugiere que, aunque domina la presión vendedora, no puede descartarse la posibilidad de un rebote correctivo. El Índice Direccional Medio (14), que sube hacia 36, apunta a un fortalecimiento de la tendencia subyacente, manteniendo a los bajistas en control mientras el precio se mantenga por debajo del grupo de medias diarias.
A la baja, el soporte inmediato se sitúa en 0.6720, antes de un suelo inferior en 0.6660, mientras que una extensión bajista más profunda dejaría expuestos los niveles de 0.6593 y posteriormente 0.6414, donde los compradores podrían intentar frenar el descenso. Al alza, la resistencia inicial aparece en 0.6897, seguida de una densa barrera formada por la SMA de 55 días en 0.7011, la SMA de 100 días en 0.7021 y la SMA de 200 días en 0.7050; sería necesario un cierre diario por encima de este grupo para aliviar el tono bajista predominante y permitir una recuperación más significativa hacia 0.7147 y 0.7283, con 0.7661 como una barrera alcista más distante.
(El análisis técnico de esta historia se redactó con la ayuda de una herramienta de IA. Más información.)
Perspectivas a corto plazo
En términos de previsiones, un escenario bajista para el par parece la opción más favorable, pero la operación bajista, cada vez más saturada, requiere cierta cautela.
El AUD se ha visto respaldado por una inflación persistente en Australia y por el deseo del RBA de mantener una política monetaria restrictiva, pero el debilitamiento del impulso interno, una recuperación irregular en China y la demanda sostenida del Dólar estadounidense podrían limitar cualquier recuperación importante.
Actualmente, la línea divisoria importante es la SMA de 200 días: un rebote prolongado por encima de ese nivel mejoraría el panorama técnico y volvería a centrar la atención en la barrera de 0.7100, mientras que nuevas ventas podrían dejar expuestos los mínimos recientes cercanos a 0.6700.
Por ahora, el balance de riesgos sigue sesgado a la baja, con las posiciones cortas especulativas ya en niveles extremos récord, en medio de una moderación de los riesgos bajistas en los mercados de opciones. Sin embargo, una mejora del ánimo global o un mayor debilitamiento del Dólar estadounidense podría desencadenar un espectacular, aunque transitorio, rally de cobertura de cortos.
Inflación - Preguntas Frecuentes
La inflación mide la subida de los precios de una cesta representativa de bienes y servicios. La inflación general suele expresarse como variación porcentual intermensual e interanual. La inflación subyacente excluye elementos más volátiles, como los alimentos y el combustible, que pueden fluctuar debido a factores geopolíticos y estacionales. La inflación subyacente es la cifra en la que se centran los economistas y es el nivel objetivo de los bancos centrales, que tienen el mandato de mantener la inflación en un nivel manejable, normalmente en torno al 2%.
El Índice de Precios al Consumo (IPC) mide la variación de los precios de una cesta de bienes y servicios a lo largo de un periodo de tiempo. Suele expresarse en porcentaje de variación intermensual e interanual. El IPC subyacente es el objetivo de los bancos centrales, ya que excluye la volatilidad de los alimentos y los combustibles. Cuando el IPC subyacente supera el 2%, los tipos de interés suelen subir, y viceversa cuando cae por debajo del 2%. Dado que unos tipos de interés más altos son positivos para una divisa, una inflación más alta suele traducirse en una divisa más fuerte. Lo contrario ocurre cuando la inflación cae.
Aunque pueda parecer contrario a la intuición, una inflación elevada en un país hace subir el valor de su divisa y viceversa en el caso de una inflación más baja. Esto se debe a que el banco central normalmente subirá las tasas de interés para combatir la mayor inflación, lo que atrae más entradas de capital mundial de inversores que buscan un lugar lucrativo donde aparcar su dinero.
Antiguamente, el Oro era el activo al que recurrían los inversores en épocas de alta inflación porque preservaba su valor, y aunque los inversores a menudo siguen comprando Oro por sus propiedades de refugio en épocas de extrema agitación en los mercados, este no es el caso la mayor parte del tiempo. Esto se debe a que cuando la inflación es alta, los bancos centrales suben las tasas de interés para combatirla. Unas tasas de interés más altas son negativas para el Oro porque aumentan el coste de oportunidad de mantener Oro frente a un activo que devenga intereses o de colocar el dinero en una cuenta de depósito en efectivo. Por el contrario, una menor inflación tiende a ser positiva para el Oro, ya que reduce las tasas de interés, haciendo del metal brillante una alternativa de inversión más viable.
Autor
Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.