Informe de la CFTC: El petróleo y el Oro se debilitan mientras la exposición al Yen alcanza un nivel extremo


La semana en una frase: El WTI se desplomó mientras las posiciones largas especulativas se redujeron en la semana hasta el 10 de noviembre, y las posiciones largas en el Yen se ampliaron incluso cuando la divisa se debilitó. Las posiciones cortas en el AUD se profundizaron junto con una fuerte caída del AUD/USD, mientras las compras de Oro regresaron y la exposición al CHF se volvió cada vez más concurrida.
WTI: El repunte supera la convicción especulativa
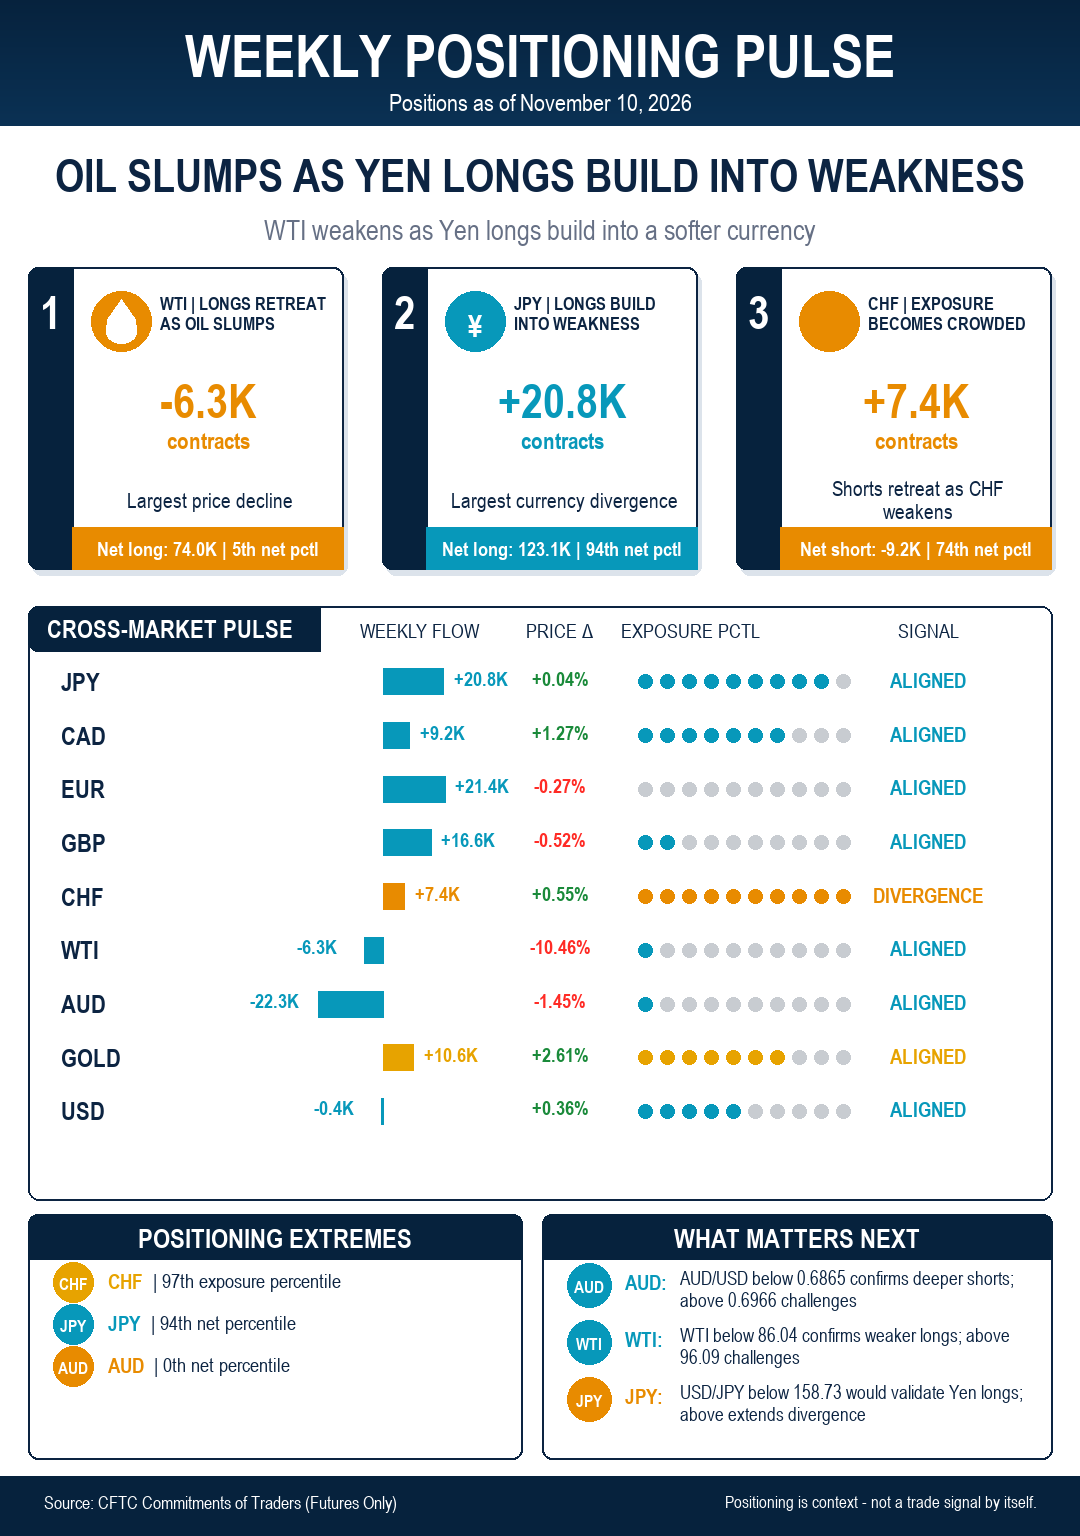
Los especuladores se volvieron menos alcistas respecto al WTI, reduciendo sus posiciones largas netas hasta unos 74.000 contratos, el nivel más bajo desde mediados de julio. Los precios del barril de WTI del primer vencimiento (contrato de diciembre) se desplomaron hasta la región de 86.00$, por lo que el mercado está confirmando la señal del posicionamiento. Además, la exposición se encuentra cerca del 6.º percentil y el posicionamiento neto cerca del 5.º. Una confirmación adicional del precio reforzaría el movimiento; una reversión indicaría que el flujo está perdiendo fuerza.
Las posiciones largas en el Yen continuaron aumentando
Los participantes no comerciales se movieron decididamente hacia el Yen japonés (JPY), elevando las posiciones largas netas hasta su nivel más alto desde julio de 2025, en torno a 123.100 contratos. Durante el periodo, el USD/JPY avanzó modestamente, volviendo a probar la zona de 158.70. Además, la exposición se encuentra cerca del 92.º percentil y el posicionamiento neto cerca del 94.º. Un movimiento en la dirección del posicionamiento validaría la señal; una acción del precio que continúe en su contra profundizaría la divergencia.
El precio y el posicionamiento siguen estando reñidos
Las discrepancias más claras se observaron en el JPY, el Franco suizo (CHF) y la Libra esterlina (GBP). Las posiciones largas en el Yen se ampliaron incluso cuando el USD/JPY subió, mientras que la cobertura de cortos en el CHF y una modesta mejora de la GBP también coincidieron con divisas más débiles. Estas divergencias muestran que el posicionamiento no se estaba traduciendo claramente en el precio; una mayor debilidad de las divisas favorecería la señal del precio, mientras que las reversiones darían más credibilidad a los flujos.
Dónde el flujo cuenta con confirmación
La confirmación más clara llegó del Dólar australiano (AUD), el WTI y el Oro. Las posiciones cortas netas en el AUD se profundizaron mientras el AUD/USD caía, las posiciones largas en el WTI se redujeron mientras los precios del crudo se desplomaban, y las compras de Oro regresaron junto con un precio más firme del metal. Estos movimientos alineados proporcionan un mayor respaldo táctico al flujo, aunque el tamaño del ajuste del precio sigue aconsejando cautela.
La operación más concurrida
El JPY es la exposición más concurrida del informe, en el 92.º percentil. Esto no significa que una reversión sea inminente, pero sí que un giro del USD/JPY podría desencadenar un ajuste mayor, ya que la exposición especulativa ya está muy concentrada en la operación. Por lo tanto, el riesgo es asimétrico: la posición puede seguir funcionando, pero una pérdida de impulso podría generar una liquidación desproporcionada. La atención sigue centrada en la posibilidad de una intervención cambiaria por parte del Ministerio de Finanzas, que cobra fuerza a medida que el precio al contado se acerca a la zona de 160.00.
Mapa del posicionamiento
El mapa sitúa al JPY en la parte superior de la distribución de exposición, en el 92.º percentil, mientras que su posición neta absoluta también ocupa el primer lugar, en el 94.º percentil. El AUD se encuentra en el extremo opuesto de la escala de posicionamiento neto, cerca del 0.º percentil, lo que indica una tenencia inusualmente reducida. La exposición mide cuán concurrida está una posición en relación con el interés abierto; el percentil neto mide su tamaño histórico absoluto. Considerados conjuntamente, el mapa muestra tanto dónde está más concentrado el posicionamiento como dónde hay mayor margen para reconstruirlo.
Autor
Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.