Los mercados desarrollados se parecen cada vez más a los emergentes

Como guía para quienes asignan activos, el término “mercados emergentes” es pegadizo, pero imperfecto. Lo acuñó la Corporación Financiera Internacional en 1981 para sustituir la expresión “Tercer Mundo”, cargada de connotaciones, y en estos 45 años ha cumplido su función de marketing. Sin embargo, deja sin responder las preguntas de fondo. ¿Se refiere a mercados emergentes o a países emergentes? ¿Debe un país estar en ascenso para entrar en la categoría, como sugiere la palabra “emergente”? Una vez que ha emergido, ¿alcanza un equilibrio estable? Si no es así, ¿qué ocurre con los que retroceden? Y, sobre todo, la etiqueta esconde una premisa. Si unos países emergen, es que los demás ya han llegado y que los mercados desarrollados son, por extensión, seguros.
Activos con asterisco
Preferimos otra definición. Los mercados emergentes son activos vinculados a las economías de países de riesgo, activos con un asterisco que recuerda la presencia del riesgo país. Esta definición recoge una dualidad que la etiqueta oculta. Cuando invertimos en deuda emergente, invertimos en renta fija y en sus grandes factores de riesgo (tipos de interés globales, diferenciales de crédito y dólar estadounidense), que en conjunto explican buena parte de la rentabilidad de esta clase de activo.
Pero la deuda emergente también está ligada a países de riesgo, y ahí reside su característica diferencial. El riesgo país impregna a todos sus emisores, añade volatilidad y ofrece una prima a los inversores capaces de analizarlo. La misma dualidad se da en renta variable. Una gran empresa latinoamericana de comercio electrónico, por ejemplo, funciona como cualquier otra plataforma de venta online. Si la consideramos un valor emergente es porque opera en Brasil, México y Argentina.
El riesgo país no es unidimensional. Engloba crédito soberano, la política, la geopolítica y la fragilidad económica estructural. Por ello, los mercados emergentes forman un universo heterogéneo que abarca casi todo el espectro crediticio, numerosas regiones, estructuras económicas muy distintas y mercados que van desde los profundos y líquidos hasta los apenas negociables. La etiqueta lo iguala todo. El asterisco conserva los matices.
Sin embargo, la mayor ventaja de sustituir “mercados emergentes” por riesgo país es lo que cambia en nuestra idea de los "mercados desarrollados". La dicotomía entre emergentes y desarrollados adormece a los inversores en la creencia de que los países desarrollados han alcanzado una meseta estable de la que no pueden caer. Pensar, en cambio, en una escala continua de riesgo país obliga a aceptar que cualquier país puede volverse más o menos arriesgado con el tiempo.
El riesgo país se reconoce a simple vista
Definir el riesgo país con precisión no es fácil, ya que puede surgir de fuentes diversas, con correlaciones variables entre sí. Y, sin embargo, cuando aparece se ve con claridad, porque afecta a la vez a todos los activos del país. Su seña de identidad es la caída simultánea de las principales clases de activos. Cuando un país propenso a las crisis pierde la confianza de los inversores, sus bonos, sus acciones y su divisa caen al unísono. Cualquier veterano de la deuda emergente ha visto repetirse este patrón una y otra vez, de Argentina a Turquía.
Cómo contar el riesgo país
El riesgo país se puede contar. Llamamos día de triple caída a la sesión en la que el principal índice bursátil de un país cae, la rentabilidad de su bono soberano a 10 años sube y su divisa se debilita frente al Dólar estadounidense.
Cuantos más días de triple caída registra un país, más responden sus mercados a un factor nacional común y no a las fuerzas independientes que suelen mover las acciones, los bonos y las divisas.
El recuento de días de triple caída de los países de la OCDE durante las dos décadas hasta 2025 arroja una clasificación muy reveladora. Estados Unidos, Japón, el Reino Unido y Alemania registraron los menos; Turquía, México, Colombia y Polonia, los más, seguido de Italia. Grecia, Portugal y España, históricamente entre los soberanos más vulnerables de la periferia de la zona euro, a los que en su día se agrupó bajo el peyorativo acrónimo “PIGS”, registraron más días de triple caída que Chile o la República Checa. Fuera de la OCDE, Brasil e Indonesia se situarían en la parte alta de ese rango.
No obstante, conviene hacer dos salvedades. China ha registrado relativamente pocos días de triple caída, pero mantiene controles de capital que neutralizan el componente divisa de la señal. Y en los países de la zona euro, donde la moneda es común, el indicador subestima la tensión propia de casa país, por ejemplo la de Francia frente a la de Alemania.
La clasificación es una foto fija; la perspectiva más interesante es ver cómo evoluciona. Tomemos el caso del Reino Unido. Sus cinco peores años de la dos últimas décadas, medidos por días de triple caída, son los que van de 2021 a 2025, con un máximo en 2022, cuando las dudas sobre su credibilidad fiscal coincidieron con la preocupación por la inflación durante el breve mandato de Liz Truss. En 2022, 2024 y 2025, el Reino Unido acumuló más días de triple caída que la media anual de Portugal, España, Corea, Hungría o Grecia en esos 20 años. Es cierto que en esos años pesaron tanto los choques globales como los internos. Pero los mercados británicos se comportaron como una única apuesta nacional, justo el tipo de riesgo que los inversores dan por descartado en un país “desarrollado”.
La prueba de la guerra de Irán
El choque energético que siguió al estallido de la guerra de Irán en marzo de 2026 ofrece una prueba más nítida. Cabría esperar más días de triple caída en los mercados emergentes que en los desarrollados. Sin embargo, aquel mes los mercados desarrollados europeos igualaron o superaron a los emergentes. Alemania registró la cifra más alta de toda nuestra muestra, y Estados Unidos, una de las más bajas.
La explicación más probable es que el riesgo país tiene múltiples facetas y la que importó entonces fue la seguridad energética nacional. Alemania, muy vulnerable a los choques energéticos externos, encabezó la lista. Estados Unidos, casi autosuficiente en energía, quedó entre los últimos.
Mercados desarrollados que se comportan como emergentes
Los datos revelan un segundo patrón, más relevante a largo plazo. En todos los mercados desarrollados de la muestra salvo Italia, España y Portugal, marzo de 2026 resultó más extremo frente a su media de 20 años que frente a su media de 10 años. En esos tres países, y en los mercados emergentes, no fue así. La razón es que los días de triple caída han aumentado en los mercados desarrollados durante la última década, mientras que se han mantenido estables o han disminuido en los emergentes (gráfico 1).
Gráfico 1. Los mercados desarrollados convergen hacia el comportamiento de los emergentes
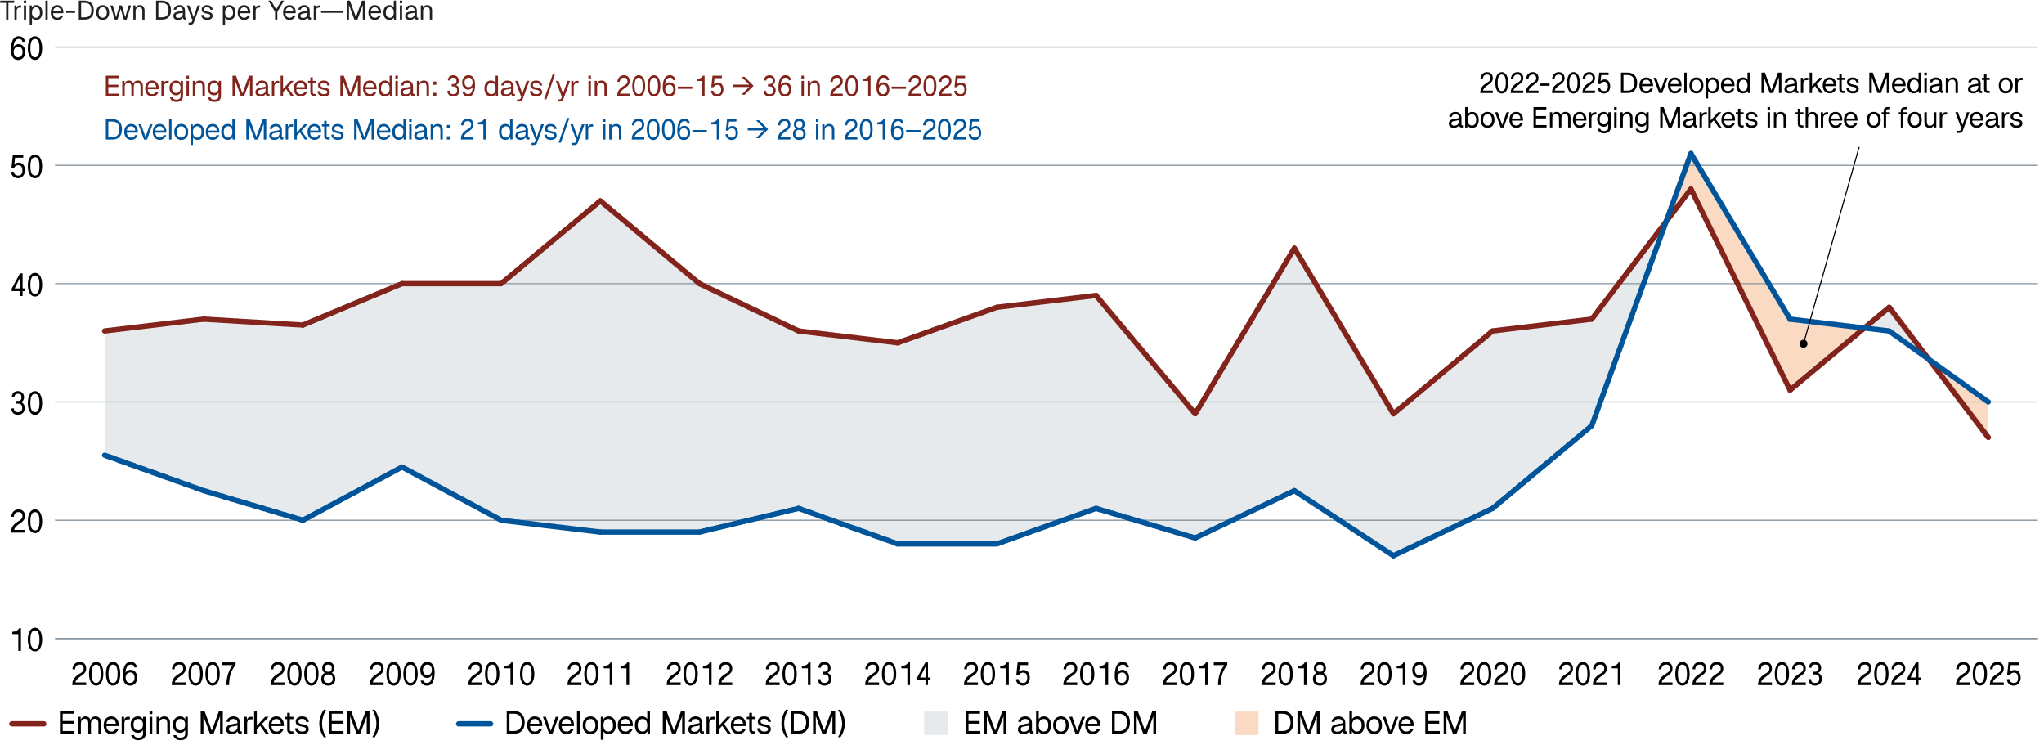
Fuente: Bloomberg, Lazard. Datos a 16 de octubre de 2026.
Para entender por qué aumenta el riesgo país en los mercados desarrollados, conviene analizar más de cerca sus principales factores.
- Riesgo de crédito soberano, la capacidad y la voluntad de pago
- Riesgo político, la estabilidad y la calidad de las instituciones nacionales
- Riesgo geopolítico, la exposición a conflictos y a cambios de alianzas
- Vulnerabilidad económica estructural, la dependencia energética y la exposición a las cadenas de suministro
Los cuatro dan motivos de preocupación y en todos ellos el deterioro traspasa la frontera entre emergentes y desarrollados.
En cuanto al riesgo de crédito soberano, el endeudamiento público de los países desarrollados se disparó durante la pandemia, y esa tendencia ascendente no se ha revertido. En el último año, Estados Unidos y la zona euro, junto con China, concentraron cerca de tres cuartas partes del aumento de la deuda mundial. Con tipos de interés más altos, el coste de atender esa deuda ha crecido más deprisa que la propia deuda.
En el plano político, aunque la desigualdad de renta entre países se ha reducido, dentro de cada país es elevada y, en varias grandes economías, como Estados Unidos, ha aumentado en las últimas décadas. Al mismo tiempo, los principales observadores independientes de la calidad democrática (Freedom House, el V-Dem Institute y la Economist Intelligence Unit) han documentado un declive global sostenido, con instituciones más débiles, deterioro de los procesos electorales y restricciones a los medios y a la oposición política. Este retroceso democrático ha afectado por igual a países emergentes y desarrollados.
En el terreno geopolítico, la transición desde la unipolaridad liberal de las décadas posteriores a la Guerra Fría hacia un orden más multipolar ya ha venido acompañada de un aumento de los conflictos militares. Una teoría convincente de la escuela realista de las relaciones internacionales prevé que la tendencia continúe, porque el conflicto prospera en la incertidumbre. En un mundo fragmentado, es más fácil errar al calibrar el poder, las intenciones y los compromisos.
Por último, en lo estructural, el choque energético de 2026, al igual que las interrupciones en las cadenas de suministro de 2021 y 2022, puso de manifiesto vulnerabilidades de oferta que las economías desarrolladas habían pasado por alto. Dicho de otro modo, la oferta es menos elástica que en la anterior era de hiperglobalización. ²
El riesgo país cuenta más que nunca
Todo ello refuerza la necesidad de diversificar por países en la asignación de activos y la importancia del análisis del riesgo país en los procesos de inversión. La lógica es sencilla. Si el riesgo país aumenta allí donde históricamente ha sido menor, creemos que las carteras tienen más cabida para activos de países donde tradicionalmente ha sido mayor. Diversificar entre países es la mejor cobertura frente a un factor nacional.
Para los inversores estadounidenses en particular, esto choca con un hábito muy arraigado. La mayoría de las carteras institucionales del país muestran un marcado sesgo doméstico. Históricamente, ese sesgo se ha visto recompensado. La cuestión es si siguen dándose las condiciones que lo hicieron posible.
Queda una última consideración, específica de la deuda emergente. Si el objetivo es diversificar por países, la deuda emergente debe acompañar en la cartera a la renta variable emergente, porque ambas estrategias están expuestas en gran medida a países distintos. El principal índice de renta variable emergente, el MSCI Emerging Markets, está dominado por un puñado de economías del norte de Asia. Taiwán, Corea del Sur y China suman el 70% de su peso. Quien invierte en ese índice y da por cubierta la casilla de emergentes solo ha “diversificado” sobre el papel. En cambio, el principal índice de deuda soberana emergente (J.P. Morgan EMBI Global Diversified) abarca unos 70 países con ponderaciones limitadas, y el índice en divisa local (J.P. Morgan GBI-EM Global Diversified) cubre unos 20. Ambos apenas se solapan con los grandes pesos de la renta variable.
El término “mercados emergentes” invita a los inversores a clasificar el mundo en dos cajas. El riesgo país, a medir en qué punto de la escala se sitúa cada país y hacia donde se mueve. El primer enfoque era adecuado cuando el mundo desarrollado era más estable que hoy, pero los datos exigen ahora el segundo.
Autor
Equipo de analistas Lazard
Lazard Frères Gestion
Bio