Pronóstico del precio del Dólar australiano: El nivel clave de 0.7000 será difícil
- El AUD/USD pierde impulso tras el reciente rebote y retrocede a la zona baja de 0.6900.
- El Dólar estadounidense retoma su tendencia alcista y alcanza nuevos máximos de dos días.
- Las expectativas de inflación de los consumidores serán el evento destacado del jueves.
El Dólar australiano (AUD) ha vuelto a recibir presiones vendedoras el miércoles, lo que ha llevado al AUD/USD a dejar atrás tres subidas diarias consecutivas y a volver a centrarse en las caídas y en otro posible desafío a la zona de contención de 0.6900.
La reanudación del impulso bajista del par coincide con un marcado avance del Dólar estadounidense (USD) frente a sus pares mundiales, en un contexto de persistente sentimiento de aversión al riesgo y de nuevas preocupaciones sobre el escenario fiscal de Francia. Además, las tensiones en Oriente Medio siguen lejos de haberse calmado, lo que también favorece el sesgo alcista del Dólar.
Volviendo al mercado al contado, cabe mencionar que, tras los máximos de septiembre cerca de 0.7250, el AUD/USD ha cedido más de 3 centavos cuando coqueteó con la zona de contención de 0.6900 en algún momento de la semana pasada.
Mientras tanto, el par sigue siendo vulnerable a nuevas pérdidas mientras continúe negociándose por debajo de su SMA de 200 días. Sin embargo, el sesgo de política de línea dura del Banco de la Reserva de Australia (RBA), combinado con una inflación interna todavía elevada, debería amortiguar por ahora cualquier corrección profunda y sostenida.
La resiliencia de Australia se encuentra con señales de desaceleración del impulso
La economía australiana continúa comparándose favorablemente con muchas de sus pares del G10, respaldada por la demanda interna y un crecimiento económico positivo. La persistencia de la inflación también respalda la postura cautelosa y dependiente de los datos del RBA.
Sin embargo, la actividad empresarial parece haber perdido algo de impulso después de que los datos finales mostraran que el Índice de Gestores de Compras (PMI) manufacturero se enfrió hasta 49.6 en septiembre y descendió hasta 51.9 en el caso de los servicios, desde 52.0 y 53.2, respectivamente.
Los datos comerciales ofrecieron otra señal positiva, aunque modesta, después de que el superávit comercial de agosto se situara en tan solo 0.495 mil millones de dólares australianos, sumándose al superávit de 1.351 mil millones de dólares australianos registrado el mes anterior (revisado desde 1.923 mil millones de dólares australianos).
Sin embargo, las cifras de crecimiento fueron menos alentadoras. De hecho, el Producto Interno Bruto (PIB) se expandió un 0.4% intertrimestral en el segundo trimestre de 2026, frente al 0.3%, mientras que el crecimiento anual se situó en el 2.1%, por debajo de la expansión interanual anterior del 2.5%.
El mercado laboral también mostró señales mixtas en agosto, con un aumento de la tasa de desempleo hasta el 4.6% y un incremento del cambio en el empleo de 39.5K, revirtiendo la caída de casi 16K registrada en julio.
La inflación parece haber perdido algo de impulso después de que la media recortada, el indicador más seguido, se situara en el 3.6% durante los últimos doce meses, a pesar de que el IPC general subió hasta el 4.0% interanual.
El indicador de expectativas de inflación de los consumidores del Instituto de Melbourne reforzó esas cifras al mantenerse estable en el 4.9% en septiembre.
Las cifras dejan incompleta la tarea del RBA en materia de inflación. Los responsables de política monetaria esperan que la inflación vuelva al objetivo solamente a principios de 2028, manteniendo el énfasis en la paciencia en lugar de un giro inminente de la política monetaria.
China ofrece estabilidad, pero poco combustible para el Aussie
China está proporcionando estabilidad a la economía australiana, pero no el impulso de crecimiento que ha respaldado al Dólar australiano durante expansiones anteriores.
La economía china creció un 4.3% interanual en el periodo de abril a junio, mientras que el crecimiento de la producción industrial recuperó impulso, expandiéndose un 5.2% acumulado en el año, y el superávit comercial se amplió hasta los 119.1 mil millones de dólares en julio, respaldado por incrementos decentes tanto de las importaciones como de las exportaciones. Sin embargo, en el lado negativo, el gasto de los consumidores siguió siendo débil después de que las ventas minoristas aumentaran solo un 0.4% interanual.
Además, las encuestas empresariales presentaron un panorama prometedor: la Oficina Nacional de Estadísticas informó de que el PMI manufacturero mejoró hasta 50.1 en septiembre (desde 49.8), mientras que el PMI de servicios mejoró hasta 50.2 (desde 49.0). En la misma línea, las mediciones privadas como RatingDog se mantuvieron en territorio expansivo, con el sector manufacturero en 52.1 (desde 51.5) y los servicios en 51.6 (desde 51.4).
Las presiones desinflacionarias parecen haber tomado una pausa en agosto, con el IPC aumentando un 0.8% interanual, frente al 0.5%, mientras que los precios subieron un 0.4% en términos mensuales. Los precios de producción aumentaron un 3.8% durante los doce meses anteriores, frente al incremento del 3.5% registrado el mes anterior.
El Banco Popular de China (PBoC) mantuvo sin cambios sus Tasas Preferenciales de Préstamos a primera hora del lunes, manteniendo la tasa a un año en el 3.00% y la tasa a cinco años en el 3.50%.
Por lo tanto, China no está proporcionando ni un impulso importante ni un lastre significativo. A menos que los datos revelen una aceleración o un deterioro más claros, es probable que su influencia sobre el AUD/USD siga siendo limitada.
El RBA vuelve a subir las tasas mientras la inflación se niega a cooperar
En una decisión unánime, el RBA elevó su OCR en 25 puntos básicos, hasta el 4.60%, en su reunión del martes.
El comunicado señaló que el conflicto en Oriente Medio había llevado los precios mundiales de la energía muy por encima de los supuestos de sus previsiones de agosto, mientras que la inflación había resultado ser más fuerte de lo esperado y las expectativas de inflación a corto plazo seguían elevadas. Aunque la política monetaria se había estado endureciendo desde principios de año, lo que había ralentizado la economía, la Junta consideró que era necesaria una mayor restricción para devolver la inflación a su objetivo en un plazo razonable.
En su rueda de prensa, la Gobernadora Michele Bullock afirmó que las presiones sobre la capacidad interna seguían siendo el principal motor de la inflación y advirtió de que un conflicto prolongado en Oriente Medio podría llevar a las empresas a trasladar los mayores costes a los consumidores. Aunque las condiciones financieras ya eran restrictivas, la Junta concluyó que estaba justificado otro aumento de las tasas, subrayando que la política monetaria seguiría endureciéndose de forma gradual.
Bullock añadió que los responsables de política monetaria tendrían que observar una desaceleración de la inflación subyacente trimestral hasta alrededor del 0.6% antes de poder ganar mayor confianza en que la inflación estaba volviendo hacia su objetivo.
Conclusión
El RBA aplicó una subida de línea dura, reflejando un deterioro de las perspectivas de inflación impulsado por las persistentes presiones sobre los precios internos, las elevadas expectativas de inflación y el aumento de los costes de la energía. Aunque sigue siendo posible un mayor endurecimiento, las futuras decisiones continuarán dependiendo de los datos de inflación entrantes.
La recuperación del AUD/USD choca con la SMA de 200 días
Perspectiva de referencia
La perspectiva a medio plazo se ha deteriorado en las últimas semanas, ya que el par sigue sin poder recuperar el impulso alcista de forma sostenida. Mientras se mantenga por debajo de la SMA de 200 días (0.7030), el par debería afrontar una probabilidad cada vez mayor de nuevas pérdidas. En este contexto, la continuación de la venta masiva actual podría extenderse hacia el suelo de junio cerca de 0.6860 (30 de junio).
Cabe destacar que el índice de fuerza relativa (RSI) diario ha rebotado desde la zona de sobreventa, aunque sigue cerca de ella.
La reanudación del sesgo alcista probablemente requerirá un catalizador fuerte, concretamente una mejora sostenida de las tendencias del apetito por el riesgo o una renovada y persistente debilidad del Dólar estadounidense.
Escenario alcista
Un entorno más favorable al riesgo debería enfrentarse a la barrera inicial de la SMA de 200 días, antes del máximo semanal en 0.7140 (21 de septiembre). Al norte de este nivel, debería entrar en escena una prueba del máximo de 2026 cerca de 0.7280.
Escenario bajista
Un deterioro adicional del sentimiento de riesgo global, la persistente fortaleza del Dólar o una renovada debilidad de los datos chinos podrían alimentar aún más el actual estado de ventas.
El soporte inicial se encuentra en el mínimo de septiembre de 0.6947 (30 de septiembre). Una ruptura por debajo de este último aumentaría la probabilidad de volver a probar el mínimo semanal en 0.6922 (29 de julio), antes de la base de junio.
Las opciones y el posicionamiento de la CFTC mantienen la presión sobre el Dólar australiano
Las opciones y el posicionamiento siguen reforzando el trasfondo bajista del AUD, aunque los últimos datos sugieren que la demanda de protección inmediata frente a nuevas caídas ha comenzado a estabilizarse. Las reversiones de riesgo de un mes y delta 25 del AUD/USD se situaron en −0.995 el 6 de octubre, dejando a las puts con una prima de volatilidad frente a las calls equivalentes. El sesgo mejoró ligeramente durante la última semana, con un aumento de 0.035 puntos de volatilidad en la RR, pero la reevaluación más amplia sigue siendo decididamente negativa: el cambio mensual de −0.536 puntos de volatilidad se sitúa apenas en el percentil 10.9 de movimientos comparables durante los últimos cinco años.
Esta reevaluación también ha sido más fuerte de lo que normalmente implicaría la caída del contado. El contado ha caído considerablemente durante el último mes, mientras que su relación histórica habría sugerido un deterioro de la reversión de riesgo de alrededor de −0.305 puntos de volatilidad. El movimiento real de −0.536 deja un exceso negativo de −0.231 puntos de volatilidad, lo que indica que los operadores de opciones siguen siendo más defensivos con respecto al Dólar australiano de lo que justificaría únicamente el movimiento del contado.
El posicionamiento de la Comisión de Operaciones a Futuro de Materias Primas (CFTC) refuerza esa señal. Los especuladores aumentaron sus posiciones cortas netas en AUD durante la semana hasta el 29 de septiembre, provocando una caída significativa en el cambio de 4 semanas. Es importante destacar que, a pesar de ese flujo bajista agresivo, el posicionamiento sigue estando lejos de encontrarse históricamente saturado, mientras que el interés abierto se sitúa en el percentil 97.7 de su distribución de cinco años. Esta combinación apunta a una nueva participación bajista en lugar de una operación corta agotada.
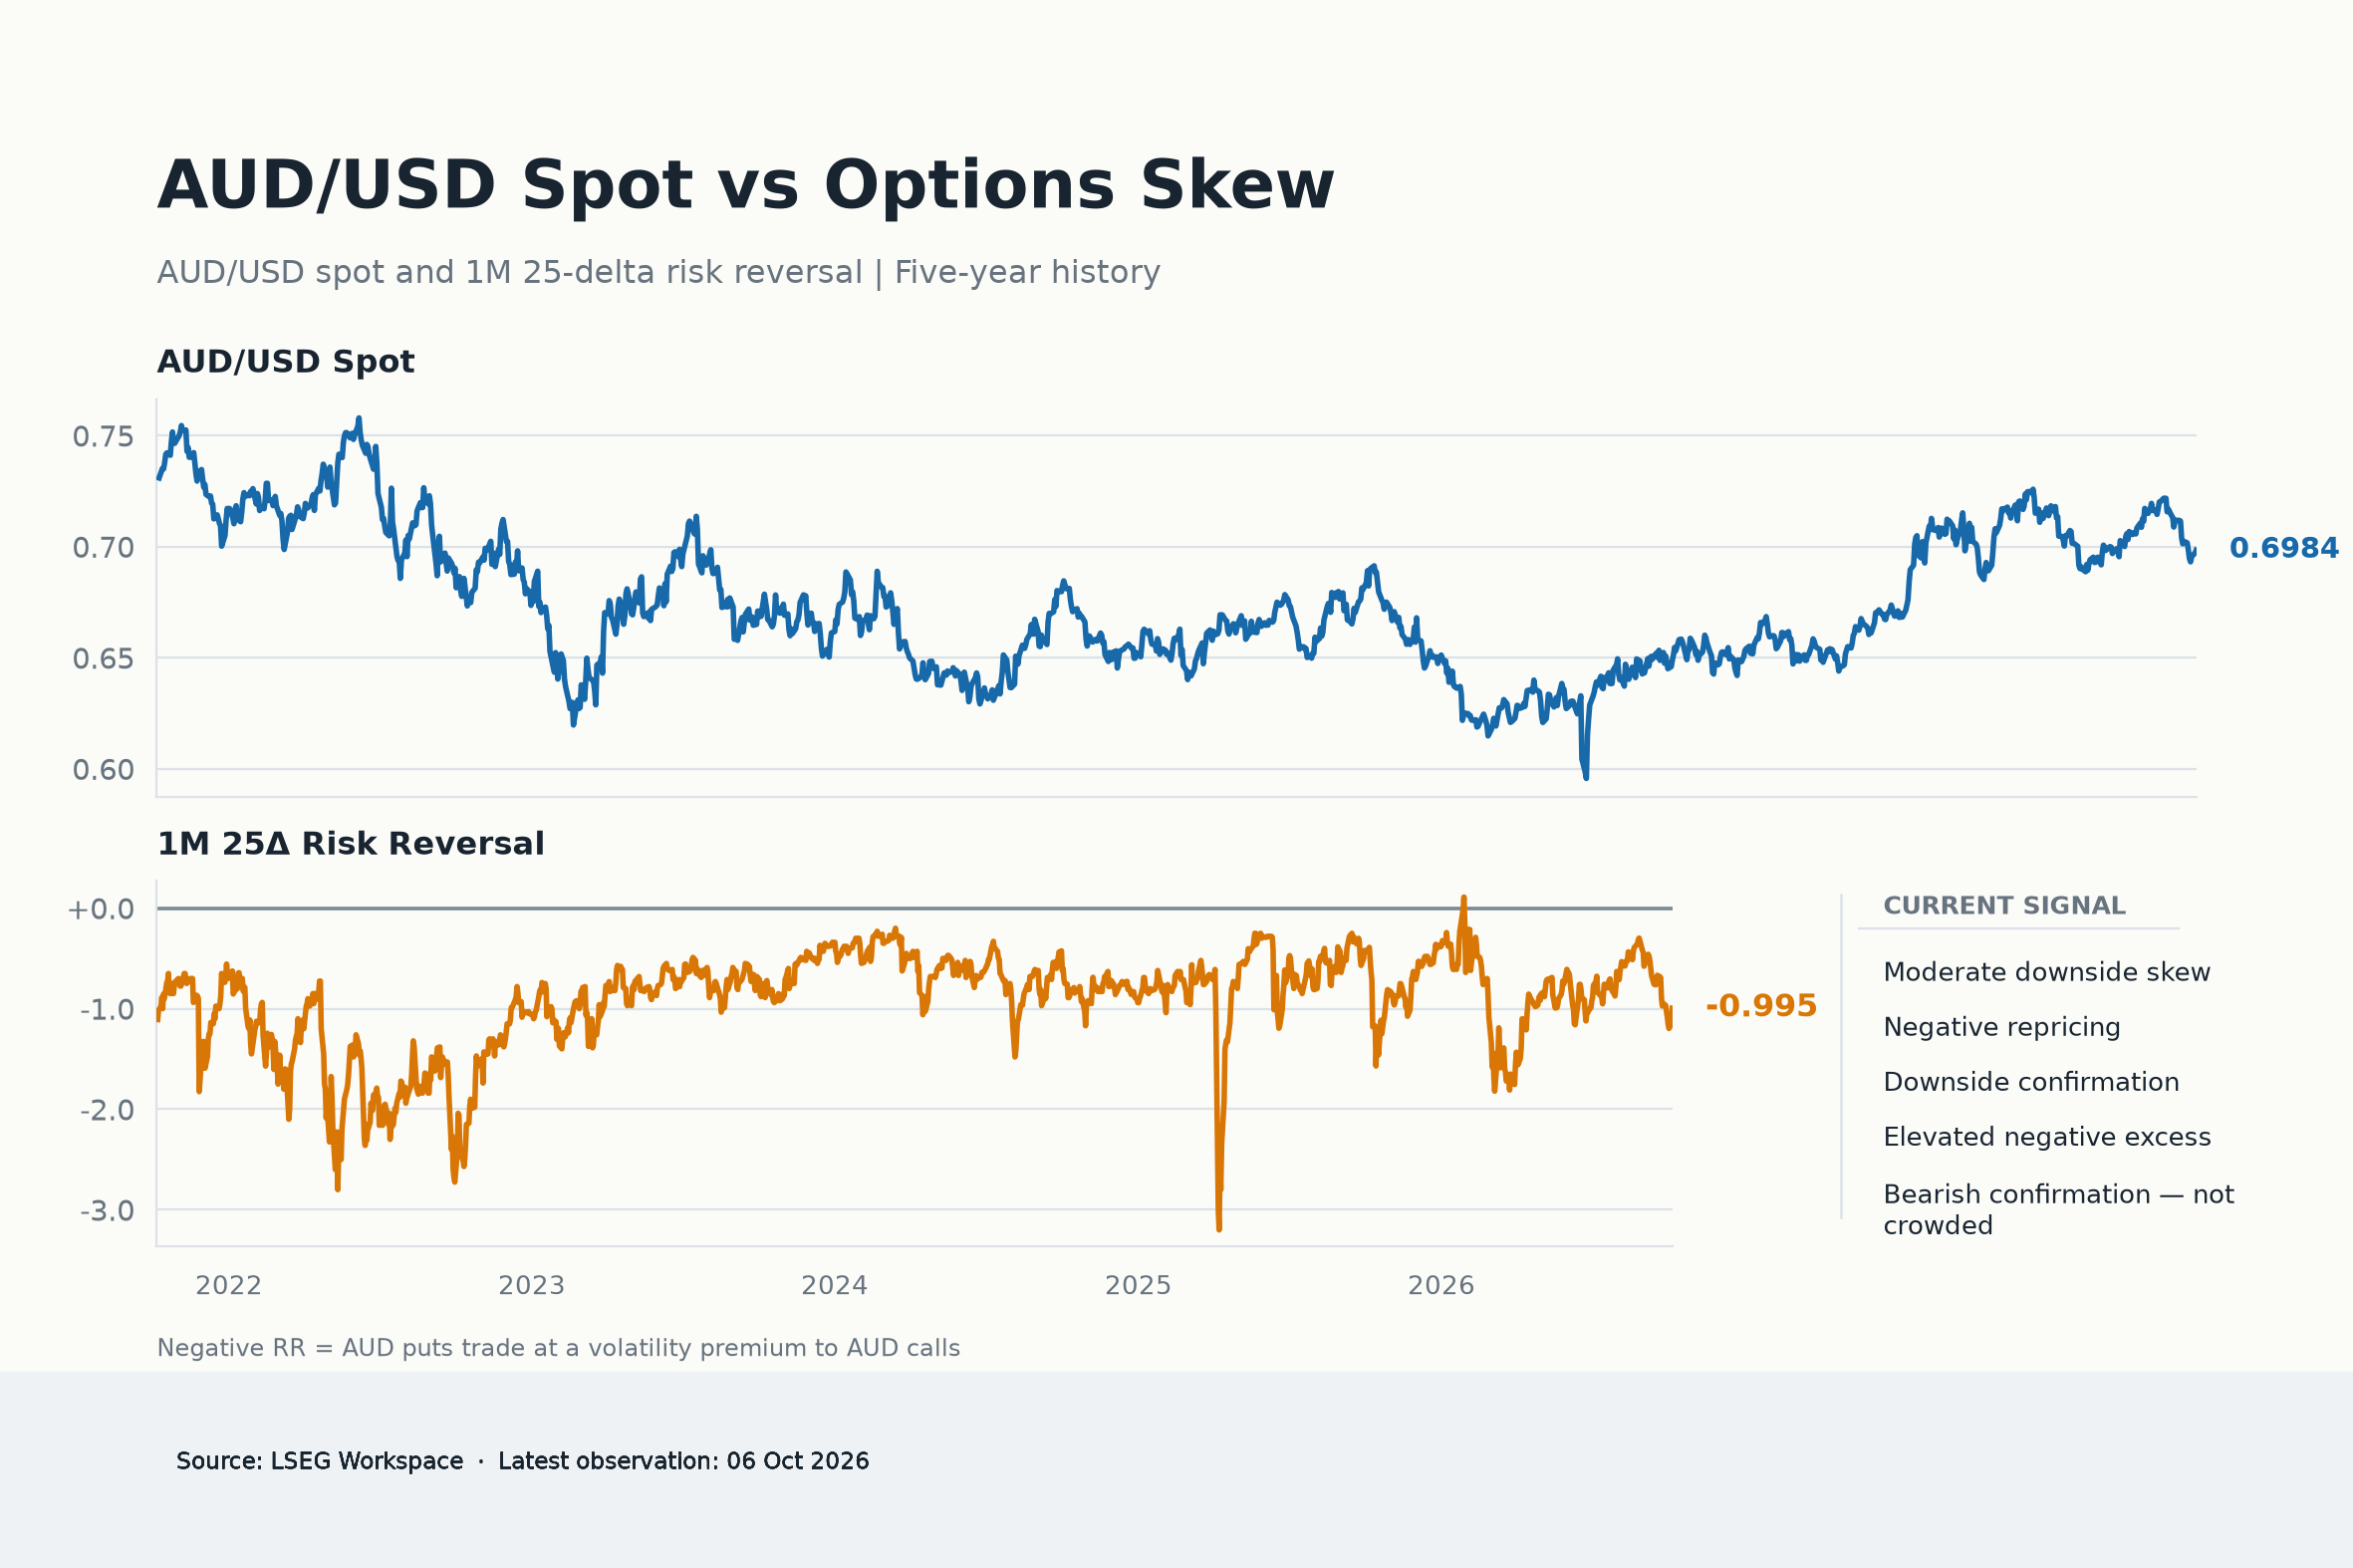
En general, la señal intermercado sigue siendo una confirmación bajista, no un posicionamiento saturado. La reciente estabilización de las reversiones de riesgo desaconseja describir la cobertura frente a nuevas caídas como acelerada en este momento, pero el posicionamiento en opciones y futuros sigue sugiriendo que los inversores desconfían de una mayor debilidad del AUD, con margen para que el posicionamiento bajista se extienda antes de que la saturación se convierta en una limitación importante.
¿Qué sigue para el AUD/USD?
La dinámica del Dólar estadounidense, el sentimiento de riesgo global y los acontecimientos geopolíticos siguen siendo los principales factores impulsores del AUD/USD a corto plazo.
Mientras tanto, la próxima referencia de publicación de datos en el calendario nacional será la publicación de las expectativas de inflación del consumidor, seguidas por el Melbourne Institute.
Más allá de las publicaciones inmediatas, los principales riesgos incluyen una desaceleración más pronunciada en China, una Fed persistentemente cautelosa, un deterioro del apetito de los inversores por el riesgo o un cambio en la postura actual de política monetaria del RBA. Cualquiera de estos acontecimientos podría alterar rápidamente las perspectivas para el Dólar australiano.
Análisis técnico
En el gráfico diario, el AUD/USD cotiza en 0.6963, manteniendo un tono bajista a corto plazo, ya que el contado se mantiene por debajo de la media móvil simple (SMA) de 200 días en 0.7035 y de otros filtros de tendencia clave, incluida la SMA de 100 días en 0.7053 y la SMA de 55 días en 0.7080. El precio se sitúa justo por encima del retroceso de Fibonacci del 78.6% en 0.6945, lo que sugiere un frágil intento de estabilización cerca de este soporte, mientras que el índice de fuerza relativa (14) en 35.1 se mantiene cerca del territorio de sobreventa y el Índice Direccional Medio en 40.2 apunta a una tendencia bajista en curso relativamente fuerte.
A la baja, el soporte inmediato se alinea en el retroceso del 78.6% en 0.6945, antes de los niveles horizontales en 0.6901 y la zona de 0.6865, reforzada por un ancla de ciclo de Fibonacci y un mínimo histórico marcado, con soportes más profundos en 0.6833 y posteriormente en 0.6660. Al alza, la resistencia inicial aparece en el retroceso de Fibonacci del 61.8% en 0.7008, seguida por la SMA de 200 días en 0.7035 y el retroceso del 50% en 0.7052, junto con la SMA de 100 días en 0.7053, mientras que una barrera más densa se encuentra en torno a 0.7079–0.7096, antes de los techos superiores en 0.7150 y el grupo de 0.7238/0.7278/0.7283.
(El análisis técnico de esta historia se redactó con la ayuda de una herramienta de IA. Más información.)
Soporte interno, presión externa: el AUD atrapado en el medio
Algunas nubes oscuras siguen cerniéndose sobre las perspectivas del AUD a corto plazo.
El trasfondo interno de Australia se compara favorablemente con el de muchas economías avanzadas, y el RBA no tiene prisa por abandonar su postura de línea dura. Estos factores deberían contener en cierta medida el impulso bajista.
No obstante, la recuperación sigue siendo vulnerable a una renovada fortaleza del Dólar, a la persistente incertidumbre geopolítica y a una economía china que se está estabilizando en lugar de acelerarse.
La SMA de 200 días sigue siendo el nivel clave para las perspectivas a medio plazo. Mantenerse por encima de ella preserva la estructura constructiva, pero es necesaria una ruptura convincente por encima de 0.7200 para extender aún más la tendencia alcista.
Sin embargo, tal movimiento requeriría la reanudación de la tendencia bajista del Dólar, una mayor demanda de activos sensibles al riesgo, un enfriamiento adicional de la inflación estadounidense o un cambio moderado (menos probable) de la Fed.
Hasta entonces, es probable que las fuerzas externas ejerzan más influencia sobre el Dólar australiano que los fundamentos internos.
Dólar australiano - Preguntas Frecuentes
Uno de los factores más importantes para el Dólar australiano (AUD) es el nivel de los tipos de interés fijados por el Banco de la Reserva de Australia (RBA). Dado que Australia es un país rico en recursos, otro factor clave es el precio de su mayor exportación, el mineral de hierro. La salud de la economía china, su mayor socio comercial, es un factor, así como la inflación en Australia, su tasa de crecimiento y la Balanza Comercial. El sentimiento del mercado, es decir, si los inversores apuestan por activos más arriesgados (risk-on) o buscan refugios seguros (risk-off), también es un factor, siendo el risk-on positivo para el AUD.
El Banco de la Reserva de Australia (RBA) influye en el Dólar australiano (AUD) fijando el nivel de los tipos de interés que los bancos australianos pueden prestarse entre sí. Esto influye en el nivel de los tipos de interés de la economía en su conjunto. El principal objetivo del RBA es mantener una tasa de inflación estable del 2%-3% ajustando los tipos de interés al alza o a la baja. Unos tipos de interés relativamente altos en comparación con otros grandes bancos centrales apoyan al AUD, y lo contrario para los relativamente bajos. El RBA también puede utilizar la relajación y el endurecimiento cuantitativo para influir en las condiciones crediticias, siendo la primera negativa para el AUD y la segunda positiva para el AUD.
China es el mayor socio comercial de Australia, por lo que la salud de la economía china influye mucho en el valor del Dólar australiano (AUD). Cuando la economía china va bien, compra más materias primas, bienes y servicios de Australia, lo que aumenta la demanda del AUD y hace subir su valor. Lo contrario ocurre cuando la economía china no crece tan rápido como se esperaba. Por lo tanto, las sorpresas positivas o negativas en los datos de crecimiento chino suelen tener un impacto directo en el Dólar australiano.
El mineral de hierro es la mayor exportación de Australia, con 118.000 millones de dólares al año según datos de 2021, siendo China su principal destino. El precio del mineral de hierro, por lo tanto, puede ser un impulsor del Dólar australiano. Por lo general, si el precio del mineral de hierro sube, el AUD también lo hace, ya que aumenta la demanda agregada de la divisa. Lo contrario ocurre cuando el precio del mineral de hierro baja. Los precios más altos del mineral de hierro también tienden a dar lugar a una mayor probabilidad de una balanza comercial positiva para Australia, lo que también es positivo para el AUD.
La balanza comercial, que es la diferencia entre lo que un país gana con sus exportaciones y lo que paga por sus importaciones, es otro factor que puede influir en el valor del Dólar australiano. Si Australia produce exportaciones muy solicitadas, su divisa ganará valor exclusivamente por el exceso de demanda creado por los compradores extranjeros que desean adquirir sus exportaciones frente a lo que gasta en comprar importaciones. Por lo tanto, una balanza comercial neta positiva fortalece el AUD, con el efecto contrario si la balanza comercial es negativa.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.